مقدمه؛ استفاده از هوش مصنوعی در نگهداری اسناد مالی
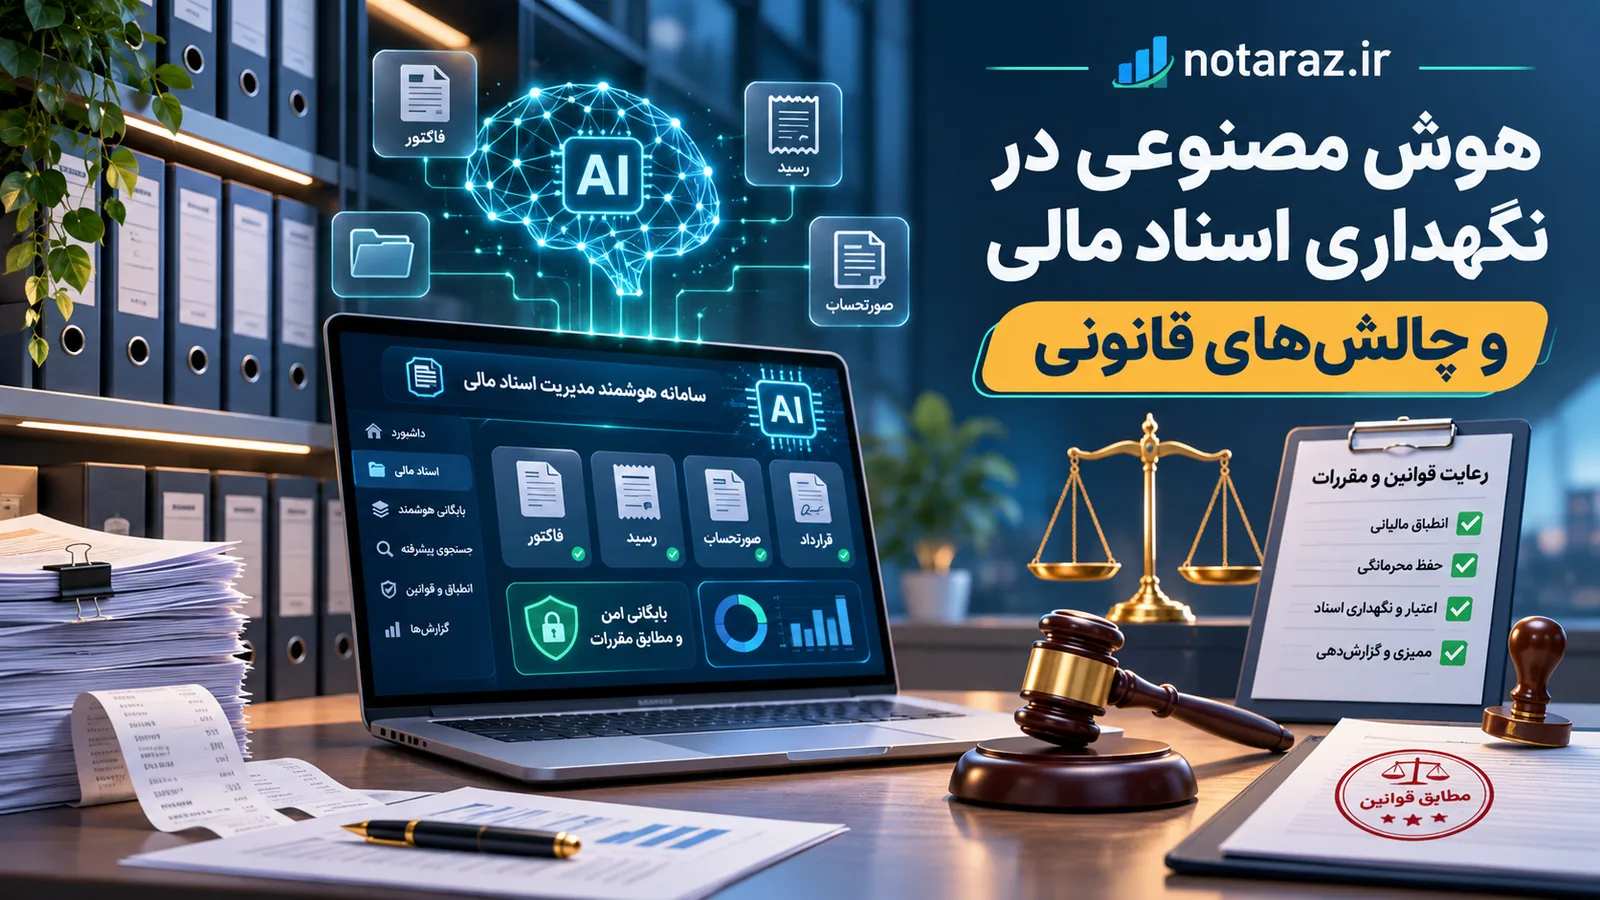
مدیریت و پاکسازی حجم انبوه مدارک مالی یکی از دغدغههای اصلی مدیران و حسابداران است. چگونه میتوان از هوش مصنوعی برای مدیریت و پاکسازی اسناد مالی بدون از دست دادن مدارک ضروری و نقض قوانین استفاده کرد؟ این ابزارها با بررسی نام پوشهها، تاریخ فایلها و برچسبهایی مانند پرونده بستهشده، پیشنهادهای اتوماتیک برای حذف یا بایگانی ارائه میدهند، اما خطاهای احتمالی آنها نیازمند نظارت دقیق انسانی است. در ادامه به بررسی دقیقتر این روند، چالشهای اجرایی و استانداردهای قانونی مربوطه میپردازیم.
پیشنهادهای هوش مصنوعی برای پاکسازی اسناد
ابزارهای هوشمند امروزی در زمینه دستهبندی و پاکسازی فایلهای مالی به کمک حسابداران آمدهاند. مسئول فناوری یک مؤسسه خدمات حسابداری اعلام کرد دستیار هوش مصنوعی پس از بررسی نام پوشهها، تاریخ فایلها و برچسب «پرونده بستهشده»، پیشنهاد حذف ۱۲۰ سند را مطرح کرده بود. این سامانه با تحلیل الگوهای دیجیتال تلاش میکند حجم دادههای راکد را کاهش دهد و فضای ذخیرهسازی را بهینهسازی کند.
با وجود سرعت بالای این فناوری در مرتبسازی اولیه، تکیه مطلق بر خروجیهای آن میتواند خطرساز باشد. هوش مصنوعی الگوها را بر اساس دادههای ظاهری پردازش میکند و از جزئیات حقوقی یا اختلافهای در جریان پروندهها بیخبر است. به همین دلیل، بررسی انسانی پس از پیشنهادهای سیستم یک ضرورت غیرقابلاجتناب است.
بررسی انسانی و شناسایی اسناد متوقفشده
خروجیهای پیشنهادشده توسط ابزارهای هوشمند پیش از هرگونه اقدام قطعی باید راستیآزمایی شوند. مسئول حسابداری مشخص کرد ۱۵ سند به پروندههای دارای توقف حذف بهدلیل اختلاف یا رسیدگی جاری مربوط هستند. این موضوع نشان میدهد که مدارک مرتبط با پروندههای باز یا دارای اختلاف حقوقی و مالیاتی نباید تحت هیچ شرایطی پاک شوند، حتی اگر برچسب بسته شدن روی پوشه آنها خورده باشد.
در میان این اسناد متوقفشده، جزئیات مالی مهمی وجود دارد. ارزش اسمی سه فاکتور موجود در میان ۱۵ سند متوقفشده به ترتیب ۱۴۰، ۱۲۰ و ۱۰۰ میلیون ریال و جمعاً ۳۶۰ میلیون ریال است. اگر حسابدار با دقت و نظارت انسانی این موارد را شناسایی نمیکرد، حذف این اسناد میتوانست خسارت مالی و قانونی سنگینی به مجموعه وارد کند.
ابهامات و اسناد با وضعیت نامعلوم
یکی از چالشهای اصلی در کار با دستیارهای هوشمند، مواجهه با دادههایی است که سیستم قادر به تشخیص قطعی وضعیت آنها نیست. وضعیت ۱۰ سند به دلیل نامشخص بودن تاریخ مبنای نگهداری، نوع مدرک یا ارتباط با پرونده اصلی نامعلوم بود. این اسناد نه به عنوان پروندههای کاملاً بسته و نه به عنوان پروندههای باز قابلدستهبندی ساده نبودند.
از ۱۲۰ سند پیشنهادی هوش مصنوعی، فقط ۹۵ مورد توانستند وارد ارزیابی اولیه برای پایان دوره نگهداری شوند. این آمار به روشنی نشان میدهد که سیستمهای خودکار با نرخ خطایی روبهرو هستند که نیازمند بازبینی تخصصی است. حسابداران باید برای اسناد نامعلوم پروتکلهای ویژهای تدوین کنند تا مدارک مهم به اشتباه از بین نروند.
تجارب جهانی و سامانههای نوین مدیریت اسناد
توسعه فناوریهای نوین در سطح جهان با سرعت بالایی ادامه دارد و شرکتهای نرمافزاری محصولات تازهای را روانه بازار میکنند. شرکت نرمافزاری IRIS Software Group در ۲ نوامبر ۲۰۲۶ از عرضه سامانه IRIS Document Management برای مؤسسات حسابداری و خدمات حرفهای در بریتانیا و آمریکا خبر داد. این نوع سامانهها تلاش میکنند تعادلی میان خودکارسازی فرایندها و حفظ استانداردهای نظارتی برقرار کنند.
آشنایی با ابزارهای نوین در حوزه هوش مصنوعی میتواند دیدگاه بهتری به مدیران مالی بدهد. برای کسب اطلاعات بیشتر درباره کاربردهای فناوری در امور مالی، مطالعه مقاله هوش مصنوعی در حسابداری چیست؟ کاربردها، مزایا و آینده حسابداری با AI توصیه میشود که به ابعاد مختلف اتوماسیون پرداخته است.
الزامات قانونی و ماده ۱۳ قانون تجارت
قوانین تجارت و مالیاتی چارچوبهای سفت و سختی برای نگهداری اسناد تعیین کردهاند که فناوری نمیتواند آنها را نادیده بگیرد. ماده ۱۳ قانون تجارت ایران تاجر را ملزم میکند دفاتر تجاری را حداقل تا ده سال از پایان هر سال نگهداری کند. این الزام قانونی به این معناست که حتی اگر یک پرونده از نظر فیزیکی یا نرمافزاری بسته به نظر برسد، اسناد مرتبط با دفاتر قانونی باید تا مدتزمان مشخصشده حفظ شوند.
رعایت نکردن این مهلتها میتواند جرایم سنگین قانونی و مالیاتی برای کسبوکارها به همراه داشته باشد. بنابراین، تنظیمات دستیارهای هوشمند باید به گونهای باشد که پیش از انقضای این مهلتهای قانونی، هیچ سند مالی مهمی در فهرست حذف قرار نگیرد.
برای درک بهتر تحولات این حوزه، بررسی مقاله هوش مصنوعی در حسابداری؛ کاربردها، ابزارها و آینده AI اطلاعات مفیدی درباره ابزارهای روز به شما میدهد.
استانداردهای بینالمللی حسابرسی و نگهداری مستندات
علاوه بر قوانین داخلی، استانداردهای بینالمللی نیز دستورالعملهای ص محسی برای بایگانی و نگهداری مدارک حسابرسی دارند. بر اساس استاندارد بینالمللی حسابرسی ISA 230 در بند ۱۵، مستندات حسابرسی پس از تکمیل پرونده نهایی نباید پیش از پایان دوره نگهداری حذف شوند. این استاندارد تأکید میکند که فایلهای حسابرسی باید تمام شواهد لازم برای پشتیبانی از گزارشها را حفظ کنند.
حسابداران و حسابرسان باید اطمینان حاصل کنند که سیستمهای هوشمند با این استانداردها همخوانی کامل دارند. اگر علاقمند به شناخت ابزارهای پیشرفتهتر مالی هستید، مقاله حسابداری سنتی دیگر کافی نیست؛ ویژگیهای نرم افزار حسابداری نسل جدید را مطالعه کنید.
نقش هوش مصنوعی در ساختار جامع حسابداری
فناوریهای نوین زمانی بیشترین کارایی را خواهند داشت که به عنوان بخشی از یک اکوسیستم یکپارچه نرمافزاری به کار گرفته شوند. برای بررسی قابلیتهای سیستمهای متمرکز میتوانید نگاهی به صفحه امکانات نوتراز بیندازید تا با نحوه یکپارچهسازی فرآیندهای مالی آشنا شوید. استفاده ترکیبی از هوش مصنوعی و نظارت انسانی، خطاهای انسانی و سیستمی را به حداقل میرساند.
همچنین برای آگاهی از نحوه ارتباط سیستمهای مالی با سایر بخشها، مطالعه مقاله کاربرد اصلی هوش مصنوعی در حسابداری؛ از اتوماسیون تا تصمیمگیری هوشمند راهگشا خواهد بود.
جمعبندی و جدول مقایسهای وضعیت اسناد
مدیریت هوشمند اسناد مالی نیازمند دقت بالا، آگاهی از قوانین تجارت و استانداردهای حسابرسی است. مدیران کسبوکارها و حسابداران نباید به طور کامل به پیشنهادهای اتوماتیک هوش مصنوعی اعتماد کنند و بررسی انسانی همیشه باید مرحله پایانی تصمیمگیری باشد.
| وضعیت اسناد | تعداد سند | توضیحات و پیامد برای کسبوکار |
|---|---|---|
| پیشنهاد اولیه هوش مصنوعی | ۱۲۰ | مواردی که سیستم بر اساس برچسبها و تاریخها نامزد حذف کرده است. |
| ارزیابی اولیه پایان دوره | ۹۵ | اسنادی که توانستند وارد مرحله واقعی بررسی برای نگهداری یا حذف شوند. |
| اسناد متوقفشده (اختلاف/رسیدگی) | ۱۵ | مدارک دارای ارزش مالی (جمعاً ۳۶۰ میلیون ریال) که به دلیل پروندههای باز حذف نشدند. |
| اسناد با وضعیت نامعلوم | ۱۰ | مواردی که تاریخ مبنا یا نوع ارتباط آنها با پرونده اصلی نامشخص بود. |