وصول مطالبات: ۷ روش برای دریافت طلب از مشتریهای بدحساب
یکی از بزرگترین چالشهایی که صاحبان کسبوکار با آن روبهرو هستند، دریافت بهموقع مطالبات از مشتریان است. تصور کنید محصولی را فروختهاید یا خدماتی ارائه دادهاید، اما مشتری با وجود گذشت موعد پرداخت، بدهی خود را تسویه نمیکند. در چنین شرایطی، علاوه بر کاهش نقدینگی، برنامهریزی مالی و حتی ادامه فعالیت کسبوکار نیز ممکن است با مشکل مواجه شود.
وصول مطالبات یکی از مهمترین فرآیندهای مدیریت مالی است که به کسبوکارها کمک میکند بدهی مشتریان را به شیوهای اصولی، حرفهای و قانونی دریافت کنند.
اما سؤال اصلی این است: چگونه طلب خود را از مشتری بدحساب بگیریم، بدون اینکه رابطه تجاری را به خطر بیندازیم؟
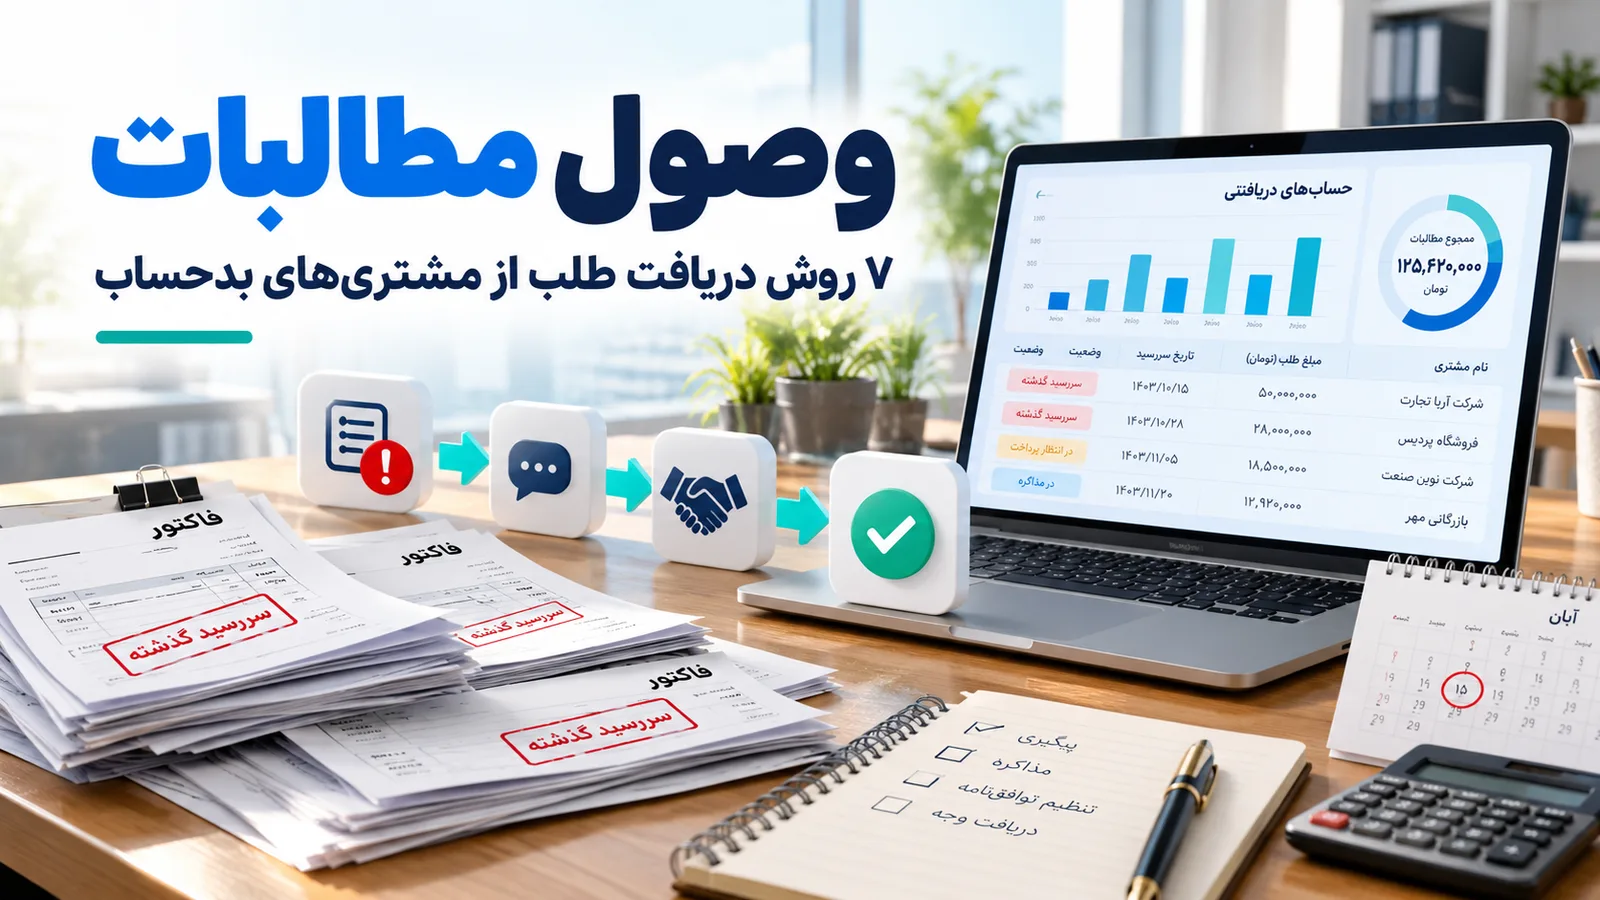
برای وصول مطالبات از مشتریان بدحساب، میتوان از هفت روش اصلی استفاده کرد: بررسی و مستندسازی بدهی، ارسال یادآوری پرداخت، مذاکره مستقیم، ارائه برنامه اقساطی، استفاده از مشوقها و ضمانتهای قراردادی، ارسال اخطار رسمی و در نهایت پیگیری قانونی.
در این مقاله، این هفت روش را بهصورت گامبهگام بررسی میکنیم و توضیح میدهیم چگونه میتوانید با انتخاب یک استراتژی مناسب، مطالبات معوق خود را مدیریت کرده و احتمال دریافت بدهی مشتریان را افزایش دهید.
وصول مطالبات چیست و چرا اهمیت دارد؟
وصول مطالبات (Debt Collection) به مجموعه اقداماتی گفته میشود که یک شخص یا کسبوکار برای دریافت بدهیهای پرداختنشده از مشتریان، اشخاص حقیقی یا شرکتها انجام میدهد.
این اقدامات میتوانند از یک پیام یادآوری ساده شروع شوند و در صورت عدم همکاری بدهکار، به مذاکره، تنظیم توافقنامه پرداخت یا پیگیری حقوقی برسند.
برای مثال، فرض کنید یک شرکت پخش کالا، محصولات خود را با مهلت پرداخت ۳۰روزه در اختیار فروشگاهی قرار داده است. اگر فروشگاه پس از پایان این مهلت بدهی خود را پرداخت نکند، مبلغ فاکتور به یکی از مطالبات سررسیدگذشته شرکت تبدیل میشود و لازم است فرآیند پیگیری آن آغاز شود.
چرا وصول بهموقع مطالبات برای کسبوکارها ضروری است؟
عدم دریافت مطالبات در زمان مناسب میتواند پیامدهای مختلفی داشته باشد:
کاهش نقدینگی: پولی که باید برای خرید کالا، پرداخت حقوق یا هزینههای جاری استفاده شود، نزد مشتری باقی میماند.
اختلال در گردش سرمایه: تأخیر در دریافت مطالبات میتواند توانایی کسبوکار برای سرمایهگذاری و توسعه فعالیتها را کاهش دهد.
افزایش ریسک مالی: هرچه بدهی برای مدت بیشتری پرداختنشده باقی بماند، احتمال بروز اختلاف یا دشوارتر شدن وصول آن بیشتر میشود.
افزایش هزینههای پیگیری: تماسهای مکرر، مذاکرات طولانی و اقدامات حقوقی ممکن است زمان و هزینه زیادی به کسبوکار تحمیل کنند.
کاهش قدرت برنامهریزی: وقتی زمان وصول درآمدها مشخص نباشد، پیشبینی جریان نقدی دشوار میشود.
بنابراین، مدیریت مطالبات فقط به معنای دریافت پول نیست؛ بلکه یکی از پایههای حفظ سلامت مالی کسبوکار محسوب میشود.
۷ روش مؤثر برای وصول مطالبات از مشتریان بدحساب
همه مشتریانی که پرداخت خود را به تأخیر میاندازند، شرایط یکسانی ندارند. ممکن است یک مشتری فاکتور را فراموش کرده باشد، مشتری دیگری با کمبود نقدینگی مواجه شده باشد و فردی نیز عمداً از پرداخت بدهی خودداری کند.
به همین دلیل، انتخاب روش وصول مطالبات باید متناسب با مبلغ بدهی، مدت تأخیر، سوابق مشتری و دلایل پرداختنشدن آن باشد.
۱. بررسی دقیق بدهی و مستندسازی مطالبات
اولین قدم برای وصول مطالبات، اطمینان از صحت مبلغ بدهی و کامل بودن مدارک مرتبط با آن است.
پیش از تماس با مشتری یا ارسال اخطار، بررسی کنید که آیا بدهی واقعاً سررسید شده است، مبلغ آن درست محاسبه شده و تعهدات شما مطابق توافق انجام شدهاند یا خیر.
مهمترین مدارکی که باید بررسی و نگهداری شوند عبارتاند از:
قرارداد فروش کالا یا ارائه خدمات
فاکتورهای صادرشده و تأییدشده
رسید تحویل کالا یا تأیید انجام خدمات
رسیدهای پرداخت قبلی و ماندهحساب مشتری
چکها، سفتهها یا سایر اسناد مرتبط
مکاتبات و پیامهای مرتبط با توافق مالی
تاریخ سررسید بدهی و سوابق پیگیری آن
بهتر است برای هر مشتری، پروندهای مالی شامل مبلغ کل بدهی، مبالغ پرداختشده، مانده بدهی و تاریخ آخرین پیگیری تهیه کنید.
مثال کاربردی:
فرض کنید مشتری شما بابت خرید کالا، ۸۰ میلیون تومان بدهکار است و پیش از این ۳۰ میلیون تومان پرداخت کرده است. پیش از شروع پیگیری، باید مشخص کنید که مانده بدهی ۵۰ میلیون تومان است و تاریخ پرداخت این مبلغ چه زمانی تعیین شده است.
وجود این اطلاعات از بروز اختلاف در زمان مذاکره جلوگیری میکند و در صورت نیاز به پیگیری حقوقی نیز اهمیت زیادی دارد.
نکته مهم: اگر مشتری درباره کیفیت کالا، نحوه ارائه خدمات یا مبلغ فاکتور اختلافی مطرح کرده است، ابتدا موضوع را بررسی کنید. هر تأخیر در پرداخت لزوماً نشانه بدحسابی عمدی نیست.
۲. ارسال یادآوری محترمانه و منظم برای پرداخت بدهی
یکی از سادهترین و کمهزینهترین روشهای وصول مطالبات، ارسال یادآوری پرداخت است.
بسیاری از بدهیها به دلیل فراموشی، مشکلات اداری یا ناهماهنگی میان واحدهای مالی شرکتها در موعد مقرر پرداخت نمیشوند.
در چنین شرایطی، یک پیام مؤدبانه میتواند بدون ایجاد تنش، مشتری را به تسویه حساب ترغیب کند.
چگونه پیام یادآوری مؤثر بنویسیم؟
یک پیام مناسب برای یادآوری بدهی بهتر است شامل اطلاعات زیر باشد:
نام مشتری یا شرکت
شماره فاکتور یا قرارداد
مبلغ باقیمانده بدهی
تاریخ سررسید پرداخت
روش پرداخت یا اطلاعات لازم برای تسویه
درخواست اعلام زمان پرداخت
نمونه پیام محترمانه وصول مطالبات:
مشتری گرامی، با سلام و احترام
به اطلاع میرساند مبلغ ۱۵ میلیون تومان بابت فاکتور شماره ۱۲۵، با سررسید ۲۰ مهر، تاکنون در حسابهای ما تسویه نشده است. خواهشمندیم در صورت امکان نسبت به پرداخت آن اقدام فرمایید یا زمان پیشنهادی خود را برای تسویه اعلام کنید.
از همکاری شما سپاسگزاریم.
این پیام در عین حرفهای بودن، نه حالت تهدیدآمیز دارد و نه باعث ایجاد فشار غیرضروری میشود.
بهترین زمان برای ارسال یادآوری بدهی
میتوانید متناسب با نوع کسبوکار، یک برنامه منظم تنظیم کنید:
چند روز پیش از سررسید: یادآوری دوستانه موعد پرداخت
یک روز پس از سررسید: اطلاعرسانی درباره پرداختنشدن فاکتور
سه تا پنج روز بعد: پیگیری مجدد و درخواست تعیین تاریخ پرداخت
هفت تا ده روز بعد: تماس مستقیم برای بررسی علت تأخیر
این زمانبندی صرفاً پیشنهادی است و باید بر اساس توافق قراردادی، نوع مشتری و سابقه پرداخت او تنظیم شود.
استفاده از نرمافزارهای حسابداری و سیستمهای یادآوری خودکار نیز میتواند احتمال فراموشی پیگیریها را کاهش دهد.
۳. مذاکره مستقیم و حرفهای با مشتری بدحساب
اگر پیامهای یادآوری نتیجهای نداشتند، بهتر است با مشتری تماس بگیرید و دلیل تأخیر پرداخت را بررسی کنید.
مذاکره مستقیم یکی از روشهای مهم وصول مطالبات است؛ زیرا به شما کمک میکند مشکل اصلی را شناسایی کرده و برای آن راهحلی عملی پیدا کنید.
برای مثال، ممکن است مشتری قصد پرداخت داشته باشد اما با مشکلات موقت مالی مواجه شده باشد. در این صورت، مذاکره میتواند زمینه توافق بر سر یک تاریخ جدید را فراهم کند.
تکنیکهای مذاکره برای دریافت طلب
با لحن حرفهای صحبت کنید.
بهجای استفاده از جملات تهدیدآمیز، با لحنی محترمانه موضوع را مطرح کنید.
دلیل تأخیر را بپرسید.
گاهی یک مشکل ساده در صدور فاکتور یا تأیید پرداخت، علت اصلی تأخیر است.
درخواست مشخص داشته باشید.
بهجای پرسیدن «چه زمانی پول ما را میدهید؟» بهتر است بپرسید:
«آیا امکان دارد مبلغ بدهی را تا پایان هفته تسویه کنید؟ در غیر این صورت، چه برنامه مشخصی برای پرداخت دارید؟»
نتیجه مذاکره را ثبت کنید.
اگر مشتری تاریخ جدیدی برای پرداخت اعلام کرد، بهتر است توافق را بهصورت مکتوب تأیید کنید.
در مذاکره چه کارهایی نباید انجام دهیم؟
تهدید، توهین، تماسهای آزاردهنده، انتشار اطلاعات بدهی مشتری یا ایجاد فشار غیرقانونی نهتنها روش حرفهای وصول مطالبات نیستند، بلکه ممکن است برای طلبکار نیز مشکلات حقوقی ایجاد کنند.
هدف مذاکره باید رسیدن به توافقی قابل اجرا باشد، نه صرفاً تحت فشار قرار دادن بدهکار.
۴. ارائه شرایط پرداخت اقساطی برای تسویه مطالبات
گاهی مشتری بدهی خود را قبول دارد، اما توانایی پرداخت یکجای آن را ندارد.
در چنین شرایطی، ارائه طرح پرداخت اقساطی میتواند راهکاری مناسب برای وصول مطالبات باشد.
برای مثال، اگر مشتری ۶۰ میلیون تومان بدهکار باشد، ممکن است توافق کنید مبلغ موردنظر را در سه قسط ۲۰ میلیون تومانی پرداخت کند.
البته پذیرش پرداخت اقساطی باید با توجه به وضعیت مالی بدهکار، میزان ریسک و نیاز نقدینگی کسبوکار انجام شود.
هنگام تنظیم توافق پرداخت اقساطی به چه نکاتی توجه کنیم؟
توافقنامه بهتر است شامل موارد زیر باشد:
مشخصات کامل طلبکار و بدهکار
مبلغ دقیق بدهی و منشأ آن
مبلغ هر قسط
تاریخ سررسید اقساط
روش پرداخت
وضعیت تضمینهای قبلی و جدید
شرایط برخورد با تأخیر در پرداخت اقساط
امضا یا تأیید معتبر طرفین
اگر امکان دریافت بخشی از بدهی در زمان توافق وجود دارد، میتوانید پرداخت اولیه را نیز در برنامه قرار دهید.
نکته کاربردی: توافق شفاهی ممکن است در آینده باعث اختلاف شود. بهتر است هرگونه تغییر در شرایط پرداخت، بهصورت مکتوب و قابل استناد ثبت شود.
همچنین تمدید مهلت پرداخت نباید بدون بررسی پیامدهای قراردادی و حقوقی آن انجام شود.
۵. استفاده از مشوقهای پرداخت و ضمانتهای قراردادی
یکی دیگر از راهکارهای مدیریت مطالبات معوق، استفاده هوشمندانه از مشوقهای مالی و ضمانتهای پیشبینیشده در قرارداد است.
این روش دو بخش متفاوت دارد: تشویق مشتری به پرداخت سریعتر و استفاده از حقوق قراردادی در صورت تأخیر.
ارائه مشوق برای تسویه سریع بدهی
در برخی شرایط، میتوانید برای مشتریانی که بدهی خود را سریعتر تسویه میکنند، امتیازهایی در نظر بگیرید.
برای مثال:
ارائه تخفیف محدود برای تسویه یکجای بدهی، در صورت صرفه اقتصادی
فراهم کردن روش پرداخت سادهتر
ارائه شرایط همکاری بهتر در معاملات آینده، پس از تسویه بدهی
حذف یا کاهش بخشی از هزینههای قابل مذاکره، در چارچوب توافق جدید
البته تخفیف برای دریافت بدهی همیشه تصمیم مناسبی نیست. ابتدا باید بررسی کنید که هزینه این امتیاز کمتر از هزینه و ریسک ادامه تأخیر باشد.
استفاده از ضمانتهای قراردادی
اگر قرارداد دارای شرط معتبر مربوط به تأخیر در پرداخت، وجه التزام یا تضمین باشد، ممکن است بتوانید مطابق مفاد قرارداد و قوانین مربوط از آن استفاده کنید.
بااینحال، دریافت جریمه دیرکرد یا خسارت تأخیر، در تمام بدهیها بهصورت خودکار امکانپذیر نیست و به نوع تعهد، شرایط قراردادی و مقررات قانونی بستگی دارد.
بنابراین، پیش از مطالبه خسارت یا اجرای تضمین، بهتر است مفاد قرارداد و اسناد مرتبط توسط فرد متخصص بررسی شود.
۶. ارسال اخطار رسمی و اظهارنامه برای وصول مطالبات
اگر مشتری با وجود یادآوریهای متعدد و مذاکرات انجامشده همچنان از پرداخت بدهی خودداری کند، میتوان پیگیری را وارد مرحله رسمیتری کرد.
در این مرحله، ارسال یک اخطار کتبی یا در شرایط مناسب، اظهارنامه رسمی میتواند اهمیت داشته باشد.
اخطار معمولاً شامل مشخصات بدهی، مبلغ مطالبهشده، مستندات و درخواست پرداخت در مهلتی مشخص است.
اظهارنامه رسمی چیست؟
در نظام حقوقی ایران، اظهارنامه یکی از ابزارهای قانونی برای اعلام رسمی مطالبه حق است.
بر اساس ماده ۱۵۶ قانون آیین دادرسی مدنی، شخص میتواند پیش از ارائه دادخواست، حقی را که موعد مطالبه آن رسیده است، از طریق اظهارنامه مطالبه کند.
با ارسال اظهارنامه، درخواست پرداخت بهشکل رسمی به طرف مقابل ابلاغ میشود. البته ارسال اظهارنامه بهتنهایی به معنای اثبات قطعی بدهی یا صدور حکم علیه بدهکار نیست.
اظهارنامه مطالبه وجه باید شامل چه اطلاعاتی باشد؟
مشخصات طلبکار و بدهکار
منشأ بدهی مانند قرارداد یا فاکتور
مبلغ دقیق مورد مطالبه
تاریخ سررسید
درخواست روشن برای پرداخت
اطلاعات لازم برای شناسایی اسناد مرتبط
مهلت مورد درخواست برای تسویه
در تنظیم اظهارنامه باید از عبارات تهدیدآمیز، ادعاهای اثباتنشده و اطلاعات نادرست خودداری شود.
توجه: ارسال اظهارنامه پیش از طرح دعوا در همه پروندهها الزامی نیست. ضرورت و آثار آن باید با توجه به شرایط هر پرونده بررسی شود.
۷. پیگیری قانونی و قضایی برای دریافت مطالبات
اگر روشهای دوستانه و قراردادی نتیجهای نداشته باشند، آخرین راهکار میتواند استفاده از مسیرهای قانونی وصول مطالبات باشد.
در این مرحله، طلبکار باید بررسی کند که چه مدارکی برای اثبات طلب در اختیار دارد و کدام روش قانونی برای پیگیری مناسبتر است.
مطالبه وجه از طریق مراجع قضایی
یکی از مسیرهای رایج برای دریافت مطالبات پرداختنشده، طرح دعوای مطالبه وجه است.
در این روش، طلبکار با ارائه مدارک و مستندات مربوط، درخواست رسیدگی و صدور رأی را مطرح میکند.
مدارکی مانند قرارداد، فاکتور، رسید تحویل کالا، اسناد مالی و مکاتبات مرتبط میتوانند در بررسی موضوع مؤثر باشند.
مرجع رسیدگی و تشریفات طرح دعوا به مبلغ خواسته، نوع دعوا و قوانین جاری بستگی دارد.
وصول مطالبات از طریق چک برگشتی
اگر مشتری برای پرداخت بدهی چک صادر کرده باشد و چک پرداخت نشود، ممکن است با توجه به نوع چک و شرایط قانونی، امکان استفاده از روشهای خاص وصول وجه چک وجود داشته باشد.
برای نمونه، ماده ۲۳ قانون صدور چک در شرایط مشخص امکان درخواست صدور اجرائیه از دادگاه صالح را پیشبینی کرده است.
بااینحال، این مسیر برای تمام چکها و تمام شرایط بدون استثنا قابل استفاده نیست؛ بنابراین بررسی متن چک، گواهی عدم پرداخت و سایر الزامات قانونی اهمیت دارد.
آیا پیگیری قانونی همیشه بهترین انتخاب است؟
خیر. اقدام قضایی ممکن است هزینه، زمان و پیچیدگی داشته باشد.
پیش از آغاز این فرآیند، بهتر است موارد زیر بررسی شوند:
مبلغ بدهی و ارزش اقتصادی پیگیری
کیفیت و اعتبار اسناد اثبات طلب
وضعیت مالی و امکان شناسایی اموال بدهکار
احتمال حل اختلاف از طریق توافق
هزینههای احتمالی رسیدگی و اجرای رأی
تأثیر اختلاف بر روابط تجاری آینده
توصیه: در پروندههای دارای مبالغ بالا، اختلافهای قراردادی پیچیده یا چکهای برگشتی، مشورت با وکیل یا مشاور حقوقی آشنا با دعاوی مالی میتواند به انتخاب مسیر مناسب کمک کند.
مقایسه ۷ روش وصول مطالبات؛ کدام روش مناسبتر است؟
انتخاب روش مناسب به میزان تأخیر در پرداخت و میزان همکاری مشتری بستگی دارد.
روش وصول مطالبات | زمان یا شرایط مناسب استفاده | هدف اصلی |
|---|---|---|
بررسی و مستندسازی بدهی | پیش از هر اقدام | اطمینان از صحت طلب |
ارسال یادآوری پرداخت | تأخیرهای اولیه | دریافت بدهی بدون ایجاد تنش |
مذاکره مستقیم | بینتیجه ماندن یادآوریها | شناسایی مشکل و رسیدن به توافق |
پرداخت اقساطی | ناتوانی موقت مشتری در تسویه کامل | دریافت تدریجی مطالبات |
مشوقها و ضمانتهای قراردادی | متناسب با قرارداد و شرایط مالی | افزایش انگیزه یا الزام به پرداخت |
اخطار و اظهارنامه رسمی | عدم همکاری یا تداوم تأخیر | مطالبه رسمی و مستند بدهی |
پیگیری قانونی | بینتیجه ماندن راهکارهای مناسب دیگر | مطالبه و اجرای حق از مسیر قانونی |
این جدول یک راهنمای عمومی است، نه ترتیب الزامی برای تمام پروندهها. در برخی موارد، مانند احتمال از بین رفتن امکان وصول طلب، ممکن است اقدام حقوقی سریعتر ضرورت داشته باشد.
چگونه فرآیند وصول مطالبات را در کسبوکار خود مدیریت کنیم؟
یکی از اشتباهات رایج کسبوکارها این است که پیگیری بدهی مشتریان را به حافظه کارکنان یا تماسهای پراکنده واگذار میکنند.
این روش ممکن است در کسبوکارهای کوچک قابل مدیریت به نظر برسد، اما با افزایش تعداد مشتریان و فاکتورها، احتمال فراموشی و بینظمی بیشتر میشود.
برای ایجاد یک فرآیند منظم، مراحل زیر پیشنهاد میشود.
دستهبندی مطالبات بر اساس مدت تأخیر
بهتر است مطالبات سررسیدگذشته را در گروههای مختلف قرار دهید:
مطالبات با تأخیر ۱ تا ۷ روز
مطالبات با تأخیر ۸ تا ۳۰ روز
مطالبات با تأخیر ۳۱ تا ۶۰ روز
مطالبات با تأخیر بیش از ۶۰ روز
این دستهبندی به واحد مالی کمک میکند بدهیهایی را که نیازمند توجه بیشتری هستند، شناسایی کند.
اولویتبندی مشتریان بدهکار
تمام مطالبات نباید با یک میزان فوریت پیگیری شوند.
برای اولویتبندی میتوانید مبلغ بدهی، مدت تأخیر، سابقه پرداخت، وضعیت اختلاف و احتمال وصول را در نظر بگیرید.
برای مثال، بدهی بزرگی که مدت زیادی از سررسید آن گذشته است، ممکن است نیازمند پیگیری فوریتری نسبت به فاکتور کوچکی باشد که فقط دو روز تأخیر دارد.
ثبت سوابق پیگیری
برای هر بدهی، اطلاعات زیر را ثبت کنید:
تاریخ تماس یا ارسال پیام
نام مسئول پیگیری
نتیجه گفتوگو
وعده پرداخت مشتری
تاریخ پیگیری بعدی
وضعیت نهایی بدهی
این اطلاعات به شما کمک میکنند بدون تماسهای تکراری و نامنظم، اقدامات قبلی را بررسی و ادامه دهید.
استفاده از ابزارهای مناسب
نرمافزار حسابداری، سیستم مدیریت ارتباط با مشتری (CRM) یا سامانه مدیریت مطالبات میتواند به ساماندهی اطلاعات کمک کند.
ویژگیهای مفید چنین ابزارهایی عبارتاند از نمایش ماندهحساب مشتریان، گزارش مطالبات سررسیدگذشته، یادآوری زمان پیگیری و ثبت نتایج مذاکرات.
هرچه فرآیند مدیریت مطالبات شفافتر باشد، احتمال خطای انسانی و تأخیرهای ناشی از بینظمی کمتر میشود.
بهترین روش برخورد با مشتری بدحساب چیست؟
برخورد با مشتری بدحساب به شناخت دلیل پرداختنکردن بدهی بستگی دارد.
بهطور کلی میتوان مشتریان دارای بدهی معوق را از نظر رفتار پرداخت در چند گروه قرار داد.
مشتری فراموشکار: معمولاً بدهی را قبول دارد و با دریافت یادآوری، برای پرداخت اقدام میکند. برای این گروه، پیام محترمانه و ارائه مجدد اطلاعات فاکتور میتواند مناسب باشد.
مشتری دارای مشکل نقدینگی: قصد پرداخت دارد اما در حال حاضر قادر به تسویه کامل نیست. مذاکره و تنظیم برنامه پرداخت اقساطی ممکن است نتیجه بهتری داشته باشد.
مشتری دارای اختلاف مالی یا قراردادی: ممکن است نسبت به مبلغ، کیفیت کالا یا انجام تعهدات اعتراض داشته باشد. در این وضعیت، ابتدا باید اختلاف بررسی شود.
مشتری غیرهمکار: بدهی را بدون دلیل قابل قبول به تعویق میاندازد، از پاسخگویی خودداری میکند یا مکرراً تعهدات پرداخت را نقض میکند. در چنین شرایطی، مستندسازی دقیق و بررسی اقدامات رسمی اهمیت بیشتری دارد.
این دستهبندی قطعی نیست؛ رفتار مشتری ممکن است در طول زمان تغییر کند.
۵ اشتباه رایج در وصول مطالبات که باید از آنها اجتناب کنید
گاهی اشتباهات خود کسبوکار باعث میشوند دریافت مطالبات دشوارتر شود.
۱. تأخیر بیش از حد در شروع پیگیری
وقتی بدهی برای مدت طولانی بدون پیگیری باقی میماند، احتمال فراموش شدن جزئیات معامله، دشوارتر شدن مذاکره یا از بین رفتن برخی مدارک افزایش مییابد.
بهتر است پیگیری از همان روزهای ابتدایی پس از سررسید، متناسب با شرایط مشتری آغاز شود.
۲. نداشتن توافقنامه روشن
فروش اعتباری بدون تعیین مبلغ، موعد پرداخت و شرایط تسویه میتواند زمینه اختلاف را فراهم کند.
پیش از معامله، شرایط مالی را شفاف و قابل استناد ثبت کنید.
۳. برخورد احساسی با بدهکار
تهدید و عصبانیت ممکن است رابطه تجاری را تخریب کند و احتمال رسیدن به توافق را کاهش دهد.
حتی هنگام مطالبه جدی بدهی نیز باید حرفهای و در چارچوب قانون رفتار کرد.
۴. پذیرش وعدههای مکرر بدون ثبت توافق
اگر مشتری بارها زمان پرداخت را تغییر میدهد، ثبت توافق جدید و ارزیابی میزان پایبندی او ضروری است.
پذیرش نامحدود وعدهها، بدون بررسی ریسک، میتواند هزینه وصول را افزایش دهد.
۵. ادامه فروش اعتباری بدون ارزیابی بدهی قبلی
اگر مشتری بدهی معوق قابلتوجهی دارد، ادامه فروش نسیه بدون بررسی اعتبار و شرایط قرارداد میتواند ریسک مالی کسبوکار را بیشتر کند.
بهتر است برای معاملات اعتباری، سقف اعتبار، شرایط تمدید و مسئول تأیید مشخص شود.
چگونه از ایجاد مطالبات معوق در آینده جلوگیری کنیم؟
پیشگیری از بدهیهای معوق معمولاً سادهتر و کمهزینهتر از پیگیری مطالباتی است که مدت زیادی از سررسید آنها گذشته است.
برای کاهش احتمال بدحسابی مشتریان، میتوانید اقدامات زیر را در فرآیند فروش و مدیریت مالی خود اجرا کنید:
اعتبارسنجی مشتریان: پیش از فروش اعتباری، سوابق همکاری، رفتار پرداخت و توان مالی مشتری را تا حد امکان و از مسیرهای مجاز بررسی کنید.
تنظیم قرارداد شفاف: مبلغ معامله، شرایط تحویل، موعد پرداخت و تعهدات طرفین باید روشن باشد.
دریافت پیشپرداخت: در معاملات پرریسک، دریافت بخشی از وجه پیش از ارائه کالا یا خدمات میتواند از میزان مطالبات احتمالی بکاهد.
تعیین سقف اعتبار: برای هر مشتری، متناسب با سابقه پرداخت و ریسک مالی، محدودیت مشخصی برای خرید اعتباری تعیین کنید.
ارسال منظم صورتحساب: پیش از رسیدن موعد پرداخت، جزئیات بدهی را در اختیار مشتری قرار دهید تا فرصت کافی برای بررسی و تسویه داشته باشد.
پایش مستمر مطالبات: گزارش مطالبات سررسیدگذشته را بهصورت دورهای بررسی کنید تا مشکلات در مراحل اولیه شناسایی شوند.
اجرای این اقدامات به کسبوکار کمک میکند علاوه بر افزایش نظم مالی، وابستگی کمتری به پیگیریهای پرهزینه داشته باشد.
جمعبندی: وصول موفق مطالبات با پیگیری اصولی و برنامهریزیشده
وصول مطالبات یکی از مهمترین بخشهای مدیریت مالی هر کسبوکار است. فروش بیشتر زمانی به رشد پایدار کمک میکند که درآمد حاصل از آن نیز در زمان مناسب دریافت شود.
برای دریافت طلب از مشتریان بدحساب، لازم نیست از همان ابتدا به سراغ روشهای پرهزینه یا تنشزا بروید.
در بسیاری از موارد، بررسی دقیق بدهی، ارسال یادآوری مؤدبانه، مذاکره حرفهای و تنظیم توافق پرداخت میتواند مسیر تسویه را هموار کند. در مقابل، اگر مشتری از همکاری خودداری کند، استفاده از اخطار رسمی و پیگیری قانونی ممکن است ضرورت پیدا کند.
نکته کلیدی این است که وصول مطالبات باید یک فرآیند مستمر، مستند و قابل پیگیری باشد، نه اقدامی اتفاقی پس از بروز بحران نقدینگی.
هرچه کسبوکار شما در ثبت اطلاعات مالی، کنترل سررسیدها و مدیریت ارتباط با مشتریان منظمتر عمل کند، بهتر میتواند ریسک مطالبات معوق را کنترل کند.
اگر در کسبوکار خود با فاکتورهای پرداختنشده یا مشتریان بدحساب مواجه هستید، همین امروز فهرست مطالبات سررسیدگذشته را تهیه کنید، بدهیها را اولویتبندی کنید و برای هر مورد یک برنامه مشخص پیگیری در نظر بگیرید.
این کار، نخستین قدم برای بهبود جریان نقدی و مدیریت حرفهایتر مطالبات کسبوکار شماست.
توجه حقوقی: بخشهای قانونی این مقاله با فرض اجرای قوانین ایران نوشته شدهاند و جنبه اطلاعرسانی عمومی دارند. پیش از هر اقدام حقوقی، شرایط پرونده و آخرین مقررات قابل اجرا باید بررسی شود.
منابع حقوقی برای مطالعه بیشتر: