روشهای قیمتگذاری موجودی: FIFO، میانگین موزون و LIFO به زبان ساده
مدیریت و قیمتگذاری موجودی کالا یکی از مهمترین بخشهای حسابداری شرکتها و کسبوکارهایی است که با خرید، فروش یا تولید کالا سروکار دارند. زمانی که یک کالا در تاریخهای مختلف و با قیمتهای متفاوت خریداری میشود، یک سؤال مهم به وجود میآید: هنگام فروش کالا، کدام قیمت خرید باید بهعنوان بهای تمامشده در نظر گرفته شود؟
برای پاسخ به این سؤال، روشهای مختلفی برای محاسبه بهای موجودی وجود دارد که سه مورد از شناختهشدهترین آنها عبارتاند از FIFO، میانگین موزون و LIFO.
در این مقاله روشهای قیمتگذاری موجودی را به زبان ساده بررسی میکنیم، نحوه محاسبه هر روش را با مثال توضیح میدهیم و تفاوت FIFO، LIFO و میانگین موزون را بررسی خواهیم کرد.
قیمتگذاری موجودی کالا چیست؟
قیمتگذاری موجودی کالا به روشی گفته میشود که یک کسبوکار از طریق آن تعیین میکند چه مبلغی بهعنوان بهای تمامشده کالای فروشرفته و چه مبلغی بهعنوان ارزش موجودی پایان دوره ثبت شود.
فرض کنید یک فروشگاه یک محصول را در سه نوبت با قیمتهای زیر خریداری کرده است:
100 عدد کالا با قیمت هر واحد 100 هزار تومان
100 عدد کالا با قیمت هر واحد 120 هزار تومان
100 عدد کالا با قیمت هر واحد 150 هزار تومان
اکنون اگر فروشگاه 150 عدد از این کالا را بفروشد، مشخص است که 150 کالا از انبار خارج شده است؛ اما از نظر حسابداری باید مشخص شود قیمت تمامشده این 150 کالا چقدر بوده است.
اینجاست که روشهایی مانند FIFO، LIFO و میانگین موزون اهمیت پیدا میکنند.
روش FIFO چیست؟
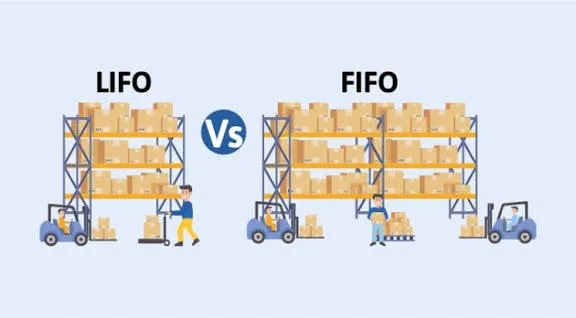
FIFO مخفف عبارت First In, First Out به معنی «اولین ورودی، اولین خروجی» است.
در این روش فرض میشود کالاهایی که زودتر وارد انبار شدهاند، زودتر نیز فروخته یا مصرف میشوند.
به زبان ساده، قدیمیترین موجودی انبار در محاسبه بهای تمامشده فروش، زودتر از موجودیهای جدید در نظر گرفته میشود.
مثال محاسبه FIFO
فرض کنید یک شرکت کالاهای زیر را خریداری کرده است:
مرحله خرید | تعداد | قیمت هر واحد | ارزش کل |
|---|---|---|---|
خرید اول | 100 عدد | 100 هزار تومان | 10 میلیون تومان |
خرید دوم | 100 عدد | 120 هزار تومان | 12 میلیون تومان |
خرید سوم | 100 عدد | 150 هزار تومان | 15 میلیون تومان |
مجموع موجودی شرکت 300 عدد است.
حالا فرض کنیم شرکت 150 عدد کالا فروخته باشد.
در روش FIFO، ابتدا کالاهای خرید اول فروختهشده در نظر گرفته میشوند:
100 × 100,000 = 10,000,000 تومان
سپس برای 50 کالای باقیمانده از خرید دوم استفاده میکنیم:
50 × 120,000 = 6,000,000 تومان
بنابراین:
بهای تمامشده کالای فروشرفته = 16 میلیون تومان
موجودی پایان دوره نیز شامل:
50 عدد از خرید دوم + 100 عدد از خرید سوم
خواهد بود.
ارزش موجودی پایان دوره:
50 × 120,000 = 6,000,000 تومان
100 × 150,000 = 15,000,000 تومان
در نتیجه:
موجودی پایان دوره = 21 میلیون تومان
مزایای روش FIFO
یکی از مهمترین مزایای FIFO سادگی و قابلدرک بودن آن است. این روش همچنین در بسیاری از کسبوکارها با جریان واقعی کالا مطابقت دارد.
برای مثال در فروشگاههای مواد غذایی، داروخانهها و کسبوکارهایی که محصولات دارای تاریخ انقضا دارند، معمولاً کالاهایی که زودتر وارد انبار شدهاند باید زودتر فروخته شوند.
از دیگر مزایای FIFO میتوان به موارد زیر اشاره کرد:
محاسبه نسبتاً ساده
تطابق مناسب با گردش واقعی بسیاری از کالاها
نزدیکتر بودن ارزش موجودی پایان دوره به قیمتهای جدید
کاربرد گسترده در حسابداری موجودی
مناسب بودن برای کالاهای فاسدشدنی یا دارای تاریخ مصرف
براساس استاندارد IAS 2، برای موجودیهای قابل تعویض، روش FIFO یکی از روشهای مجاز تعیین بهای موجودی محسوب میشود.
معایب روش FIFO
FIFO در کنار مزایای خود محدودیتهایی نیز دارد.
در دورههایی که قیمت کالاها بهطور مداوم افزایش پیدا میکند، کالاهای قدیمیتر با قیمت پایینتری در بهای تمامشده فروش قرار میگیرند. در نتیجه ممکن است سود حسابداری شرکت بیشتر نشان داده شود.
بنابراین در شرایط تورمی، تفاوت میان قیمت خریدهای قدیمی و قیمتهای جدید میتواند تأثیر قابل توجهی بر سود گزارششده داشته باشد.
روش میانگین موزون چیست؟
روش میانگین موزون یا Weighted Average یکی دیگر از روشهای رایج قیمتگذاری موجودی است.
در این روش به جای اینکه مشخص کنیم دقیقاً کدام خرید فروخته شده است، میانگین قیمت کالاهای موجود محاسبه میشود.
سپس این میانگین برای تعیین بهای تمامشده کالای فروشرفته و موجودی پایان دوره مورد استفاده قرار میگیرد.
فرمول میانگین موزون موجودی
برای محاسبه میانگین موزون میتوان از رابطه زیر استفاده کرد:
میانگین موزون هر واحد = ارزش کل کالاهای موجود ÷ تعداد کل کالاهای موجود
مثال روش میانگین موزون
از همان مثال قبلی استفاده میکنیم:
100 کالا × 100 هزار تومان = 10 میلیون تومان
100 کالا × 120 هزار تومان = 12 میلیون تومان
100 کالا × 150 هزار تومان = 15 میلیون تومان
بنابراین ارزش کل کالاها برابر است با:
37 میلیون تومان
تعداد کل کالاها نیز:
300 عدد
خواهد بود.
در نتیجه میانگین قیمت هر کالا برابر است با:
37,000,000 ÷ 300 = حدود 123,333 تومان
اگر شرکت 150 کالا بفروشد:
150 × 123,333 = حدود 18,500,000 تومان
بنابراین بهای تمامشده کالای فروشرفته تقریباً:
18.5 میلیون تومان
خواهد بود.
ارزش 150 کالای باقیمانده نیز تقریباً:
18.5 میلیون تومان
است.
IAS 2 روش میانگین موزون را نیز در کنار FIFO برای بسیاری از موجودیهای قابل تعویض به رسمیت میشناسد.
مزایای روش میانگین موزون
روش میانگین موزون بهویژه برای کسبوکارهایی مناسب است که تعداد زیادی کالای مشابه دارند و تشخیص اینکه هر واحد دقیقاً از کدام خرید مربوط بوده دشوار است.
مهمترین مزایای این روش عبارتاند از:
محاسبه منطقی برای کالاهای مشابه
کاهش اثر نوسانات شدید قیمت خرید
عدم نیاز به شناسایی هر واحد کالا
مناسب برای انبارهایی با تعداد زیادی کالای مشابه
ایجاد ثبات نسبی در بهای تمامشده
برای مثال یک فروشنده مواد اولیه، قطعات کوچک یا کالاهای مشابه ممکن است استفاده از میانگین موزون را سادهتر از دنبال کردن تکتک خریدها بداند.
معایب روش میانگین موزون
مهمترین محدودیت این روش آن است که قیمت واقعی آخرین خرید یا اولین خرید را نشان نمیدهد.
در واقع قیمتها با یکدیگر ترکیب شده و یک عدد میانگین ایجاد میکنند.
به همین دلیل در بازارهایی که قیمت کالا با سرعت زیادی تغییر میکند، میانگین موزون ممکن است نه قیمت قدیمی و نه قیمت روز موجودی را بهطور کامل منعکس کند.
روش LIFO چیست؟
LIFO مخفف عبارت Last In, First Out و به معنی «آخرین ورودی، اولین خروجی» است.
در این روش فرض میشود آخرین کالاهایی که خریداری شدهاند، زودتر فروخته میشوند.
یعنی برخلاف FIFO، جدیدترین قیمت خرید ابتدا وارد محاسبه بهای تمامشده میشود.
مثال روش LIFO
دوباره همان خریدها را در نظر بگیریم:
100 عدد با قیمت 100 هزار تومان
100 عدد با قیمت 120 هزار تومان
100 عدد با قیمت 150 هزار تومان
اگر 150 عدد کالا فروخته شود، در روش LIFO ابتدا 100 کالای آخر محاسبه میشود:
100 × 150,000 = 15,000,000 تومان
سپس 50 عدد از خرید دوم:
50 × 120,000 = 6,000,000 تومان
بنابراین:
بهای تمامشده کالای فروشرفته = 21 میلیون تومان
موجودی پایان دوره شامل:
100 عدد از خرید اول
50 عدد از خرید دوم
است.
در نتیجه:
100 × 100,000 = 10,000,000 تومان
50 × 120,000 = 6,000,000 تومان
پس:
موجودی پایان دوره = 16 میلیون تومان
آیا روش LIFO مجاز است؟
این موضوع به استاندارد حسابداری مورد استفاده بستگی دارد.
براساس استاندارد بینالمللی IAS 2 Inventories، برای موجودیهای قابل تعویض از FIFO یا میانگین موزون استفاده میشود و روش LIFO در IFRS پذیرفته نیست. IASB این روش را از IAS 2 حذف کرده است.
بنابراین هنگام انتخاب روش قیمتگذاری موجودی، علاوه بر مسائل مدیریتی باید استانداردهای حسابداری و مقررات قابل اجرا برای شرکت نیز بررسی شوند.
تفاوت FIFO، LIFO و میانگین موزون
برای درک بهتر تفاوت این سه روش، نتیجه مثال قبلی را کنار یکدیگر قرار میدهیم.
در این مثال شرکت 300 کالا به ارزش مجموع 37 میلیون تومان خریداری کرده و 150 کالا فروخته است.
روش | بهای تمامشده فروش | موجودی پایان دوره |
|---|---|---|
FIFO | 16 میلیون تومان | 21 میلیون تومان |
میانگین موزون | حدود 18.5 میلیون تومان | حدود 18.5 میلیون تومان |
LIFO | 21 میلیون تومان | 16 میلیون تومان |
این مثال بهخوبی نشان میدهد که انتخاب روش قیمتگذاری موجودی میتواند روی بهای تمامشده، ارزش موجودی و سود حسابداریتأثیر بگذارد.
FIFO بهتر است یا میانگین موزون؟
پاسخ واحدی برای همه کسبوکارها وجود ندارد.
انتخاب روش مناسب به نوع کالا، سیستم انبارداری، تعداد خریدها، نوسانات قیمت و استانداردهای حسابداری شرکت بستگی دارد.
FIFO معمولاً زمانی کاربرد بیشتری دارد که ترتیب ورود و خروج کالا اهمیت داشته باشد.
برای مثال:
مواد غذایی
دارو
محصولات دارای تاریخ انقضا
برخی کالاهای مصرفی
در مقابل، میانگین موزون برای کالاهایی مناسب است که واحدهای آنها بسیار شبیه یکدیگر هستند.
برای مثال:
مواد اولیه
پیچ و مهره
فلزات
مواد شیمیایی مشابه
محصولات تولید انبوه و قابل تعویض
تفاوت FIFO و میانگین موزون در شرایط تورمی
یکی از مهمترین تفاوتهای روشهای قیمتگذاری موجودی در دورههایی دیده میشود که قیمت کالاها مرتب افزایش پیدا میکند.
در چنین شرایطی، FIFO معمولاً کالاهای قدیمی و ارزانتر را زودتر وارد بهای تمامشده میکند.
در نتیجه، با فرض ثابت بودن سایر عوامل:
بهای تمامشده کمتر → سود حسابداری بیشتر
در مقابل، میانگین موزون اثر قیمتهای قدیمی و جدید را با یکدیگر ترکیب میکند و معمولاً نتیجهای بین قیمت خریدهای قدیمی و جدید ایجاد خواهد کرد.
LIFO نیز در شرایط افزایش قیمت، جدیدترین و معمولاً گرانترین موجودی را ابتدا وارد بهای تمامشده میکند؛ بنابراین در مثالهای ساده تورمی میتواند بهای تمامشده بیشتری نسبت به FIFO ایجاد کند.
البته اثر واقعی هر روش به الگوی خرید، فروش و تغییر قیمت کالا بستگی دارد و نمیتوان بدون بررسی اطلاعات واقعی شرکت نتیجه یکسانی برای همه کسبوکارها در نظر گرفت.
تفاوت موجودی دائمی و ادواری در محاسبه میانگین
هنگام استفاده از روش میانگین باید به سیستم ثبت موجودی نیز توجه کرد.
در سیستم ادواری معمولاً میانگین بر مبنای اطلاعات دوره محاسبه میشود.
اما در سیستم دائمی ممکن است پس از هر خرید، میانگین جدیدی برای موجودی کالا به دست آید. به این روش گاهی میانگین متحرک نیز گفته میشود.
برای مثال اگر یک شرکت امروز کالا را با قیمت 100 هزار تومان و فردا همان کالا را با قیمت 130 هزار تومان خریداری کند، میانگین جدید براساس تعداد و ارزش کالاهای موجود محاسبه خواهد شد.
روش قیمتگذاری موجودی چه تأثیری بر سود دارد؟
یکی از دلایل اهمیت روشهای قیمتگذاری موجودی این است که انتخاب روش میتواند مستقیماً بر بهای تمامشده کالای فروشرفته اثر بگذارد.
رابطه ساده سود ناخالص عبارت است از:
فروش - بهای تمامشده کالای فروشرفته = سود ناخالص
بنابراین اگر روش حسابداری باعث افزایش بهای تمامشده شود، با فرض ثابت بودن فروش و سایر عوامل، سود ناخالص کاهش پیدا خواهد کرد.
برعکس، اگر بهای تمامشده کمتر باشد، سود ناخالص بیشتر گزارش میشود.
به همین دلیل انتخاب روش مناسب موجودی تنها یک موضوع مربوط به انبار نیست و میتواند صورتهای مالی شرکت را نیز تحت تأثیر قرار دهد.
چه کسبوکارهایی بیشتر به قیمتگذاری موجودی نیاز دارند؟
تقریباً هر کسبوکاری که کالای فیزیکی خریداری، تولید یا نگهداری میکند با مفهوم قیمتگذاری موجودی سروکار دارد.
از جمله:
فروشگاههای خردهفروشی
شرکتهای تولیدی
عمدهفروشیها
فروشگاههای اینترنتی
شرکتهای پخش
کارخانهها
داروخانهها
فروشگاههای مواد غذایی
واردکنندگان کالا
فروشندگان قطعات
هرچه تعداد کالاها، دفعات خرید و تغییر قیمت بیشتر باشد، اهمیت انتخاب و اجرای صحیح روش قیمتگذاری موجودی نیز بیشتر میشود.
کدام روش قیمتگذاری موجودی مناسبتر است؟
برای انتخاب روش مناسب باید چند عامل مهم بررسی شود:
نوع کالا: آیا کالا دارای تاریخ انقضا است یا واحدهای آن کاملاً مشابه هستند؟
نوسان قیمت: قیمت خرید کالا چقدر تغییر میکند؟
روش گردش کالا: آیا واقعاً کالاهای قدیمیتر زودتر فروخته میشوند؟
سیستم حسابداری: نرمافزار حسابداری و انبارداری شرکت از چه روشهایی پشتیبانی میکند؟
استاندارد حسابداری: شرکت ملزم به رعایت چه استانداردها و مقرراتی است؟
هدف گزارشگری: صورتهای مالی شرکت باید براساس چه چارچوبی تهیه شوند؟
در بسیاری از موارد، FIFO و میانگین موزون از شناختهشدهترین گزینههای قابل استفاده هستند؛ اما انتخاب نهایی باید با استاندارد حسابداری قابل اعمال بر واحد تجاری نیز هماهنگ باشد.
جمعبندی؛ تفاوت FIFO، میانگین موزون و LIFO چیست؟
FIFO، میانگین موزون و LIFO سه روش شناختهشده برای تعیین بهای موجودی و بهای تمامشده کالای فروشرفته هستند.
در FIFO فرض میشود کالاهایی که زودتر وارد انبار شدهاند، زودتر خارج میشوند.
در میانگین موزون قیمت تمام کالاهای مشابه با توجه به تعداد و ارزش آنها میانگینگیری شده و یک بهای متوسط برای هر واحد محاسبه میشود.
در LIFO فرض بر این است که آخرین کالاهای واردشده، ابتدا از موجودی خارج میشوند.
انتخاب میان این روشها میتواند ارزش موجودی، بهای تمامشده و سود گزارششده شرکت را تغییر دهد. همچنین باید توجه داشت که طبق IAS 2، برای موجودیهای قابل تعویض FIFO و میانگین موزون از فرمولهای پذیرفتهشده هستند و LIFO در IFRS مجاز نیست.
سوالات متداول درباره روشهای قیمتگذاری موجودی
۱. روش FIFO چیست؟
FIFO به معنی «اولین ورودی، اولین خروجی» است. در این روش فرض میشود کالاهایی که زودتر خریداری یا وارد انبار شدهاند، زودتر نیز فروخته یا مصرف میشوند.
۲. میانگین موزون موجودی چگونه محاسبه میشود؟
برای محاسبه میانگین موزون، ارزش کل موجودی کالا بر تعداد کل واحدهای موجود تقسیم میشود. عدد حاصل، متوسط بهای هر واحد کالا را نشان میدهد.
۳. تفاوت FIFO و LIFO چیست؟
در FIFO قدیمیترین کالاها ابتدا فروختهشده در نظر گرفته میشوند، اما در LIFO آخرین کالاهای خریداریشده ابتدا وارد بهای تمامشده فروش میشوند.
۴. FIFO بهتر است یا میانگین موزون؟
انتخاب روش مناسب به نوع کالا، نحوه گردش موجودی، تغییرات قیمت و استاندارد حسابداری شرکت بستگی دارد. FIFO برای بسیاری از کالاهایی که ترتیب ورود و خروج اهمیت دارد کاربردی است، در حالی که میانگین موزون برای حجم زیادی از کالاهای مشابه میتواند سادهتر باشد.
۵. آیا استفاده از LIFO در IFRS مجاز است؟
خیر. IAS 2 برای موجودیهای قابل تعویض FIFO یا میانگین موزون را مطرح میکند و LIFO در استانداردهای IFRS پذیرفته نیست.
عنوان سئو (SEO Title):
روشهای قیمتگذاری موجودی؛ FIFO، میانگین موزون و LIFO
عنوان جایگزین پیشنهادی:
FIFO، LIFO و میانگین موزون چیست؟ آموزش ساده قیمتگذاری موجودی
متا دیسکریپشن:
با روشهای قیمتگذاری موجودی شامل FIFO، میانگین موزون و LIFO آشنا شوید. تفاوت روشها، فرمول محاسبه، مثال عددی و تأثیر هر روش بر بهای تمامشده و سود را ساده توضیح دادهایم.
کلمه کلیدی اصلی:
روشهای قیمتگذاری موجودی
کلمات کلیدی مرتبط:
FIFO چیست، LIFO چیست، میانگین موزون چیست، روش FIFO، روش LIFO، روش میانگین موزون، قیمتگذاری موجودی کالا، محاسبه موجودی کالا، بهای تمام شده موجودی، محاسبه FIFO، محاسبه میانگین موزون، تفاوت FIFO و LIFO، تفاوت FIFO و میانگین موزون، حسابداری موجودی کالا، روشهای ارزیابی موجودی
اسلاگ پیشنهادی:inventory-valuation-methods-fifo-lifo-weighted-average
عبارات کلیدی مکمل برای سئو:
روش محاسبه موجودی کالا، مثال FIFO در حسابداری، فرمول میانگین موزون موجودی، انواع روشهای قیمتگذاری کالا، بهای تمامشده کالای فروشرفته، روش ارزیابی موجودی کالا