حسابداری مرجوعی کالا و مدیریت انبار
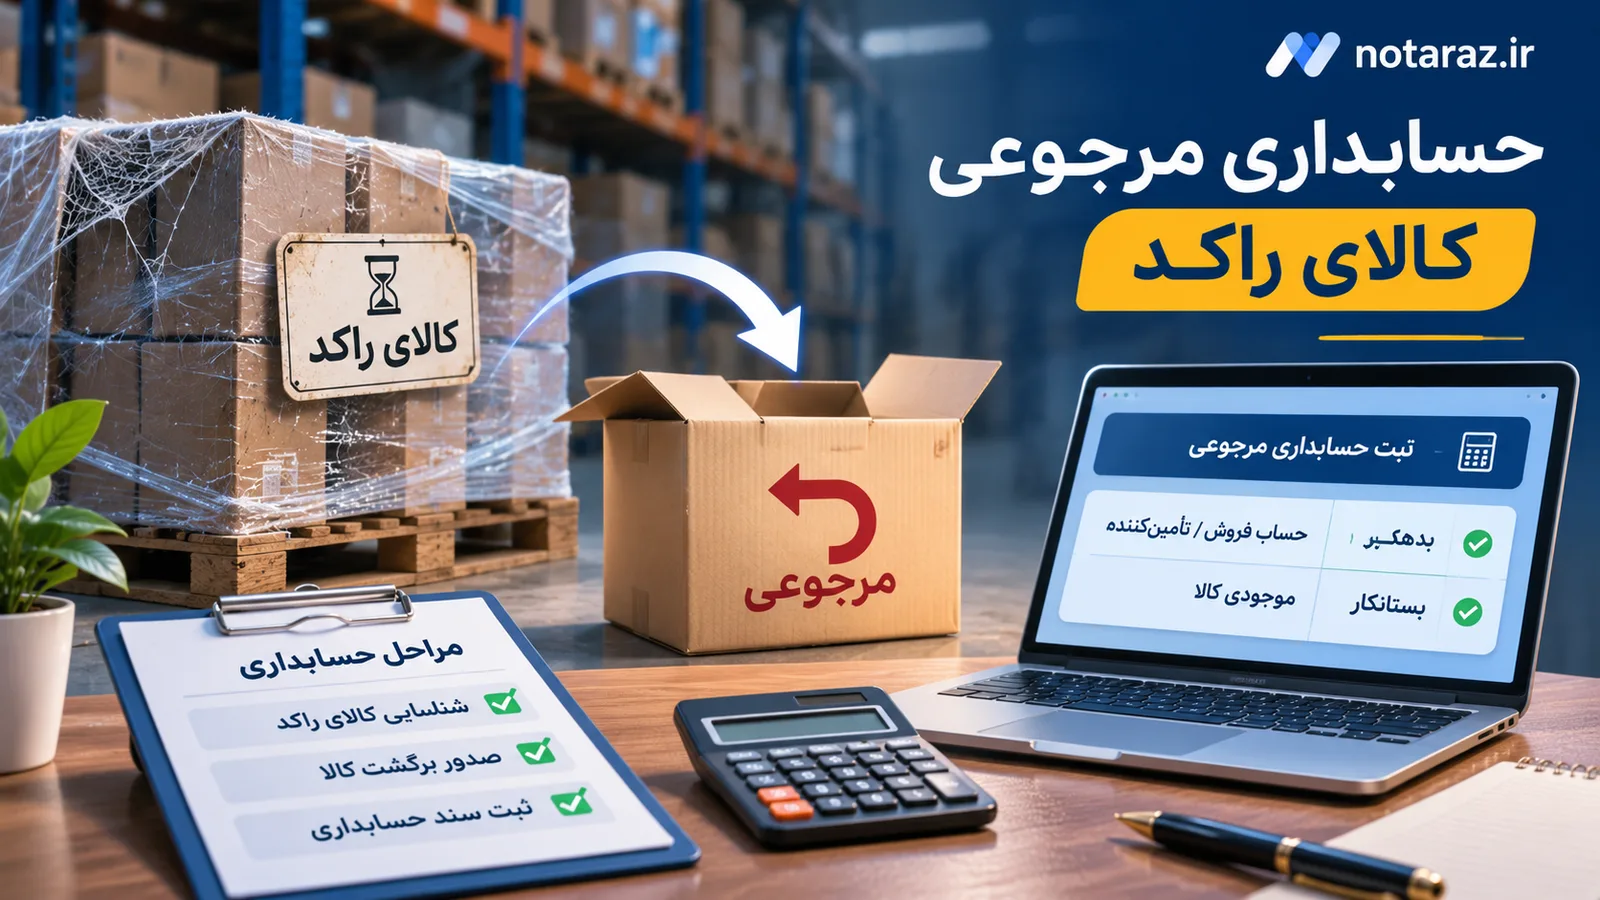
مدیریت موجودی مواد و کالا یکی از ارکان اصلی در حسابداری هر کسبوکاری است. انباشت اقلام کمگردش یا راکد میتواند سرمایه در گردش شرکت را بلوکه کند و هزینههای نگهداری انبار را افزایش دهد. برای تصمیمگیری درست درباره این اقلام، استفاده از ابزارهای نوین مانند فناوریهای هوش مصنوعی مورد توجه قرار گرفته است. با این حال، تصمیمگیری درباره بازگرداندن کالا به تأمینکننده نیازمند بررسی دقیق دفاتر مالی، استانداردهای حسابداری و توافقهای تجاری است تا خطاهای مالی رخ ندهد.
هنگامی که صحبت از کنترل موجودی میشود، ابزارهای مختلفی به یاری حسابداران میآیند. برای مثال، استفاده از امکانات پیشرفته در امکانات نوتراز یا بهرهگیری از راهنماییهای مرتبط با مدیریت چند انبار در نرمافزار حسابداری میتواند دید روشنی از وضعیت موجودی انبارها به مدیران مالی بدهد. پیش از اتخاذ هر تصمیم قطعی برای مرجوع کردن اقلام راکد، لازم است آثار حقوقی و مالیاتی آن به دقت سنجیده شود.
نقش فناوریهای نوین و عامل هوش مصنوعی در انبارداری
در تاریخ ۲۶ اکتبر ۲۰۲۶، شرکت SAP در گزارش نوآوریهای هوش مصنوعی خود از عاملی به نام Return Goods to Supplier Agent در مجموعه Receiving Assistant رونمایی کرد. این فناوری برای کمک به واحدهای انبارداری و لجستیک طراحی شده است تا روند شناسایی و بازگرداندن اقلام را سادهتر کند. با وجود این پیشرفتها، دسترسی به عامل هوش مصنوعی مرجوعی کالا در سامانه SAP برای مشتریان واجد شرایط برنامه دسترسی زودهنگام محدود است و همه کاربران به آن دسترسی همگانی ندارند.
استفاده از فناوریهای هوش مصنوعی در امور مالی و انبارداری موضوعی جذاب است. همانطور که در مطالب مربوط به هوش مصنوعی در حسابداری؛ کاربردها، ابزارها و آینده AI بررسی شده است، این فناوری میتواند فرآیندهای زمانبر را خودکار کند. با این حال، خروجیهای این ابزارها همیشه به معنای یک تراکنش قطعی حسابداری نیستند و نیازمند بررسی انسانی و تطبیق با اسناد قانونی و مدارک مثبته شرکت خواهند بود.
سناریوی فرضی بررسی اقلام کمگردش و راکد
برای درک بهتر آثار مالی مرجوعی کالا، یک سناریوی فرضی را در نظر بگیرید. در این سناریو، شرکتی ۱۰۰ واحد کالای کمگردش در انبار خود دارد که ارزش دفتری هر واحد ۴ میلیون ریال و جمع کل ارزش دفتری آن ۴۰۰ میلیون ریال است. این اقلام مدتهاست که در انبار ماندهاند و هیچ فروشی را ثبت نکردهاند. وجود چنین اقلام راکدی تأثیر مستقیمی بر سود و زیان و صورتهای مالی میگذارد که بررسی دقیق آنها در ۸ گزارش مالی ماهانه که هر صاحب کسبوکار باید ببیند به مدیران توصیه شده است.
حال فرض کنید پیشنهاد اولیه هوش مصنوعی برای این سناریو، بازگرداندن ۶۰ واحد از این کالاها به تأمینکننده باشد. در این پیشنهاد، بهای دفتری اقلام خارجشده معادل ۲۴۰ میلیون ریال محاسبه شده است، در حالی که اعتبار توافقی پیشنهادی برای این ۶۰ واحد مبلغ ۲۱۰ میلیون ریال در نظر گرفته شده است. این تفاوت میان بهای دفتری و اعتبار توافقی، پیامدهای حسابداری مهمی به همراه دارد که حسابدار باید آنها را در دفاتر ثبت کند.
چرا پیشنهاد هوش مصنوعی طلب قطعی نیست؟
یکی از پرسشهای کلیدی صاحبان کسبوکار این است که چرا نباید پیشنهادهای سیستمهای هوش مصنوعی را به عنوان یک طلب قطعی و نهایی در دفاتر ثبت کرد؟ واقعیت این است که عامل هوش مصنوعی صرفاً بر اساس الگوریتمها و دادههای موجود پیشنهاد بازگرداندن کالا و مبلغ اعتبار توافقی (مانند همان اعتبار ۲۱۰ میلیون ریالی در برابر بهای دفتری ۲۴۰ میلیون ریالی) را ارائه میدهد. این پیشنهاد تا زمانی که توسط تأمینکننده تأیید نشود، صورتحساب اصلاحی صادر نگردد و شرایط قرارداد تجاری بازنگری نشود، به عنوان طلب قطعی قابل شناسایی نیست.
از دیدگاه حقوقی، ارسال کالا به تأمینکننده بدون توافق مکتوب بر سر مبلغ اعتبار یا تخفیف، میتواند ریسکهای حقوقی ایجاد کند. همچنین، تفاوت میان بهای دفتری ثبتشده در دفاتر و ارزش بازیافتنی یا اعتبار اعطایی از سوی فروشنده، نیازمند شناسایی زیان کاهش ارزش یا تخفیف خرید است. حسابداران باید مراقب باشند که ثبت اینگونه رویدادها حتماً بر اساس مدارک معتبر و تأییدیه رسمی طرف مقابل انجام گیرد، نه صرفاً بر اساس خروجی اولیه ابزارهای خودکار.
مبانی استانداردهای حسابداری برای ارزیابی موجودی
در حسابداری اصولی، ارزیابی موجودی مواد و کالا تابع قوانین و استانداردهای مشخصی است. استاندارد حسابداری شماره ۸ ایران و استاندارد بینالمللی IAS 2 بر سنجش موجودی مواد و کالا بر اساس اقل بهای تمامشده و خالص ارزش فروش تأکید دارند. این اصل بنیادین به این معناست که اگر ارزش خالص فروش کالایی (بهویژه کالاهای راکد یا کمگردش) کمتر از بهای تمامشده دفتری آنها باشد، شرکت ملزم به تعدیل ارزش موجودی و شناسایی کاهش ارزش است.
هنگامی که بخشی از کالاهای راکد با قیمتی کمتر از بهای دفتری مرجوع میشوند یا اعتبار کمتری بابت آنها در نظر گرفته میشود، این مابهالتفاوت در انطباق با استانداردهای حسابداری باید به عنوان زیان کاهش ارزش موجودی یا تفاوت در بازگرداندن کالا ثبت شود. آشنایی با نحوه تعیین بهای تمامشده و محاسبات دقیق آن که در مقاله قیمت تمامشده چیست و چگونه محاسبه میشود؟ آموزش با مثال آمده است، به حسابداران کمک میکند تا در مواجهه با چنین سناریوهایی، ثبتهای درستی در دفاتر مالی انجام دهند و گزارشهای شفافی به مدیریت ارائه کنند.
جمعبندی
مدیریت کالاهای راکد و تصمیمگیری درباره مرجوع کردن آنها به تأمینکننده، فرآیندی حساس است که همزمان به دقت حسابداری، آگاهی از استانداردهای موجودی و تحلیل دقیق پیشنهادهای سیستمهای هوش مصنوعی نیاز دارد. پیشنهادهای ارائهشده توسط ابزارهای هوش مصنوعی صرفاً نقطهشروعی برای تحلیلهای مدیریتی هستند و تا زمان تأیید نهایی تأمینکننده و تطبیق با استانداردهای حسابداری، طلب قطعی محسوب نمیشوند. خواننده و حسابدار کسبوکار باید با بررسی دقیق بهای دفتری، ارزش خالص فروش و مقررات مالیاتی، تصمیمات آگاهانهای اتخاذ کنند.