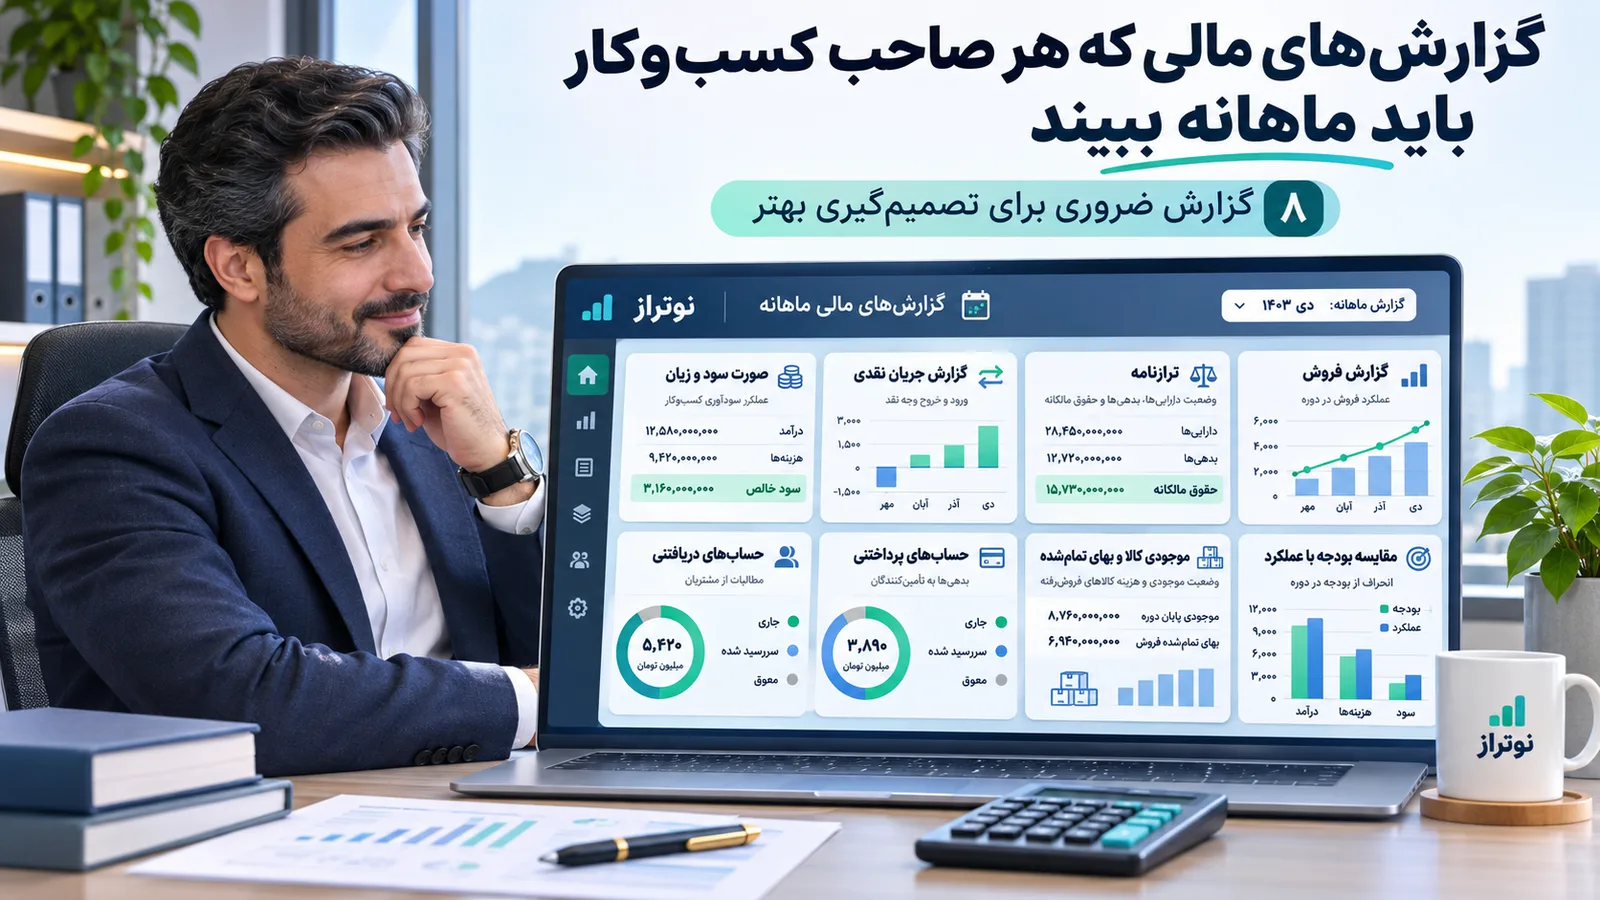
۸ گزارش مالی ماهانه که هر صاحب کسبوکار باید ببیند
فروش کسبوکارتان خوب است، سفارشهای جدید میگیرید و مشتریان بیشتری پیدا کردهاید؛ اما وقتی زمان پرداخت حقوق کارکنان یا تسویه با تأمینکنندگان میرسد، موجودی حساب بانکی کمتر از چیزی است که انتظار داشتید. چرا؟
پاسخ این سؤال معمولاً در گزارشهای مالی ماهانه پنهان شده است.
بسیاری از صاحبان کسبوکار فقط میزان فروش یا موجودی حساب بانکی را بررسی میکنند. درحالیکه فروش بالا همیشه به معنای سودآوری نیست و سودآوری هم لزوماً به معنی داشتن پول نقد کافی برای پرداخت هزینهها نیست.
برای مدیریت مالی کسبوکار، لازم نیست حسابدار حرفهای باشید؛ اما باید بدانید هر ماه کدام گزارشها را بررسی کنید و از اعداد آنها چه نتیجهای بگیرید.
۸ گزارش مالی مهم که هر صاحب کسبوکار باید ماهانه بررسی کند عبارتاند از: صورت سود و زیان، جریان وجوه نقد، ترازنامه، گزارش فروش، حسابهای دریافتنی، حسابهای پرداختنی، موجودی و بهای تمامشده و گزارش مقایسه بودجه با عملکرد واقعی.
در این راهنمای نوتراز، هر گزارش را به زبان ساده معرفی میکنیم، کاربرد آن را توضیح میدهیم و با مثال نشان میدهیم چگونه میتوانید بر اساس اطلاعات مالی تصمیمهای بهتری بگیرید.
چرا بررسی گزارشهای مالی ماهانه برای کسبوکارها ضروری است؟
گزارش مالی فقط مجموعهای از اعداد و جدولها نیست. هر گزارش به شما کمک میکند بخشی از وضعیت کسبوکارتان را بهتر بشناسید.
برای مثال، ممکن است فروش ماه جاری نسبت به ماه قبل ۳۰ درصد رشد کرده باشد، اما همزمان هزینه خرید کالا ۴۰ درصد افزایش یافته باشد. در چنین شرایطی، رشد فروش الزاماً به معنای رشد سود نیست.
از طرف دیگر، ممکن است کسبوکار سودآور باشد، اما مشتریان بدهی خود را بهموقع پرداخت نکنند و شرکت برای پرداخت هزینههای جاری با کمبود نقدینگی مواجه شود.
بررسی منظم گزارشهای مالی به شما کمک میکند:
وضعیت واقعی سودآوری را بشناسید.
کمبود نقدینگی را پیش از تبدیلشدن به بحران تشخیص دهید.
هزینههای اضافی و غیرضروری را شناسایی کنید.
بدهیهای مشتریان و سررسید تعهدات را کنترل کنید.
درباره قیمتگذاری، خرید کالا و توسعه کسبوکار آگاهانهتر تصمیم بگیرید.
بهترین روش این است که گزارشهای مالی هر ماه را با ماه قبل، دوره مشابه سال گذشته و در صورت وجود، بودجه برنامهریزیشده مقایسه کنید.
جدول خلاصه ۸ گزارش مالی ضروری برای صاحبان کسبوکار
گزارش مالی | مهمترین سؤالی که پاسخ میدهد |
|---|---|
صورت سود و زیان | این ماه واقعاً چقدر سود کردیم؟ |
جریان وجوه نقد | پول از کجا وارد و در کجا خرج شد؟ |
ترازنامه | چقدر دارایی و بدهی داریم؟ |
گزارش فروش | کدام محصولات و مشتریان فروش بیشتری دارند؟ |
حسابهای دریافتنی | چه کسانی به ما بدهکارند و چه زمانی پرداخت میکنند؟ |
حسابهای پرداختنی | چه مبلغی باید به دیگران بپردازیم؟ |
موجودی و بهای تمامشده | چه مقدار سرمایه در کالاها قرار دارد و فروش آنها چقدر هزینه دارد؟ |
بودجه در برابر عملکرد واقعی | آیا مطابق برنامه مالی پیش میرویم؟ |
حالا هرکدام را دقیقتر بررسی کنیم.
۱. گزارش سود و زیان ماهانه؛ آیا کسبوکار واقعاً سودآور است؟
یکی از مهمترین گزارشهای مالی ماهانه، صورت سود و زیان (Income Statement) است.
این گزارش نشان میدهد یک کسبوکار در طول یک ماه چه میزان درآمد شناسایی کرده، چه هزینههایی داشته و در نهایت به سود یا زیان رسیده است.
صورت سود و زیان معمولاً شامل درآمد فروش، بهای تمامشده، سود ناخالص، هزینههای عملیاتی، هزینههای مالی و سود یا زیان خالص است.
مثال محاسبه سود و زیان یک فروشگاه
فرض کنید یک فروشگاه در پایان ماه گزارش زیر را تهیه کرده است:
شرح | مبلغ (میلیون تومان) |
|---|---|
فروش خالص | ۳۰۰ |
بهای تمامشده کالای فروشرفته | ۲۱۰ |
سود ناخالص | ۹۰ |
هزینههای عملیاتی | ۵۵ |
سود عملیاتی | ۳۵ |
هزینههای مالی | ۵ |
سود قبل از مالیات | ۳۰ |
هزینه مالیات بر درآمد | ۶ |
سود خالص | ۲۴ |
اعداد این مثال فرضی هستند و مبلغ مالیات، نرخ قانونی مشخصی را نشان نمیدهد.
در این مثال، فروشگاه ۳۰۰ میلیون تومان فروش خالص داشته، اما سود نهایی آن فقط ۲۴ میلیون تومان است.
حاشیه سود خالص فروشگاه برابر است با:
حاشیه سود خالص = (سود خالص ÷ فروش خالص) × ۱۰۰
۲۴ ÷ ۳۰۰ × ۱۰۰ = ۸ درصد
یعنی از هر ۱۰۰ تومان فروش خالص، ۸ تومان به سود خالص تبدیل شده است.
هنگام بررسی گزارش سود و زیان به چه نکاتی توجه کنیم؟
فقط به عدد سود خالص نگاه نکنید. تغییرات سود ناخالص، هزینههای عملیاتی و حاشیه سود را هم بررسی کنید.
اگر فروش افزایش یافته اما حاشیه سود کاهش پیدا کرده است، احتمال دارد بهای تمامشده، تخفیفها یا سایر هزینهها رشد کرده باشند.
برای یادگیری دقیقتر این گزارش، مقاله صورت سود و زیان را چطور بخوانیم؟ را مطالعه کنید.
همچنین در مقاله تفاوت سود ناخالص و سود خالص نحوه محاسبه این شاخصها با مثال توضیح داده شده است.
۲. گزارش جریان وجوه نقد؛ چرا با وجود سود، پول نداریم؟
اگر قرار باشد در کنار صورت سود و زیان فقط یک گزارش دیگر را جدی بگیرید، گزارش جریان وجوه نقد انتخاب بسیار مهمی است.
صورت جریان وجوه نقد (Cash Flow Statement) نشان میدهد در یک دوره مشخص چه مقدار پول وارد کسبوکار شده و چه مقدار از آن خارج شده است.
تفاوت مهمی بین سود حسابداری و جریان نقدی وجود دارد.
برای مثال، اگر ۱۰۰ میلیون تومان کالا را بهصورت نسیه بفروشید و شرایط شناسایی درآمد برقرار باشد، درآمد فروش ثبت میشود؛ حتی اگر هنوز پولی از مشتری دریافت نکرده باشید.
اما تا زمان وصول وجه، این معامله لزوماً باعث افزایش موجودی نقد نمیشود.
سه بخش اصلی صورت جریان وجوه نقد
فعالیتهای عملیاتی: دریافت وجه از مشتریان و پرداختهای نقدی مرتبط با فعالیت روزمره کسبوکار.
فعالیتهای سرمایهگذاری: خرید و فروش تجهیزات و سایر سرمایهگذاریهای مرتبط.
فعالیتهای تأمین مالی: دریافت و بازپرداخت اصل تسهیلات و سایر جریانهای مرتبط با تأمین مالی.
مثال گزارش جریان نقدی ماهانه
فرض کنید یک شرکت در ابتدای ماه ۷۰ میلیون تومان موجودی نقد داشته است.
در طول ماه، مجموع دریافتهای نقدی آن ۲۲۰ میلیون تومان و مجموع پرداختهای نقدی ۲۵۰ میلیون تومان بوده است.
جریان نقدی خالص ماه:
۲۲۰ − ۲۵۰ = منفی ۳۰ میلیون تومان
موجودی نقد پایان ماه:
۷۰ − ۳۰ = ۴۰ میلیون تومان
حتی اگر این شرکت در صورت سود و زیان، سود خالص مثبتی ثبت کرده باشد، موجودی نقد آن در این ماه ۳۰ میلیون تومان کاهش یافته است.
این وضعیت ممکن است به دلیل وصولنشدن مطالبات، خرید موجودی کالا، تسویه بدهیهای قبلی یا خرید تجهیزات ایجاد شده باشد.
نکته مدیریتی: اگر جریان نقدی عملیاتی کسبوکار برای چند دوره متوالی منفی است، باید دلیل آن را بررسی کنید. سود حسابداری بهتنهایی تضمین نمیکند که پول کافی برای پرداخت تعهدات وجود داشته باشد.
برای آشنایی بیشتر با کنترل و پیشبینی نقدینگی، پیشنهاد میکنیم مقاله مدیریت جریان نقدی برای کسبوکارهای کوچک را بخوانید.
۳. ترازنامه ماهانه؛ تصویر داراییها و بدهیهای کسبوکار
ترازنامه یا صورت وضعیت مالی (Balance Sheet) نشان میدهد کسبوکار در پایان یک تاریخ مشخص چه داراییهایی دارد، چقدر بدهکار است و حقوق مالکانه آن چه میزان است.
برخلاف صورت سود و زیان که عملکرد یک دوره را نمایش میدهد، ترازنامه وضعیت مالی را در یک مقطع مشخص، مثلاً پایان ماه، نشان میدهد.
معادله اصلی ترازنامه عبارت است از:
داراییها = بدهیها + حقوق مالکانه
برای مثال، اگر مجموع داراییهای یک شرکت ۸۰۰ میلیون تومان و بدهیهای آن ۳۰۰ میلیون تومان باشد، حقوق مالکانه برابر با ۵۰۰ میلیون تومان خواهد بود.
کدام بخشهای ترازنامه را ماهانه بررسی کنیم؟
موجودی نقد و بانک: آیا منابع نقدی کافی برای هزینههای روزمره داریم؟
حسابهای دریافتنی: چه مقدار از داراییهای شرکت به طلب از مشتریان تبدیل شده است؟
موجودی کالا: چه میزان از منابع مالی کسبوکار در انبار قرار دارد؟
بدهیهای جاری: چه مقدار از تعهدات باید در کوتاهمدت تسویه شوند؟
سرمایه در گردش: آیا داراییهای جاری از بدهیهای جاری بیشتر هستند؟
فرمول سرمایه در گردش خالص:
سرمایه در گردش خالص = داراییهای جاری − بدهیهای جاری
مثبتبودن این عدد معمولاً نشانهای از بیشتر بودن داراییهای جاری نسبت به تعهدات جاری است؛ اما بهتنهایی کافی نیست. چون ممکن است بخش زیادی از داراییها به مطالبات دیروصول یا موجودی کمفروش اختصاص داشته باشد.
برای بررسی دقیقتر اجزای این گزارش، مقاله ترازنامه چیست و چه چیزی درباره کسبوکار میگوید؟ را بخوانید.
۴. گزارش فروش ماهانه؛ کدام محصولات و مشتریان ارزش بیشتری ایجاد میکنند؟
بررسی مجموع فروش ضروری است، اما کافی نیست.
گزارش فروش ماهانه به مدیر کمک میکند بفهمد درآمد کسبوکار از چه محصولاتی، چه مشتریانی و چه کانالهایی ایجاد شده است.
این گزارش میتواند فروش را بر اساس محصول، گروه کالا، مشتری، شعبه، فروشنده یا بازه زمانی نمایش دهد.
چه اطلاعاتی را در گزارش فروش بررسی کنیم؟
رشد فروش: فروش خالص این ماه در مقایسه با ماه قبل یا دوره مشابه سال گذشته چقدر تغییر کرده است؟
فرمول نرخ رشد فروش:
نرخ رشد فروش = ((فروش دوره جاری − فروش دوره قبل) ÷ فروش دوره قبل) × ۱۰۰
برای مثال، اگر فروش خالص از ۲۰۰ میلیون تومان به ۲۵۰ میلیون تومان برسد، رشد فروش برابر با ۲۵ درصد خواهد بود.
محصولات پرفروش: کدام کالاها بیشترین سهم را از مبلغ یا تعداد فروش دارند؟
محصولات سودآور: آیا کالاهای پرفروش، حاشیه سود مناسبی هم دارند؟
میزان مرجوعی و تخفیف: چه مقدار از فروش اولیه به دلیل برگشت کالا یا تخفیف کاهش یافته است؟
مشتریان کلیدی: چه سهمی از درآمد از تعداد محدودی مشتری به دست میآید؟
توجه داشته باشید پرفروشترین محصول الزاماً سودآورترین محصول نیست. ممکن است کالایی فروش بالایی داشته باشد، اما به دلیل هزینه تأمین زیاد یا تخفیفهای سنگین، سود کمی ایجاد کند.
به همین دلیل، بهتر است گزارش فروش را در کنار گزارش سودآوری محصولات بررسی کنید.
۵. گزارش حسابهای دریافتنی؛ چه مقدار پول نزد مشتریان مانده است؟
فروش نسیه در بسیاری از کسبوکارها رایج است. اما اگر مطالبات بهموقع وصول نشوند، حتی یک شرکت سودآور ممکن است با کمبود نقدینگی روبهرو شود.
گزارش حسابهای دریافتنی (Accounts Receivable) نشان میدهد چه مشتریانی به کسبوکار بدهکار هستند، مبلغ بدهی آنها چقدر است و موعد پرداخت چه زمانی بوده است.
یکی از کاربردیترین شکلهای این گزارش، جدول سنی مطالبات است.
نمونه جدول سنی مطالبات
وضعیت مطالبات | مبلغ (میلیون تومان) |
|---|---|
سررسیدنشده | ۸۰ |
۱ تا ۳۰ روز گذشته از سررسید | ۳۰ |
۳۱ تا ۶۰ روز گذشته از سررسید | ۱۵ |
بیش از ۶۰ روز گذشته از سررسید | ۲۵ |
مجموع مطالبات | ۱۵۰ |
در این مثال، ۷۰ میلیون تومان از مطالبات شرکت سررسید گذشته است و ۲۵ میلیون تومان بیش از ۶۰ روز تأخیر دارد.
این اطلاعات به مدیر کمک میکند پیگیری وصول را اولویتبندی کند و درباره فروش اعتباری جدید تصمیم بگیرد.
چه اقداماتی بر اساس گزارش مطالبات انجام دهیم؟
بهجای پیگیری یکسان همه مشتریان، ابتدا مشتریانی را بررسی کنید که مبلغ بدهی بالاتر، تأخیر طولانیتر یا سابقه بدحسابی بیشتری دارند.
همچنین شرایط پرداخت و سقف اعتبار مشتریان را متناسب با سابقه پرداخت آنها بازبینی کنید.
برای روشهای عملی وصول بدهی، مقاله وصول مطالبات؛ ۷ روش برای دریافت طلب از مشتریهای بدحساب راهنمای مفیدی است.
۶. گزارش حسابهای پرداختنی و سررسید چکها؛ چه تعهداتی در پیش داریم؟
همانقدر که باید بدانید چه کسانی به شما بدهکارند، لازم است بدانید خودتان چه مبلغی به دیگران بدهکار هستید.
گزارش حسابهای پرداختنی (Accounts Payable) بدهیهای کسبوکار به تأمینکنندگان و سایر طرفهای تجاری را مشخص میکند.
این گزارش بهتر است در کنار برنامه سررسید چکهای پرداختنی، اقساط تسهیلات، حقوق کارکنان، مالیات و سایر تعهدات بررسی شود.
مثال کاربردی
فرض کنید یک فروشگاه در ماه آینده تعهدات زیر را دارد:
نوع تعهد | مبلغ (میلیون تومان) |
|---|---|
پرداخت به تأمینکنندگان | ۱۲۰ |
حقوق و مزایای کارکنان | ۴۰ |
اجاره محل | ۲۰ |
اقساط تسهیلات | ۱۵ |
مجموع تعهدات | ۱۹۵ |
اگر مانده نقد موجود و دریافتهای قابل انتظار برای پوشش این مبلغ کافی نباشند، مدیر باید پیش از رسیدن سررسیدها برنامهریزی کند.
برای مثال، ممکن است لازم باشد وصول برخی مطالبات را تسریع کند، هزینههای غیرضروری را به تعویق بیندازد یا درباره شرایط پرداخت با تأمینکنندگان مذاکره کند.
در این گزارش، فقط مبلغ کل بدهی اهمیت ندارد؛ زمان سررسید هر تعهد نیز بسیار مهم است.
بهتر است فهرستی از تعهدات ۷، ۱۵ و ۳۰ روز آینده در اختیار داشته باشید تا پرداختها غافلگیرتان نکنند.
۷. گزارش موجودی کالا و بهای تمامشده؛ چه مقدار سرمایه در انبار خوابیده است؟
در کسبوکارهای فروشگاهی، بازرگانی و تولیدی، بخش مهمی از سرمایه ممکن است به موجودی کالا و مواد اولیه اختصاص داشته باشد.
گزارش موجودی کالا نشان میدهد چه کالاهایی در انبار دارید، ارزش ثبتشده آنها چقدر است و کدام اقلام گردش کمی دارند.
در کنار آن، گزارش بهای تمامشده مشخص میکند تهیه یا تولید کالاهای فروشرفته چقدر برای کسبوکار هزینه داشته است.
چرا این گزارش اهمیت دارد؟
فرض کنید فروشگاهی ۵۰۰ میلیون تومان موجودی کالا دارد، اما بخش قابلتوجهی از این موجودی ماههاست فروخته نشده است.
ممکن است در ظاهر دارایی زیادی در انبار وجود داشته باشد، اما این دارایی بهراحتی به پول نقد تبدیل نشود.
از طرف دیگر، اگر موجودی کالاهای پرتقاضا کمتر از نیاز باشد، فرصت فروش از دست میرود.
سه شاخص مهم موجودی کالا
موجودی کمگردش و راکد: کدام کالاها برای مدت طولانی فروش نداشتهاند؟
موجودی در آستانه اتمام: برای جلوگیری از توقف فروش، کدام کالاها باید دوباره سفارش داده شوند؟
بهای تمامشده کالای فروشرفته: هزینه کالاهایی که واقعاً در این دوره فروخته شدهاند چقدر بوده است؟
فرمول سادهشده بهای تمامشده کالای فروشرفته در کسبوکار بازرگانی:
بهای تمامشده کالای فروشرفته = موجودی ابتدای دوره + خالص خرید و مخارج قابل انتساب − موجودی پایان دوره
برای آشنایی با جزئیات این محاسبه و تفاوت آن در کسبوکارهای تولیدی، فروشگاهی و خدماتی، مقاله قیمت تمامشده چیست و چگونه محاسبه میشود؟ را مطالعه کنید.
در شرکتهای خدماتی که موجودی کالای قابلتوجهی ندارند، میتوان بهجای گزارش موجودی، گزارش هزینه و سودآوری هر پروژه یا خدمت را در اولویت قرار داد.
۸. گزارش بودجه در برابر عملکرد واقعی؛ آیا مطابق برنامه پیش میرویم؟
آخرین گزارش مهمی که هر صاحب کسبوکار باید ماهانه بررسی کند، گزارش مقایسه بودجه با عملکرد واقعی است.
در این گزارش، درآمدها و هزینههایی که برای ماه پیشبینی کردهاید با ارقام واقعی مقایسه میشوند.
برای مثال:
شاخص | بودجه (میلیون تومان) | عملکرد واقعی |
|---|---|---|
فروش خالص | ۳۰۰ | ۲۸۰ |
هزینه تبلیغات | ۲۰ | ۳۰ |
هزینههای اداری | ۲۵ | ۲۳ |
در این نمونه، فروش ۲۰ میلیون تومان کمتر از برنامه بوده و هزینه تبلیغات ۱۰ میلیون تومان بیشتر از بودجه شده است.
این اختلافها بهتنهایی به معنی عملکرد بد نیستند؛ اما باید علت آنها مشخص شود.
ممکن است افزایش هزینه تبلیغات به جذب مشتریان ارزشمند و درآمد آینده منجر شده باشد. همچنین کاهش فروش ممکن است ناشی از نوسان تقاضا، کمبود موجودی یا تغییر شرایط بازار باشد.
هدف این گزارش صرفاً کاهش هزینه نیست؛ بلکه شناسایی اختلاف با برنامه و تصمیمگیری درباره اقدامات اصلاحی است.
در شرایط تورمی یا زمانی که قیمت خرید مواد اولیه بهسرعت تغییر میکند، بهتر است علاوه بر مقایسه با بودجه اولیه، پیشبینی مالی ماههای آینده را هم بهروز کنید.
نمونه تحلیل گزارشهای مالی ماهانه یک کسبوکار
برای درک بهتر ارتباط این گزارشها، یک فروشگاه فرضی را در نظر بگیرید.
این فروشگاه در پایان ماه اطلاعات زیر را در اختیار دارد:
شاخص مالی | وضعیت ماه جاری |
|---|---|
فروش خالص | ۳۰۰ میلیون تومان |
سود خالص | ۲۴ میلیون تومان |
حاشیه سود خالص | ۸ درصد |
جریان نقدی خالص | منفی ۳۰ میلیون تومان |
مانده نقد پایان ماه | ۴۰ میلیون تومان |
مطالبات از مشتریان | ۱۵۰ میلیون تومان |
اگر مدیر فقط گزارش سود و زیان را ببیند، ممکن است نتیجه بگیرد کسبوکار ماه نسبتاً خوبی داشته است.
اما با بررسی سایر گزارشها مشخص میشود که با وجود سود خالص مثبت، جریان نقدی ماه منفی بوده و بخشی از منابع مالی نیز در مطالبات مشتریان قرار دارد.
در نتیجه، تصمیم منطقی الزاماً افزایش فوری خرید کالا یا توسعه فروشگاه نیست.
مدیر میتواند ابتدا برنامه وصول مطالبات، سررسید پرداختها و نیاز نقدینگی ماه آینده را بررسی کند و سپس برای توسعه یا سرمایهگذاری تصمیم بگیرد.
درس اصلی این مثال: هیچ گزارش مالی بهتنهایی تصویر کاملی از وضعیت کسبوکار ارائه نمیدهد. ارزش واقعی گزارشهای مالی زمانی مشخص میشود که آنها را در کنار یکدیگر تحلیل کنید.
چطور گزارشهای مالی ماهانه را بررسی کنیم؟ یک برنامه عملی
برای استفاده مؤثر از گزارشهای مالی، بهتر است یک روال ثابت در پایان هر ماه داشته باشید.
مرحله اول: اطلاعات مالی را کامل و کنترل کنید
قبل از تحلیل، مطمئن شوید فاکتورهای خرید و فروش، دریافتها، پرداختها، اسناد هزینه، موجودی کالا و سایر رویدادهای مالی ثبت شدهاند.
مغایرت حسابهای بانکی را بررسی کنید و از حسابدار بخواهید ثبتهای اصلاحی و تعدیلی لازم را انجام دهد.
همچنین بررسی تراز آزمایشی میتواند به کنترل توازن بدهکار و بستانکار حسابها کمک کند، هرچند تراز بودن آن بهتنهایی به معنای درستبودن تمام ثبتها نیست.
اگر با این مفهوم آشنا نیستید، راهنمای تراز آزمایشی چیست و چگونه تهیه میشود؟ را بخوانید.
مرحله دوم: گزارشها را با دورههای قبل مقایسه کنید
بهجای اینکه فقط عدد ماه جاری را ببینید، تغییرات آن را بررسی کنید.
برای مثال، بپرسید چرا حاشیه سود کاهش یافته، چرا مطالبات معوق افزایش پیدا کرده یا چرا هزینههای عملیاتی سریعتر از فروش رشد کردهاند.
در کسبوکارهای فصلی، مقایسه با ماه مشابه سال گذشته میتواند از مقایسه صرف با ماه قبل مفیدتر باشد.
مرحله سوم: برای هر مشکل یک اقدام مشخص تعیین کنید
اگر گزارشها نشان میدهند مطالبات معوق بالا رفته، مسئول پیگیری وصول و زمان انجام آن را مشخص کنید.
اگر حاشیه سود یک محصول کاهش یافته، قیمت خرید، هزینه تولید یا سیاست تخفیف را بررسی کنید.
و اگر نقدینگی ماه آینده کافی نیست، برنامه دریافت و پرداخت را اصلاح کنید.
به این ترتیب، گزارش مالی از یک فایل حسابداری به ابزاری برای مدیریت واقعی کسبوکار تبدیل میشود.
چکلیست ماهانه بررسی گزارشهای مالی برای مدیران
در پایان هر ماه، این موارد را کنترل کنید:
گزارش سود و زیان تهیه شده و سود خالص و حاشیه سود بررسی شده است.
جریان وجوه نقد و مانده صندوق و بانک کنترل شده است.
داراییها، بدهیها و سرمایه در گردش بررسی شدهاند.
فروش محصولات، مشتریان و کانالهای مختلف تحلیل شده است.
مطالبات معوق و مشتریان بدحساب مشخص شدهاند.
بدهیها و چکهای سررسیدشونده ماه آینده بررسی شدهاند.
موجودی راکد، کسری انبار و بهای تمامشده کنترل شده است.
عملکرد واقعی با بودجه و اهداف مالی مقایسه شده است.
اقدامات اصلاحی، مسئول اجرا و زمان پیگیری مشخص شدهاند.
این چکلیست میتواند مبنای یک جلسه منظم مالی با حسابدار یا مدیر مالی کسبوکار باشد.
چگونه با نرمافزار حسابداری نوتراز گزارشهای مالی را سادهتر بررسی کنیم؟
یکی از مشکلات رایج در مدیریت مالی کسبوکارها، پراکندگی اطلاعات در فایلهای اکسل، فاکتورهای کاغذی و سیستمهای مختلف است.
وقتی اطلاعات خرید، فروش، انبار و دریافتوپرداخت بهصورت منظم ثبت نشده باشند، تهیه گزارش مالی دقیق زمانبر میشود.
نوتراز یک نرمافزار حسابداری هوشمند فارسی است که امکاناتی مانند ثبت فاکتور، مدیریت دریافت و پرداخت، کنترل موجودی، حسابهای مشتریان و تأمینکنندگان و گزارشهای مدیریتی را در اختیار کسبوکارها قرار میدهد.
در نوتراز، گزارشهایی مانند سود و زیان، ترازنامه، جریان نقدی، فروش و مطالبات در مجموعه امکانات مدیریتی پیشبینی شدهاند.
همچنین دستیار هوش مصنوعی فارسی نوتراز به کاربران کمک میکند سؤالهایی مانند «فروش این ماه چقدر بوده؟» یا «کدام مشتریان بدهی معوق دارند؟» را بر اساس اطلاعات ثبتشده کسبوکار خود بررسی کنند.
برای آشنایی با قابلیتها و امکانات هر بخش، میتوانید صفحه امکانات نرمافزار حسابداری نوتراز را مشاهده کنید.
میخواهید وضعیت مالی کسبوکارتان را شفافتر ببینید؟
جمعبندی؛ مدیریت بهتر از بررسی منظم اعداد شروع میشود
برای مدیریت موفق کسبوکار، فقط دانستن میزان فروش کافی نیست. باید بدانید چه مقدار از فروش به سود تبدیل شده، پول نقد در چه وضعیتی قرار دارد، مشتریان چقدر بدهکارند و در ماههای آینده چه تعهداتی پیش رو دارید.
۸ گزارش مالی ماهانهای که در این مقاله معرفی کردیم، به شما کمک میکنند وضعیت کسبوکار را از جنبههای مختلف بررسی کنید و تصمیمهای مالی را بر اساس اطلاعات واقعی بگیرید.
فراموش نکنید هدف از تهیه گزارش مالی، صرفاً داشتن جدولهای مرتب یا بایگانی اسناد نیست؛ هدف این است که پیش از بزرگشدن مشکلات مالی، نشانههای آنها را ببینید و بهموقع اقدام کنید.
با ثبت منظم اطلاعات و استفاده از ابزارهای مناسب حسابداری مانند نوتراز، میتوانید بررسی گزارشهای مالی را به بخشی ثابت از مدیریت ماهانه کسبوکارتان تبدیل کنید.