مدیریت جریان نقدی یکی از مهمترین مهارتهایی است که هر صاحب کسبوکار کوچک باید به آن مسلط باشد. بسیاری از کسبوکارها ممکن است روی کاغذ سودآور باشند، اما به دلیل کمبود نقدینگی در پرداخت هزینههای روزمره، حقوق کارکنان، خرید کالا یا تسویه بدهیها با مشکل مواجه شوند.
به زبان ساده، سودآوری به این معنا نیست که همیشه پول کافی در حساب بانکی وجود دارد. ممکن است فروش خوبی داشته باشید، اما اگر مشتریان دیر پرداخت کنند و هزینهها زودتر سررسید شوند، کسبوکار با فشار نقدینگی روبهرو میشود.
در این مقاله بررسی میکنیم جریان نقدی چیست، چرا برای کسبوکارهای کوچک اهمیت دارد، چگونه باید آن را مدیریت کرد و چه اشتباهاتی میتوانند به کمبود نقدینگی منجر شوند.
جریان نقدی چیست؟
جریان نقدی یا Cash Flow به ورود و خروج پول در یک کسبوکار گفته میشود.
ورودیهای نقدی میتوانند شامل موارد زیر باشند:
دریافت وجه از مشتریان
فروش نقدی
وصول چکها
دریافت تسهیلات
سرمایهگذاری مالک
سایر درآمدهای نقدی
خروجیهای نقدی نیز شامل مواردی مانند:
خرید کالا
پرداخت اجاره
حقوق و دستمزد
مالیات
قبوض
اقساط وام
هزینه حمل
تبلیغات
خرید تجهیزات
است.
اگر ورودی نقدی بیشتر از خروجی باشد، جریان نقدی مثبت است.
اگر خروجی نقدی بیشتر از ورودی باشد، جریان نقدی منفی خواهد بود.
چرا مدیریت جریان نقدی برای کسبوکارهای کوچک مهم است؟
کسبوکارهای کوچک معمولاً منابع مالی محدودتری نسبت به شرکتهای بزرگ دارند.
به همین دلیل حتی یک تأخیر کوتاه در وصول مطالبات میتواند روی توان پرداخت هزینههای جاری اثر بگذارد.
مدیریت درست جریان نقدی کمک میکند:
هزینهها بهموقع پرداخت شوند.
کسبوکار با کمبود پول ناگهانی مواجه نشود.
زمان مناسب برای خرید یا سرمایهگذاری مشخص شود.
نیاز به دریافت وام بهتر پیشبینی شود.
پرداخت بدهیها راحتتر مدیریت شود.
تصمیمهای مالی با اطلاعات واقعیتری گرفته شوند.
تفاوت سود و جریان نقدی چیست؟
یکی از اشتباهات رایج صاحبان کسبوکار این است که سود را با نقدینگی یکی میدانند.
فرض کنید یک فروشگاه در یک ماه 100 میلیون تومان فروش داشته است، اما فقط 40 میلیون تومان از مشتریان دریافت کرده و بقیه فروش نسیه بوده است.
ممکن است در صورت سود و زیان، فروش 100 میلیون تومان ثبت شود؛ اما از نظر نقدینگی فقط 40 میلیون تومان پول وارد کسبوکار شده است.
اگر هزینههای همان ماه 60 میلیون تومان باشند، شرکت ممکن است سود داشته باشد اما برای پرداخت هزینهها با کمبود وجه مواجه شود.
بنابراین:
سود نشان میدهد کسبوکار از نظر درآمد و هزینه چه وضعیتی دارد.
جریان نقدی نشان میدهد واقعاً چه مقدار پول وارد و خارج شده است.
مهمترین دلایل کمبود نقدینگی در کسبوکارهای کوچک
فروش نسیه بیش از حد
فروش نسیه میتواند درآمد را افزایش دهد، اما اگر وصول مطالبات طولانی شود، پول کافی برای هزینههای جاری باقی نمیماند.
موجودی کالای بیش از نیاز
خرید بیش از حد کالا باعث میشود بخش زیادی از پول در انبار قفل شود.
این موضوع بهویژه برای کسبوکارهایی که گردش موجودی پایینی دارند خطرناک است.
هزینههای ثابت بالا
اجاره، حقوق، بیمه و هزینههای ثابت حتی زمانی که فروش کاهش مییابد باید پرداخت شوند.
اگر هزینههای ثابت نسبت به درآمد زیاد باشند، نقدینگی سریعتر تحت فشار قرار میگیرد.
رشد سریع بدون برنامه
رشد فروش همیشه به معنی بهتر شدن جریان نقدی نیست.
گاهی یک کسبوکار برای پاسخ به سفارشهای بیشتر باید موجودی بیشتری بخرد، نیروی جدید استخدام کند یا تجهیزات بیشتری تهیه کند.
اگر پول فروش با تأخیر وصول شود، رشد سریع میتواند کمبود نقدینگی ایجاد کند.
برداشت شخصی زیاد
در کسبوکارهای کوچک گاهی حساب شخصی و تجاری از هم جدا نیست.
برداشتهای نامنظم مالک میتواند کنترل جریان نقدی را دشوار کند.
پرداخت زودهنگام بدهیها
پرداخت سریع همه بدهیها همیشه بهترین تصمیم نیست.
اگر تأمینکننده مهلت پرداخت 30 روزه داده باشد، پرداخت همان روز ممکن است نقدینگی را بدون دلیل کاهش دهد.
چگونه جریان نقدی را مدیریت کنیم؟
1. جریان نقدی را بهصورت منظم ثبت کنید
اولین قدم، داشتن اطلاعات دقیق است.
باید بدانید:
چقدر پول وارد کسبوکار میشود.
چقدر پول خارج میشود.
چه مبالغی در آینده دریافت میشوند.
چه پرداختهایی در روزها و هفتههای آینده سررسید دارند.
ثبت منظم این اطلاعات در نرمافزار حسابداری یا حتی یک فایل ساده میتواند دید خوبی از وضعیت مالی ایجاد کند.
2. پیشبینی جریان نقدی تهیه کنید
پیشبینی جریان نقدی یعنی تخمین ورود و خروج پول در آینده.
برای مثال میتوانید برای 30، 60 یا 90 روز آینده مشخص کنید:
چه مطالباتی وصول میشوند.
چه چکهایی سررسید دارند.
چه هزینههایی باید پرداخت شوند.
چه خریدهایی برنامهریزی شدهاند.
این پیشبینی به شما کمک میکند قبل از ایجاد بحران، کمبود نقدینگی را شناسایی کنید.
3. وصول مطالبات را سریعتر کنید
یکی از بهترین راههای بهبود جریان نقدی، کاهش زمان دریافت پول از مشتریان است.
برای این کار میتوانید:
فاکتور را سریع صادر کنید.
تاریخ سررسید مشخص کنید.
قبل از سررسید یادآوری ارسال کنید.
پرداخت آنلاین را ساده کنید.
برای مشتریان بدحساب محدودیت اعتباری تعیین کنید.
برای پرداخت زودتر تخفیف منطقی در نظر بگیرید.
هرچه پول سریعتر به حساب کسبوکار وارد شود، فشار نقدینگی کمتر خواهد شد.
4. شرایط پرداخت به تأمینکنندگان را مدیریت کنید
در صورت امکان، از مهلتهای پرداخت استفاده کنید.
برای مثال اگر تأمینکننده 30 روز مهلت پرداخت میدهد، لازم نیست همیشه همان روز خرید تسویه شود.
البته تأخیر نباید باعث جریمه یا آسیب به رابطه تجاری شود.
هدف این است که زمان خروج پول تا جای ممکن با زمان ورود پول هماهنگ شود.
5. موجودی کالا را کنترل کنید
موجودی بیش از حد یکی از عوامل اصلی قفل شدن نقدینگی است.
کالاهایی که مدت زیادی در انبار باقی میمانند، در واقع پولی هستند که هنوز به نقد تبدیل نشدهاند.
بهتر است موارد زیر بررسی شوند:
کالاهای پرفروش
کالاهای کمگردش
موجودی راکد
نقطه سفارش
حداقل موجودی موردنیاز
مدیریت بهتر موجودی میتواند مقدار زیادی پول آزاد کند.
6. هزینههای غیرضروری را کاهش دهید
کاهش هزینه به معنی حذف کورکورانه مخارج نیست.
بهتر است هزینهها بر اساس اهمیت دستهبندی شوند:
هزینههای ضروری
هزینههای قابل کاهش
هزینههای قابل تعویق
هزینههای غیرضروری
این کار کمک میکند در زمان فشار نقدینگی، بدون آسیب زدن به عملیات اصلی کسبوکار هزینهها مدیریت شوند.
7. حساب شخصی و تجاری را جدا کنید
جدا کردن حساب شخصی از حساب کسبوکار یکی از سادهترین اما مهمترین اصول مدیریت مالی است.
اگر همه پرداختها از یک حساب انجام شوند، تشخیص وضعیت واقعی نقدینگی بسیار سخت خواهد شد.
بهتر است:
حساب بانکی جداگانه داشته باشید.
برداشت مالک مشخص ثبت شود.
هزینههای شخصی از حساب کسبوکار پرداخت نشوند.
8. ذخیره نقدی ایجاد کنید
وجود یک ذخیره نقدی میتواند در ماههای ضعیف یا اتفاقات غیرمنتظره بسیار مفید باشد.
هزینههایی مانند:
خرابی تجهیزات
کاهش فروش
تأخیر مشتریان در پرداخت
افزایش قیمت مواد اولیه
ممکن است ناگهانی رخ دهند.
داشتن ذخیره اضطراری فشار این شرایط را کاهش میدهد.
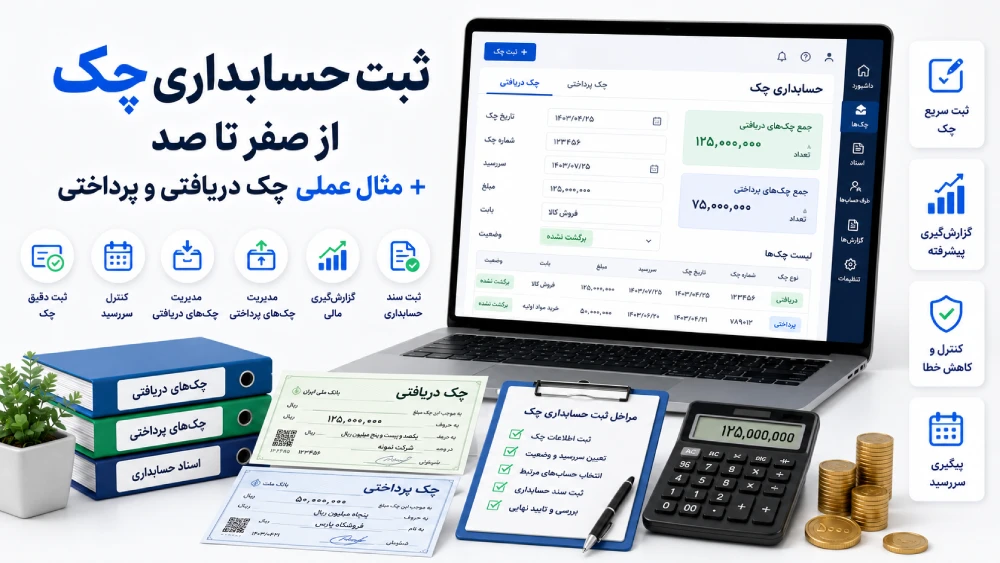
9. چکهای دریافتی و پرداختی را مدیریت کنید
برای بسیاری از کسبوکارهای ایرانی، بخش مهمی از جریان نقدی از طریق چک مدیریت میشود.
بنابراین باید بدانید:
چه چکهایی در چه تاریخی وصول میشوند.
چه چکهایی باید پرداخت شوند.
کدام چکها برگشت خوردهاند.
چه مبلغی در هر هفته سررسید میشود.
یک تقویم دقیق چکها میتواند از بسیاری از مشکلات نقدینگی جلوگیری کند.
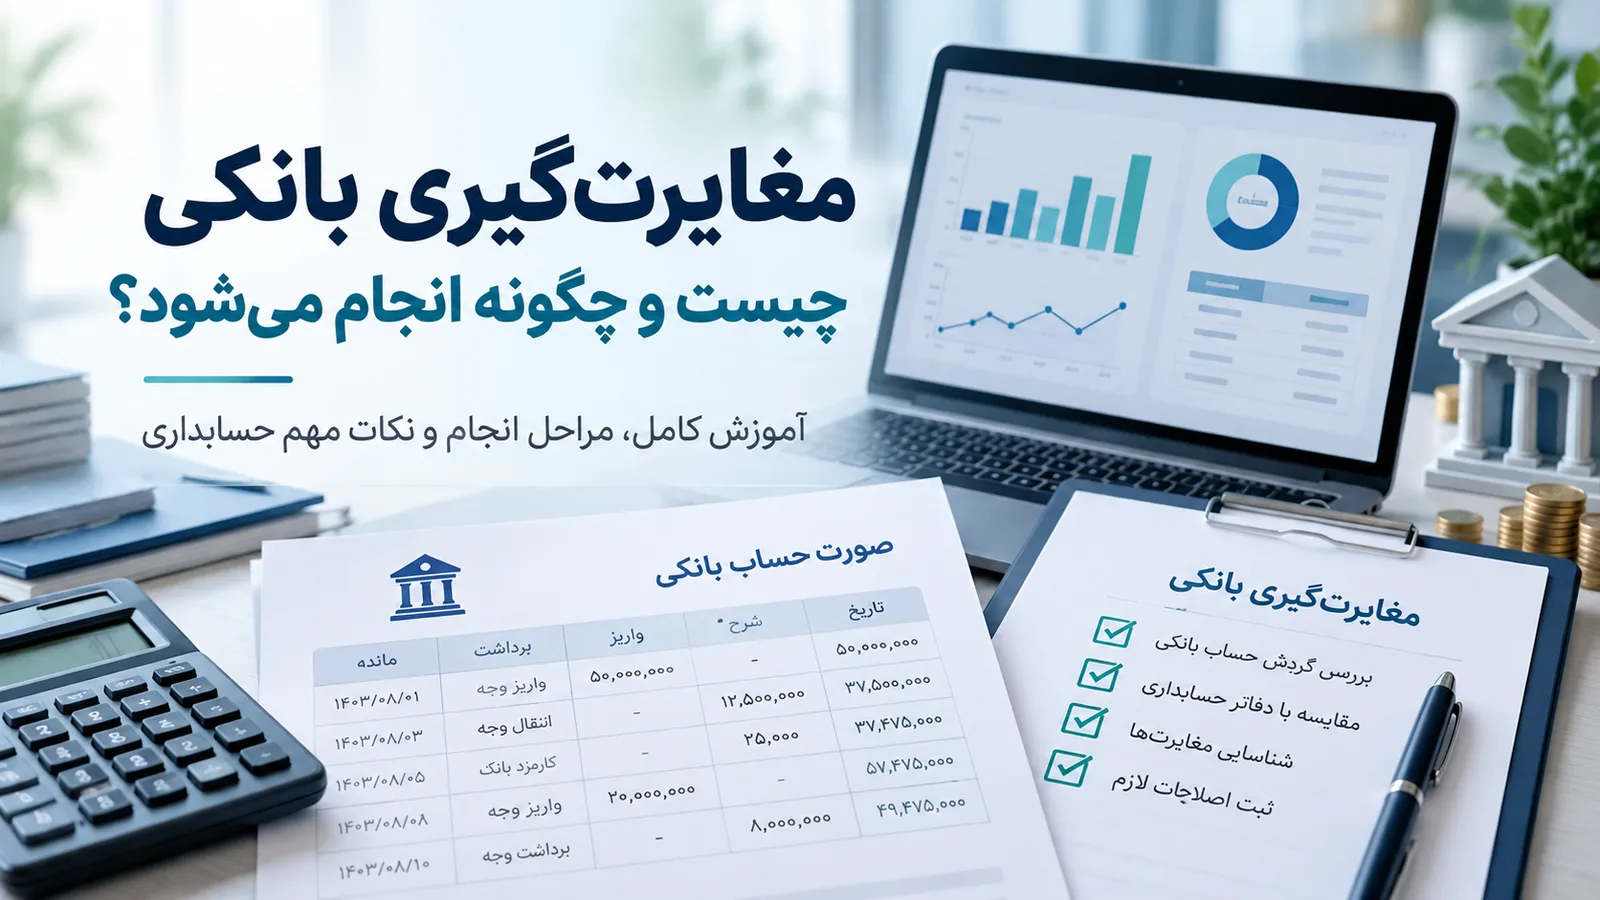
10. مغایرتگیری بانکی انجام دهید
اگر موجودی بانک در سیستم حسابداری با حساب واقعی بانک مطابقت نداشته باشد، برنامهریزی جریان نقدی اشتباه خواهد شد.
مغایرتگیری منظم کمک میکند:
کارمزدها ثبت شوند.
واریزهای ناشناس شناسایی شوند.
چکهای پاسنشده مشخص شوند.
موجودی واقعی بانک معلوم شود.
مثال ساده مدیریت جریان نقدی
فرض کنید یک فروشگاه کوچک در ابتدای ماه 50 میلیون تومان موجودی نقد دارد.
ورودیهای ماه:
فروش نقدی: 40 میلیون تومان
وصول مطالبات: 30 میلیون تومان
مجموع ورودی:
70 میلیون تومان
خروجیهای ماه:
خرید کالا: 35 میلیون تومان
اجاره: 10 میلیون تومان
حقوق: 20 میلیون تومان
سایر هزینهها: 10 میلیون تومان
مجموع خروجی:
75 میلیون تومان
جریان نقدی خالص:
70 - 75 = منفی 5 میلیون تومان
موجودی پایان ماه:
50 - 5 = 45 میلیون تومان
در این مثال کسبوکار هنوز پول دارد، اما جریان نقدی ماه منفی بوده است.
اگر این وضعیت چند ماه ادامه پیدا کند، موجودی نقد کاهش پیدا میکند و کسبوکار وارد بحران نقدینگی میشود.
فرمول ساده جریان نقدی
فرمول ساده جریان نقدی خالص:
جریان نقدی خالص = ورود وجه نقد - خروج وجه نقد
اگر نتیجه مثبت باشد، نقدینگی افزایش یافته است.
اگر نتیجه منفی باشد، نقدینگی کاهش یافته است.
بودجه نقدی چیست؟
بودجه نقدی گزارشی است که ورود و خروج نقدی آینده را پیشبینی میکند.
این گزارش میتواند برای هر هفته یا ماه تهیه شود.
یک بودجه نقدی ساده معمولاً شامل موارد زیر است:
موجودی ابتدای دوره
دریافتهای نقدی
پرداختهای نقدی
جریان نقدی خالص
موجودی پایان دوره
بودجه نقدی یکی از مهمترین ابزارهای مدیریت جریان نقدی است.
جریان نقدی مثبت همیشه خوب است؟
نه لزوماً.
جریان نقدی مثبت معمولاً نشانه خوبی است، اما باید دلیل آن بررسی شود.
برای مثال اگر یک شرکت به دلیل دریافت وام، جریان نقدی مثبت داشته باشد، این موضوع با جریان نقدی مثبت ناشی از فروش تفاوت دارد.
بنابراین بهتر است منبع ورود نقدینگی نیز بررسی شود.
جریان نقدی منفی همیشه بد است؟
خیر.
گاهی جریان نقدی منفی میتواند موقت و برنامهریزیشده باشد.
برای مثال شرکت ممکن است:
تجهیزات جدید بخرد.
موجودی برای فصل فروش تهیه کند.
شعبه جدید راهاندازی کند.
اگر این خروج نقدی بخشی از یک سرمایهگذاری منطقی باشد، لزوماً نشانه ضعف مالی نیست.
مشکل زمانی ایجاد میشود که جریان نقدی منفی مداوم باشد و برنامهای برای تأمین آن وجود نداشته باشد.
مهمترین شاخصهای مدیریت جریان نقدی
برای کنترل بهتر نقدینگی میتوانید چند شاخص را بهصورت منظم بررسی کنید:
مانده نقد و بانک
سادهترین شاخص، مقدار وجه نقد در دسترس است.
مطالبات مشتریان
باید بدانید چه مقدار از فروش هنوز دریافت نشده است.
متوسط زمان وصول مطالبات
هرچه این زمان کوتاهتر باشد، جریان نقدی بهتر است.
بدهیهای کوتاهمدت
پرداختهای نزدیک باید همیشه مشخص باشند.
موجودی کالا
موجودی بیش از حد میتواند مقدار زیادی نقدینگی را قفل کند.
جریان نقدی عملیاتی
این شاخص نشان میدهد فعالیت اصلی کسبوکار چقدر پول نقد تولید میکند.
نرمافزار حسابداری چگونه به مدیریت جریان نقدی کمک میکند؟
یک نرمافزار حسابداری مناسب میتواند اطلاعات مالی را سریعتر و دقیقتر در اختیار مدیر قرار دهد.
امکانات مفید شامل:
گزارش مانده بانک و صندوق
مدیریت دریافت و پرداخت
مدیریت چکها
سررسید مطالبات
سررسید بدهیها
گزارش فروش
گزارش هزینهها
مدیریت موجودی
مغایرتگیری بانکی
گزارش جریان نقدی
است.
هرچه اطلاعات بهروزتر باشند، تصمیمگیری مالی نیز دقیقتر خواهد بود.
اشتباهات رایج در مدیریت جریان نقدی
نگاه کردن فقط به فروش
فروش بالا الزاماً به معنی نقدینگی بالا نیست.
نداشتن پیشبینی نقدی
اگر فقط وضعیت امروز بررسی شود، پرداختهای آینده میتوانند غافلگیرکننده باشند.
خرید موجودی بیش از حد
خرید زیاد میتواند پول شرکت را در انبار قفل کند.
پیگیری نکردن بدهکاران
مطالباتی که دیر وصول میشوند یکی از اصلیترین عوامل کمبود نقدینگی هستند.
مخلوط کردن پول شخصی و کسبوکار
این کار باعث میشود تصویر واقعی وضعیت مالی از بین برود.
نادیده گرفتن هزینههای کوچک
هزینههای کوچک ولی تکرارشونده در طول زمان میتوانند رقم قابل توجهی ایجاد کنند.
چکلیست مدیریت جریان نقدی برای کسبوکارهای کوچک
بهصورت منظم این موارد را بررسی کنید:
موجودی بانک و صندوق
مطالبات مشتریان
چکهای دریافتی
چکهای پرداختی
هزینههای ثابت
پرداختهای هفته آینده
موجودی کالا
فروش نقدی و نسیه
بدهی به تأمینکنندگان
مالیات و بیمه
اقساط وام
بودجه نقدی ماه آینده
چگونه کمبود نقدینگی را زودتر تشخیص دهیم؟
چند نشانه هشداردهنده وجود دارد:
تأخیر مداوم در پرداخت تأمینکنندگان
استفاده دائمی از اعتبار یا وام کوتاهمدت
عقب افتادن حقوق
افزایش چکهای پرداختی بدون پشتوانه نقدی کافی
بالا رفتن مطالبات معوق
کاهش مستمر موجودی بانک
خرید بیش از حد موجودی
وابستگی به وصول یک یا دو مشتری بزرگ
مشاهده این نشانهها یعنی باید پیش از ایجاد بحران، برنامه نقدینگی اصلاح شود.
برنامه 30 روزه ساده برای بهبود جریان نقدی
برای بسیاری از کسبوکارهای کوچک، این برنامه میتواند نقطه شروع مناسبی باشد:
هفته اول:
تمام دریافتها و پرداختها را ثبت کنید.
هفته دوم:
فهرست مشتریان بدهکار و تاریخ سررسید را مشخص کنید.
هفته سوم:
هزینهها را به ضروری و غیرضروری تقسیم کنید.
هفته چهارم:
پیشبینی نقدینگی 30 تا 90 روز آینده را تهیه کنید.
این کار ساده میتواند دید بسیار بهتری نسبت به وضعیت مالی ایجاد کند.
جمعبندی
مدیریت جریان نقدی یکی از پایههای بقای کسبوکارهای کوچک است.
ممکن است یک کسبوکار فروش و سود خوبی داشته باشد، اما اگر زمان ورود و خروج پول بهدرستی مدیریت نشود، با مشکل نقدینگی روبهرو شود.
برای مدیریت بهتر جریان نقدی باید:
دریافتها و پرداختها را دقیق ثبت کنید.
مطالبات را سریعتر وصول کنید.
پرداختها را برنامهریزی کنید.
موجودی کالا را کنترل کنید.
هزینههای غیرضروری را کاهش دهید.
چکهای دریافتی و پرداختی را مدیریت کنید.
بودجه نقدی تهیه کنید.
ذخیره نقدی داشته باشید.
حساب شخصی و تجاری را جدا نگه دارید.
در نهایت، هدف مدیریت جریان نقدی فقط داشتن پول بیشتر نیست؛ بلکه این است که در زمان مناسب، پول کافی برای ادامه فعالیت و رشد کسبوکار در دسترس باشد.