ثبت چک دریافتی و پرداختی در حسابداری با مثال
چک یکی از رایجترین ابزارهای پرداخت در کسبوکارهاست و بخش زیادی از معاملات خرید، فروش، تسویه بدهی و وصول مطالبات از طریق چک انجام میشود.
به همین دلیل، ثبت صحیح چکهای دریافتی و پرداختی در حسابداری اهمیت زیادی دارد. یک ثبت اشتباه میتواند باعث اختلاف در مانده حساب مشتری، تامینکننده، بانک و اسناد دریافتنی یا پرداختنی شود.
در این مقاله بررسی میکنیم چک دریافتی چیست، چک پرداختی چیست، ثبت حسابداری هرکدام چگونه انجام میشود و در زمان وصول، برگشت یا واگذاری چک چه سندی باید ثبت شود.
چک دریافتی در حسابداری چیست؟
چک دریافتی، چکی است که یک شخص یا شرکت از مشتری، خریدار یا بدهکار خود دریافت میکند.
برای مثال فرض کنید شرکت شما کالایی به مبلغ 50 میلیون تومان به مشتری فروخته و مشتری به جای پرداخت نقدی، یک فقره چک یکماهه تحویل داده است.
از نظر حسابداری، این چک معمولاً تا زمان وصول به عنوان «اسناد دریافتنی» ثبت میشود.
اسناد دریافتنی نشاندهنده مطالباتی است که قرار است در آینده وصول شوند.
ثبت حسابداری چک دریافتی
اگر مشتری قبلاً بدهکار بوده و اکنون چک تحویل میدهد، ثبت معمولاً به این شکل است:
بدهکار: اسناد دریافتنی
بستانکار: حساب مشتری یا حسابهای دریافتنی
مثال ثبت چک دریافتی
فرض کنید مانده بدهی مشتری 50,000,000 تومان است و مشتری بابت این بدهی یک فقره چک تحویل میدهد.
ثبت حسابداری:
اسناد دریافتنی: 50,000,000 تومان بدهکار
حساب مشتری: 50,000,000 تومان بستانکار
در این ثبت، بدهی مشتری کاهش پیدا میکند و در مقابل، یک سند دریافتنی برای شرکت ایجاد میشود.
ثبت چک دریافتی در زمان فروش
گاهی چک همزمان با فروش دریافت میشود.
فرض کنید شرکت کالایی به مبلغ 30,000,000 تومان میفروشد و همان لحظه یک چک دریافت میکند.
ثبت میتواند به این شکل باشد:
اسناد دریافتنی: 30,000,000 تومان بدهکار
فروش: 30,000,000 تومان بستانکار
اگر مالیات، تخفیف یا سایر اقلام در معامله وجود داشته باشد، ثبت کاملتر خواهد بود.
ثبت وصول چک دریافتی
وقتی چک در سررسید وصول میشود و مبلغ آن به حساب بانکی شرکت واریز میشود، باید اسناد دریافتنی کاهش یابد و موجودی بانک افزایش پیدا کند.
مثال
چک 50,000,000 تومانی مشتری وصول شده است.
ثبت حسابداری:
بانک: 50,000,000 تومان بدهکار
اسناد دریافتنی: 50,000,000 تومان بستانکار
پس از این ثبت، چک دیگر در حساب اسناد دریافتنی باقی نمیماند و مبلغ آن وارد حساب بانکی شرکت شده است.
ثبت چک دریافتی در جریان وصول
در برخی سیستمهای حسابداری، چک قبل از وصول نهایی از حالت اسناد دریافتنی به حسابی مانند «اسناد در جریان وصول» منتقل میشود.
برای مثال زمانی که چک را به بانک تحویل میدهید اما هنوز مبلغ آن به حساب واریز نشده است.
ثبت اول:
اسناد در جریان وصول: بدهکار
اسناد دریافتنی: بستانکار
بعد از وصول چک:
بانک: بدهکار
اسناد در جریان وصول: بستانکار
این روش باعث میشود وضعیت چکها دقیقتر قابل پیگیری باشد.
ثبت برگشت چک دریافتی
اگر چک مشتری در سررسید وصول نشود و برگشت بخورد، باید دوباره بدهی مشتری در حسابها ثبت شود.
فرض کنید چک 50,000,000 تومانی مشتری برگشت خورده است.
ثبت حسابداری:
حساب مشتری: 50,000,000 تومان بدهکار
اسناد دریافتنی: 50,000,000 تومان بستانکار
اگر قبلاً چک به حساب اسناد در جریان وصول منتقل شده باشد، ثبت برگشت ممکن است از همان حساب انجام شود.
ثبت چک دریافتی واگذار شده به شخص دیگر
گاهی شرکت چکی را که از مشتری گرفته، برای تسویه بدهی خود به تامینکننده واگذار میکند.
فرض کنید شرکت از مشتری چک 40,000,000 تومانی دریافت کرده و همان چک را به تامینکننده تحویل میدهد.
ثبت حسابداری:
حساب تامینکننده: 40,000,000 تومان بدهکار
اسناد دریافتنی: 40,000,000 تومان بستانکار
در این حالت، شرکت دیگر طلبی بابت آن چک ندارد و بدهی خود به تامینکننده را نیز کاهش داده است.
چک پرداختی در حسابداری چیست؟
چک پرداختی چکی است که شرکت برای پرداخت بدهی، خرید کالا، هزینه یا تسویه حساب صادر میکند.
برای مثال، اگر شرکت بابت خرید کالا از تامینکننده بدهکار باشد و برای تسویه بدهی چک صادر کند، این چک تا زمان پاس شدن معمولاً در حساب «اسناد پرداختنی» ثبت میشود.
ثبت حسابداری چک پرداختی
فرض کنید شرکت 70,000,000 تومان به تامینکننده بدهکار است و بابت این بدهی چک صادر میکند.
ثبت حسابداری:
حساب تامینکننده: 70,000,000 تومان بدهکار
اسناد پرداختنی: 70,000,000 تومان بستانکار
در این ثبت، بدهی شرکت به تامینکننده کاهش پیدا میکند و به جای آن یک تعهد تحت عنوان اسناد پرداختنی ایجاد میشود.
ثبت چک پرداختی در زمان خرید
اگر شرکت در زمان خرید کالا مستقیماً چک صادر کند، ثبت میتواند به این شکل باشد:
خرید یا موجودی کالا: بدهکار
اسناد پرداختنی: بستانکار
مثال
خرید کالا به مبلغ 25,000,000 تومان با چک:
موجودی کالا: 25,000,000 تومان بدهکار
اسناد پرداختنی: 25,000,000 تومان بستانکار
ثبت پاس شدن چک پرداختی
وقتی چک صادرشده از حساب بانکی شرکت برداشت میشود، باید حساب اسناد پرداختنی بسته شود و موجودی بانک کاهش پیدا کند.
مثال
چک 70,000,000 تومانی صادرشده پاس شده است.
ثبت حسابداری:
اسناد پرداختنی: 70,000,000 تومان بدهکار
بانک: 70,000,000 تومان بستانکار
ثبت برگشت چک پرداختی
اگر چک صادرشده به هر دلیل پاس نشود، باید وضعیت تعهد شرکت اصلاح شود.
نحوه ثبت دقیق به شیوه حسابداری شرکت بستگی دارد، اما معمولاً تعهد نسبت به تامینکننده مجدداً برقرار میشود.
ثبت نمونه:
اسناد پرداختنی: بدهکار
حساب تامینکننده: بستانکار
به این ترتیب، بدهی دوباره در حساب تامینکننده نمایش داده میشود.
تفاوت چک دریافتی و چک پرداختی در حسابداری
چک دریافتی نشاندهنده طلب شرکت از دیگران است، در حالی که چک پرداختی نشاندهنده تعهد شرکت به دیگران است.
نوع چک | ماهیت حساب | حساب رایج |
|---|---|---|
چک دریافتی | دارایی | اسناد دریافتنی |
چک پرداختی | بدهی | اسناد پرداختنی |
خلاصه ثبتهای مهم
رویداد | بدهکار | بستانکار |
|---|---|---|
دریافت چک از مشتری | اسناد دریافتنی | حساب مشتری |
وصول چک دریافتی | بانک | اسناد دریافتنی |
برگشت چک دریافتی | حساب مشتری | اسناد دریافتنی |
صدور چک برای تامینکننده | حساب تامینکننده | اسناد پرداختنی |
پاس شدن چک پرداختی | اسناد پرداختنی | بانک |
برگشت چک پرداختی | اسناد پرداختنی | حساب تامینکننده |
مثال کامل ثبت چک دریافتی
فرض کنید شرکت الف به مشتری ب کالایی به مبلغ 100,000,000 تومان فروخته است.
مرحله اول: ثبت فروش نسیه
حساب مشتری: 100,000,000 تومان بدهکار
فروش: 100,000,000 تومان بستانکار
مرحله دوم: دریافت چک از مشتری
اسناد دریافتنی: 100,000,000 تومان بدهکار
حساب مشتری: 100,000,000 تومان بستانکار
مرحله سوم: وصول چک
بانک: 100,000,000 تومان بدهکار
اسناد دریافتنی: 100,000,000 تومان بستانکار
در پایان، حساب مشتری تسویه شده و وجه وارد حساب بانکی شرکت شده است.
مثال کامل ثبت چک پرداختی
فرض کنید شرکت الف از تامینکننده ج کالایی به مبلغ 80,000,000 تومان خریداری کرده است.
مرحله اول: ثبت خرید نسیه
موجودی کالا: 80,000,000 تومان بدهکار
حساب تامینکننده: 80,000,000 تومان بستانکار
مرحله دوم: صدور چک برای تامینکننده
حساب تامینکننده: 80,000,000 تومان بدهکار
اسناد پرداختنی: 80,000,000 تومان بستانکار
مرحله سوم: پاس شدن چک
اسناد پرداختنی: 80,000,000 تومان بدهکار
بانک: 80,000,000 تومان بستانکار
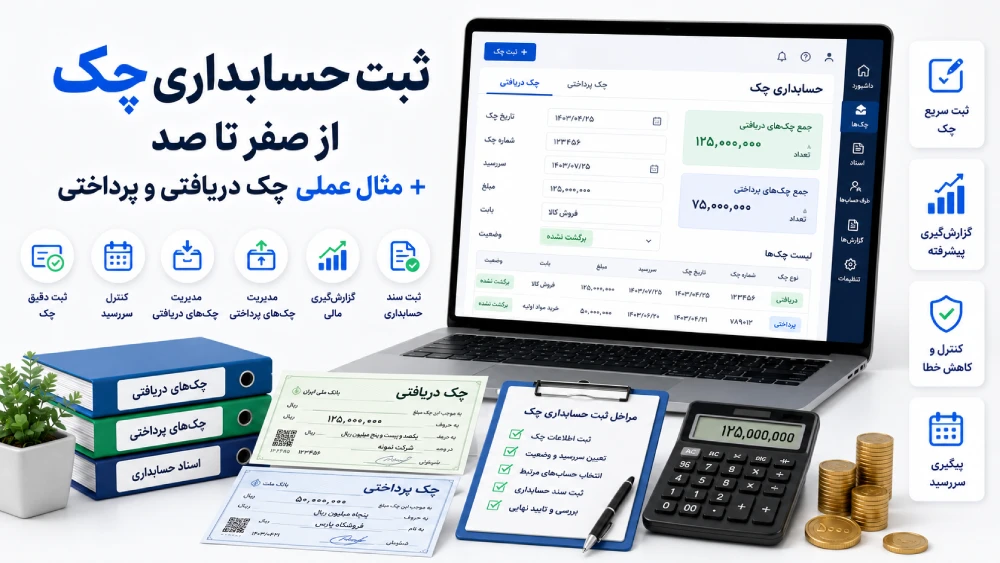
در نرم افزارهای حسابداری معمولاً ثبت چک فقط محدود به سند حسابداری نیست.
برای هر چک اطلاعاتی مانند موارد زیر ثبت میشود:
شماره چک
شماره صیادی
بانک
شعبه
تاریخ صدور
تاریخ سررسید
مبلغ چک
نام صادرکننده یا دریافتکننده
وضعیت چک
نوع چک
شرح
وضعیت چک نیز ممکن است شامل موارد زیر باشد:
نزد صندوق
در جریان وصول
وصول شده
واگذار شده
برگشت خورده
پاس شده
ابطال شده
ثبت دقیق این اطلاعات کمک میکند مدیر مالی بتواند وضعیت نقدینگی آینده را بهتر کنترل کند.
چرا ثبت دقیق چک اهمیت دارد؟
مدیریت چک فقط یک کار حسابداری نیست؛ بلکه بخشی از مدیریت نقدینگی کسبوکار است.
اگر تاریخ سررسید چکها به درستی ثبت نشود، ممکن است شرکت در روز سررسید موجودی کافی در حساب بانکی نداشته باشد.
از طرف دیگر، اگر چکهای دریافتی به موقع پیگیری نشوند، وصول مطالبات شرکت با تاخیر انجام میشود.
ثبت دقیق چک به مدیران کمک میکند:
جریان نقدی را بهتر پیشبینی کنند.
مطالبات مشتریان را کنترل کنند.
بدهیهای سررسیدشده را مدیریت کنند.
از برگشت خوردن چکها جلوگیری کنند.
مانده بانک را دقیقتر بررسی کنند.
اشتباهات رایج در ثبت چک
یکی از اشتباهات رایج این است که هنگام دریافت چک، حساب بانک مستقیماً بدهکار شود.
تا زمانی که چک واقعاً وصول نشده، مبلغ آن لزوماً وارد حساب بانکی شرکت نشده است.
بنابراین در بسیاری از سیستمها ابتدا باید در اسناد دریافتنی ثبت شود.
اشتباه دیگر، فراموش کردن ثبت برگشت چک است.
اگر چک برگشت بخورد اما وضعیت آن در حسابداری اصلاح نشود، مانده مشتری و وضعیت واقعی مطالبات اشتباه نمایش داده میشود.
ثبت اشتباه تاریخ سررسید نیز یکی دیگر از خطاهای رایج است که میتواند برنامهریزی نقدینگی را دچار مشکل کند.
جمعبندی
ثبت چک دریافتی و پرداختی یکی از موضوعات مهم در حسابداری روزمره شرکتهاست.
به طور کلی:
هنگام دریافت چک از مشتری، اسناد دریافتنی بدهکار میشود.
هنگام وصول چک، بانک بدهکار و اسناد دریافتنی بستانکار میشود.
هنگام صدور چک برای تامینکننده، اسناد پرداختنی بستانکار میشود.
هنگام پاس شدن چک، اسناد پرداختنی بدهکار و بانک بستانکار میشود.
با ثبت درست هر مرحله، حسابهای مشتریان، تامینکنندگان، بانک و اسناد شرکت همیشه با وضعیت واقعی مطابقت خواهند داشت.