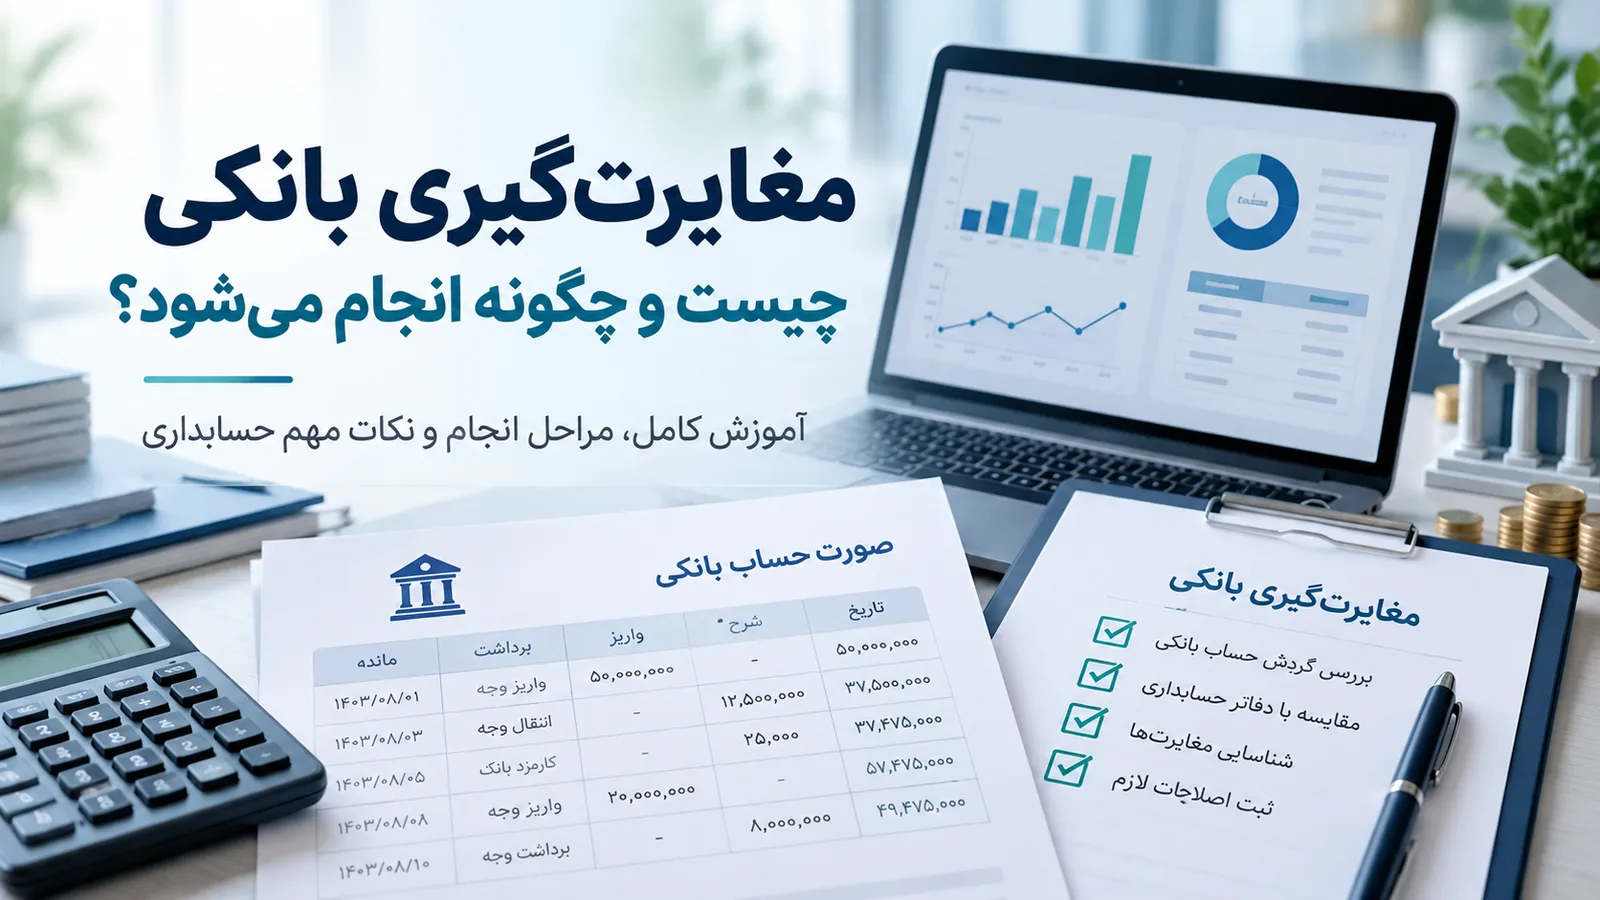
مغایرتگیری بانکی یکی از مهمترین کنترلهای مالی در حسابداری است. هدف از این کار، مقایسه مانده حساب بانک در دفاتر حسابداری با مانده واقعی ثبتشده در صورتحساب بانکی و پیدا کردن اختلافهای بین این دو است.
این اختلافها ممکن است به دلایل سادهای مثل تأخیر در ثبت یک تراکنش، کارمزد بانکی یا چک وصولنشده ایجاد شوند؛ اما گاهی هم میتوانند نشانه یک خطای حسابداری، ثبت تکراری یا حتی یک مغایرت مهمتر باشند.
در این مقاله بررسی میکنیم مغایرتگیری بانکی چیست، چرا اهمیت دارد، چه مواردی باعث ایجاد مغایرت میشوند و چگونه باید مرحلهبهمرحله آن را انجام داد.
مغایرتگیری بانکی چیست؟
مغایرتگیری بانکی یا Bank Reconciliation فرآیندی است که طی آن، اطلاعات حساب بانکی ثبتشده در سیستم حسابداری با صورتحساب رسمی بانک مقایسه میشود.
در حالت ایدهآل، مانده حساب بانک در دفاتر حسابداری باید با مانده حساب در بانک مطابقت داشته باشد. اما در عمل، به دلیل زمان ثبت تراکنشها و برخی هزینهها و رویدادهای بانکی، معمولاً اختلافهایی وجود دارد.
مغایرتگیری بانکی کمک میکند این اختلافها شناسایی، بررسی و اصلاح شوند.
چرا مغایرتگیری بانکی اهمیت دارد؟
مغایرتگیری فقط یک کار اداری یا حسابداری ساده نیست. این فرآیند بخش مهمی از کنترل داخلی مالی شرکت است.
مهمترین مزایای مغایرتگیری بانکی عبارتاند از:
شناسایی ثبتهای اشتباه
پیدا کردن تراکنشهای ثبتنشده
کنترل برداشتها و واریزهای بانکی
شناسایی کارمزدها و هزینههای بانکی
کنترل چکهای صادرشده و وصولنشده
کاهش احتمال ثبت تکراری
کنترل دقیقتر موجودی نقد
کمک به کشف تراکنشهای مشکوک
افزایش دقت گزارشهای مالی
اگر مغایرتگیری بهصورت منظم انجام نشود، ممکن است مانده بانک در نرمافزار حسابداری عددی غیرواقعی نشان دهد.
مهمترین دلایل ایجاد مغایرت بانکی
اختلاف بین دفاتر حسابداری و صورتحساب بانک میتواند دلایل مختلفی داشته باشد.
چکهای صادرشده ولی هنوز پاسنشده
ممکن است شرکت چکی صادر کرده و آن را در حسابداری ثبت کرده باشد، اما گیرنده هنوز چک را وصول نکرده باشد.
در این حالت، مبلغ از مانده بانک در دفاتر حسابداری کم شده، اما هنوز در صورتحساب بانک دیده نمیشود.
واریز در راه
گاهی شرکت مبلغی را به بانک واریز کرده و در حسابداری ثبت کرده است، اما بانک هنوز آن را در صورتحساب نهایی منعکس نکرده است.
این مبلغ معمولاً به عنوان واریز در راه شناخته میشود.
کارمزد بانکی
بانک ممکن است بابت خدمات مختلف از حساب شرکت کارمزد کم کند.
اگر این هزینه هنوز در حسابداری ثبت نشده باشد، بین مانده دفتر و بانک اختلاف ایجاد میشود.
سود بانکی
در برخی حسابها ممکن است بانک سودی به حساب واریز کند.
تا زمانی که این مبلغ در حسابداری ثبت نشود، مانده بانک با دفاتر شرکت مطابقت نخواهد داشت.
برداشت مستقیم
ممکن است مبلغی مانند اقساط، هزینه خدمات یا پرداخت خودکار مستقیماً از حساب بانکی کسر شود، بدون اینکه واحد حسابداری قبلاً آن را ثبت کرده باشد.
واریز مستقیم مشتری
گاهی مشتری وجه را مستقیماً به حساب شرکت واریز میکند، اما اطلاعات واریز هنوز به واحد مالی نرسیده است.
در این صورت مبلغ در صورتحساب بانک دیده میشود، اما در حسابداری ثبت نشده است.
خطای ثبت حسابداری
برای مثال ممکن است مبلغ 12,000,000 تومان به اشتباه 21,000,000 تومان ثبت شده باشد.
چنین خطاهایی معمولاً هنگام مغایرتگیری مشخص میشوند.
ثبت تکراری
اگر یک تراکنش دو بار در سیستم حسابداری ثبت شود، مانده حساب بانک اشتباه خواهد شد.
مغایرتگیری بانکی چگونه انجام میشود؟
برای انجام مغایرتگیری بانکی، باید اطلاعات ثبتشده در حسابداری را با صورتحساب بانک مقایسه کنید.
مرحله اول: دریافت صورتحساب بانکی
ابتدا صورتحساب حساب بانکی موردنظر را برای یک بازه زمانی مشخص دریافت کنید.
این بازه میتواند روزانه، هفتگی یا ماهانه باشد.
صورتحساب باید شامل مواردی مانند:
تاریخ تراکنش
مبلغ واریز
مبلغ برداشت
شرح تراکنش
مانده حساب
باشد.
مرحله دوم: دریافت گردش حساب بانک از نرمافزار حسابداری
در مرحله بعد، گردش حساب مربوط به همان بانک و همان بازه زمانی را از سیستم حسابداری دریافت کنید.
بازه زمانی هر دو گزارش باید یکسان باشد.
مرحله سوم: مقایسه تراکنشها
اکنون تراکنشهای دو گزارش را یکییکی مقایسه کنید.
بهتر است برای هر تراکنش این موارد بررسی شوند:
تاریخ
مبلغ
نوع تراکنش
شرح
شماره چک یا شناسه پرداخت
تراکنشهایی که در هر دو گزارش وجود دارند، تطبیق داده میشوند.
مرحله چهارم: شناسایی موارد مغایر
تراکنشهایی که فقط در یکی از گزارشها وجود دارند یا مبلغ متفاوتی دارند باید جدا شوند.
این موارد میتوانند شامل:
چک وصولنشده
واریز در راه
کارمزد بانک
سود بانکی
برداشت مستقیم
واریز مستقیم مشتری
خطای ثبت
ثبت تکراری
باشند.
مرحله پنجم: ثبت اصلاحات حسابداری
اگر تراکنشی در صورتحساب بانک وجود دارد اما هنوز در دفاتر ثبت نشده، باید سند حسابداری مناسب برای آن ثبت شود.
برای مثال اگر بانک 200,000 تومان کارمزد کم کرده باشد:
هزینه کارمزد بانکی: 200,000 تومان بدهکار
بانک: 200,000 تومان بستانکار
اگر بانک 500,000 تومان سود واریز کرده باشد:
بانک: 500,000 تومان بدهکار
درآمد سود بانکی: 500,000 تومان بستانکار
مرحله ششم: تهیه صورت مغایرت بانکی
بعد از شناسایی اختلافها، باید صورت مغایرت تهیه شود.
در این گزارش، مانده طبق دفاتر یا بانک با اضافه و کم کردن اقلام مغایر تعدیل میشود تا در نهایت به یک مانده مشترک برسند.
مثال ساده مغایرتگیری بانکی
فرض کنید مانده حساب بانک در دفاتر شرکت در پایان ماه برابر است با:
100,000,000 تومان
اما مانده طبق صورتحساب بانک:
93,500,000 تومان
پس اختلاف برابر است با:
6,500,000 تومان
بعد از بررسی مشخص میشود:
چک صادرشده و وصولنشده:
8,000,000 تومان
کارمزد بانکی ثبتنشده:
500,000 تومان
واریز مستقیم مشتری که هنوز در حسابداری ثبت نشده:
2,000,000 تومان
ابتدا مواردی که نیاز به ثبت حسابداری دارند ثبت میشوند.
ثبت واریز مشتری:
بانک: 2,000,000 تومان بدهکار
حساب مشتری: 2,000,000 تومان بستانکار
ثبت کارمزد:
هزینه کارمزد بانکی: 500,000 تومان بدهکار
بانک: 500,000 تومان بستانکار
چک 8,000,000 تومانی چون در حسابداری ثبت شده اما هنوز بانک آن را پرداخت نکرده، یک اختلاف زمانی محسوب میشود و نیاز به ثبت جدید ندارد.
صورت مغایرت بانکی چیست؟
صورت مغایرت بانکی گزارشی است که دلایل اختلاف بین مانده بانک در دفاتر حسابداری و مانده صورتحساب بانک را مشخص میکند.
هدف این گزارش این است که نشان دهد پس از درنظر گرفتن اقلام اختلافی، مانده واقعی چقدر است.
یک صورت مغایرت معمولاً شامل موارد زیر است:
مانده طبق دفاتر
مانده طبق بانک
چکهای معوق
واریزهای در راه
کارمزدها
سود بانکی
خطاهای ثبت
اصلاحات
مانده تعدیلشده
تفاوت مغایرت زمانی و مغایرت واقعی
در مغایرتگیری بانکی باید بین اختلافهای زمانی و خطاهای واقعی تفاوت قائل شد.
مغایرت زمانی
این نوع اختلاف به دلیل تفاوت زمان ثبت تراکنش در بانک و حسابداری ایجاد میشود.
مثال:
چک صادر شده اما هنوز وصول نشده است.
این مورد لزوماً خطا نیست و فقط یک اختلاف زمانی است.
مغایرت واقعی
مغایرت واقعی ناشی از خطا یا ثبتنشدن اطلاعات است.
مثال:
کارمزد بانک در حسابداری ثبت نشده است.
یا مبلغ تراکنش اشتباه ثبت شده است.
این موارد نیاز به اصلاح حسابداری دارند.
هر چند وقت یک بار باید مغایرتگیری بانکی انجام شود؟
دفعات انجام مغایرتگیری به حجم تراکنشهای شرکت بستگی دارد.
برای کسبوکارهای کوچک:
ماهانه میتواند مناسب باشد.
برای شرکتهایی با حجم تراکنش متوسط:
هفتگی مناسبتر است.
برای شرکتهایی با تراکنشهای مالی زیاد:
مغایرتگیری روزانه میتواند کنترل بهتری ایجاد کند.
هرچه حجم گردش حساب بیشتر باشد، انجام مغایرتگیری در فاصلههای کوتاهتر توصیه میشود.
چه کسی باید مغایرتگیری بانکی را انجام دهد؟
معمولاً این کار توسط حسابدار، مسئول خزانه یا واحد مالی انجام میشود.
از نظر کنترل داخلی بهتر است فردی که مغایرتگیری را انجام میدهد، تا حد امکان همان فردی نباشد که تمام عملیات دریافت و پرداخت را ثبت میکند.
تفکیک وظایف میتواند احتمال خطا و سوءاستفاده را کاهش دهد.
مغایرتگیری بانکی در نرمافزار حسابداری
در نرمافزارهای حسابداری جدید، فرایند مغایرتگیری میتواند تا حد زیادی سادهتر شود.
معمولاً امکانات زیر وجود دارد:
دریافت گردش حساب
تطبیق خودکار تراکنشها
فیلتر بر اساس تاریخ و مبلغ
مشخص کردن تراکنشهای تطبیقنشده
ثبت اصلاحات
تهیه گزارش مغایرت
بستن دوره مغایرت
برخی نرمافزارها میتوانند تراکنشهایی با مبلغ و تاریخ مشابه را بهصورت خودکار پیشنهاد دهند و سرعت کار را افزایش دهند.
مزایای مغایرتگیری خودکار
در شرکتهایی با تعداد زیاد تراکنش، انجام دستی مغایرتگیری میتواند زمانبر باشد.
استفاده از سیستم خودکار میتواند مزایای زیر را داشته باشد:
کاهش زمان انجام کار
کاهش خطای انسانی
شناسایی سریع اختلافها
پیگیری سادهتر تراکنشهای نامشخص
تهیه گزارش دقیقتر
کنترل بهتر نقدینگی
البته تطبیق خودکار نیز باید توسط حسابدار بررسی شود و نباید بدون کنترل انسانی نهایی شود.
اشتباهات رایج در مغایرتگیری بانکی
بررسی نکردن همه تراکنشها
گاهی فقط تراکنشهای بزرگ بررسی میشوند، در حالی که اختلافهای کوچک نیز میتوانند مهم باشند.
اصلاح کردن اشتباه اختلافهای زمانی
چک وصولنشده یا واریز در راه الزاماً نیاز به ثبت اصلاحی ندارد.
این موارد باید در صورت مغایرت نشان داده شوند.
ثبت دوباره تراکنش بانکی
ممکن است تراکنشی قبلاً در حسابداری ثبت شده باشد اما هنگام مشاهده در صورتحساب بانک دوباره ثبت شود.
این کار باعث ثبت تکراری خواهد شد.
بیتوجهی به تاریخها
گاهی مبلغ دقیقاً یکسان است اما مربوط به دو تراکنش مختلف است.
بنابراین فقط مبلغ نباید معیار تطبیق باشد.
نگهداری نکردن اسناد مغایرت
گزارشهای مغایرت باید نگهداری شوند تا در بررسیهای بعدی و حسابرسی قابل استناد باشند.
چکلیست مغایرتگیری بانکی
هنگام مغایرتگیری این موارد را بررسی کنید:
مانده ابتدای دوره
همه واریزها
همه برداشتها
چکهای صادرشده
چکهای وصولشده
واریزهای در راه
کارمزدهای بانکی
سود بانکی
پرداختهای خودکار
واریز مستقیم مشتریان
ثبتهای تکراری
خطاهای مبلغ
مانده پایان دوره
مغایرتگیری بانکی چه کمکی به مدیریت نقدینگی میکند؟
یکی از مهمترین مزایای مغایرتگیری این است که موجودی واقعی حساب بانکی مشخص میشود.
اگر مدیر فقط به عدد موجود در نرمافزار حسابداری نگاه کند، ممکن است تصور کند نقدینگی بیشتری در اختیار شرکت است.
برای مثال اگر چند چک صادرشده هنوز وصول نشده باشند، موجودی بانک ممکن است در ظاهر بالا باشد اما بخشی از آن عملاً متعهد شده است.
مغایرتگیری تصویر دقیقتری از وضعیت نقدینگی شرکت ارائه میدهد.
تفاوت مغایرتگیری بانکی و کنترل مانده بانک
کنترل مانده بانک فقط مقایسه دو عدد است:
مانده دفاتر و مانده بانک.
اما مغایرتگیری بانکی یک فرآیند کاملتر است و شامل شناسایی دلیل اختلاف، ثبت اصلاحات و تهیه گزارش نهایی میشود.
بنابراین صرفاً برابر نبودن دو مانده به معنی پایان کار نیست.
جمعبندی
مغایرتگیری بانکی یکی از مهمترین فرآیندهای کنترلی در حسابداری است.
در این فرآیند، گردش و مانده حساب بانکی در دفاتر شرکت با صورتحساب رسمی بانک مقایسه میشود.
اختلافها ممکن است ناشی از چکهای وصولنشده، واریزهای در راه، کارمزد، سود بانکی، خطای ثبت یا تراکنشهای ثبتنشده باشند.
با انجام منظم مغایرتگیری میتوان:
مانده واقعی بانک را مشخص کرد.
خطاهای حسابداری را سریعتر پیدا کرد.
نقدینگی را بهتر مدیریت کرد.
کنترل داخلی شرکت را افزایش داد.
از باقی ماندن اختلافهای مالی جلوگیری کرد.
برای کسبوکارهایی با تعداد زیاد تراکنش، استفاده از نرمافزار حسابداری مجهز به قابلیت مغایرتگیری بانکی میتواند سرعت و دقت این فرآیند را به شکل قابل توجهی افزایش دهد.