قیمت تمامشده چیست و چگونه محاسبه میشود؟ آموزش فرمول با مثال
فرض کنید صاحب یک کارگاه تولیدی هستید. مواد اولیه را خریداری میکنید، به کارکنان حقوق میدهید، هزینه برق و اجاره کارگاه را میپردازید و در نهایت محصولی تولید میکنید. اما آیا میدانید تولید هر واحد محصول واقعاً چقدر برایتان هزینه داشته است؟
یا شاید صاحب یک فروشگاه باشید و بخواهید بدانید از فروش هر کالا چقدر سود میکنید. برای پاسخ به این سؤالها باید با مفهوم قیمت تمامشده یا بهای تمامشده آشنا شوید.
محاسبه نادرست قیمت تمامشده میتواند باعث قیمتگذاری اشتباه، کاهش سود و حتی فروش محصولات با زیان شود؛ اتفاقی که گاهی بدون اطلاع مدیر کسبوکار رخ میدهد.
در این مقاله از نوتراز، به زبان ساده توضیح میدهیم قیمت تمامشده چیست، چه هزینههایی را شامل میشود، فرمول محاسبه بهای تمامشده در شرکتهای تولیدی، بازرگانی و خدماتی چگونه است و چطور میتوان با مثالهای عددی آن را محاسبه کرد.
قیمت تمامشده چیست؟
قیمت تمامشده (Cost Price) که در حسابداری بیشتر با عنوان بهای تمامشده (Cost) شناخته میشود، مجموع هزینههای قابل انتساب به خرید، تولید یا ارائه یک کالا یا خدمت است.
به زبان ساده، قیمت تمامشده نشان میدهد یک کالا یا خدمت، قبل از تعیین قیمت فروش، واقعاً چقدر برای کسبوکار هزینه داشته است.
برای مثال، تصور کنید یک کارگاه تولید پوشاک برای تولید یک پیراهن هزینههای زیر را پرداخت میکند:
پارچه، نخ و دکمه: ۱۸۰ هزار تومان
دستمزد مستقیم کارگر: ۷۰ هزار تومان
سهم هر پیراهن از برق، اجاره کارگاه و استهلاک تجهیزات: ۵۰ هزار تومان
در این شرایط، بهای تمامشده تولید هر پیراهن برابر است با:
۱۸۰٬۰۰۰ + ۷۰٬۰۰۰ + ۵۰٬۰۰۰ = ۳۰۰٬۰۰۰ تومان
بنابراین هزینه تولید این پیراهن ۳۰۰ هزار تومان است. اگر آن را به قیمت ۴۵۰ هزار تومان بفروشید، تفاوت ۱۵۰ هزار تومانی، سود ناخالص هر پیراهن خواهد بود؛ البته به شرط آنکه بهای تمامشده کالای فروشرفته نیز همین مبلغ باشد.
هزینههایی مانند تبلیغات، حقوق کارکنان فروش و مخارج اداری معمولاً در محاسبه بهای ساخت محصول قرار نمیگیرند، اما برای تعیین قیمت فروش سودآور باید در تصمیمگیری مدیریتی لحاظ شوند.
چرا محاسبه قیمت تمامشده اهمیت دارد؟
دانستن قیمت تمامشده فقط برای ثبت اسناد حسابداری نیست. این محاسبه یکی از مهمترین ابزارهای مدیریت مالی و کنترل سودآوری کسبوکار محسوب میشود.
۱. قیمتگذاری دقیقتر محصولات
وقتی بدانید تولید یا خرید یک کالا چه هزینهای داشته، میتوانید قیمت فروش را آگاهانهتر تعیین کنید و از فروش با حاشیه سود نامناسب جلوگیری کنید.
۲. محاسبه سود واقعی کسبوکار
افزایش فروش همیشه به معنای افزایش سود نیست. ممکن است فروش یک محصول بیشتر شود، اما افزایش هزینه مواد اولیه یا دستمزد، سود آن را کاهش دهد.
با محاسبه بهای تمامشده میتوانید مشخص کنید کدام محصولات سودآورتر هستند.
۳. شناسایی هزینههای اضافی
بررسی جزئیات قیمت تمامشده به شما نشان میدهد کدام بخش از هزینهها بیشتر شده است؛ برای مثال:
افزایش قیمت مواد اولیه
مصرف بیشازحد انرژی
بالا رفتن ضایعات تولید
کاهش بهرهوری نیروی کار
افزایش هزینه تعمیر ماشینآلات
۴. مدیریت موجودی انبار
بهای تمامشده نقش مهمی در ارزشگذاری موجودی کالا و محاسبه بهای کالای فروشرفته دارد.
به همین دلیل، ثبت دقیق خریدها و موجودی انبار در نرمافزار انبارداری و کنترل موجودی نوتراز میتواند به شفافتر شدن اطلاعات مالی کسبوکار کمک کند.
۵. تصمیمگیری بهتر برای توسعه کسبوکار
اگر چند محصول تولید یا عرضه میکنید، با مقایسه بهای تمامشده و سود هر محصول میتوانید درباره افزایش تولید، تغییر تأمینکننده، اصلاح قیمت و حذف محصولات کمبازده تصمیم بگیرید.
تفاوت قیمت تمامشده، بهای تمامشده و قیمت فروش چیست؟
در گفتوگوهای روزمره، اصطلاحات قیمت تمامشده و بهای تمامشده معمولاً به یک معنا استفاده میشوند؛ اما در گزارشگری حسابداری، «بهای تمامشده» اصطلاح دقیقتری است.
از طرف دیگر، بهای تمامشده با قیمت فروش تفاوت دارد.
اصطلاح | تعریف | کاربرد |
|---|---|---|
قیمت تمامشده | هزینه قابل انتساب به تهیه یا تولید کالا | بررسی هزینه و قیمتگذاری |
بهای تمامشده | اصطلاح حسابداری هزینه کالا یا خدمات | ثبت حسابداری و گزارشگری مالی |
قیمت فروش | مبلغی که کالا یا خدمت به مشتری فروخته میشود | فروش و تعیین درآمد |
سود ناخالص | تفاوت فروش خالص و بهای تمامشده کالای فروشرفته | ارزیابی سودآوری اصلی فروش |
برای مثال، اگر یک فروشگاه کالایی را با بهای تمامشده ۸۰۰ هزار تومان به قیمت یک میلیون تومان بفروشد، سود ناخالص آن کالا ۲۰۰ هزار تومان است؛ به شرط آنکه مبالغ فروش بدون مالیات بر ارزش افزوده محاسبه شده باشند و هزینه کالای فروشرفته نیز همان ۸۰۰ هزار تومان باشد.
نکته مهم: سود ناخالص با سود خالص برابر نیست. برای محاسبه سود خالص باید سایر هزینهها و درآمدهای مرتبط نیز در نظر گرفته شوند.
اجزای قیمت تمامشده کداماند؟
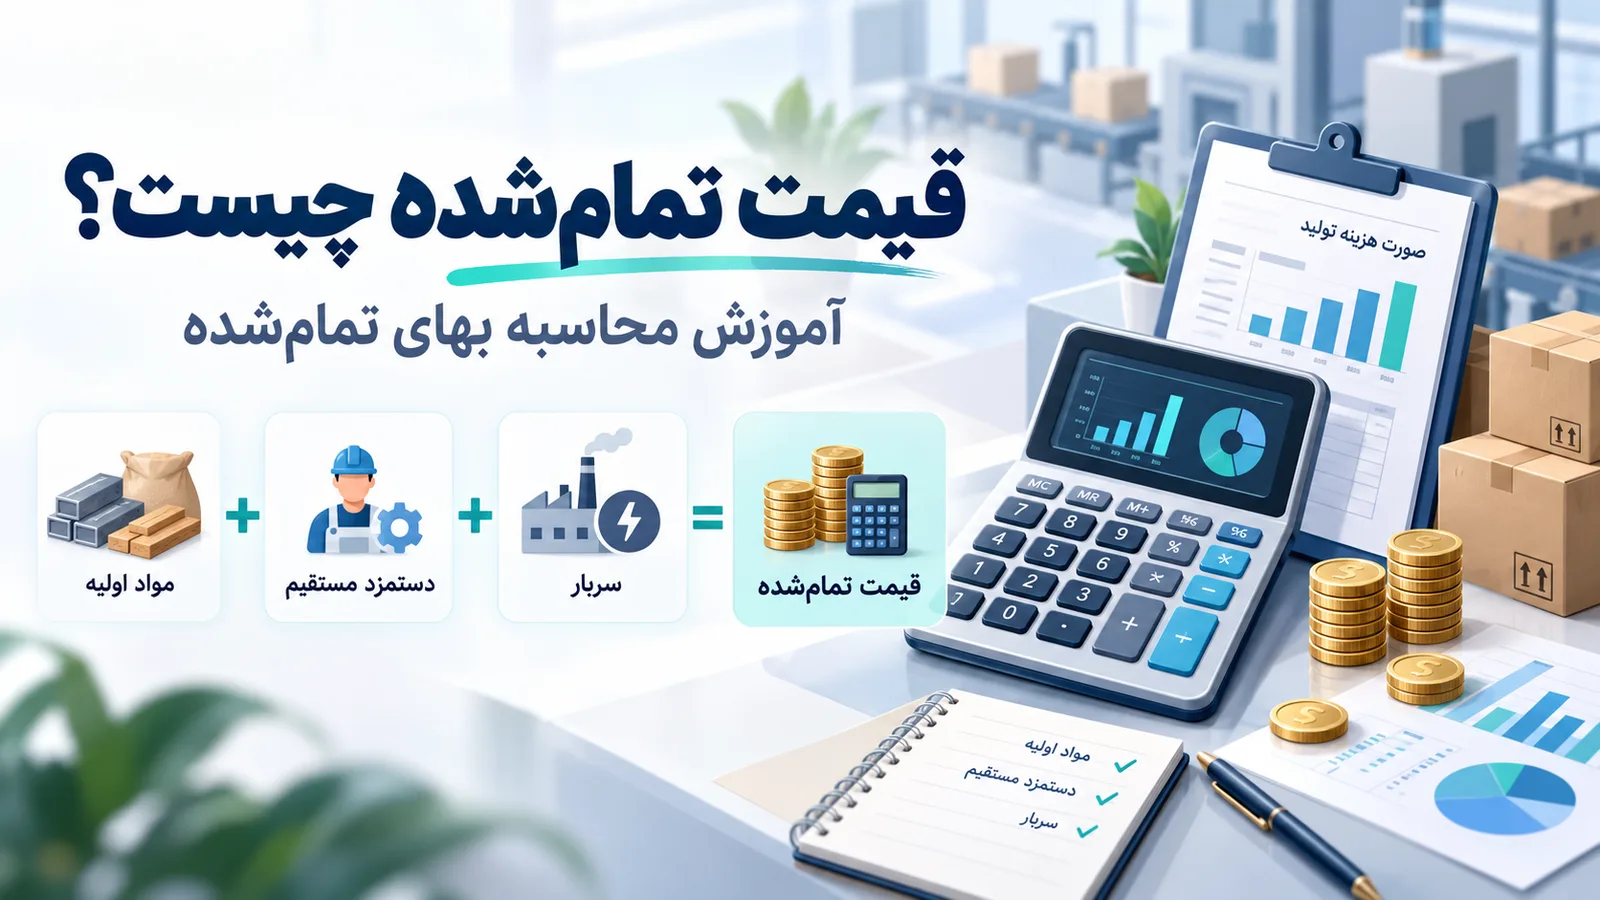
در شرکتهای تولیدی، بهای تمامشده محصول معمولاً از سه جزء اصلی تشکیل میشود: مواد مستقیم، دستمزد مستقیم و سربار تولید.
۱. مواد اولیه مستقیم
مواد مستقیم، موادی هستند که در تولید محصول مصرف میشوند و میتوان هزینه آنها را بهصورت مشخص و قابل اتکا به یک محصول نسبت داد.
برای مثال:
پارچه در تولید لباس
چوب در ساخت میز
آرد در تولید نان
ورق فولادی در ساخت قطعات فلزی
بهای مواد مستقیم مصرفشده با هزینه خرید تمام مواد اولیه در دوره یکسان نیست؛ زیرا ممکن است بخشی از مواد خریداریشده هنوز در انبار باشد.
۲. دستمزد مستقیم
دستمزد مستقیم به هزینه نیروی کاری گفته میشود که مستقیماً در تولید محصول نقش دارد.
برای مثال، دستمزد خیاط در تولید پوشاک یا دستمزد کارگر مونتاژ در کارخانه لوازم خانگی، از مصادیق دستمزد مستقیم است.
۳. سربار تولید
سربار ساخت یا سربار تولید، هزینههای مرتبط با فرایند تولید است که نمیتوان آنها را بهآسانی و بهصورت مستقیم به هر واحد محصول اختصاص داد.
از جمله:
اجاره ساختمان کارخانه یا کارگاه
برق و انرژی مصرفی بخش تولید
استهلاک ماشینآلات تولید
تعمیر و نگهداری تجهیزات
حقوق سرپرستان تولید
مواد و ملزومات غیرمستقیم
این هزینهها باید بر مبنایی منطقی مانند ساعت کار ماشینآلات، ساعت کار مستقیم یا سایر محرکهای مناسب هزینه، بین محصولات تخصیص داده شوند.
توجه: اجاره دفتر اداری یا حقوق مدیر فروش، بهطور معمول جزو سربار ساخت نیست. ماهیت هزینه و ارتباط آن با عملیات تولید، معیار اصلی طبقهبندی است.
فرمول محاسبه قیمت تمامشده چیست؟
فرمول بهای تمامشده با توجه به نوع فعالیت کسبوکار متفاوت است. به همین دلیل، نمیتوان برای تمام شرکتهای تولیدی، بازرگانی و خدماتی از یک فرمول یکسان استفاده کرد.
فرمول بهای تمامشده تولید
در سادهترین حالت، مجموع هزینههای تولید دوره از رابطه زیر محاسبه میشود:
هزینههای تولید دوره = مواد مستقیم مصرفشده + دستمزد مستقیم + سربار تولید
اما برای محاسبه بهای تمامشده محصولات تکمیلشده، باید موجودی کالای در جریان ساخت را نیز در نظر گرفت:
بهای تمامشده کالای ساختهشده = موجودی کالای در جریان ساخت اول دوره + هزینههای تولید دوره − موجودی کالای در جریان ساخت پایان دوره
این شاخص با عبارت انگلیسی Cost of Goods Manufactured یا COGM شناخته میشود.
فرمول قیمت تمامشده هر واحد محصول
اگر محصولات تکمیلشده مشابه باشند و بهای آنها بهصورت یکنواخت تخصیص یافته باشد:
بهای تمامشده هر واحد = بهای تمامشده محصولات تکمیلشده ÷ تعداد واحدهای سالم تکمیلشده
برای تولید چند محصول متفاوت، ابتدا باید هزینههای هر محصول با روش هزینهیابی مناسب مشخص شود و سپس بهای هر محصول بر تعداد واحدهای مربوط تقسیم شود.
فرمول بهای تمامشده کالای فروشرفته
در حسابداری، بهای تمامشده کالای فروشرفته با نام COGS (Cost of Goods Sold) نیز شناخته میشود.
فرمول آن برای یک شرکت تولیدی به شکل زیر است:
بهای تمامشده کالای فروشرفته = موجودی کالای ساختهشده اول دوره + بهای تمامشده کالای ساختهشده طی دوره − موجودی کالای ساختهشده پایان دوره
این فرمول تفاوت مهمی را مشخص میکند: تمام محصولات تولیدشده الزاماً در همان دوره فروخته نمیشوند.
در شرکتهای بازرگانی نیز میتوان از فرمول زیر استفاده کرد:
بهای تمامشده کالای فروشرفته = موجودی کالا در اول دوره + خالص بهای خرید و مخارج قابل انتساب − موجودی کالا در پایان دوره
در ادامه، هر دو فرمول را با مثال بررسی میکنیم.
نحوه محاسبه قیمت تمامشده در شرکت تولیدی؛ مثال عددی
فرض کنید یک کارگاه تولیدی در طول یک ماه، ۱۰۰۰ عدد محصول یکسان تولید کرده است.
اطلاعات حسابداری کارگاه به شرح زیر است:
شرح هزینه | مبلغ (میلیون تومان) |
|---|---|
مواد مستقیم مصرفشده | ۱۲۰ |
دستمزد مستقیم | ۴۵ |
سربار تولید تخصیصیافته | ۳۵ |
جمع هزینههای تولید دوره | ۲۰۰ |
موجودی کالای در جریان ساخت اول دوره | ۱۵ |
موجودی کالای در جریان ساخت پایان دوره | ۲۵ |
مرحله اول: محاسبه هزینههای تولید
۱۲۰ + ۴۵ + ۳۵ = ۲۰۰ میلیون تومان
بنابراین مجموع هزینههای تولید ثبتشده در این دوره، ۲۰۰ میلیون تومان است.
مرحله دوم: محاسبه بهای تمامشده کالای ساختهشده
هزینه محصولات نیمهتمام ابتدای دوره به هزینههای جاری اضافه و هزینه محصولات نیمهتمام پایان دوره از آن کسر میشود.
۲۰۰ + ۱۵ − ۲۵ = ۱۹۰ میلیون تومان
پس بهای تمامشده محصولات تکمیلشده در این ماه، ۱۹۰ میلیون تومان است.
مرحله سوم: محاسبه قیمت تمامشده هر محصول
فرض کردیم کارگاه ۱۰۰۰ محصول سالم و مشابه تکمیل کرده است.
۱۹۰٬۰۰۰٬۰۰۰ ÷ ۱۰۰۰ = ۱۹۰٬۰۰۰ تومان
یعنی بهای تمامشده تولید هر محصول ۱۹۰ هزار تومان بوده است.
مرحله چهارم: محاسبه بهای تمامشده کالای فروشرفته
حالا فرض کنید:
کارگاه در ابتدای دوره موجودی کالای ساختهشده نداشته است.
از ۱۰۰۰ محصول تکمیلشده، ۸۰۰ عدد فروخته شده است.
۲۰۰ عدد محصول بهعنوان موجودی پایان دوره باقی ماندهاند.
ازآنجاکه تمام محصولات مشابه و دارای بهای واحد یکسان هستند، ارزش موجودی پایان دوره برابر است با:
۲۰۰ × ۱۹۰٬۰۰۰ = ۳۸٬۰۰۰٬۰۰۰ تومان
اکنون:
۰ + ۱۹۰٬۰۰۰٬۰۰۰ − ۳۸٬۰۰۰٬۰۰۰ = ۱۵۲٬۰۰۰٬۰۰۰ تومان
پس بهای تمامشده ۸۰۰ محصول فروشرفته، ۱۵۲ میلیون تومان است.
مرحله پنجم: محاسبه سود ناخالص
اگر هر محصول با قیمت ۳۰۰ هزار تومان فروخته شده باشد:
درآمد فروش = ۸۰۰ × ۳۰۰٬۰۰۰ = ۲۴۰ میلیون تومان
سود ناخالص = ۲۴۰ − ۱۵۲ = ۸۸ میلیون تومان
در نتیجه، حاشیه سود ناخالص این فروش تقریباً ۳۶٫۷ درصد خواهد بود.
نتیجه مثال: فروش ۲۴۰ میلیون تومانی به این معنا نیست که کسبوکار ۲۴۰ میلیون تومان سود کرده است. پس از کسر بهای محصولات فروشرفته، ۸۸ میلیون تومان سود ناخالص باقی میماند که هنوز باید سایر هزینههای مربوط برای رسیدن به سود خالص بررسی شوند.
نحوه محاسبه قیمت تمامشده در شرکت بازرگانی و فروشگاه
در کسبوکارهای بازرگانی، فرایند تولید وجود ندارد. بنابراین، بهای خرید کالا و هزینههای قابل انتساب به تهیه و رساندن آن به وضعیت و مکان موردنظر اهمیت بیشتری دارند.
فرض کنید یک فروشگاه در پایان ماه، اطلاعات زیر را دارد:
شرح | مبلغ |
|---|---|
موجودی کالا در ابتدای ماه | ۴۰ میلیون تومان |
خالص خرید کالا طی ماه | ۱۳۰ میلیون تومان |
هزینه حمل خرید کالا | ۱۰ میلیون تومان |
موجودی کالا در پایان ماه | ۵۰ میلیون تومان |
برای محاسبه بهای تمامشده کالای فروشرفته:
۴۰ + ۱۳۰ + ۱۰ − ۵۰ = ۱۳۰ میلیون تومان
بنابراین، بهای تمامشده کالاهایی که در این ماه فروخته شدهاند، ۱۳۰ میلیون تومان است.
در این مثال، فرض شده هزینه حمل خرید، جزو بهای موجودی بوده و خالص خرید نیز پس از کسر تخفیفات و برگشت از خرید محاسبه شده است.
نکته مهم این است که بهای موجودی پایان دوره باید بر اساس روش قیمتگذاری موجودی انتخابشده و اطلاعات قابل اتکا محاسبه شود.
قیمت تمامشده خدمات چگونه محاسبه میشود؟
بهای تمامشده فقط مخصوص کارخانهها و فروشگاهها نیست. شرکتهای خدماتی نیز باید هزینه ارائه خدمات را محاسبه کنند.
برای مثال، در یک شرکت خدمات فنی، هزینههای قابل انتساب به خدمات ممکن است شامل موارد زیر باشد:
حقوق کارکنانی که مستقیماً خدمات ارائه میدهند
هزینه پیمانکاران مرتبط با پروژه
مواد و تجهیزات مصرفی در ارائه خدمات
سهم منطقی هزینههای پشتیبانی عملیات خدماتی
فرض کنید یک شرکت خدماتی در یک ماه، ۲۰۰ ساعت خدمت تکمیل و ارائه کرده است.
نوع هزینه | مبلغ |
|---|---|
دستمزد مستقیم | ۶۰ میلیون تومان |
هزینه پیمانکار خدمات | ۲۰ میلیون تومان |
سربار قابل تخصیص خدمات | ۲۰ میلیون تومان |
جمع | ۱۰۰ میلیون تومان |
در این شرایط:
۱۰۰٬۰۰۰٬۰۰۰ ÷ ۲۰۰ = ۵۰۰٬۰۰۰ تومان
یعنی متوسط بهای تمامشده هر ساعت خدمت ارائهشده، ۵۰۰ هزار تومان است.
البته در قراردادهای متفاوت، ممکن است هزینه هر پروژه با پروژه دیگر یکسان نباشد. در چنین شرایطی، هزینهیابی به تفکیک پروژه یا سفارش، تصویر دقیقتری ارائه میکند.
تفاوت بهای تمامشده کالای ساختهشده و کالای فروشرفته
یکی از اشتباهات رایج حسابداری، یکسان در نظر گرفتن بهای تمامشده کالای ساختهشده (COGM) و بهای تمامشده کالای فروشرفته (COGS) است.
درحالیکه این دو مفهوم، دو مرحله متفاوت را نشان میدهند.
معیار | کالای ساختهشده (COGM) | کالای فروشرفته (COGS) |
|---|---|---|
موضوع | محصولات تکمیلشده در دوره | محصولات فروختهشده در دوره |
نقش موجودی | کالای در جریان ساخت | کالای ساختهشده |
محل استفاده | حسابداری تولید و موجودی | محاسبه سود ناخالص |
زمان شناسایی | هنگام تکمیل تولید | هنگام شناسایی فروش مرتبط |
اگر تولید افزایش پیدا کند اما فروش ثابت بماند، ممکن است بخشی از بهای تولید در موجودی کالا باقی بماند و هنوز وارد بهای تمامشده فروش نشده باشد.
برای آشنایی بیشتر با اثر این موضوع بر گزارشهای مالی، پیشنهاد میکنیم مقاله صورت سود و زیان را چطور بخوانیم؟ را نیز مطالعه کنید.
روشهای محاسبه و هزینهیابی بهای تمامشده
بسته به نوع فعالیت و فرایندهای کسبوکار، روشهای مختلفی برای تعیین بهای محصولات استفاده میشود.
۱. هزینهیابی سفارش کار
این روش برای کسبوکارهایی مناسب است که محصولات یا پروژهها بر اساس سفارش مشتری تولید یا اجرا میشوند.
برای مثال، یک کارگاه ساخت کابینت میتواند مواد، دستمزد و سربار هر سفارش را جداگانه محاسبه کند.
۲. هزینهیابی مرحلهای
در تولید انبوه و پیوسته، هزینهها معمولاً در مراحل مختلف تولید جمعآوری و به واحدهای تولیدی تخصیص داده میشوند.
این روش در صنایعی مانند تولید مواد غذایی، محصولات شیمیایی و برخی خطوط تولید صنعتی کاربرد دارد.
۳. هزینهیابی بر مبنای فعالیت (ABC)
در روش ABC، هزینههای غیرمستقیم بر اساس فعالیتهایی که موجب ایجاد آنها شدهاند، به محصولات یا خدمات تخصیص داده میشوند.
برای مثال، تعداد دفعات راهاندازی دستگاه یا تعداد بازرسیهای کیفی میتواند بهعنوان محرک هزینه مورد استفاده قرار گیرد.
۴. هزینهیابی استاندارد و واقعی
در هزینهیابی استاندارد، هزینه مورد انتظار تولید از قبل تعیین میشود و بعد با هزینه واقعی مقایسه میشود.
این مقایسه برای بررسی انحراف مصرف مواد، دستمزد و سربار مفید است.
در هزینهیابی واقعی، مبنا هزینههای واقعی ثبتشده و قواعد تخصیص مربوط است.
روشهای قیمتگذاری موجودی کالا چه تأثیری بر بهای تمامشده دارند؟
وقتی یک کالا در تاریخهای مختلف با قیمتهای متفاوت خریداری میشود، انتخاب روش قیمتگذاری موجودی اهمیت پیدا میکند.
دو روش رایج عبارتاند از:
روش FIFO (اولین وارده، اولین صادره): در این روش فرض میشود قدیمیترین موجودی، زودتر وارد بهای کالای مصرفشده یا فروشرفته میشود.
روش میانگین موزون: در این روش، بهای واحد کالا بر اساس میانگین موزون هزینه واحدهای موجود محاسبه میشود.
برای مثال، اگر ۱۰۰ کالا با قیمت هر واحد ۱۰۰ هزار تومان و ۱۰۰ کالای مشابه با قیمت ۱۴۰ هزار تومان خریداری شوند، متوسط بهای هر واحد در روش میانگین موزون برابر ۱۲۰ هزار تومان است؛ با فرض نبود سایر هزینههای قابل انتساب.
انتخاب روش مناسب میتواند بر بهای تمامشده کالای فروشرفته، ارزش موجودی پایان دوره و سود گزارششده اثر بگذارد.
برای بررسی مثالهای بیشتر، مقاله روشهای قیمتگذاری موجودی؛ FIFO، میانگین موزون و LIFO در وبلاگ نوتراز را بخوانید.
آیا همه هزینههای کسبوکار در قیمت تمامشده محاسبه میشوند؟
خیر. یکی از مهمترین اصول محاسبه صحیح بهای تمامشده، تفکیک هزینههای قابل انتساب به کالا از هزینههای دوره است.
طبق اصول حسابداری موجودی مواد و کالا، هزینههایی که برای خرید، تبدیل و رساندن موجودی به مکان و شرایط فعلی لازم هستند، با رعایت ضوابط مربوط میتوانند در بهای موجودی قرار گیرند.
اما هزینههای زیر معمولاً جزو بهای تمامشده موجودی محسوب نمیشوند:
هزینههای بازاریابی و تبلیغات
هزینههای فروش و توزیع کالا به مشتری
سربار اداری غیرمرتبط با آمادهسازی موجودی
ضایعات غیرعادی و قابل کنترل تولید
مخارج نگهداری موجودی که ضرورتی برای فرایند تولید ندارند
در مقابل، هزینه حمل خرید، عوارض غیرقابل بازیافت مرتبط با خرید و هزینههای ضروری آمادهسازی کالا، ممکن است جزو بهای تمامشده موجودی قرار گیرند.
همچنین مالیات بر ارزش افزوده خرید، در صورتی که مطابق قوانین مربوط قابل بازیافت باشد، معمولاً جزو بهای موجودی محسوب نمیشود.
طبقهبندی نهایی هزینهها باید متناسب با ماهیت فعالیت، اسناد و استانداردهای حسابداری انجام شود.
چگونه قیمت فروش را بر اساس قیمت تمامشده تعیین کنیم؟
محاسبه بهای تمامشده، نقطه شروع مهمی برای قیمتگذاری است؛ اما بهتنهایی قیمت فروش مناسب را مشخص نمیکند.
دو مفهوم مهم در این زمینه وجود دارد:
درصد سود روی بهای تمامشده
اگر بخواهید درصد مشخصی سود نسبت به هزینه محصول اضافه کنید:
قیمت فروش = بهای تمامشده × (۱ + درصد سود روی بهای تمامشده)
برای مثال، اگر بهای تمامشده کالایی ۲۰۰ هزار تومان باشد و بخواهید ۲۵ درصد روی هزینه آن سود بگذارید:
۲۰۰٬۰۰۰ × ۱٫۲۵ = ۲۵۰٬۰۰۰ تومان
حاشیه سود ناخالص
اما اگر هدف شما دستیابی به حاشیه سود ناخالص ۲۵ درصد از مبلغ فروش باشد، فرمول متفاوت است:
قیمت فروش = بهای تمامشده ÷ (۱ − حاشیه سود ناخالص هدف)
۲۰۰٬۰۰۰ ÷ ۰٫۷۵ ≈ ۲۶۶٬۶۶۷ تومان
بنابراین، سود ۲۵ درصدی روی هزینه با حاشیه سود ۲۵ درصدی یکسان نیست.
در قیمتگذاری نهایی باید شرایط بازار، رقبا، تقاضای مشتری، هزینههای اداری و فروش و سود خالص هدف نیز بررسی شوند.
اشتباهات رایج در محاسبه قیمت تمامشده
حتی کسبوکارهایی که اطلاعات خرید و فروش خود را ثبت میکنند، ممکن است هنگام محاسبه بهای تمامشده دچار خطا شوند.
۱. یکسان در نظر گرفتن خرید با بهای کالای فروشرفته
تمام کالاهای خریداریشده الزاماً در همان دوره فروخته نمیشوند. موجودی پایان دوره باید بهدرستی محاسبه شود.
۲. فراموش کردن هزینههای غیرمستقیم تولید
اگر فقط مواد اولیه و دستمزد مستقیم محاسبه شوند، بهای تمامشده محصول ممکن است کمتر از مقدار واقعی گزارش شود.
۳. تخصیص نادرست سربار
استفاده از یک مبنای نامناسب برای تخصیص سربار میتواند موجب شود بهای یک محصول بیش از واقع و بهای محصول دیگر کمتر از واقع محاسبه شود.
۴. نادیده گرفتن ضایعات
ضایعات عادی و غیرعادی باید شناسایی و مطابق رویههای حسابداری مناسب ثبت شوند. ترکیب همه ضایعات با بهای تولید عادی بدون بررسی، میتواند محاسبه را مخدوش کند.
۵. ثبت نکردن موجودی واقعی انبار
اگر موجودی ثبتشده با مقدار واقعی کالا تفاوت داشته باشد، محاسبه بهای تمامشده و سود ناخالص نیز ممکن است اشتباه شود.
برای کاهش این خطا، انجام منظم انبارگردانی و بررسی مغایرتهای موجودی ضروری است.
۶. استفاده از قیمت خرید قدیمی بدون توجه به روش هزینهیابی
در شرایط نوسان قیمت، اتکا به یک قیمت خرید قدیمی برای تمام کالاها، بدون توجه به روش قیمتگذاری موجودی، میتواند تصمیمگیری مدیریتی را گمراه کند.
۷. محاسبه دوباره یک هزینه
اگر مبلغی یک بار در هزینه مواد یا سربار منظور شده باشد، نباید مجدداً بهعنوان بخشی از بهای ساخت همان محصول محاسبه شود.
محاسبه قیمت تمامشده در اکسل بهتر است یا نرمافزار حسابداری؟
برای کسبوکارهای بسیار کوچک با تعداد محدود محصول، اکسل میتواند نقطه شروع مناسبی باشد.
در یک فایل ساده اکسل میتوانید ستونهایی برای نام کالا، مقدار تولید، بهای مواد، دستمزد، سربار، موجودی و قیمت تمامشده تعریف کنید.
اما با افزایش تعداد کالاها، سفارشها و انبارها، محاسبه دستی پیچیدهتر میشود.
معیار | اکسل | نرمافزار حسابداری مناسب |
|---|---|---|
ثبت هزینههای ساده | مناسب | مناسب |
اتصال به خرید و فروش | معمولاً دستی | قابل یکپارچهسازی |
مدیریت موجودی انبار | نیازمند طراحی و کنترل دستی | امکانات اختصاصی |
محاسبه بهای تولید | نیازمند فرمولنویسی | با ماژول تولید و هزینهیابی |
کنترل تغییرات و مغایرتها | وابسته به طراحی فایل | قابلیت رهگیری و گزارشگیری |
مناسب برای حجم بالای اطلاعات | با پیچیدگی بیشتر | معمولاً مناسبتر |
برای یک فروشگاه یا کارگاه در حال رشد، مهم است که اطلاعات خرید، انبار، تولید و فروش از یکدیگر جدا نباشند.
نوتراز چگونه به محاسبه بهای تمامشده کمک میکند؟
محاسبه قیمت تمامشده زمانی قابل اتکاتر میشود که اطلاعات خرید مواد، مصرف تولید، دستمزد، سربار و موجودی کالا بهدرستی ثبت و به یکدیگر مرتبط باشند.
نوتراز یک نرمافزار حسابداری ابری با دستیار هوش مصنوعی فارسی است که در کنار امکانات مالی و حسابداری، ابزارهایی برای مدیریت کالا، انبار و تولید ارائه میدهد.
در راهکار حسابداری تولیدی و کارگاهی نوتراز، امکانات زیر برای مدیریت هزینه تولید پیشبینی شدهاند:
درخت محصول (BOM): تعریف مواد اولیه، مقدار مصرف، ضایعات، دستمزد و سربار مرتبط با محصول
سفارش تولید: ثبت فرایند مصرف مواد و تولید کالای نهایی
انبار مواد و محصول: نگهداری و رهگیری جداگانه موجودی مواد اولیه و محصولات
محاسبه بهای تمامشده: استفاده از اطلاعات واقعی خرید مواد و هزینههای ثبتشده تولید
رهگیری نیمساختهها: مدیریت محصولات چندمرحلهای و انتقال بهای آنها به مراحل بعدی
گزارشهای مالی: بررسی فروش، سود ناخالص و وضعیت مالی کسبوکار
برای مثال، در یک کارگاه تولید پوشاک، با تعریف درخت محصول میتوان مقدار پارچه، نخ، دستمزد و سربار موردنیاز برای تولید هر مدل لباس را مشخص کرد.
سپس با ثبت خرید مواد، مصرف آنها در سفارش تولید و تکمیل محصول، اطلاعات لازم برای محاسبه بهای تمامشده محصول در نرمافزار ثبت و قابل پیگیری میشود.
مزیت این رویکرد آن است که محاسبه هزینهها صرفاً به یک فایل دستی و جدا از فعالیت واقعی کسبوکار وابسته نخواهد بود.
اگر میخواهید حسابداری تولید، ثبت فاکتور و مدیریت موجودی را در یک محیط انجام دهید، میتوانید نوتراز را رایگان امتحان کنید.
چکلیست محاسبه دقیق قیمت تمامشده
پیش از نهایی کردن محاسبات هر دوره، موارد زیر را بررسی کنید:
موجودی اول دوره مواد و کالا مشخص شده باشد.
خریدها، تخفیفات و هزینههای حمل خرید ثبت شده باشند.
مقدار واقعی مواد مصرفشده تعیین شده باشد.
دستمزد مستقیم از حقوق کارکنان اداری تفکیک شده باشد.
سربار تولید بر اساس مبنای مناسب تخصیص یافته باشد.
موجودی کالای در جریان ساخت محاسبه شده باشد.
موجودی پایان دوره کالا بهدرستی ارزشگذاری شده باشد.
ضایعات عادی و غیرعادی بررسی شده باشند.
بهای کالای ساختهشده با بهای کالای فروشرفته اشتباه گرفته نشده باشد.
مبلغ بهای تمامشده با گزارشهای انبار و حسابداری تطبیق داده شده باشد.
جمعبندی: قیمت تمامشده، پایه تصمیمگیری مالی درست
قیمت تمامشده یکی از مهمترین شاخصهای حسابداری و مدیریت کسبوکار است. این عدد نشان میدهد خرید، تولید یا ارائه کالا و خدمات چه هزینهای داشته و چه بخشی از درآمد فروش صرف بهای محصولات یا خدمات فروشرفته شده است.
در شرکتهای تولیدی، مواد اولیه، دستمزد مستقیم، سربار و موجودی کالای در جریان ساخت اهمیت دارند. در شرکتهای بازرگانی، خرید کالا، مخارج قابل انتساب و موجودی انبار نقش اصلی را ایفا میکنند. در شرکتهای خدماتی نیز هزینههای قابل انتساب به ارائه خدمت مبنای محاسبه هستند.
هرچه اطلاعات خرید، انبار و تولید دقیقتر ثبت شوند، محاسبه بهای تمامشده و تحلیل سودآوری قابل اتکاتر خواهد بود.
نوتراز با اتصال اطلاعات حسابداری، انبار و تولید، به شما کمک میکند هزینههای کسبوکارتان را منظمتر مدیریت کنید و برای قیمتگذاری و تصمیمهای مالی، تصویر روشنتری داشته باشید.