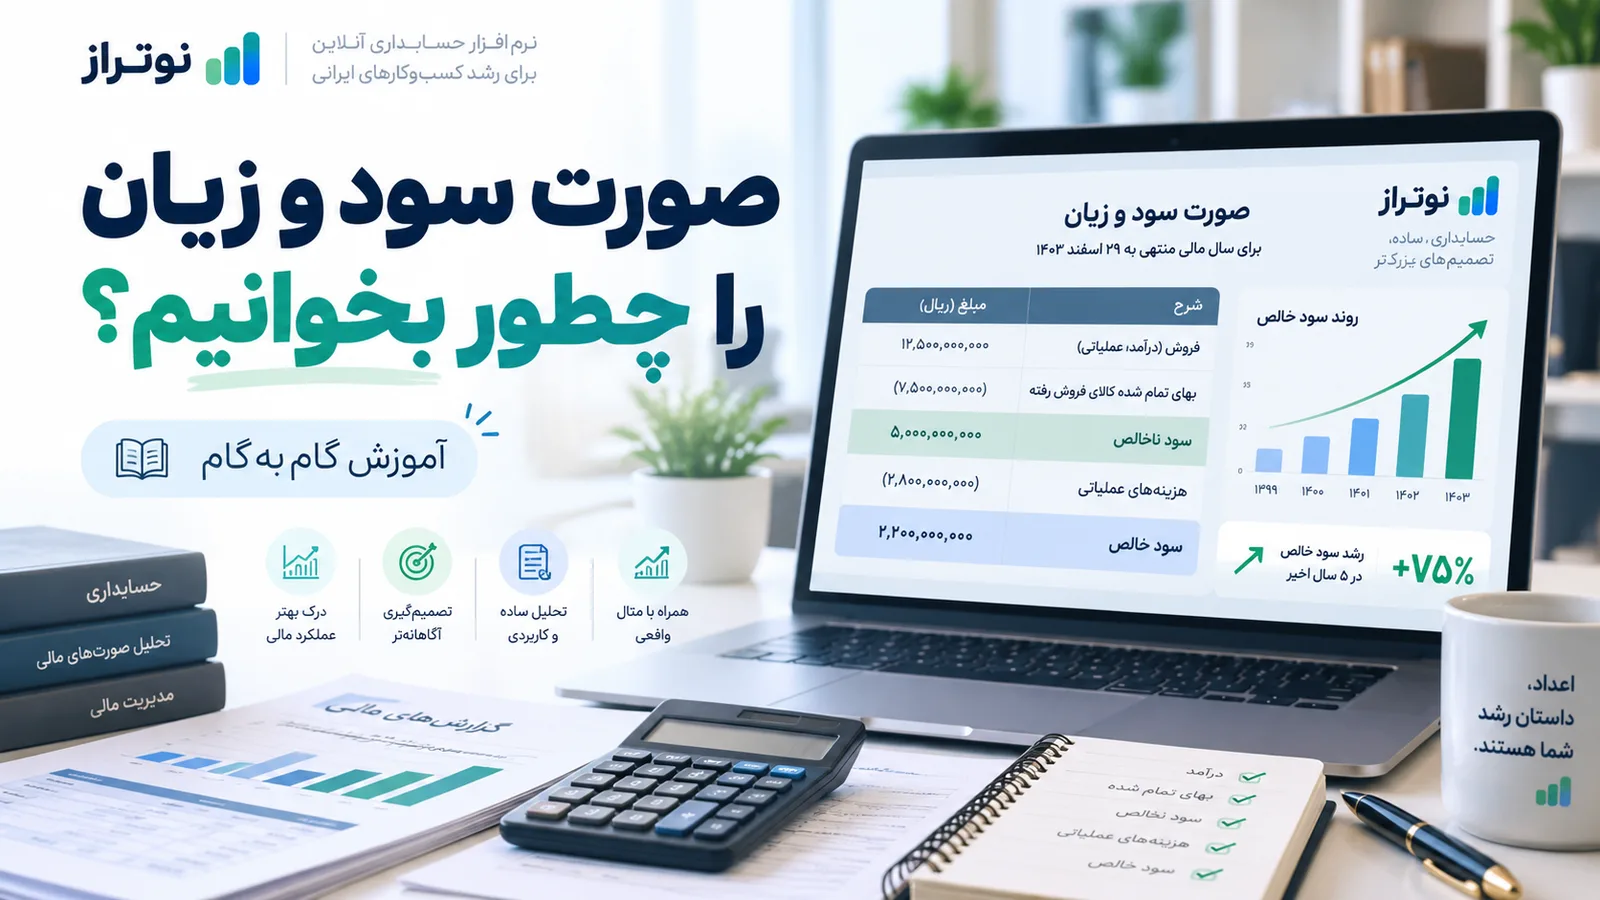
صورت سود و زیان را چطور بخوانیم؟ آموزش گامبهگام با مثال واقعینما
فرض کنید فروش کسبوکارتان در سه ماه گذشته بیشتر شده، اما موجودی حساب بانکی شما رشد چندانی نکرده است. آیا واقعاً سود کردهاید؟ آیا هزینههای کسبوکار بیش از حد افزایش یافتهاند؟ برای پاسخ به این سؤالها باید بدانید صورت سود و زیان را چطور بخوانیم و اعداد آن را چگونه تحلیل کنیم.
صورت سود و زیان یکی از مهمترین گزارشهای مالی است که درآمدها، هزینهها و سود یا زیان یک کسبوکار را در یک دوره مشخص نشان میدهد. با خواندن درست این گزارش میتوانید بفهمید چه مقدار فروش داشتهاید، چه میزان برای کسب درآمد هزینه کردهاید و چه بخشی از درآمد در نهایت به سود تبدیل شده است.
در این راهنمای نوتراز، اجزای صورت سود و زیان را به زبان ساده بررسی میکنیم، فرمولهای اصلی را توضیح میدهیم و با یک مثال عددی یاد میگیریم چگونه عملکرد مالی یک شرکت را ارزیابی کنیم.
صورت سود و زیان چیست و چه اطلاعاتی به ما میدهد؟
صورت سود و زیان (Income Statement یا Profit and Loss Statement) گزارشی از عملکرد مالی یک واحد تجاری در یک بازه زمانی مشخص، مانند یک ماه، یک فصل یا یک سال مالی است.
این گزارش به سه سؤال مهم پاسخ میدهد:
کسبوکار در طول دوره چقدر درآمد کسب کرده است؟
برای ایجاد این درآمد چه هزینههایی شناسایی شدهاند؟
نتیجه فعالیتها سود بوده است یا زیان؟
فرمول ساده و کلی صورت سود و زیان عبارت است از:
سود یا زیان دوره = مجموع درآمدهای شناساییشده − مجموع هزینههای شناساییشده دوره
البته در یک گزارش واقعی، درآمدها و هزینهها به چند گروه تقسیم میشوند تا مشخص شود سود یا زیان دقیقاً در کدام بخش فعالیت شرکت ایجاد شده است.
برای مثال، ممکن است فروش یک شرکت مناسب باشد، اما به دلیل افزایش هزینه خرید کالا، تبلیغات یا هزینههای مالی، سود خالص آن کاهش پیدا کند. صورت سود و زیان به شناسایی این مسئله کمک میکند.
چرا خواندن صورت سود و زیان برای مدیران مهم است؟
صورت سود و زیان فقط مخصوص حسابداران نیست. مدیران فروشگاهها، صاحبان شرکتهای خدماتی، تولیدکنندگان و حتی سرمایهگذاران برای تصمیمگیری بهتر به اطلاعات آن نیاز دارند.
خواندن درست این گزارش به شما کمک میکند:
میزان سودآوری کسبوکار را ارزیابی کنید.
رشد درآمد را در کنار تغییر هزینهها بسنجید.
روند سود یا زیان را با دورههای قبل مقایسه کنید.
درباره قیمتگذاری، کاهش هزینه و توسعه فعالیت تصمیم بگیرید.
عملکرد واقعی کسبوکار را فراتر از مبلغ فروش بررسی کنید.
قبل از خواندن صورت سود و زیان به چه نکاتی توجه کنیم؟
پیش از بررسی اعداد گزارش، سه موضوع را کنترل کنید.
۱. دوره مالی گزارش
صورت سود و زیان عملکرد یک دوره زمانی را نشان میدهد، نه وضعیت مالی در یک روز خاص.
به عنوان مثال، «صورت سود و زیان برای دوره سهماهه منتهی به ۳۱ خرداد ۱۴۰۵» درآمدها و هزینههای شناساییشده در آن سه ماه را نمایش میدهد.
بنابراین مقایسه سود یک ماه با سود یک سال، بدون درنظرگرفتن تفاوت دورهها، نتیجه درستی به همراه ندارد.
۲. واحد پول و مقیاس اعداد
بررسی کنید ارقام گزارش به ریال، تومان، هزار ریال یا میلیون ریال هستند.
برای نمونه، عدد ۵۰۰ در گزارشی با واحد «میلیون ریال» برابر ۵۰۰ میلیون ریال است، نه ۵۰۰ ریال.
۳. نوع گزارش و اطلاعات مقایسهای
مشخص کنید گزارش مربوط به یک شرکت مستقل است یا صورت مالی تلفیقی چند شرکت. همچنین بررسی کنید اعداد دوره قبل کنار ارقام دوره جاری قرار گرفتهاند یا خیر.
در صورتهای مالی رسمی، یادداشتهای توضیحی و رویههای حسابداری نیز اهمیت دارند. طبق استاندارد حسابداری شماره ۱ ایران، ارائه صورتهای مالی، شکل تفکیک و نمایش برخی اقلام میتواند متناسب با ماهیت فعالیت واحد تجاری متفاوت باشد.
اجزای صورت سود و زیان کداماند؟
برای اینکه بدانیم صورت سود و زیان را چگونه بخوانیم، ابتدا باید با سرفصلهای متداول آن آشنا شویم.
سرفصل | مفهوم و کاربرد |
|---|---|
درآمد عملیاتی | درآمد حاصل از فعالیت اصلی کسبوکار |
بهای تمامشده درآمدهای عملیاتی | هزینه مستقیم کالا یا خدمات فروختهشده |
سود یا زیان ناخالص | تفاوت درآمد عملیاتی و بهای تمامشده آن |
هزینههای عملیاتی | هزینههایی مانند فروش، بازاریابی، اداری و عمومی |
سود یا زیان عملیاتی | نتیجه فعالیت عملیاتی پس از لحاظ اقلام عملیاتی مربوط |
هزینههای مالی | هزینههایی مانند سود تسهیلات و سایر هزینههای تأمین مالی |
سایر درآمدها و هزینهها | اقلامی که با توجه به ماهیت فعالیت و قواعد گزارشگری، جداگانه ارائه میشوند |
سود یا زیان قبل از مالیات | نتیجه عملکرد پیش از هزینه مالیات بر درآمد |
هزینه مالیات بر درآمد | مالیات شناساییشده مربوط به سود مشمول مالیات |
سود یا زیان خالص دوره | نتیجه نهایی درآمدها و هزینههای منظورشده در سود یا زیان دوره |
نکته: این جدول یک ساختار سادهشده برای آموزش است. ترتیب سرفصلها و جمعهای فرعی در گزارش واقعی ممکن است متفاوت باشد؛ بهویژه در شرکتهای مالی، بیمهای یا شرکتهایی که عملیات متوقفشده دارند.
آموزش خواندن صورت سود و زیان در ۷ مرحله
مرحله اول: درآمد عملیاتی را بررسی کنید
اولین بخش مهم گزارش، درآمدهای عملیاتی است.
درآمد عملیاتی معمولاً از فعالیت اصلی کسبوکار ایجاد میشود. برای یک فروشگاه، فروش کالا منبع اصلی درآمد است؛ درحالیکه برای یک شرکت خدماتی، درآمد حاصل از ارائه خدمات اهمیت بیشتری دارد.
در یک کسبوکار فروشگاهی، فروش خالص را میتوان به این شکل بررسی کرد:
فروش خالص = فروش ناخالص − برگشت از فروش − تخفیفات کاهنده فروش
برای مثال، فرض کنید فروش ناخالص یک فروشگاه ۵۵۰ میلیون تومان باشد. اگر ۳۰ میلیون تومان برگشت از فروش و ۲۰ میلیون تومان تخفیف کاهنده فروش داشته باشد، فروش خالص برابر خواهد بود با:
۵۵۰ − ۳۰ − ۲۰ = ۵۰۰ میلیون تومان
هنگام خواندن این قسمت، فقط به بزرگترشدن عدد فروش توجه نکنید. بررسی کنید افزایش فروش ناشی از فروش بیشتر، افزایش قیمت کالا یا تغییر ترکیب محصولات بوده است.
همچنین توجه داشته باشید که مالیات بر ارزش افزوده دریافتی از مشتری، در شرایط معمول، درآمد فروش شرکت محسوب نمیشود.
مرحله دوم: بهای تمامشده درآمدها را بخوانید
بهای تمامشده نشان میدهد کسبوکار برای کالاها یا خدماتی که در دوره فروخته است، چه هزینه مستقیمی شناسایی کرده است.
در یک فروشگاه، بهای خرید کالای فروشرفته و هزینههای قابل انتساب به آن اهمیت دارد. در شرکت تولیدی، مواد اولیه، دستمزد مستقیم تولید و سربار تولید در محاسبه بهای تمامشده نقش دارند.
در شرکتهای خدماتی نیز هزینههای مستقیم ارائه خدمات ممکن است در این قسمت گزارش شوند.
فرض کنید فروش خالص یک فروشگاه ۵۰۰ میلیون تومان و بهای تمامشده کالای فروشرفته ۳۲۰ میلیون تومان باشد. یعنی از هر ۵۰۰ میلیون تومان فروش، ۳۲۰ میلیون تومان مربوط به بهای کالای فروختهشده بوده است.
نکته مهم: بهای تمامشده کالای فروشرفته با کل خرید کالا در همان دوره یکسان نیست؛ زیرا بخشی از خریدها ممکن است هنوز در موجودی انبار باقی مانده باشد.
مرحله سوم: سود ناخالص را محاسبه کنید
سود ناخالص یکی از مهمترین شاخصها برای بررسی سودآوری فروش کالا یا خدمات است.
فرمول آن عبارت است از:
سود ناخالص = درآمد عملیاتی − بهای تمامشده درآمد عملیاتی
با اعداد مثال قبل:
۵۰۰ − ۳۲۰ = ۱۸۰ میلیون تومان سود ناخالص
این عدد نشان میدهد پس از کسر بهای تمامشده، ۱۸۰ میلیون تومان باقی مانده است؛ اما هنوز هزینههای اداری، فروش، مالیات و سایر هزینههای مربوط کسر نشدهاند.
بنابراین سود ناخالص را نباید با سود نهایی کسبوکار اشتباه گرفت.
مرحله چهارم: هزینههای عملیاتی را بررسی کنید
در این مرحله باید ببینید کسبوکار برای اداره فعالیتهای خود چه هزینههایی داشته است.
هزینههای عملیاتی میتوانند شامل موارد زیر باشند:
حقوق کارکنان اداری و فروش
اجاره دفتر و هزینههای اداری
تبلیغات و بازاریابی
هزینههای توزیع و فروش
استهلاک داراییهای مربوط به بخشهای اداری و فروش
البته یک هزینه نباید دوبار محاسبه شود. برای مثال، حقوق کارکنان مستقیم تولید ممکن است در بهای تمامشده محصول لحاظ شده باشد و نباید مجدداً بهعنوان هزینه اداری کسر شود.
فرض کنید هزینههای فروش و اداری شرکت در مثال ما ۹۰ میلیون تومان باشد و سایر درآمدها و هزینههای عملیاتی آن صفر باشند.
در این شرایط:
۱۸۰ − ۹۰ = ۹۰ میلیون تومان سود عملیاتی
این مبلغ نشاندهنده سود حاصل از فعالیتهای عملیاتی شرکت، پس از کسر هزینههای عملیاتی مرتبط است.
مرحله پنجم: سود عملیاتی را تحلیل کنید
سود عملیاتی به ما کمک میکند عملکرد فعالیتهای اصلی و عملیاتی شرکت را بررسی کنیم.
فرض کنید دو فروشگاه فروش یکسانی دارند، اما سود عملیاتی فروشگاه اول ۱۰۰ میلیون تومان و فروشگاه دوم ۴۰ میلیون تومان است.
این اختلاف ممکن است از تفاوت بهای خرید کالا، ترکیب محصولات، هزینههای پرسنلی، اجاره یا بازاریابی ناشی شده باشد.
برای تحلیل بهتر، سود عملیاتی را با فروش و ارقام دورههای قبل مقایسه کنید.
بهطور کلی، رشد فروش همراه با کاهش سود عملیاتی میتواند هشداری درباره رشد سریعتر هزینهها باشد.
مرحله ششم: هزینههای مالی و سایر درآمدها و هزینهها را بخوانید
بعد از بررسی عملکرد عملیاتی، نوبت به اقلام دیگری میرسد که بر سود قبل از مالیات تأثیر میگذارند.
هزینههای مالی ممکن است شامل سود تسهیلات بانکی و سایر هزینههای مرتبط با تأمین مالی باشند.
برای مثال، شرکتی که برای خرید تجهیزات از وام استفاده کرده است، ممکن است هزینه مالی بیشتری نسبت به شرکتی بدون بدهی بانکی داشته باشد.
از طرف دیگر، بعضی درآمدها ممکن است از فعالیتهای غیرتکراری مانند فروش یک دارایی ایجاد شده باشند.
اگر بخش قابلتوجهی از سود یک شرکت ناشی از چنین درآمدهایی باشد، باید بررسی کرد که آیا در دورههای آینده نیز امکان تکرار آن وجود دارد یا خیر.
مرحله هفتم: سود خالص را بررسی کنید
آخرین عددی که بسیاری از مدیران به دنبال آن هستند، سود یا زیان خالص دوره است.
در مثال سادهشده ما، اگر عملیات متوقفشده یا اقلام خاص دیگری وجود نداشته باشد:
سود خالص = سود قبل از مالیات − هزینه مالیات بر درآمد
فرض کنید:
سود عملیاتی: ۹۰ میلیون تومان
هزینه مالی: ۱۵ میلیون تومان
سایر درآمدها و هزینههای غیرعملیاتی: صفر
هزینه مالیات بر درآمد: ۱۵ میلیون تومان
ابتدا سود قبل از مالیات را محاسبه میکنیم:
۹۰ − ۱۵ = ۷۵ میلیون تومان
سپس:
۷۵ − ۱۵ = ۶۰ میلیون تومان سود خالص
این عدد نشان میدهد نتیجه نهایی عملکرد شرکت در این دوره، ۶۰ میلیون تومان سود بوده است.
اگر نتیجه محاسبه منفی باشد، شرکت زیان خالص گزارش کرده است.
توجه کنید که سود خالص الزاماً به معنای وجود همان مقدار وجه نقد در حساب بانکی نیست.
نمونه صورت سود و زیان با مثال عددی و جدول مقایسهای
برای درک بهتر نحوه خواندن صورت سود و زیان، عملکرد فرضی یک شرکت بازرگانی را در دو سال مقایسه میکنیم.
تمام ارقام جدول زیر فرضی و بر حسب میلیون تومان هستند.
شرح | سال ۱۴۰۴ | سال ۱۴۰۵ |
|---|---|---|
درآمد فروش خالص | ۱,۰۰۰ | ۱,۲۰۰ |
بهای تمامشده کالای فروشرفته | (۶۵۰) | (۸۴۰) |
سود ناخالص | ۳۵۰ | ۳۶۰ |
هزینههای فروش، اداری و عمومی | (۱۸۰) | (۲۳۰) |
سود عملیاتی | ۱۷۰ | ۱۳۰ |
هزینههای مالی | (۴۰) | (۵۰) |
سایر درآمدهای غیرعملیاتی | ۱۰ | ۳۰ |
سود قبل از مالیات | ۱۴۰ | ۱۱۰ |
هزینه مالیات بر درآمد | (۳۵) | (۲۵) |
سود خالص دوره | ۱۰۵ | ۸۵ |
مبالغ داخل پرانتز در این مثال نشاندهنده هزینههایی هستند که از درآمد کسر میشوند.
تحلیل مثال: چرا با افزایش فروش، سود کاهش یافته است؟
در نگاه اول، عملکرد شرکت مثبت به نظر میرسد؛ زیرا فروش از ۱,۰۰۰ به ۱,۲۰۰ میلیون تومان افزایش یافته است.
درصد رشد فروش برابر است با:
(۱,۲۰۰ − ۱,۰۰۰) ÷ ۱,۰۰۰ × ۱۰۰ = ۲۰ درصد رشد فروش
اما سود خالص از ۱۰۵ به ۸۵ میلیون تومان رسیده است.
درصد تغییر سود خالص:
(۸۵ − ۱۰۵) ÷ ۱۰۵ × ۱۰۰ = ۱۹٫۰۵ درصد کاهش
بنابراین شرکت با وجود رشد ۲۰ درصدی فروش، حدود ۱۹ درصد کاهش سود خالص داشته است.
برای پیدا کردن دلیل این اتفاق، باید به سطرهای قبل از سود خالص برگردیم.
در سال ۱۴۰۴، بهای تمامشده معادل ۶۵ درصد فروش بوده است؛ اما این نسبت در سال ۱۴۰۵ به ۷۰ درصد رسیده است. همچنین هزینههای فروش و اداری از ۱۸۰ به ۲۳۰ میلیون تومان افزایش یافتهاند.
نتیجه تحلیل: بخش قابلتوجهی از درآمد اضافی شرکت صرف افزایش بهای کالا و هزینههای عملیاتی شده است. این کسبوکار احتمالاً باید قیمتگذاری، هزینه تأمین کالا، تخفیفها و هزینههای فروش خود را دقیقتر بررسی کند.
این مثال نشان میدهد که افزایش فروش همیشه به معنای افزایش سودآوری نیست.
مهمترین نسبتهای مالی برای تحلیل صورت سود و زیان
هنگام تفسیر صورت سود و زیان، نسبتهای مالی کمک میکنند اعداد را بهتر مقایسه کنید.
۱. حاشیه سود ناخالص
حاشیه سود ناخالص مشخص میکند چند درصد از فروش پس از کسر بهای تمامشده باقی میماند.
حاشیه سود ناخالص = (سود ناخالص ÷ فروش خالص) × ۱۰۰
در مثال سال ۱۴۰۵:
۳۶۰ ÷ ۱,۲۰۰ × ۱۰۰ = ۳۰ درصد
یعنی به ازای هر ۱۰۰ تومان فروش، ۳۰ تومان سود ناخالص ایجاد شده است.
۲. حاشیه سود عملیاتی
این نسبت نشان میدهد چه نسبتی از درآمد فروش پس از هزینههای عملیاتی، به سود عملیاتی تبدیل میشود.
حاشیه سود عملیاتی = (سود عملیاتی ÷ فروش خالص) × ۱۰۰
برای سال ۱۴۰۵:
۱۳۰ ÷ ۱,۲۰۰ × ۱۰۰ ≈ ۱۰٫۸۳ درصد
۳. حاشیه سود خالص
این نسبت یکی از مهمترین معیارهای سنجش سودآوری نهایی است.
حاشیه سود خالص = (سود خالص ÷ فروش خالص) × ۱۰۰
برای سال ۱۴۰۵:
۸۵ ÷ ۱,۲۰۰ × ۱۰۰ ≈ ۷٫۰۸ درصد
یعنی از هر ۱۰۰ تومان فروش، حدود ۷٫۰۸ تومان سود خالص حاصل شده است.
جدول مقایسه حاشیه سود شرکت
شاخص | سال ۱۴۰۴ | سال ۱۴۰۵ |
|---|---|---|
حاشیه سود ناخالص | ۳۵٪ | ۳۰٪ |
حاشیه سود عملیاتی | ۱۷٪ | ۱۰٫۸۳٪ |
حاشیه سود خالص | ۱۰٫۵٪ | ۷٫۰۸٪ |
کاهش هر سه نسبت نشان میدهد که سودآوری شرکت نسبت به مبلغ فروش ضعیفتر شده است.
البته برای تشخیص اینکه این نسبتها مناسب هستند یا خیر، باید آنها را با دورههای گذشته، بودجه شرکت و کسبوکارهای مشابه همان صنعت مقایسه کرد. یک حاشیه سود مشخص برای تمام مشاغل معیار مناسبی نیست.
۴. نرخ رشد درآمد
این شاخص نشان میدهد فروش نسبت به دوره قبل چه مقدار تغییر کرده است.
نرخ رشد درآمد = [(درآمد دوره جاری − درآمد دوره قبل) ÷ درآمد دوره قبل] × ۱۰۰
اگر درآمد دوره قبل صفر باشد، این فرمول درصد رشد معناداری ارائه نمیکند و باید از روش مقایسه مناسب دیگری استفاده کرد.
۵. نسبت هزینههای عملیاتی به فروش
این نسبت کمک میکند تغییر هزینههای اداره و فروش کسبوکار را ارزیابی کنید.
نسبت هزینههای عملیاتی به فروش = (هزینههای عملیاتی ÷ فروش خالص) × ۱۰۰
در مثال ما، هزینههای فروش و اداری در سال ۱۴۰۴ معادل ۱۸ درصد فروش بودهاند؛ اما در سال ۱۴۰۵ این نسبت به حدود ۱۹٫۱۷ درصد رسیده است.
این تغییر نشان میدهد سهم هزینههای عملیاتی از فروش افزایش پیدا کرده است.
چگونه از روی صورت سود و زیان وضعیت یک شرکت را تحلیل کنیم؟
خواندن اعداد فقط مرحله اول است. برای تحلیل صورت سود و زیان باید ارتباط بین درآمد، هزینهها و روند سودآوری را بررسی کنید.
افزایش فروش همراه با کاهش سود
اگر درآمد افزایش یافته ولی سود خالص کاهش پیدا کرده است، تغییر بهای تمامشده، هزینههای عملیاتی و مالی را بررسی کنید.
گاهی تخفیفهای زیاد، افزایش قیمت خرید کالا یا رشد هزینه جذب مشتری عامل این وضعیت هستند.
رشد سریعتر بهای تمامشده نسبت به فروش
اگر فروش ۱۰ درصد رشد کند اما بهای تمامشده ۲۵ درصد افزایش یابد، احتمال کاهش حاشیه سود ناخالص وجود دارد.
در این شرایط باید ترکیب محصولات فروختهشده، قیمت خرید، ضایعات و روش محاسبه بهای تمامشده بررسی شود.
وابستگی سود به درآمدهای غیرتکراری
گاهی سود خالص مثبت است، اما بخشی از آن از فروش یک دارایی یا رویدادی غیرتکراری به دست آمده است.
برای تحلیل پایداری سود، درآمدهای اصلی و تکرارشونده را از اقلام غیرتکراری تفکیک کنید.
افزایش هزینههای مالی
رشد هزینههای مالی ممکن است نتیجه استفاده بیشتر از تسهیلات یا افزایش هزینه تأمین مالی باشد.
در چنین شرایطی بررسی بدهیها، سررسید تسهیلات و وضعیت جریان نقدی اهمیت دارد.
تغییر ناگهانی هزینه مالیات
افزایش یا کاهش هزینه مالیات را نباید بدون بررسی یادداشتهای توضیحی تفسیر کرد. اختلاف بین سود حسابداری و سود مشمول مالیات، زیانهای مالیاتی، تعدیلات و سایر عوامل ممکن است بر رقم مالیات اثر بگذارند.
تفاوت صورت سود و زیان با ترازنامه و صورت جریان وجوه نقد چیست؟
یکی از اشتباهات رایج، یکساندانستن این سه گزارش مالی است.
گزارش مالی | سؤال اصلی | نوع اطلاعات |
|---|---|---|
صورت سود و زیان | در یک دوره چقدر سود یا زیان ایجاد شده است؟ | درآمدها و هزینههای دوره |
ترازنامه یا صورت وضعیت مالی | در تاریخ مشخص چه داراییها، بدهیها و حقوق مالکانهای داریم؟ | وضعیت مالی در یک تاریخ |
صورت جریان وجوه نقد | وجه نقد چگونه وارد یا خارج شده است؟ | دریافتها و پرداختهای نقدی دوره |
چرا سود خالص با موجودی بانک برابر نیست؟
حسابداری اغلب بر مبنای تعهدی انجام میشود. یعنی درآمد و هزینه، طبق ضوابط شناسایی مربوط، الزاماً در زمان دریافت یا پرداخت وجه نقد ثبت نمیشوند.
برای مثال، ممکن است یک فروشگاه ۲۰۰ میلیون تومان فروش نسیه شناسایی کرده باشد؛ اما هنوز پول آن را از مشتری دریافت نکرده باشد.
از طرف دیگر، خرید تجهیزات ممکن است باعث خروج وجه نقد شود، درحالیکه کل مبلغ خرید لزوماً همان زمان در صورت سود و زیان بهعنوان هزینه ثبت نمیشود.
بنابراین یک شرکت میتواند سود حسابداری داشته باشد اما همزمان با کمبود نقدینگی روبهرو شود.
برای بررسی این موضوع، مطالعه مقاله مدیریت جریان نقدی برای کسبوکارهای کوچک در وبلاگ نوتراز نیز مفید است.
تفاوت سود ناخالص، سود عملیاتی و سود خالص
این سه مفهوم در گزارشهای مالی بسیار مهماند و نباید با یکدیگر اشتباه گرفته شوند.
سود ناخالص نشان میدهد پس از کسر بهای تمامشده کالا یا خدمات فروختهشده، چه مقداری از درآمد باقی مانده است.
سود عملیاتی عملکرد فعالیتهای عملیاتی را پس از درنظرگرفتن درآمدها و هزینههای عملیاتی مربوط نشان میدهد.
سود خالص نتیجه نهایی سود و زیان دوره را پس از لحاظ سایر اقلام مرتبط، از جمله هزینههای مالی و مالیات بر درآمد، منعکس میکند.
اگر قصد دارید بازده فروش محصولات را ارزیابی کنید، سود ناخالص و حاشیه آن اهمیت دارند. اگر میخواهید هزینه اداره کسبوکار را بسنجید، سود عملیاتی را بررسی کنید. برای ارزیابی نتیجه نهایی دوره نیز به سود خالص و کیفیت آن توجه داشته باشید.
صورت سود و زیان جامع چه تفاوتی با صورت سود و زیان دارد؟
صورت سود و زیان جامع (Statement of Comprehensive Income) علاوه بر سود یا زیان دوره، سایر اقلام سود و زیان جامع را نیز منعکس میکند.
برخی تغییرات مالی طبق استانداردهای حسابداری مستقیماً در سود یا زیان دوره گزارش نمیشوند و بهعنوان سایر اقلام سود و زیان جامع ارائه میشوند؛ برای مثال، برخی تغییرات مازاد تجدید ارزیابی داراییها.
به زبان ساده:
سود و زیان جامع = سود یا زیان دوره + سایر اقلام سود و زیان جامع
بنابراین ممکن است سود خالص و مجموع سود و زیان جامع یک شرکت متفاوت باشند.
برای تحلیل کامل شرکتهای بزرگ یا بورسی، بررسی هر دو گزارش و یادداشتهای توضیحی اهمیت دارد.
اشتباهات رایج هنگام خواندن صورت سود و زیان
حتی اگر فرمولهای محاسبه سود را بدانید، برخی برداشتهای اشتباه میتوانند نتیجه تحلیل را تغییر دهند.
اشتباه اول: برابر دانستن فروش با سود
فروش بالا لزوماً به معنای سود بالا نیست. هزینههای مستقیم، عملیاتی، مالی و مالیات نیز باید بررسی شوند.
اشتباه دوم: توجهکردن فقط به سود خالص
ممکن است سود خالص تحت تأثیر درآمدهای غیرتکراری قرار گرفته باشد. برای شناخت عملکرد اصلی شرکت باید روند درآمد عملیاتی، سود ناخالص و سود عملیاتی را نیز بررسی کرد.
اشتباه سوم: مقایسه دورههای نامشابه
مقایسه عملکرد یک فصل با کل سال، یا دورههای دارای شرایط فصلی متفاوت، ممکن است گمراهکننده باشد.
اشتباه چهارم: نادیدهگرفتن استهلاک و هزینههای غیرنقدی
همه هزینههای صورت سود و زیان به معنای پرداخت وجه نقد در همان دوره نیستند. استهلاک نمونهای از هزینههای غیرنقدی است.
اشتباه پنجم: یکساندانستن سود حسابداری و جریان نقدی
برای تصمیمگیری درباره توان پرداخت بدهی و هزینههای جاری، صورت جریان وجوه نقد نیز باید بررسی شود.
اشتباه ششم: بیتوجهی به یادداشتهای توضیحی
برخی جزئیات مهم مربوط به درآمدها، هزینههای بااهمیت، تغییر رویههای حسابداری و اقلام غیرتکراری در یادداشتهای توضیحی ارائه میشوند.
چگونه گزارش سود و زیان دقیقتری تهیه کنیم؟
تفسیر صحیح صورت سود و زیان به ثبت درست اطلاعات حسابداری وابسته است.
اگر فاکتورهای فروش ناقص باشند، موجودی کالا درست محاسبه نشود یا هزینهها در حساب نامناسب ثبت شوند، گزارش نهایی ممکن است تصویر نادرستی از عملکرد کسبوکار ارائه دهد.
برای افزایش دقت گزارش، بهتر است:
فروشها، برگشت از فروش و تخفیفات را بهدرستی ثبت کنید.
بهای تمامشده کالاها و خدمات را با روش مناسب محاسبه کنید.
هزینههای اداری و فروش را از هزینههای مستقیم تفکیک کنید.
ثبتهای اصلاحی و هزینههای تعهدی پایان دوره را بررسی کنید.
مانده حسابها را با اسناد و مدارک مربوط تطبیق دهید.
گزارش را با دورههای مشابه مقایسه کنید.
برای آشنایی با نحوه ثبت اطلاعات میتوانید مقاله سند حسابداری چیست؟ آموزش بدهکار و بستانکار و راهنمای تفاوت دفتر روزنامه، کل و معینرا مطالعه کنید.
چگونه با نرمافزار حسابداری نوتراز سود و زیان کسبوکار را بررسی کنیم؟
برای صاحبان کسبوکار، ثبت منظم اطلاعات و دسترسی به گزارشهای مالی بهروز اهمیت زیادی دارد.
نوتراز یک نرمافزار حسابداری ابری با دستیار هوشمند فارسی است که امکاناتی مانند ثبت فاکتور، حسابداری دوطرفه، مدیریت موجودی، گزارشهای مالی و تحلیل اطلاعات کسبوکار را فراهم میکند.
در نوتراز میتوانید از گزارشهای مدیریتی شامل سود و زیان، ترازنامه و جریان نقدی استفاده کنید و خروجی اکسل گزارشها را دریافت کنید.
همچنین دستیار هوشمند نوتراز این امکان را فراهم میکند که سؤالهای مالی را به زبان فارسی مطرح کنید؛ برای مثال:
«سود این ماه چقدر بوده است؟»
«فروش این ماه نسبت به ماه قبل چه تغییری داشته است؟»
«کدام هزینهها افزایش غیرعادی داشتهاند؟»
دقت این تحلیلها به کاملبودن، صحت و بهروز بودن دادههای حسابداری وابسته است.
برای آشنایی بیشتر، صفحه امکانات نرمافزار حسابداری نوتراز را ببینید.
میخواهید بدانید کسبوکارتان واقعاً چقدر سود کرده است؟
با ساخت حساب رایگان نوتراز میتوانید ثبت اطلاعات مالی کسبوکارتان را آغاز کنید و با امکانات گزارشگیری و حسابداری هوشمند آشنا شوید.
جمعبندی: صورت سود و زیان را چگونه درست بخوانیم؟
صورت سود و زیان یکی از مهمترین ابزارها برای شناخت عملکرد مالی کسبوکار است. این گزارش نشان میدهد چه مقدار درآمد ایجاد شده، چه هزینههایی برای فعالیت شرکت شناسایی شده و در پایان دوره چه میزان سود یا زیان حاصل شده است.
برای خواندن درست آن، از بررسی درآمد عملیاتی شروع کنید، بهای تمامشده و هزینههای عملیاتی را بخوانید، سود ناخالص و عملیاتی را بسنجید و در نهایت سود خالص و حاشیههای سود را با دورههای گذشته مقایسه کنید.
مهمترین نکته این است که فقط به مبلغ فروش یا سود خالص نگاه نکنید؛ روند درآمدها، هزینهها و کیفیت سود را در کنار یکدیگر بررسی کنید.
با ثبت منظم اطلاعات مالی و استفاده از گزارشهای حسابداری، میتوانید تصمیمهای آگاهانهتری برای رشد کسبوکارتان بگیرید.
اگر میخواهید دسترسی به گزارشهای مالی و بررسی سودآوری کسبوکارتان سادهتر شود، از نرمافزار حسابداری هوشمند نوتراز استفاده کنید.
منبع تخصصی برای مطالعه بیشتر: استاندارد حسابداری شماره ۱ ایران ـ ارائه صورتهای مالی، تجدیدنظرشده ۱۳۹۷. در این استاندارد، الزامات ارائه صورت سود و زیان، صورت سود و زیان جامع و یادداشتهای توضیحی تشریح شده است.
یادداشت: مثالهای عددی این مقاله آموزشی و فرضی هستند. ساختار و اقلام صورتهای مالی واقعی ممکن است بر اساس ماهیت کسبوکار و الزامات گزارشگری متفاوت باشد.