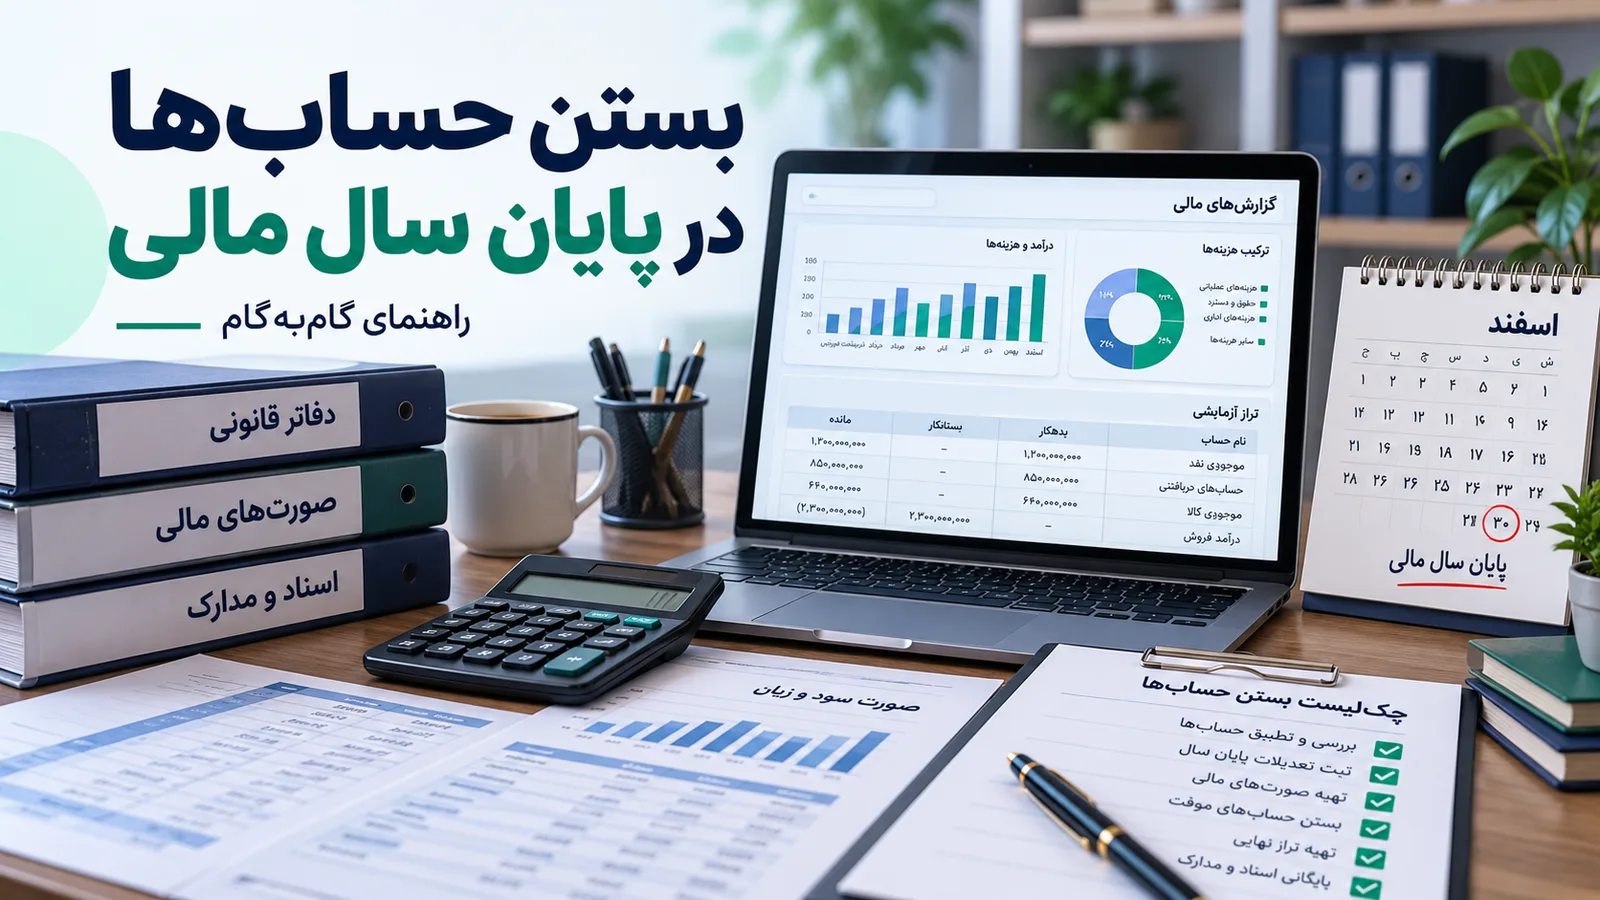
بستن حسابها در پایان سال مالی، گامبهگام
پایان سال مالی برای حسابداران یکی از مهمترین و حساسترین دورههای کاری است. در این زمان باید تمام اسناد مالی بررسی شوند، مانده حسابها کنترل شود، درآمدها و هزینهها نهایی شوند و اطلاعات حسابداری برای شروع سال جدید آماده باشد. به مجموعه این اقدامات، بستن حسابها در پایان سال مالی گفته میشود.
اما بستن حسابها دقیقاً چگونه انجام میشود؟ تفاوت بستن حسابهای موقت و دائم چیست؟ سند اختتامیه و افتتاحیه چه کاربردی دارند و اگر در این فرآیند اشتباهی رخ دهد، چه تأثیری بر گزارشهای مالی خواهد داشت؟
در این مقاله از وبلاگ نوتراز، مراحل بستن حسابها را از بررسی اولیه اسناد تا ثبت سند افتتاحیه سال جدید، به زبان ساده و همراه با مثال عددی آموزش میدهیم. همچنین با مهمترین ثبتهای اصلاحی، اشتباهات رایج و چکلیست پایان سال مالی آشنا میشوید.
بستن حسابها در حسابداری چیست؟
بستن حسابها (Closing Accounts) فرآیندی است که در پایان یک دوره مالی انجام میشود تا مانده حسابهای موقت صفر شود، سود یا زیان دوره مشخص شود و مانده حسابهای دائمی برای انتقال به دوره مالی بعد آماده باشد.
به زبان ساده، حسابداری هر سال مالی باید عملکرد همان سال را بهصورت مستقل نشان دهد. درآمد و هزینهای که متعلق به سال گذشته است، نباید بهعنوان درآمد یا هزینه سال جدید ثبت شود؛ اما مانده داراییها، بدهیها و حقوق مالکانه باید به دوره بعد منتقل شود.
برای مثال، فرض کنید یک فروشگاه در سال مالی ۱۴۰۴ مبلغ ۸۰۰ میلیون تومان درآمد و ۶۰۰ میلیون تومان هزینه شناسایی کرده است. در پایان سال، حسابهای درآمد و هزینه بسته میشوند و سود ۲۰۰ میلیون تومانی دوره مشخص میشود.
با شروع سال مالی ۱۴۰۵، حساب درآمد فروش و هزینههای دوره جدید از صفر شروع میشوند؛ اما مانده بانک، موجودی کالا، بدهی به تأمینکنندگان و سایر حسابهای دائمی همچنان باقی میمانند.
این همان هدف اصلی بستن حسابها در پایان سال مالی است.
چرا بستن حسابها در پایان سال مالی اهمیت دارد؟
بستن حسابها صرفاً یک عملیات فنی در نرمافزار حسابداری نیست. این فرآیند نقش مهمی در تعیین نتیجه عملکرد کسبوکار و تهیه گزارشهای مالی قابل اتکا دارد.
مهمترین دلایل اهمیت بستن حسابها عبارتاند از:
۱. محاسبه صحیح سود و زیان سال مالی
با نهایی شدن درآمدها و هزینهها، سود یا زیان واقعی دوره مشخص میشود. این اطلاعات به مدیران کمک میکند میزان سودآوری کسبوکار را بررسی کنند.
۲. جلوگیری از انتقال درآمد و هزینه به سال بعد
درآمدها و هزینههای هر دوره باید در همان دوره شناسایی شوند. بستن حسابهای موقت مانع از باقی ماندن مانده آنها در حسابهای سال جدید میشود.
۳. آمادهسازی اطلاعات برای صورتهای مالی
پیش از نهاییسازی سال مالی، حسابداران باید اطلاعات لازم برای تهیه صورت سود و زیان، صورت وضعیت مالی و سایر گزارشهای موردنیاز را بررسی کنند.
۴. کاهش خطاهای حسابداری
بررسی اسناد، مغایرتگیری بانکی، کنترل حسابهای دریافتنی و پرداختنی و ثبت اصلاحات پایان سال، فرصت مناسبی برای شناسایی اشتباهات احتمالی است.
۵. آمادهسازی اطلاعات برای امور مالیاتی و حسابرسی
اطلاعات پایان سال، مبنای مهمی برای تهیه اظهارنامه مالیاتی، بررسی دفاتر و انجام رسیدگیهای مالی است. به همین دلیل کامل بودن اسناد و صحت مانده حسابها اهمیت زیادی دارد.
انواع حسابها در پایان سال مالی
قبل از شروع فرآیند بستن حسابها، باید تفاوت حسابهای موقت و دائمی را بشناسیم؛ زیرا روش بستن این دو گروه یکسان نیست.
حسابهای موقت چیست؟
حسابهای موقت (Temporary Accounts) حسابهایی هستند که عملکرد یک دوره مالی را نشان میدهند و مانده آنها در پایان دوره بسته میشود.
مهمترین نمونههای حسابهای موقت شامل موارد زیر هستند:
درآمد فروش کالا
درآمد ارائه خدمات
درآمدهای عملیاتی و سایر درآمدهای دوره
بهای تمامشده کالای فروشرفته
هزینه حقوق و دستمزد
هزینه اجاره
هزینه تبلیغات
هزینه استهلاک
سایر هزینههای دوره
این حسابها معمولاً به حساب خلاصه سود و زیان بسته میشوند تا نتیجه عملکرد دوره مشخص شود.
حسابهای دائمی چیست؟
حسابهای دائمی (Permanent Accounts) حسابهایی هستند که وضعیت مالی کسبوکار را در یک تاریخ مشخص نشان میدهند و مانده آنها به سال مالی بعد منتقل میشود.
نمونههای حسابهای دائمی عبارتاند از:
موجودی نقد و بانک
حسابهای دریافتنی
موجودی کالا
داراییهای ثابت
حسابهای پرداختنی
تسهیلات و وامهای پرداختنی
سرمایه
سود و زیان انباشته
در پایان سال، مانده این حسابها در فرآیند صدور سند اختتامیه بسته و در سند افتتاحیه سال بعد مجدداً ثبت میشود.
تفاوت حسابهای موقت و دائم
ویژگی | حسابهای موقت | حسابهای دائمی |
|---|---|---|
هدف | اندازهگیری عملکرد دوره | نمایش وضعیت مالی |
نمونه | درآمد و هزینه | دارایی، بدهی و حقوق مالکانه |
وضعیت در پایان سال | مانده صفر میشود | مانده به دوره بعد منتقل میشود |
ارتباط با گزارش مالی | عمدتاً صورت سود و زیان | عمدتاً صورت وضعیت مالی |
مانده ابتدای سال جدید | معمولاً صفر | برابر مانده پایان دوره قبل |
نکته مهم: برخی حسابها مانند پیشپرداختها و پیشدریافتها ممکن است نیازمند تعدیل پایان دوره باشند. بخش تحققیافته آنها به درآمد یا هزینه دوره منتقل میشود و مانده مربوط به دورههای آینده در حساب دائمی باقی میماند.
مراحل بستن حسابها در پایان سال مالی
بستن حسابها باید به ترتیب مشخصی انجام شود. اگر حسابهای درآمد و هزینه پیش از ثبت اصلاحات پایان سال بسته شوند، ممکن است سود یا زیان محاسبهشده نادرست باشد.
در ادامه، مراحل بستن سال مالی را در ۱۰ گام بررسی میکنیم.
مرحله اول: بررسی و تکمیل اسناد حسابداری
پیش از صدور سند اختتامیه، باید مطمئن شوید تمام رویدادهای مالی مربوط به سال ثبت شدهاند.
این بررسی شامل فاکتورهای خرید و فروش، رسیدهای دریافت و پرداخت، هزینههای پرداختشده، اسناد حقوق و دستمزد، چکها و سایر رویدادهای مالی است.
برای مثال، اگر فاکتور خریدی مربوط به آخرین روز سال مالی باشد اما هنوز ثبت نشده باشد، ممکن است موجودی کالا یا بدهی به تأمینکننده کمتر از مبلغ واقعی گزارش شود.
در این مرحله باید:
اسناد ثبتنشده و ناقص را شناسایی کنید.
فاکتورهای خرید و فروش را بررسی کنید.
اسناد تکراری را اصلاح کنید.
تاریخ ثبت رویدادها را با دوره مالی مربوط تطبیق دهید.
وضعیت اسناد موقت یا تأییدنشده را تعیین کنید.
هدف این مرحله، اطمینان از کامل بودن اطلاعات پیش از ورود به فرآیند بستن حسابهاست.
مرحله دوم: مغایرتگیری بانک، صندوق و حسابهای اشخاص
یکی از مهمترین اقدامات پایان سال، تطبیق مانده حسابها با اسناد و مدارک واقعی است.
در مغایرتگیری بانکی، مانده حساب بانک در دفاتر شرکت با صورتحساب بانکی مقایسه میشود تا اختلافهای احتمالی شناسایی شوند.
برای مثال، ممکن است مبلغی از حساب بانکی برداشت شده باشد اما ثبت حسابداری مربوط به آن انجام نشده باشد.
همچنین باید مانده صندوق، تنخواهگردان، چکهای دریافتنی و پرداختنی و حسابهای اشخاص بررسی شوند.
کنترل حسابهای دریافتنی و پرداختنی اهمیت ویژهای دارد؛ زیرا ثبت نشدن یک بدهی یا طلب میتواند وضعیت مالی پایان سال را نادرست نشان دهد.
برای آشنایی بیشتر با این فرآیند، مقاله «مغایرتگیری بانکی چیست و چگونه انجام میشود؟» را در وبلاگ نوتراز مطالعه کنید.
مرحله سوم: انبارگردانی و کنترل داراییهای ثابت
برای کسبوکارهایی که موجودی کالا دارند، انبارگردانی بخش مهمی از عملیات پایان سال است.
در این مرحله موجودی واقعی کالا با موجودی ثبتشده در سیستم حسابداری مقایسه میشود.
اگر موجودی واقعی کمتر یا بیشتر از موجودی ثبتشده باشد، دلیل اختلاف باید بررسی شود و ثبت حسابداری لازم مطابق با نتیجه بررسی انجام گیرد.
علاوه بر موجودی کالا، داراییهای ثابت مانند تجهیزات، ماشینآلات، خودروها و وسایل اداری نیز باید کنترل شوند.
بررسی خرید و فروش داراییها، محاسبه استهلاک و شناسایی کاهش ارزش احتمالی از جمله اقدامات مهم این مرحله است.
نکته: روش محاسبه بهای تمامشده و ثبت تعدیلات انبار به سیستم موجودی کالا و رویه حسابداری واحد تجاری بستگی دارد.
مرحله چهارم: ثبتهای اصلاحی پایان سال مالی
ثبتهای اصلاحی (Adjusting Entries) برای شناسایی صحیح درآمدها، هزینهها، داراییها و بدهیهای مربوط به دوره مالی انجام میشوند.
گاهی یک هزینه در سال جاری تحقق پیدا کرده اما هنوز پرداخت نشده است. در مقابل، ممکن است مبلغی بابت خدمات یا هزینههای دوره آینده پرداخت شده باشد.
اگر این موارد اصلاح نشوند، گزارشهای مالی پایان سال دقیق نخواهند بود.
مهمترین ثبتهای اصلاحی شامل موارد زیر هستند:
هزینههای تحققیافته اما پرداختنشده
درآمدهای تحققیافته اما ثبتنشده
تعدیل پیشپرداخت هزینهها
تعدیل پیشدریافت درآمدها
شناسایی هزینه استهلاک
محاسبه ذخایر و برآوردهای لازم
ثبت هزینههای حقوق و مزایای تحققیافته
شناسایی هزینه مالیات بر درآمد در صورت لزوم
مثال ثبت اصلاحی:
فرض کنید یک شرکت در ابتدای دیماه مبلغ ۱۲ میلیون تومان بابت اجاره چهار ماه آینده پرداخت کرده و آن را در حساب پیشپرداخت اجاره ثبت کرده است.
اگر سال مالی شرکت در پایان اسفند تمام شود، سه ماه از چهار ماه اجاره به سال جاری تعلق دارد.
بنابراین:
هزینه اجاره مربوط به سال جاری = ۱۲ × ۳ ÷ ۴ = ۹ میلیون تومان
ثبت اصلاحی پایان سال به شکل زیر است:
شرح حساب | بدهکار (میلیون تومان) | بستانکار (میلیون تومان) |
|---|---|---|
هزینه اجاره | ۹ | — |
پیشپرداخت اجاره | — | ۹ |
جمع | ۹ | ۹ |
با این ثبت، ۹ میلیون تومان در هزینههای سال جاری شناسایی میشود و ۳ میلیون تومان بهعنوان پیشپرداخت اجاره سال آینده باقی میماند.
مرحله پنجم: تهیه تراز آزمایشی اصلاحشده
پس از ثبت اصلاحات، نوبت به تهیه تراز آزمایشی اصلاحشده میرسد.
این گزارش مانده حسابها را پس از انجام تعدیلات نشان میدهد و یکی از مبانی مهم تهیه صورتهای مالی است.
در این مرحله باید بررسی شود که مجموع ماندههای بدهکار و بستانکار برابر باشند.
البته برابر بودن دو ستون تراز آزمایشی بهتنهایی تضمین نمیکند که تمام ثبتها صحیح باشند؛ زیرا ممکن است یک مبلغ به حساب اشتباه منتقل شده باشد، بدون اینکه توازن تراز به هم بخورد.
برای آشنایی با انواع تراز و روش کنترل آن، مقاله تراز آزمایشی چیست و چگونه تهیه میشود؟ را مطالعه کنید.
پس از تأیید تراز اصلاحشده، اطلاعات لازم برای تهیه صورتهای مالی نهایی فراهم میشود.
مرحله ششم: بستن حسابهای درآمد
پس از نهایی شدن ثبتهای اصلاحی و تهیه گزارشهای مالی، فرآیند بستن حسابهای موقت آغاز میشود.
در روش استفاده از حساب خلاصه سود و زیان، ابتدا مانده حسابهای درآمد به این حساب منتقل میشود.
حسابهای درآمد معمولاً دارای مانده بستانکار هستند. برای بستن آنها باید حساب درآمد بدهکار و حساب خلاصه سود و زیان بستانکار شود.
فرض کنید یک شرکت در پایان سال مالی دارای ماندههای زیر باشد:
درآمد فروش: ۴۲۰ میلیون تومان
درآمد خدمات: ۸۰ میلیون تومان
مجموع درآمد شرکت ۵۰۰ میلیون تومان است.
ثبت بستن حسابهای درآمد:
شرح حساب | بدهکار (میلیون تومان) | بستانکار (میلیون تومان) |
|---|---|---|
درآمد فروش | ۴۲۰ | — |
درآمد خدمات | ۸۰ | — |
خلاصه سود و زیان | — | ۵۰۰ |
جمع | ۵۰۰ | ۵۰۰ |
پس از ثبت این سند، مانده حسابهای درآمد فروش و درآمد خدمات صفر میشود.
مرحله هفتم: بستن حسابهای هزینه
در مرحله بعد، باید مانده حسابهای هزینه به حساب خلاصه سود و زیان منتقل شود.
حسابهای هزینه معمولاً ماهیت بدهکار دارند. بنابراین برای صفر کردن مانده آنها، باید حساب هزینه بستانکار و حساب خلاصه سود و زیان بدهکار شود.
فرض کنید هزینههای همان شرکت در پایان سال به شرح زیر باشد:
نوع هزینه | مبلغ (میلیون تومان) |
|---|---|
بهای تمامشده کالای فروشرفته | ۲۴۰ |
هزینه حقوق و دستمزد | ۷۰ |
هزینه اجاره | ۳۰ |
سایر هزینهها | ۳۰ |
جمع هزینهها | ۳۷۰ |
ثبت بستن حسابهای هزینه:
شرح حساب | بدهکار (میلیون تومان) | بستانکار (میلیون تومان) |
|---|---|---|
خلاصه سود و زیان | ۳۷۰ | — |
بهای تمامشده کالای فروشرفته | — | ۲۴۰ |
هزینه حقوق و دستمزد | — | ۷۰ |
هزینه اجاره | — | ۳۰ |
سایر هزینهها | — | ۳۰ |
جمع | ۳۷۰ | ۳۷۰ |
با انجام این ثبت، حسابهای هزینه نیز بسته میشوند.
در این مثال فرض شده تمام هزینههای قابل شناسایی دوره، از جمله هزینه مالیات بر درآمد در صورت تعلق، قبلاً محاسبه و در ارقام نهایی منظور شدهاند.
مرحله هشتم: بستن حساب خلاصه سود و زیان
بعد از بستن درآمدها و هزینهها، مانده حساب خلاصه سود و زیان نشاندهنده نتیجه عملکرد دوره است.
در مثال بالا:
مجموع درآمدها = ۵۰۰ میلیون تومان
مجموع هزینهها = ۳۷۰ میلیون تومان
سود خالص دوره = ۵۰۰ − ۳۷۰ = ۱۳۰ میلیون تومان
از آنجا که درآمدها بیشتر از هزینهها هستند، شرکت در پایان سال ۱۳۰ میلیون تومان سود شناسایی کرده است.
برای بستن حساب خلاصه سود و زیان در یک شرکت، سود دوره معمولاً به حساب سود و زیان انباشته منتقل میشود.
ثبت حسابداری به شکل زیر خواهد بود:
شرح حساب | بدهکار (میلیون تومان) | بستانکار (میلیون تومان) |
|---|---|---|
خلاصه سود و زیان | ۱۳۰ | — |
سود و زیان انباشته | — | ۱۳۰ |
جمع | ۱۳۰ | ۱۳۰ |
با این ثبت، حساب خلاصه سود و زیان صفر میشود و سود دوره به حقوق مالکانه منتقل میشود.
اگر شرکت زیانده باشد، جهت ثبت انتقال زیان برعکس خواهد بود.
توجه داشته باشید که در مؤسسات انفرادی، روش انتقال سود و بستن حساب برداشت مالک میتواند متفاوت باشد و معمولاً از حساب سرمایه مالک استفاده میشود.
مرحله نهم: بستن حسابهای دائمی و صدور سند اختتامیه
پس از بستن حسابهای موقت و کنترل گزارشهای مالی، باید حسابهای دائمی برای انتقال به سال بعد آماده شوند.
این کار در فرآیند صدور سند اختتامیه انجام میشود.
در این مرحله، مانده حسابهای دائمی به حساب واسط اختتامیه منتقل میشود. حسابهای دارای مانده بدهکار بستانکار و حسابهای دارای مانده بستانکار بدهکار میشوند تا در دفاتر دوره جاری بسته شوند.
برای مثال، فرض کنید شرکت در پایان سال دارای ماندههای زیر باشد:
حساب | مانده پایان سال (میلیون تومان) |
|---|---|
موجودی بانک | ۱۸۰ |
حسابهای دریافتنی | ۱۲۰ |
موجودی کالا | ۲۰۰ |
خالص داراییهای ثابت | ۱۰۰ |
جمع داراییها | ۶۰۰ |
حسابهای پرداختنی | ۱۵۰ |
تسهیلات پرداختنی | ۱۰۰ |
سرمایه | ۲۲۰ |
سود انباشته | ۱۳۰ |
جمع بدهیها و حقوق مالکانه | ۶۰۰ |
این جدول یک نمایش خلاصه و آموزشی است. در دفاتر واقعی، مانده دارایی ثابت و استهلاک انباشته آن معمولاً در حسابهای جداگانه نگهداری میشوند.
با ثبت سند اختتامیه، این ماندهها برای انتقال به دوره بعد بسته میشوند؛ اما داراییها، بدهیها و حقوق مالکانه شرکت از نظر اقتصادی از بین نمیروند.
نکته مهم: در برخی نرمافزارهای حسابداری، ثبت اختتامیه از طریق عملیات سیستمی انجام میشود. قبل از اجرای این عملیات، بهتر است نسخه پشتیبان تهیه شده و صحت ماندهها تأیید شود.
مرحله دهم: ثبت سند افتتاحیه سال مالی جدید
آخرین مرحله، ثبت سند افتتاحیه در ابتدای سال مالی جدید است.
سند افتتاحیه برای انتقال مانده حسابهای دائمی از سال قبل به سال جدید استفاده میشود.
به عبارت دیگر، همان ماندههایی که با سند اختتامیه بسته شدهاند، با ثبت معکوس در ابتدای سال جدید افتتاح میشوند.
در مثال مرحله قبل، حسابهای دارایی با مانده بدهکار و حسابهای بدهی و حقوق مالکانه با مانده بستانکار در سال جدید باز میشوند.
پس از صدور سند افتتاحیه باید بررسی کنید:
مانده افتتاحیه هر حساب دائمی با مانده پایان سال قبل مطابقت داشته باشد.
حسابهای درآمد و هزینه سال جدید ماندهای از سال قبل نداشته باشند.
حسابهای دریافتنی و پرداختنی بهدرستی منتقل شده باشند.
جمع ماندههای بدهکار و بستانکار برابر باشد.
جزئیات تفصیلی اشخاص، کالاها و سایر حسابها درست منتقل شده باشد.
پس از تأیید سند افتتاحیه، عملیات حسابداری سال مالی جدید با ماندههای صحیح آغاز میشود.
تفاوت سند اختتامیه و سند افتتاحیه چیست؟
سند اختتامیه و افتتاحیه دو سند مرتبط هستند که در زمانهای متفاوت صادر میشوند.
ویژگی | سند اختتامیه | سند افتتاحیه |
|---|---|---|
زمان ثبت | پایان سال مالی | ابتدای سال مالی جدید |
هدف | بستن مانده حسابهای دائمی در دفاتر دوره | انتقال و افتتاح مانده حسابهای دائمی |
مبنای ثبت | مانده نهایی حسابهای دائمی | مانده اختتامیه سال قبل |
تأثیر بر درآمد و هزینه | حسابهای موقت قبلاً بسته شدهاند | حسابهای موقت از صفر شروع میشوند |
نتیجه | تکمیل عملیات بستن سال | آمادهسازی دفاتر سال جدید |
نکته: سند بستن حسابهای موقت با سند اختتامیه متفاوت است. ابتدا حسابهای درآمد و هزینه بسته میشوند و سپس سند اختتامیه حسابهای دائمی صادر میشود.
چکلیست بستن حسابها در پایان سال مالی
برای جلوگیری از فراموش شدن مراحل، میتوانید از چکلیست زیر استفاده کنید.
قبل از بستن حسابها
ثبت تمام فاکتورها و اسناد مربوط به سال مالی
بررسی و تأیید اسناد موقت
مغایرتگیری حسابهای بانکی
کنترل صندوق و تنخواهگردان
تطبیق حسابهای دریافتنی و پرداختنی
بررسی وضعیت چکها
انبارگردانی و ثبت مغایرت موجودی کالا
بررسی داراییهای ثابت و محاسبه استهلاک
ثبت پیشپرداختها و پیشدریافتهای تحققیافته
ثبت هزینههای پرداختنشده و درآمدهای ثبتنشده
بررسی ذخایر، برآوردها و مالیات مربوط به دوره
هنگام بستن حسابها
تهیه تراز آزمایشی اصلاحشده
بررسی صورت سود و زیان و صورت وضعیت مالی
بستن حسابهای درآمد
بستن حسابهای هزینه
انتقال سود یا زیان دوره
کنترل تراز پس از بستن حسابهای موقت
صدور سند اختتامیه
پس از بستن حسابها
ایجاد دوره مالی جدید
صدور سند افتتاحیه
تطبیق مانده افتتاحیه با مانده پایان سال قبل
نگهداری نسخه پشتیبان و مستندات حسابداری
محدود کردن امکان ویرایش اسناد سال بستهشده پس از تأیید نهایی
بهتر است برای هر مورد، تاریخ انجام، مسئول مربوط و مستندات کنترل نیز ثبت شود.
اشتباهات رایج هنگام بستن حسابها
بسیاری از خطاهای پایان سال مالی به دلیل عجله یا انجام مراحل به ترتیب نادرست اتفاق میافتند.
۱. بستن حسابها قبل از ثبت اصلاحات
اگر هزینه استهلاک یا هزینههای تحققیافته ثبت نشده باشند، سود سال بیش از مقدار واقعی گزارش میشود.
بنابراین ثبتهای اصلاحی باید پیش از بستن حسابهای موقت انجام شوند.
۲. انتقال اشتباه سود و زیان
اگر مانده حساب خلاصه سود و زیان بهدرستی تشخیص داده نشود، ممکن است سود یا زیان به اشتباه به حقوق مالکانه منتقل شود.
پیش از ثبت انتقال، مانده حساب خلاصه سود و زیان و گزارش صورت سود و زیان را کنترل کنید.
۳. ثبت اشتباه حسابهای دریافتنی و پرداختنی
گاهی مانده مشتریان یا تأمینکنندگان با اطلاعات واقعی مطابقت ندارد.
انتقال این ماندههای اشتباه به سال بعد میتواند مشکلاتی در وصول مطالبات و پرداخت بدهیها ایجاد کند.
۴. مغایرت بین سند اختتامیه و افتتاحیه
مانده افتتاحیه سال جدید باید با مانده پایان سال قبل مطابقت داشته باشد.
هرگونه اختلاف باید بررسی شود؛ بهویژه اگر اطلاعات از یک نرمافزار به نرمافزار دیگر منتقل شده باشد.
۵. ویرایش اسناد پس از بستن قطعی سال
تغییر اسناد سال قبل، بدون کنترل اثر آن بر ماندهها و صورتهای مالی، میتواند باعث مغایرت بین دو دوره مالی شود.
اگر پس از بستن سال اشتباهی شناسایی شد، روش اصلاح آن باید با توجه به اهمیت موضوع، وضعیت تأیید صورتهای مالی و الزامات حسابداری و مالیاتی تعیین شود.
۶. تهیه نکردن نسخه پشتیبان
قبل از صدور سند اختتامیه، بهتر است از اطلاعات حسابداری پشتیبان تهیه شود.
این کار به حفظ سوابق و بررسی تغییرات احتمالی کمک میکند.
نکات مالیاتی مهم هنگام بستن سال مالی
بستن سال مالی فقط به ثبت حسابهای درآمد و هزینه محدود نمیشود. اطلاعات نهایی حسابداری باید با مستندات موردنیاز مالیاتی نیز سازگار باشد.
از مهمترین کنترلهای مالیاتی پایان سال میتوان به موارد زیر اشاره کرد:
بررسی فروش و درآمدهای ثبتشده
تطبیق فاکتورها با اطلاعات ارسالشده به سامانه مؤدیان
کنترل حسابهای مالیات و عوارض ارزش افزوده
بررسی اسناد هزینه و مدارک پشتیبان
محاسبه و شناسایی مالیات بر درآمد
آمادهسازی دفاتر و صورتهای مالی برای تهیه اظهارنامه
طبق ماده ۱۱۰ قانون مالیاتهای مستقیم، مهلت معمول تسلیم اظهارنامه اشخاص حقوقی حداکثر چهار ماه پس از پایان سال مالیاتی است. با این حال، مهلتهای قانونی، تمدیدهای احتمالی و مقررات خاص هر دوره باید براساس اطلاعیههای معتبر بررسی شوند.
نکته دیگر اینکه سود حسابداری لزوماً با درآمد مشمول مالیات برابر نیست. ممکن است برخی هزینهها از نظر حسابداری شناسایی شده باشند، اما طبق قوانین مالیاتی قابل قبول نباشند یا نیاز به تعدیلات مالیاتی داشته باشند.
بنابراین صدور سند اختتامیه به معنای تکمیل خودکار تمام تکالیف مالیاتی نیست.
بستن حسابها با نرمافزار حسابداری چه مزیتی دارد؟
انجام دستی عملیات پایان سال، مخصوصاً در کسبوکارهایی که تعداد زیادی فاکتور، مشتری و تراکنش مالی دارند، میتواند زمانبر و مستعد خطا باشد.
استفاده از نرمافزار حسابداری مناسب به حسابداران کمک میکند اسناد را منظمتر نگهداری کنند، گزارشهای مالی تهیه کنند و قبل از نهاییسازی سال، مغایرتهای احتمالی را بررسی کنند.
در یک سیستم حسابداری یکپارچه، اطلاعات خرید، فروش، انبار، صندوق، بانک و دفتر روزنامه در کنار یکدیگر قرار میگیرند. این موضوع بررسی حسابها و آمادهسازی اطلاعات پایان دوره را سادهتر میکند.
نقش نوتراز در مدیریت حسابها و بررسی پایان سال
نوتراز یک نرمافزار حسابداری ابری با دستیار هوش مصنوعی فارسی است که به کسبوکارها کمک میکند اطلاعات مالی خود را ثبت، مدیریت و تحلیل کنند.
از امکانات مرتبط نوتراز با کنترل حسابها میتوان به موارد زیر اشاره کرد:
ثبت و مدیریت فاکتورهای خرید و فروش
مدیریت اطلاعات صندوق، بانک و دریافت و پرداخت
ثبت اسناد و مشاهده اطلاعات دفتر روزنامه
مدیریت موجودی کالا و انبارگردانی
مشاهده گزارشهای مالی و بررسی وضعیت سود و زیان
پرسش از دستیار هوشمند درباره دادههای مالی ثبتشده
برای مثال، میتوانید اطلاعات درآمد و هزینه را در گزارشهای مالی بررسی کنید و پیش از نهاییسازی عملیات پایان سال، وضعیت حسابها را دقیقتر ارزیابی کنید.
البته کنترل اسناد، انجام ثبتهای اصلاحی، تأیید صورتهای مالی و اجرای صحیح عملیات بستن سال همچنان به بررسی و تأیید حسابدار نیاز دارد.
برای آشنایی بیشتر با ابزارهای مدیریت مالی، میتوانید امکانات نرمافزار حسابداری نوتراز را بررسی کنید.
جمعبندی: چگونه سال مالی را بدون اشتباه ببندیم؟
بستن حسابها در پایان سال مالی یکی از مراحل مهم چرخه حسابداری است که به تعیین سود یا زیان دوره، نهاییسازی گزارشهای مالی و انتقال صحیح مانده حسابهای دائمی به سال جدید کمک میکند.
برای انجام صحیح این فرآیند، ابتدا باید تمام اسناد مالی تکمیل شوند، مغایرتها بررسی شوند و ثبتهای اصلاحی انجام شوند. سپس حسابهای موقت بسته شده، سود یا زیان دوره منتقل میشود و بعد از تأیید ماندهها، اسناد اختتامیه و افتتاحیه صادر میشوند.
مهمترین نکته این است که سرعت در بستن حسابها نباید جایگزین دقت در کنترل اطلاعات مالی شود. هر اشتباه در ماندههای پایان سال ممکن است به گزارشها و حسابهای سال جدید نیز منتقل شود.
استفاده از ابزارهای حسابداری یکپارچه و بررسی منظم اطلاعات در طول سال، فشار کاری پایان سال را کاهش میدهد و به تهیه گزارشهای دقیقتر کمک میکند.
اگر میخواهید فاکتورهای خرید و فروش، اطلاعات انبار، صندوق، بانک و گزارشهای مالی کسبوکارتان را یکجا مدیریت کنید، میتوانید نرمافزار حسابداری هوشمند نوتراز را بررسی کنید.