کدینگ حسابداری؛ آموزش ساختار استاندارد کدهای حساب با مثال
کدینگ حسابداری یکی از مهمترین پایههای یک سیستم مالی منظم است. فرقی نمیکند صاحب یک فروشگاه کوچک باشید یا مدیر مالی یک شرکت بزرگ؛ اگر حسابها بهدرستی طبقهبندی نشده باشند، ثبت رویدادهای مالی، پیگیری بدهیها و تهیه گزارشهای حسابداری دشوار خواهد شد.
تصور کنید میخواهید بدانید شرکت شما چقدر موجودی نقد دارد، چه مبلغی از مشتریان طلبکار است یا هزینههای اداری در یک ماه چقدر بودهاند. پاسخ دقیق به این سؤالها زمانی سادهتر میشود که از ابتدا ساختار استاندارد کدهای حسابداری را بهدرستی طراحی کرده باشید.
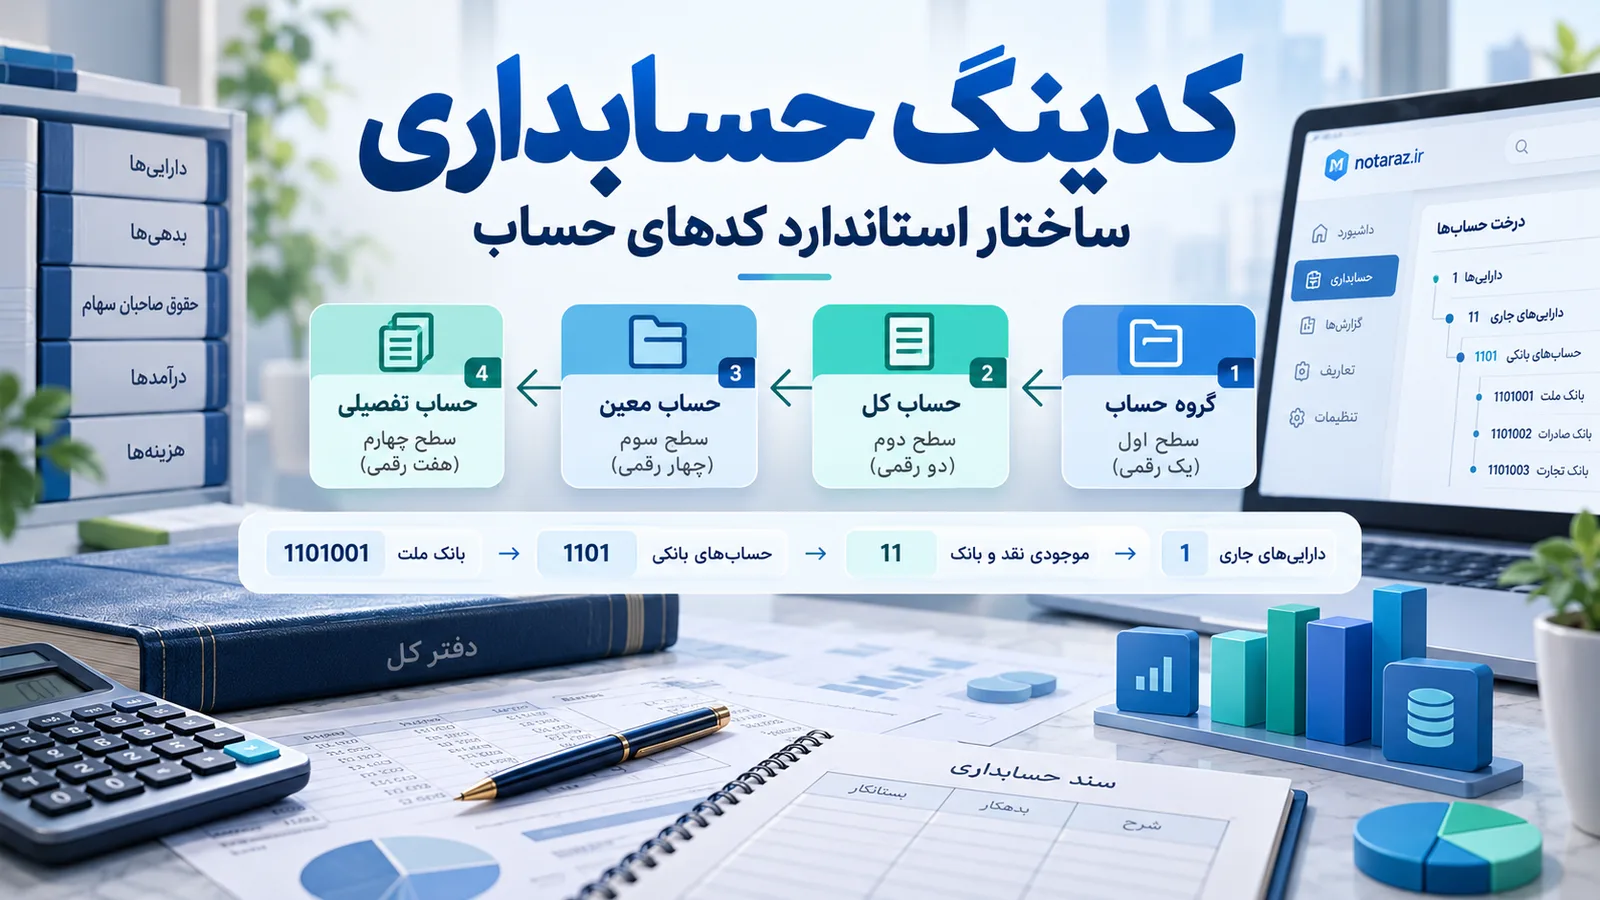
کدینگ حسابداری چیست؟ کدینگ حسابداری به فرایند دستهبندی و اختصاص کدهای مشخص به حسابهای مالی گفته میشود. این دستهبندی معمولاً بهصورت سلسلهمراتبی و در سطوح گروه، کل، معین و تفصیلی انجام میشود تا ثبت اسناد، کنترل گردش حسابها و تهیه گزارشهای مالی با نظم بیشتری صورت گیرد.
در این راهنمای نوتراز، علاوه بر آشنایی با مفهوم کدینگ، ساختار استاندارد آن را بررسی میکنیم، جدول نمونه کدینگ حسابداری ارائه میدهیم و نحوه طراحی کدهای حساب را با مثالهای کاربردی آموزش میدهیم.
کدینگ حسابداری چیست؟
کدینگ حسابداری (Accounting Coding یا Chart of Accounts Coding) روشی برای سازماندهی حسابهای مالی است که در آن برای هر حساب، یک عنوان مشخص و کد منحصربهفرد تعریف میشود.
مجموعه این حسابها معمولاً با عنوان «سرفصل حسابها» یا «Chart of Accounts» شناخته میشود و کدگذاری، روشی برای شناسایی و مرتبسازی آنهاست.
برای مثال، یک شرکت ممکن است حسابهای زیر را داشته باشد:
موجودی نقد و بانک
حسابهای دریافتنی از مشتریان
حسابهای پرداختنی به تأمینکنندگان
موجودی کالا
درآمد حاصل از فروش
هزینه حقوق و دستمزد
اگر برای هر یک از این حسابها کد مشخصی تعریف شود، حسابدار میتواند رویدادهای مالی را با دقت بیشتری طبقهبندی کند و گزارشهای مختلف را از سیستم دریافت کند.
به زبان ساده، کدینگ حسابداری مانند یک نقشه برای اطلاعات مالی کسبوکار است. این نقشه مشخص میکند هر رویداد مالی باید در کدام حساب ثبت شود و اطلاعات هر حساب به چه گروهی تعلق دارند.
چرا کدینگ حسابداری اهمیت دارد؟
کدینگ حسابها فقط برای شمارهگذاری سرفصلهای مالی نیست؛ بلکه بر کیفیت ثبت اطلاعات و گزارشگیری حسابداری تأثیر مستقیم دارد.
۱. ایجاد نظم در اطلاعات مالی
وقتی حسابها دارای کدهای مشخص باشند، اطلاعات مربوط به داراییها، بدهیها، درآمدها و هزینهها در دستهبندیهای قابل شناسایی قرار میگیرند.
این موضوع از ثبت رویدادهای مشابه در حسابهای نامرتبط جلوگیری میکند و بررسی اطلاعات را آسانتر میسازد.
۲. کاهش خطا در ثبت اسناد حسابداری
در یک ساختار منظم، حسابدار هنگام ثبت سند میتواند سرفصل مناسب را راحتتر پیدا کند.
البته کدینگ بهتنهایی مانع تمام اشتباهات حسابداری نمیشود، اما طراحی صحیح آن در کنار کنترلهای نرمافزاری و تأیید اسناد، احتمال انتخاب حساب اشتباه را کاهش میدهد.
برای آشنایی بیشتر با ثبت رویدادهای مالی، مقاله سند حسابداری چیست و بدهکار و بستانکار چه تفاوتی دارند؟ را مطالعه کنید.
۳. تهیه گزارشهای مالی دقیقتر
یکی از مهمترین مزایای کدینگ حسابداری، امکان گزارشگیری در سطوح مختلف است.
برای مثال، مدیر مالی ممکن است به سه گزارش متفاوت نیاز داشته باشد:
مانده کل حسابهای دریافتنی شرکت
مانده دریافتنیهای تجاری
مبلغ بدهی هر مشتری به شرکت
ساختار حسابهای کل، معین و تفصیلی کمک میکند این اطلاعات با میزان جزئیات مناسب در دسترس باشند.
۴. کنترل بهتر درآمدها و هزینهها
با کدگذاری صحیح هزینههای اداری، فروش، تولید و سایر فعالیتها، بررسی محل مصرف منابع مالی آسانتر میشود.
برای نمونه، یک شرکت میتواند هزینههای تبلیغات، اجاره دفتر، حقوق کارکنان و حملونقل را جداگانه بررسی کند و تغییرات هر بخش را در دورههای مختلف بسنجد.
۵. کمک به تهیه صورتهای مالی
کدینگ اصولی باعث میشود اطلاعات موردنیاز برای تهیه ترازنامه، صورت سود و زیان و تراز آزمایشی به شکل منظمتری استخراج شوند.
البته صحت صورتهای مالی علاوه بر ساختار کدینگ، به ثبت صحیح رویدادها، انجام اصلاحات حسابداری و رعایت استانداردهای مربوط نیز وابسته است.
ساختار استاندارد کدینگ حسابداری چگونه است؟
رایجترین ساختار کدینگ حسابداری در بسیاری از نرمافزارهای مالی ایران به شکل سلسلهمراتبی طراحی میشود.
در این روش، حسابها از دستهبندیهای کلی آغاز شده و بهتدریج به حسابهای جزئیتر تقسیم میشوند.
چهار سطح اصلی عبارتاند از:
گروه حساب ← حساب کل ← حساب معین ← حساب تفصیلی
در برخی نرمافزارها، سطوح تفصیلی بیشتری نیز تعریف میشود. تعداد سطوح و طول کدها با توجه به نوع نرمافزار و نیاز کسبوکار میتواند متفاوت باشد.
سطح اول: گروه حساب
گروه حساب، یکی از بالاترین سطوح طبقهبندی در ساختار رایج کدینگ حسابداری است.
در این سطح، حسابها براساس ماهیت مالی و نحوه ارائه در گزارشها دستهبندی میشوند.
نمونه گروههای متداول شامل موارد زیر است:
داراییهای جاری و غیرجاری
بدهیهای جاری و غیرجاری
حقوق مالکانه
درآمدهای عملیاتی
بهای تمامشده
هزینههای عملیاتی
سایر درآمدها و هزینهها
برای مثال، حسابهای بانکی و مطالبات کوتاهمدت از مشتریان معمولاً زیرمجموعه داراییهای جاری هستند.
سطح دوم: حساب کل
حساب کل، زیرمجموعه گروه حساب است و اطلاعات مالی را به سرفصلهای مشخصتری تقسیم میکند.
برای مثال، در گروه داراییهای جاری میتوان حسابهای کل زیر را تعریف کرد:
موجودی نقد و بانک
حسابها و اسناد دریافتنی تجاری
موجودی مواد و کالا
پیشپرداختها
حسابهای کل در تهیه گزارشهای حسابداری و کنترل مانده حسابهای اصلی نقش مهمی دارند.
سطح سوم: حساب معین
حساب معین، جزئیات بیشتری از حساب کل را مشخص میکند.
فرض کنید شرکت یک حساب کل با عنوان «موجودی نقد و بانک» دارد. این حساب میتواند به معینهای زیر تقسیم شود:
موجودی صندوق
موجودی حسابهای بانکی
وجوه در راه
به این ترتیب، حسابدار علاوه بر بررسی مجموع موجودی نقد، میتواند گردش و مانده هر بخش را جداگانه مشاهده کند.
برای درک دقیقتر ارتباط این سطوح، مقاله تفاوت دفتر روزنامه، دفتر کل و دفتر معین را بخوانید.
سطح چهارم: حساب تفصیلی
حساب تفصیلی برای شناسایی جزئیات حسابهای مالی استفاده میشود.
در این سطح معمولاً اطلاعاتی مانند نام مشتری، تأمینکننده، حساب بانکی، کارمند یا سایر اشخاص و اقلام قابل تفکیک ثبت میشوند.
برای مثال، حساب معین «حسابهای دریافتنی تجاری» میتواند شامل تفصیلیهای زیر باشد:
شرکت آریا
فروشگاه مهر
شرکت پارسیان
با این ساختار، حسابدار میتواند مانده مطالبات هر مشتری را بهصورت جداگانه بررسی کند.
نکته مهم: در بعضی نرمافزارها، تفصیلی بهصورت مستقل و شناور تعریف میشود؛ بنابراین همیشه لازم نیست کد تفصیلی ادامه عددی کد معین باشد.
جدول نمونه کدینگ حسابداری استاندارد
برای طراحی کدینگ حسابداری میتوان از یک الگوی مشخص شروع کرد و آن را براساس نوع فعالیت شرکت توسعه داد.
جدول زیر یک نمونه آموزشی از گروهبندی کدهای حسابداری را نشان میدهد.
کد گروه | عنوان گروه حساب | نمونه سرفصلها |
|---|---|---|
۱ | داراییهای جاری | بانک، صندوق، موجودی کالا، دریافتنیها |
۲ | داراییهای غیرجاری | ساختمان، تجهیزات، ماشینآلات |
۳ | بدهیهای جاری | حسابهای پرداختنی، مالیات پرداختنی |
۴ | بدهیهای غیرجاری | تسهیلات و تعهدات بلندمدت |
۵ | حقوق مالکانه | سرمایه، اندوختهها، سود و زیان انباشته |
۶ | درآمدهای عملیاتی | فروش کالا، درآمد خدمات |
۷ | بهای تمامشده | بهای تمامشده کالای فروشرفته یا خدمات |
۸ | هزینههای عملیاتی | حقوق اداری، اجاره، تبلیغات |
۹ | سایر درآمدها و هزینهها | درآمدها و هزینههای غیرعملیاتی |
این شمارهها صرفاً یک الگوی پیشنهادی هستند و نباید بهعنوان کدهای رسمی و اجباری برای تمام شرکتها در نظر گرفته شوند.
برای شرکتهای بزرگتر میتوان گروههای بیشتری تعریف کرد یا برخی سرفصلها را با جزئیات بیشتری از یکدیگر تفکیک کرد.
نمونه کدینگ حسابداری در سطوح گروه، کل، معین و تفصیلی
در جدول زیر یک الگوی شمارهگذاری فرضی در نظر گرفتهایم:
سطح حساب | کد حساب | عنوان حساب |
|---|---|---|
گروه | ۱ | داراییهای جاری |
کل | ۱۱ | موجودی نقد و بانک |
معین | ۱۱۰۱ | موجودی حسابهای بانکی |
تفصیلی | ۱۱۰۱۰۰۱ | حساب بانک ملت |
کل | ۱۲ | حسابهای دریافتنی تجاری |
معین | ۱۲۰۱ | دریافتنی از مشتریان |
تفصیلی | ۱۲۰۱۰۰۱ | شرکت آریا |
گروه | ۲ | داراییهای غیرجاری |
کل | ۲۱ | داراییهای ثابت مشهود |
معین | ۲۱۰۱ | تجهیزات اداری |
گروه | ۳ | بدهیهای جاری |
کل | ۳۱ | حسابهای پرداختنی تجاری |
معین | ۳۱۰۱ | پرداختنی به تأمینکنندگان |
تفصیلی | ۳۱۰۱۰۰۱ | شرکت پخش پارسیان |
گروه | ۶ | درآمدهای عملیاتی |
کل | ۶۱ | درآمد فروش کالا |
معین | ۶۱۰۱ | فروش داخلی |
گروه | ۸ | هزینههای عملیاتی |
کل | ۸۱ | هزینههای اداری و عمومی |
معین | ۸۱۰۱ | حقوق و دستمزد اداری |
در این مثال، کدها با افزایش سطح حساب طولانیتر میشوند و بخش ابتدایی کد هر حساب، ارتباط آن را با حساب بالادستی مشخص میکند.
برای مثال:
۱ ← ۱۲ ← ۱۲۰۱ ← ۱۲۰۱۰۰۱
این مسیر نشان میدهد حساب تفصیلی «شرکت آریا» در زیرمجموعه معین «دریافتنی از مشتریان»، حساب کل «حسابهای دریافتنی تجاری» و گروه «داراییهای جاری» قرار گرفته است.
در یک سیستم واقعی، ساختار تفصیلی ممکن است بهجای این روش از شناسههای مستقل استفاده کند.
آیا کدینگ حسابداری استاندارد و اجباری برای تمام شرکتها وجود دارد؟
یکی از پرسشهای رایج این است که آیا همه شرکتها باید از شماره حسابهای یکسانی استفاده کنند؟
خیر؛ یک جدول شمارهگذاری واحد و عمومی که برای تمام کسبوکارها الزامی باشد، وجود ندارد.
استانداردهای حسابداری ایران، چارچوب شناسایی، اندازهگیری، طبقهبندی و ارائه اطلاعات مالی را مشخص میکنند؛ اما این موضوع به معنای الزام تمام شرکتها به استفاده از شماره کدهای حساب یکسان نیست.
ممکن است دو شرکت برای «موجودی بانک» از کدهای متفاوتی استفاده کنند، درحالیکه هر دو ساختار حسابداری منظم و قابل قبولی داشته باشند.
بنابراین استانداردبودن کدینگ بیشتر به ویژگیهای زیر وابسته است:
طبقهبندی منطقی حسابها
هماهنگی با ماهیت فعالیت شرکت
امکان تهیه گزارشهای مالی موردنیاز
پرهیز از سرفصلهای تکراری و مبهم
قابلیت توسعه ساختار حسابها
رعایت مقررات و الزامات خاص صنعت در صورت وجود
البته شرکتهای فعال در حوزههای تحت نظارت، مانند بانکها، بیمهها و برخی نهادهای مالی، ممکن است موظف به رعایت چارچوبهای حسابداری یا گزارشگری اختصاصی باشند.
مثال عملی کدینگ حسابداری در ثبت سند
برای درک بهتر کاربرد کدهای حساب، یک مثال ساده را بررسی کنیم.
فرض کنید فروشگاهی مبلغ ۱۲ میلیون تومان کالا بهصورت نسیه به شرکت آریا فروخته است.
در کدینگ حسابداری فروشگاه، حسابهای زیر تعریف شدهاند:
کد حساب | عنوان حساب |
|---|---|
۱۲۰۱ | دریافتنی از مشتریان |
۱۲۰۱۰۰۱ | شرکت آریا |
۶۱۰۱ | فروش داخلی |
۱۱۰۱ | موجودی حسابهای بانکی |
۱۱۰۱۰۰۱ | حساب بانک ملت |
مرحله اول: ثبت فروش نسیه
فروشگاه باید مبلغ فروش را بهعنوان درآمد شناسایی کند و همزمان طلب خود از مشتری را ثبت کند.
شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
دریافتنی از مشتریان – شرکت آریا | ۱۲,۰۰۰,۰۰۰ | — |
فروش داخلی | — | ۱۲,۰۰۰,۰۰۰ |
جمع | ۱۲,۰۰۰,۰۰۰ | ۱۲,۰۰۰,۰۰۰ |
در این سند، حساب دریافتنی افزایش پیدا کرده و درآمد فروش نیز ثبت شده است.
مرحله دوم: دریافت بخشی از طلب مشتری
فرض کنید چند روز بعد، شرکت آریا مبلغ ۵ میلیون تومان به حساب بانکی فروشگاه واریز میکند.
ثبت حسابداری به شکل زیر خواهد بود:
شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
موجودی بانک ملت | ۵,۰۰۰,۰۰۰ | — |
دریافتنی از مشتریان – شرکت آریا | — | ۵,۰۰۰,۰۰۰ |
جمع | ۵,۰۰۰,۰۰۰ | ۵,۰۰۰,۰۰۰ |
پس از ثبت این رویداد، مانده طلب فروشگاه از شرکت آریا برابر است با:
۱۲,۰۰۰,۰۰۰ − ۵,۰۰۰,۰۰۰ = ۷,۰۰۰,۰۰۰ تومان
اکنون حسابدار میتواند با مراجعه به حساب تفصیلی شرکت آریا، مانده مطالبات این مشتری را مشاهده کند.
برای سادهسازی مثال، فرض شده مبالغ بدون مالیات بر ارزش افزوده هستند و ثبت مربوط به بهای تمامشده کالای فروشرفته نمایش داده نشده است. در عملیات واقعی، تمام ثبتهای لازم باید مطابق ماهیت معامله انجام شوند.
این مثال نشان میدهد کدینگ حسابداری چگونه به ثبت منظم اسناد و پیگیری مانده حسابها کمک میکند.
آموزش طراحی کدینگ حسابداری در ۷ مرحله
برای طراحی ساختار کدهای حساب، بهتر است پیش از تعریف حسابها در نرمافزار، نیازهای مالی کسبوکار مشخص شوند.
مرحله اول: نوع فعالیت کسبوکار را مشخص کنید
کدینگ حسابداری یک شرکت خدماتی با شرکت تولیدی یا فروشگاهی کاملاً یکسان نیست.
برای مثال، شرکت تولیدی به حسابهایی برای مواد اولیه، کالای در جریان ساخت و سربار تولید نیاز دارد؛ درحالیکه شرکت خدماتی ممکن است بیشتر بر درآمد خدمات، هزینه مستقیم ارائه خدمات و مطالبات مشتریان تمرکز کند.
مرحله دوم: گروههای اصلی حساب را تعیین کنید
در این مرحله، ساختار کلی داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینهها مشخص میشود.
هدف این است که طبقهبندی اولیه با نیازهای گزارشگری کسبوکار سازگار باشد.
مرحله سوم: حسابهای کل را تعریف کنید
پس از تعیین گروهها، حسابهای کل موردنیاز هر گروه را مشخص کنید.
برای مثال، گروه داراییهای جاری میتواند شامل حسابهای کل موجودی نقد و بانک، حسابهای دریافتنی و موجودی کالا باشد.
مرحله چهارم: حسابهای معین را ایجاد کنید
حسابهای کل را به سرفصلهایی تقسیم کنید که برای ثبت رویدادها و گزارشگیری عملیاتی کاربرد دارند.
توجه کنید ایجاد حساب معین باید براساس نیاز واقعی باشد. تعریف تعداد زیادی حساب غیرضروری میتواند ساختار حسابداری را پیچیده کند.
مرحله پنجم: حسابهای تفصیلی را مشخص کنید
در این مرحله اطلاعات مربوط به مشتریان، تأمینکنندگان، بانکها و سایر مواردی را که نیازمند ردیابی مستقل هستند تعریف کنید.
اگر نرمافزار از تفصیلی شناور پشتیبانی میکند، میتوانید از این قابلیت برای جلوگیری از تکرار غیرضروری برخی اطلاعات استفاده کنید.
مرحله ششم: ساختار شمارهگذاری را بررسی کنید
پیش از شروع ثبت اسناد، مطمئن شوید که کدها:
تکراری نیستند.
از ترتیب منطقی پیروی میکنند.
به حساب بالادستی مناسب متصلاند.
فضای کافی برای اضافهکردن حسابهای جدید دارند.
با محدودیت تعداد ارقام نرمافزار سازگار هستند.
برای مثال، میتوانید ساختار یکرقمی برای گروه، دورقمی برای کل، چهاررقمی برای معین و هفترقمی برای تفصیلی در نظر بگیرید.
البته این تعداد ارقام صرفاً یک پیشنهاد آموزشی است و ضرورت ندارد همه نرمافزارها چنین ساختاری داشته باشند.
مرحله هفتم: با ثبتهای آزمایشی، ساختار را کنترل کنید
پیش از استفاده گسترده از کدینگ، چند رویداد مالی متداول را بهصورت آزمایشی ثبت و گزارشهای حاصل را بررسی کنید.
برای نمونه، میتوانید ثبت دریافت از مشتری، پرداخت به تأمینکننده، خرید کالا و هزینه اجاره را آزمایش کنید.
سپس کنترل کنید که گزارشهای کل، معین و تفصیلی با یکدیگر سازگار باشند.
یکی از گزارشهای مهم برای کنترل اطلاعات، تراز آزمایشی است که گردش و مانده حسابها را نمایش میدهد.
انواع کدینگ حسابداری کداماند؟
روشهای مختلفی برای شمارهگذاری حسابها وجود دارد. انتخاب روش مناسب به تعداد حسابها، پیچیدگی عملیات و قابلیتهای سیستم حسابداری بستگی دارد.
کدینگ سلسلهمراتبی یا درختی
در این روش، هر حساب زیرمجموعه حساب بالادستی خود قرار میگیرد.
برای مثال:
داراییهای جاری ← موجودی نقد و بانک ← حسابهای بانکی ← بانک ملت
این روش برای نمایش ارتباط حسابها و تهیه گزارشهای چندسطحی بسیار کاربردی است.
کدینگ متوالی
در کدینگ متوالی، شناسهها به ترتیب عددی به حسابها اختصاص داده میشوند.
این روش ساده است، اما اگر بدون ساختار طبقهبندی طراحی شود، ممکن است شناسایی ارتباط حسابها از روی کد دشوار باشد.
کدینگ تفصیلی شناور
در کدینگ تفصیلی شناور، بعضی حسابهای تفصیلی بهصورت مستقل از حساب معین تعریف میشوند و در صورت نیاز میتوان از یک شناسه تفصیلی در ارتباط با چند حساب مجاز استفاده کرد.
برای مثال، یک تأمینکننده ممکن است هم در حسابهای پرداختنی و هم در حساب پیشپرداخت به تأمینکنندگان مطرح باشد.
در چنین حالتی، بسته به امکانات نرمافزار، میتوان همان شناسه شخص را در کنار معینهای متفاوت انتخاب کرد.
مزیت این روش، کاهش تکرار اطلاعات اشخاص و تسهیل پیگیری حسابهای مرتبط است.
کدینگ ترکیبی یا چندبعدی
در بعضی شرکتها، علاوه بر کد حساب مالی، ابعاد دیگری مانند مرکز هزینه، پروژه، شعبه یا واحد سازمانی نیز برای گزارشگیری تعریف میشود.
برای مثال، یک هزینه تبلیغات میتواند همزمان به یک پروژه و شعبه مشخص مرتبط باشد.
در این شرایط، ضرورتی ندارد برای هر ترکیب از هزینه، پروژه و شعبه یک حساب معین جداگانه ساخته شود؛ به شرط آنکه نرمافزار امکان ثبت و گزارشگیری ابعاد مستقل را فراهم کند.
تفاوت کدینگ حسابداری شرکتهای خدماتی، بازرگانی و تولیدی
ساختار کلی کدینگ در بسیاری از کسبوکارها مشابه است، اما سرفصلهای موردنیاز میتوانند متفاوت باشند.
نوع کسبوکار | حسابهای مهم |
|---|---|
خدماتی | درآمد ارائه خدمات، دریافتنی مشتریان، هزینه مستقیم خدمات، حقوق |
بازرگانی | موجودی کالا، فروش کالا، بهای تمامشده کالای فروشرفته، حسابهای پرداختنی |
تولیدی | مواد اولیه، کالای در جریان ساخت، کالای ساختهشده، دستمزد مستقیم، سربار تولید |
فروشگاهی | صندوق، بانک، موجودی کالا، فروش، برگشت از فروش، هزینههای فروش |
کدینگ حسابداری شرکت خدماتی
در شرکتهای خدماتی، تفکیک درآمد هر نوع خدمت و هزینههای مربوط اهمیت زیادی دارد.
برای مثال، یک شرکت طراحی سایت ممکن است سرفصلهای جداگانهای برای درآمد طراحی سایت، خدمات پشتیبانی و هزینههای مستقیم اجرای پروژه داشته باشد.
اگر مدیریت نیاز داشته باشد سودآوری هر پروژه را بررسی کند، استفاده از کد پروژه یا مرکز هزینه نیز میتواند مفید باشد.
کدینگ حسابداری شرکت بازرگانی
در شرکتهای بازرگانی، حسابهای مرتبط با خرید، فروش، موجودی کالا، دریافتنیها و پرداختنیها اهمیت ویژهای دارند.
بهعنوان مثال، جداکردن حسابهای دریافتنی تجاری از سایر مطالبات، تحلیل وضعیت وصول مطالبات را آسانتر میکند.
کدینگ حسابداری شرکت تولیدی
در واحدهای تولیدی، کدینگ باید امکان ردیابی مناسب هزینههای تولید و ارتباط آنها با بهای تمامشده محصولات را فراهم کند.
حسابهایی مانند مواد اولیه، کالای در جریان ساخت، کالای ساختهشده، دستمزد مستقیم و سربار تولید از جمله سرفصلهای مهم هستند.
همچنین استفاده از مراکز هزینه و اطلاعات محصول میتواند در محاسبه دقیقتر بهای تمامشده نقش داشته باشد.
اشتباهات رایج در طراحی کدینگ حسابداری
حتی اگر از نرمافزار حسابداری استفاده کنید، طراحی نادرست سرفصلها میتواند باعث دشواری در گزارشگیری و کنترل اطلاعات شود.
۱. ایجاد حسابهای بسیار زیاد
گاهی برای هر فعالیت جزئی یک حساب مستقل تعریف میشود.
برای مثال، ایجاد چندین حساب مشابه برای هزینههای اداری بدون نیاز مدیریتی مشخص، ساختار را پیچیده میکند.
راهکار بهتر این است که سطح جزئیات براساس نیاز واقعی به ثبت و گزارش تعیین شود.
۲. استفاده از عنوانهای مبهم
حسابهایی مانند «سایر هزینهها» یا «متفرقه» در بعضی موارد ضروری هستند؛ اما استفاده بیش از حد از آنها شفافیت گزارشهای مالی را کاهش میدهد.
عنوان هر حساب باید تا حد امکان دقیق و قابل فهم باشد.
۳. نبود هماهنگی بین حسابهای کل و معین
اگر حسابهای معین به حساب کل نامناسبی متصل شوند، گزارشهای خلاصه ممکن است اطلاعات گمراهکنندهای ارائه دهند.
به همین دلیل، ساختار حسابها باید پیش از استفاده عملی کنترل شود.
۴. تغییر کدها بدون بررسی آثار آن
تغییر کد حسابی که قبلاً در اسناد استفاده شده، ممکن است بر سوابق، گزارشهای دورههای قبل و ارتباط اطلاعات با سیستمهای دیگر اثر بگذارد.
قبل از هر تغییر مهم باید نسخه پشتیبان تهیه شود و آثار تغییر با مسئول مالی و پشتیبان نرمافزار بررسی شود.
۵. بیتوجهی به توسعه آینده
ممکن است شرکتی امروز یک شعبه داشته باشد، اما در آینده چند شعبه، انبار یا خط فعالیت جدید ایجاد کند.
ساختار کدینگ بهتر است از ابتدا قابلیت توسعه داشته باشد تا اضافهکردن حسابهای جدید نیازمند بازطراحی گسترده نباشد.
آیا میتوان کدینگ حسابداری را در اکسل طراحی کرد؟
بله. اکسل میتواند برای تهیه پیشنویس کدینگ حسابداری، فهرستکردن سرفصلها و بررسی ارتباط حسابها مفید باشد.
برای این کار میتوان ستونهای زیر را در یک فایل تعریف کرد:
ستون | کاربرد |
|---|---|
کد حساب | شناسه حساب |
عنوان حساب | نام حساب مالی |
سطح حساب | گروه، کل، معین یا تفصیلی |
کد حساب والد | مشخصکردن ارتباط سلسلهمراتبی |
ماهیت حساب | بدهکار، بستانکار یا دوماهیتی طبق ساختار سیستم |
وضعیت حساب | فعال یا غیرفعال |
بااینحال، طراحی کدینگ در اکسل با اجرای یک سیستم حسابداری کامل تفاوت دارد.
برای ثبت اسناد، کنترل دسترسی، مدیریت تغییرات، تهیه دفاتر و دریافت گزارشهای مالی، استفاده از نرمافزار حسابداری مناسب معمولاً انتخاب کاربردیتری است.
نرمافزار حسابداری چه نقشی در مدیریت کدهای حساب دارد؟
کدینگ حسابداری زمانی بیشترین کاربرد را دارد که ساختار حسابها با ثبت رویدادهای مالی و تهیه گزارشها هماهنگ باشد.
در یک نرمافزار حسابداری مناسب، اطلاعات باید به شکلی ثبت شوند که امکان مشاهده گردش حسابها، کنترل ماندهها و تهیه گزارشهای موردنیاز وجود داشته باشد.
هنگام انتخاب نرمافزار بهتر است قابلیتهای زیر را بررسی کنید:
پشتیبانی از ساختار حسابهای موردنیاز کسبوکار
امکان مشاهده دفتر کل و معین
قابلیت تهیه تراز آزمایشی و صورتهای مالی
مدیریت سطوح دسترسی کاربران
ثبت و رهگیری تغییرات
امکان انتقال یا اتصال اطلاعات سایر سیستمها
حسابداری هوشمند با نوتراز
در نرمافزار حسابداری نوتراز، امکاناتی مانند دفترداری دوطرفه، دفتر کل و معین، ثبت اسناد از روی فاکتورها، گزارشهای مالی و دستیار هوش مصنوعی فارسی در کنار یکدیگر قرار گرفتهاند.
برای مثال، پس از ثبت و تأیید اطلاعات یک فاکتور، گردش مالی مربوط میتواند در سیستم ثبت شود و اطلاعات گزارشهای مرتبط بهروزرسانی شود.
همچنین مدیر کسبوکار میتواند به زبان فارسی از دستیار هوشمند نوتراز درباره فروش، مطالبات یا وضعیت مالی شرکت سؤال کند.
این امکانات به کسبوکار کمک میکنند اطلاعات ثبتشده را آسانتر بررسی کند و از دادههای حسابداری برای تصمیمگیری استفاده کند.
برای آشنایی با ابزارهای ثبت سند و گزارشگیری میتوانید امکانات نوتراز را بررسی کنید.
ارتباط کدینگ حسابداری با ترازنامه و صورت سود و زیان
یکی از اهداف اصلی طراحی کدینگ حسابداری، تسهیل طبقهبندی و استخراج اطلاعات مالی است.
حسابهای دارایی، بدهی و حقوق مالکانه مبنای تهیه اطلاعات ترازنامه یا صورت وضعیت مالی هستند.
از طرف دیگر، حسابهای درآمد، بهای تمامشده و هزینهها برای تهیه و تحلیل صورت سود و زیان کاربرد دارند.
برای مثال، اگر حسابهای هزینه فروش از هزینههای اداری بهدرستی تفکیک شده باشند، مدیر مالی میتواند ترکیب هزینههای عملیاتی را بهتر بررسی کند.
بنابراین یک ساختار حسابداری منظم فقط به حسابدار کمک نمیکند؛ بلکه اطلاعات قابل استفادهتری در اختیار مدیران کسبوکار قرار میدهد.
جمعبندی؛ چرا طراحی درست کدینگ حسابداری مهم است؟
کدینگ حسابداری پایهای برای نظمدادن به اطلاعات مالی و شناسایی حسابها در یک سیستم حسابداری است.
وقتی کدهای حساب بهدرستی طراحی شوند، ثبت اسناد، پیگیری بدهی و طلب مشتریان، کنترل هزینهها و تهیه گزارشهای مالی آسانتر خواهد شد.
ساختار رایج کدینگ شامل چهار سطح گروه، کل، معین و تفصیلی است؛ اما تعداد سطوح و نحوه شمارهگذاری آنها باید متناسب با فعالیت و نیازهای هر کسبوکار تعیین شود.
در نهایت، هدف از طراحی کدینگ حسابداری فقط اختصاص شماره به حسابها نیست؛ بلکه ایجاد ساختاری است که اطلاعات مالی را قابل فهم، قابل کنترل و قابل گزارشگیری کند.
حسابوکتاب کسبوکارتان را هوشمندتر مدیریت کنید.
اگر میخواهید ثبت فاکتورها، اسناد حسابداری، دفتر کل و معین و گزارشهای مالی را در یک محیط یکپارچه تجربه کنید، نوتراز میتواند نقطه شروع مناسبی باشد.
با شروع رایگان نوتراز امکانات حسابداری هوشمند را بررسی کنید و ببینید چگونه میتوانید اطلاعات مالی کسبوکارتان را منظمتر مدیریت کنید.