سند حسابداری چیست؟ بدهکار و بستانکار به زبان ساده + مثال کاربردی
اگر بهتازگی وارد دنیای حسابداری شده باشید، احتمالاً اصطلاحاتی مانند سند حسابداری، بدهکار، بستانکار، ثبت سند و حسابداری دوطرفه را زیاد شنیدهاید. این اصطلاحات در نگاه اول ممکن است پیچیده به نظر برسند؛ اما یادگیری آنها با چند مثال ساده بسیار آسانتر میشود.
در واقع، ثبت سند حسابداری یکی از مهمترین بخشهای مدیریت مالی هر کسبوکار است. هر بار که یک شرکت خرید میکند، محصولی میفروشد، حقوق کارکنان را پرداخت میکند یا از مشتری پول دریافت میکند، باید اثر مالی این اتفاق را در سیستم حسابداری خود ثبت کند.
اما سند حسابداری چیست؟ بدهکار و بستانکار چه تفاوتی دارند؟ چگونه تشخیص دهیم یک حساب باید بدهکار شود یا بستانکار؟
در این مقاله، تمام این مفاهیم را به زبان ساده و همراه با مثالهای واقعی و کاربردی توضیح میدهیم.
سند حسابداری چیست؟
سند حسابداری (Accounting Voucher/Journal Entry) ثبت منظم و مستند یک یا چند رویداد مالی در سیستم حسابداری است که مشخص میکند چه حسابهایی تحت تأثیر قرار گرفتهاند و چه مبلغی در ستون بدهکار یا بستانکار آنها ثبت شده است.
به زبان سادهتر، سند حسابداری گزارشی از یک اتفاق مالی است که نشان میدهد پول، دارایی، بدهی یا سایر حسابهای یک کسبوکار چگونه تغییر کردهاند.
برای مثال، تصور کنید یک فروشگاه مبلغ ۱۰ میلیون تومان بابت خرید میز و صندلی اداری پرداخت میکند. این اتفاق باید در حسابداری ثبت شود؛ زیرا هم موجودی نقد فروشگاه کاهش یافته و هم دارایی جدیدی به آن اضافه شده است.
در نتیجه، حسابدار با ثبت سند حسابداری نشان میدهد که:
دارایی تجهیزات اداری ۱۰ میلیون تومان افزایش یافته است.
موجودی نقد یا حساب بانکی فروشگاه ۱۰ میلیون تومان کاهش یافته است.
به این ترتیب، تمام تغییرات مالی کسبوکار قابل پیگیری و بررسی خواهند بود.
چرا ثبت سند حسابداری اهمیت دارد؟
ثبت اسناد حسابداری فقط یک کار اداری یا وارد کردن اعداد در نرمافزار نیست؛ بلکه پایه و اساس گزارشهای مالی یک مجموعه محسوب میشود.
مهمترین دلایل اهمیت ثبت سند حسابداری عبارتاند از:
شفافیت مالی: تمام درآمدها، هزینهها، داراییها و بدهیهای کسبوکار ثبت و قابل ردیابی میشوند.
جلوگیری از اشتباهات: ثبت اصولی اسناد به شناسایی مغایرتها و اشتباهات حسابداری کمک میکند.
تهیه گزارشهای مالی: اطلاعات ثبتشده مبنای تهیه تراز آزمایشی، صورت سود و زیان و صورت وضعیت مالی هستند.
کنترل درآمد و هزینه: مدیران میتوانند وضعیت مالی کسبوکار را بهتر ارزیابی کنند.
پشتیبانی از رسیدگیهای مالی و مالیاتی: اسناد و مدارک معتبر به مستندسازی معاملات و بررسی صحت اطلاعات کمک میکنند.
بنابراین، بدون ثبت صحیح سند حسابداری، دستیابی به اطلاعات مالی دقیق و قابل اعتماد دشوار خواهد بود.
بدهکار و بستانکار در حسابداری چیست؟
یکی از مهمترین مفاهیمی که برای ثبت سند حسابداری باید یاد بگیرید، تفاوت بدهکار (Debit) و بستانکار (Credit) است.
برخلاف تصور رایج، بدهکار در حسابداری همیشه به معنای بدهی داشتن نیست و بستانکار نیز الزاماً به معنای طلبکار بودن یک شخص نیست.
در حسابداری، بدهکار و بستانکار دو طرف ثبت حسابها هستند:
بدهکار: سمت راست حساب در نمایش سنتی حساب T و ستون بدهکار در سند حسابداری است.
بستانکار: سمت چپ حساب T و ستون بستانکار در سند حسابداری است.
اینکه یک مبلغ در کدام ستون ثبت شود، به نوع حساب و افزایش یا کاهش آن بستگی دارد.
بدهکار به زبان ساده
در حسابداری، وقتی دارایی یا هزینه یک کسبوکار افزایش پیدا میکند، معمولاً آن حساب بدهکار میشود.
برای مثال، اگر شرکت مبلغ ۵ میلیون تومان پول نقد دریافت کند، حساب صندوق یا بانک، بسته به محل دریافت وجه، بدهکار میشود؛ زیرا دارایی نقدی شرکت افزایش یافته است.
البته همیشه دریافت پول به معنای افزایش درآمد نیست. ممکن است این مبلغ بابت دریافت وام یا وصول طلب مشتری باشد.
بستانکار به زبان ساده
در حسابداری، وقتی بدهی، سرمایه یا درآمد افزایش پیدا کند، معمولاً حساب مربوط به آن بستانکار میشود.
همچنین کاهش داراییها در سمت بستانکار ثبت میشود.
برای مثال، اگر شرکت مبلغ ۳ میلیون تومان از حساب بانکی خود برای پرداخت هزینه اجاره برداشت کند، حساب بانک بستانکار میشود؛ زیرا موجودی آن کاهش یافته است.
جدول بدهکار و بستانکار در حسابداری
برای درک بهتر اصول بدهکار و بستانکار، جدول زیر را در نظر بگیرید:
نوع حساب | افزایش حساب | کاهش حساب |
|---|---|---|
داراییها | بدهکار | بستانکار |
بدهیها | بستانکار | بدهکار |
سرمایه یا حقوق مالکانه | بستانکار | بدهکار |
درآمدها | بستانکار | بدهکار |
هزینهها | بدهکار | بستانکار |
نکته مهم: حفظ کردن این جدول یکی از بهترین روشها برای یادگیری ثبت سند حسابداری است.
بهعنوان مثال:
افزایش موجودی بانک = بدهکار شدن بانک
کاهش موجودی بانک = بستانکار شدن بانک
افزایش درآمد فروش = بستانکار شدن فروش
افزایش هزینه اجاره = بدهکار شدن هزینه اجاره
افزایش وام پرداختنی = بستانکار شدن وام پرداختنی
این قواعد پایه بسیاری از ثبتهای روزمره حسابداری هستند.
اصل حسابداری دوطرفه چیست؟
حسابداری دوطرفه یا دوبل (Double-Entry Accounting) یکی از مهمترین اصول ثبت رویدادهای مالی است.
بر اساس این روش، هر معامله مالی حداقل بر دو حساب اثر میگذارد و مجموع مبالغ بدهکار و بستانکار باید برابر باشد.
مجموع بدهکار = مجموع بستانکار
برای مثال، اگر شرکتی تجهیزات اداری را نقدی خریداری کند، حساب تجهیزات بدهکار و حساب بانک بستانکار میشود.
در این حالت، ارزش تجهیزات افزایش و موجودی بانک کاهش پیدا میکند؛ اما مجموع بدهکار و بستانکار برابر باقی میماند.
توجه داشته باشید برابر بودن دو ستون، شرط لازم برای ثبت صحیح سند است؛ ولی بهتنهایی تضمین نمیکند که تمام حسابها درست انتخاب شدهاند.
مثالهای کاربردی بدهکار و بستانکار در سند حسابداری
برای اینکه مفهوم ثبت سند را بهتر درک کنید، چند نمونه رایج از عملیات مالی کسبوکارها را بررسی میکنیم.
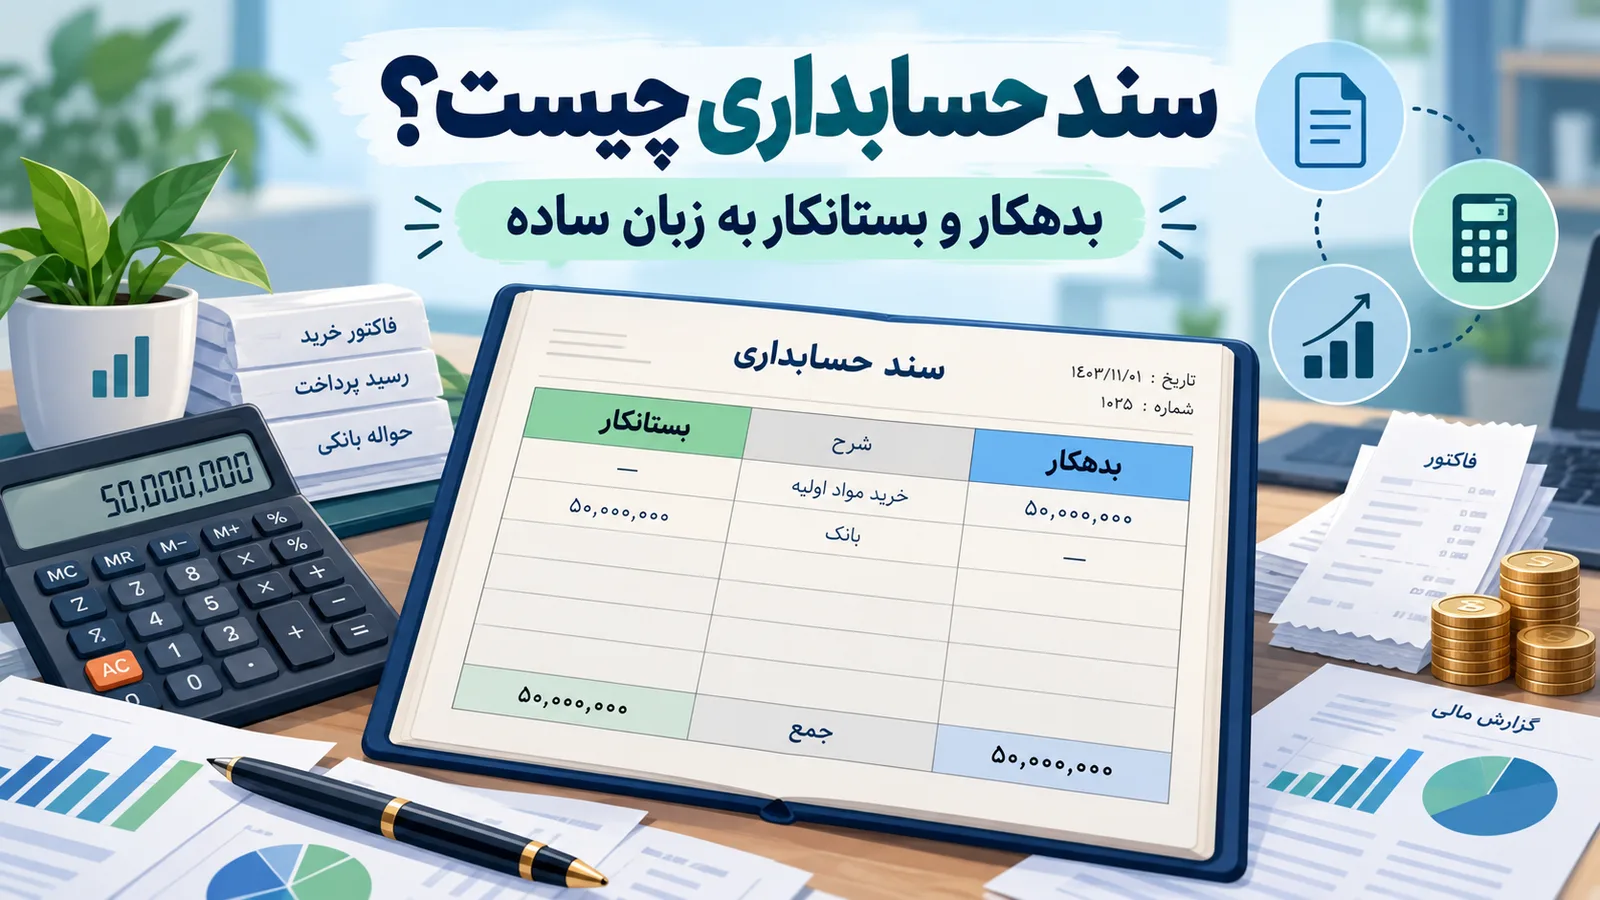
مثال اول: سرمایهگذاری اولیه در شرکت
فرض کنید صاحب یک کسبوکار مبلغ ۵۰ میلیون تومان به حساب بانکی شرکت واریز میکند تا فعالیت خود را آغاز کند.
در این معامله:
حساب بانک افزایش یافته و بدهکار میشود.
حساب سرمایه افزایش یافته و بستانکار میشود.
ثبت سند حسابداری:
عنوان حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
بانک | ۵۰,۰۰۰,۰۰۰ | — |
سرمایه | — | ۵۰,۰۰۰,۰۰۰ |
جمع | ۵۰,۰۰۰,۰۰۰ | ۵۰,۰۰۰,۰۰۰ |
شرح سند: واریز سرمایه اولیه توسط مالک کسبوکار.
مثال دوم: خرید تجهیزات اداری بهصورت نقدی
فرض کنید شرکت یک دستگاه رایانه به مبلغ ۲۰ میلیون تومان خریداری کرده و وجه آن را از طریق حساب بانکی پرداخت میکند.
در این معامله:
حساب تجهیزات اداری افزایش یافته و بدهکار میشود.
حساب بانک کاهش یافته و بستانکار میشود.
عنوان حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
تجهیزات اداری | ۲۰,۰۰۰,۰۰۰ | — |
بانک | — | ۲۰,۰۰۰,۰۰۰ |
جمع | ۲۰,۰۰۰,۰۰۰ | ۲۰,۰۰۰,۰۰۰ |
شرح سند: خرید نقدی رایانه برای استفاده در شرکت.
مثال سوم: فروش خدمات بهصورت نسیه
فرض کنید یک شرکت خدماتی، خدماتی به ارزش ۱۵ میلیون تومان ارائه کرده است؛ اما مشتری قرار است مبلغ آن را ماه آینده پرداخت کند.
در این شرایط:
حسابهای دریافتنی افزایش یافته و بدهکار میشود.
درآمد خدمات افزایش یافته و بستانکار میشود.
عنوان حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
حسابهای دریافتنی | ۱۵,۰۰۰,۰۰۰ | — |
درآمد خدمات | — | ۱۵,۰۰۰,۰۰۰ |
جمع | ۱۵,۰۰۰,۰۰۰ | ۱۵,۰۰۰,۰۰۰ |
شرح سند: ثبت درآمد خدمات ارائهشده به مشتری بهصورت نسیه.
مثال چهارم: پرداخت هزینه اجاره
فرض کنید شرکت مبلغ ۸ میلیون تومان بابت اجاره ماه جاری دفتر خود پرداخت میکند.
در این معامله:
هزینه اجاره افزایش یافته و بدهکار میشود.
حساب بانک کاهش یافته و بستانکار میشود.
عنوان حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
هزینه اجاره | ۸,۰۰۰,۰۰۰ | — |
بانک | — | ۸,۰۰۰,۰۰۰ |
جمع | ۸,۰۰۰,۰۰۰ | ۸,۰۰۰,۰۰۰ |
شرح سند: پرداخت اجاره ماه جاری دفتر شرکت.
این مثالها برای آموزش سادهسازی شدهاند و مواردی مانند مالیات بر ارزش افزوده، تخفیفات، استهلاک و سایر جزئیات احتمالی در آنها لحاظ نشده است.
اجزای اصلی سند حسابداری چیست؟
یک سند حسابداری استاندارد معمولاً دارای اطلاعات مشخصی است که امکان بررسی و پیگیری رویداد مالی را فراهم میکند.
مهمترین اجزای سند حسابداری شامل موارد زیر هستند:
۱. شماره سند حسابداری
هر سند دارای شمارهای مشخص است تا بتوان آن را از سایر اسناد تشخیص داد و در آینده بهراحتی پیدا کرد.
۲. تاریخ سند
تاریخ ثبت رویداد مالی مشخص میکند که معامله به کدام دوره حسابداری مربوط میشود.
۳. کد و عنوان حساب
در این بخش حسابهای مرتبط با معامله مانند بانک، صندوق، فروش، هزینه حقوق یا حسابهای دریافتنی مشخص میشوند.
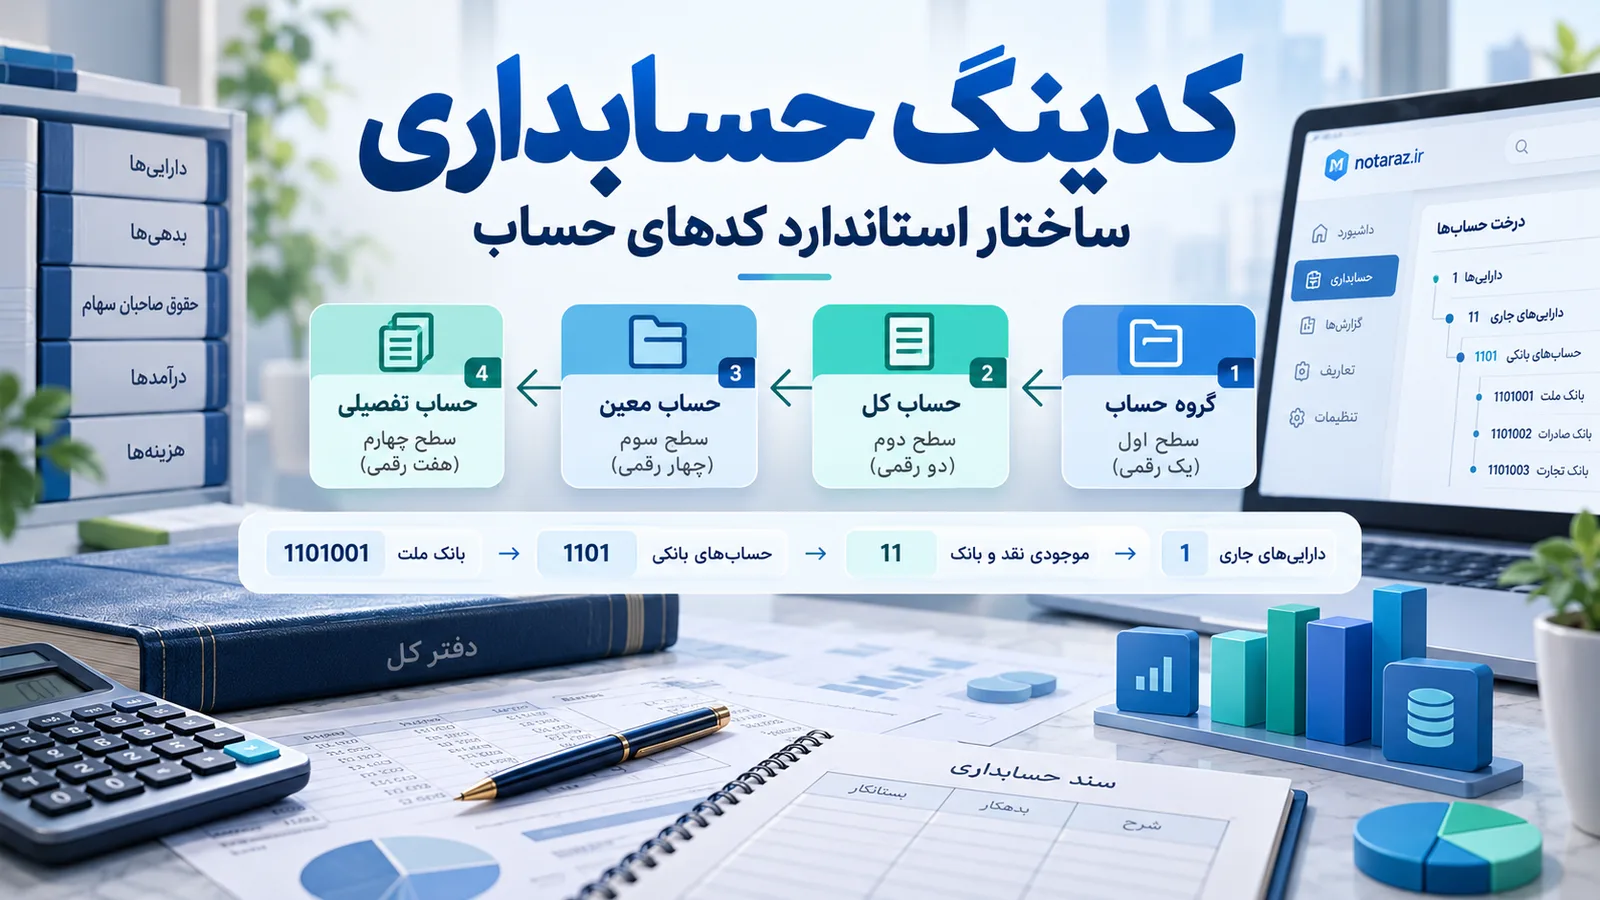
در سیستمهای حسابداری، اطلاعات حسابها ممکن است در سطوح کل، معین و تفصیلی ثبت شوند.
۴. مبلغ بدهکار و بستانکار
مبلغ هر رویداد مالی در ستون مربوط ثبت میشود. مجموع بدهکار و بستانکار سند باید برابر باشد.
۵. شرح سند حسابداری
شرح سند توضیح کوتاه و مشخصی درباره دلیل ثبت معامله است.
برای مثال: «پرداخت هزینه اجاره دفتر بابت مهرماه».
۶. مدارک و مستندات پیوست
فاکتور، رسید پرداخت، قرارداد، صورتحساب بانکی یا سایر مدارک مرتبط میتوانند بهعنوان پشتوانه ثبت سند استفاده شوند.
۷. مشخصات ثبتکننده و تأییدکننده
بسته به ساختار سازمان و نرمافزار حسابداری، مشخصات شخص ثبتکننده، بررسیکننده یا تأییدکننده نیز در سند نگهداری میشود.
انواع سند حسابداری کداماند؟
اسناد حسابداری بر اساس تعداد حسابها، کاربرد و زمان ثبت به انواع مختلفی تقسیم میشوند.
۱. سند حسابداری ساده
سند ساده سندی است که در آن یک حساب بدهکار و یک حساب بستانکار ثبت میشود.
برای مثال، پرداخت نقدی هزینه اینترنت شرکت میتواند با بدهکار شدن هزینه اینترنت و بستانکار شدن بانک ثبت شود.
۲. سند حسابداری مرکب
سند مرکب دارای چند ردیف حسابداری است و ممکن است شامل چند حساب بدهکار یا چند حساب بستانکار باشد.
برای مثال، اگر شرکت در یک پرداخت بانکی، هم بدهی به تأمینکننده و هم هزینهای جداگانه را تسویه کند، ممکن است چند حساب در یک سند ثبت شوند.
۳. سند افتتاحیه
سند افتتاحیه برای ثبت مانده حسابهای مرتبط در ابتدای دوره مالی جدید استفاده میشود.
این سند معمولاً شامل مانده داراییها، بدهیها و حسابهای حقوق مالکانه است که از دوره قبل منتقل شدهاند.
۴. سند اختتامیه
سند اختتامیه در پایان دوره مالی و در چارچوب عملیات بستن حسابها و پایان دادن به دوره حسابداری استفاده میشود.
۵. سند اصلاحی
زمانی که حسابدار متوجه اشتباه در ثبت اطلاعات یا نیاز به ثبت اصلاحات پایان دوره شود، ممکن است سند اصلاحی صادر کند.
برای مثال، اصلاح ثبت اشتباه یک هزینه یا شناسایی هزینه تحققیافته و ثبتنشده میتواند با استفاده از سند اصلاحی انجام شود.
چگونه سند حسابداری ثبت کنیم؟
اگر قصد دارید ثبت سند حسابداری را یاد بگیرید، بهتر است از یک روش مرحلهبهمرحله استفاده کنید.
مرحله اول: شناسایی رویداد مالی
ابتدا مشخص کنید چه اتفاقی رخ داده است.
آیا شرکت خرید انجام داده، فروش داشته، هزینه پرداخت کرده یا از مشتری پول دریافت کرده است؟
مرحله دوم: تعیین حسابهای مرتبط
مشخص کنید این رویداد روی کدام حسابها تأثیر میگذارد.
برای مثال، پرداخت اجاره روی حساب هزینه اجاره و حساب بانک اثر میگذارد.
مرحله سوم: تشخیص بدهکار و بستانکار
با استفاده از جدول ماهیت حسابها تعیین کنید کدام حساب بدهکار و کدام حساب بستانکار میشود.
مرحله چهارم: ثبت مبلغ معامله
مبلغ مربوط را در ستون بدهکار یا بستانکار هر حساب وارد کنید.
مرحله پنجم: کنترل تراز بودن سند
بررسی کنید مجموع مبالغ بدهکار و بستانکار برابر باشد.
مرحله ششم: ثبت شرح و مدارک
شرحی واضح برای سند بنویسید و در صورت نیاز، مستندات مربوط به معامله را به آن پیوست کنید.
مرحله هفتم: بررسی و تأیید نهایی
پس از کنترل اطلاعات، سند بر اساس فرآیند شرکت و امکانات نرمافزار حسابداری بررسی و تأیید میشود.
تفاوت سند حسابداری با فاکتور چیست؟
بسیاری از افراد در ابتدای یادگیری حسابداری، سند حسابداری و فاکتور را یکسان در نظر میگیرند؛ درحالیکه این دو مفهوم متفاوت هستند.
ویژگی | سند حسابداری | فاکتور |
|---|---|---|
هدف | ثبت اثر مالی معامله در حسابها | ثبت مشخصات خرید یا فروش |
اطلاعات اصلی | حسابهای بدهکار و بستانکار | کالا یا خدمات، تعداد، قیمت و مبلغ |
کاربرد | ثبت و گزارشگری مالی | مستندسازی معاملات خرید و فروش |
رابطه | ممکن است بر اساس فاکتور ثبت شود | میتواند مدرک پشتیبان سند باشد |
برای مثال، زمانی که شرکت محصولی خریداری میکند، فروشنده فاکتور صادر میکند. سپس حسابدار با استفاده از اطلاعات آن فاکتور، سند حسابداری مربوط به خرید را ثبت میکند.
بنابراین فاکتور میتواند یکی از مدارک پشتیبان سند حسابداری باشد؛ اما جایگزین ثبت حسابداری نیست.
اشتباهات رایج در ثبت بدهکار و بستانکار
در فرآیند ثبت اسناد حسابداری، بعضی اشتباهات بیشتر از سایر موارد اتفاق میافتند.
اشتباه اول: تصور اینکه بدهکار همیشه به معنای بدهی است
در حسابداری، بدهکار شدن یک حساب الزاماً به معنای بدهکار بودن شرکت یا شخص نیست.
برای مثال، افزایش موجودی بانک یک ثبت بدهکار است.
اشتباه دوم: ثبت نکردن هر دو طرف معامله
در حسابداری دوطرفه، هر ثبت باید دارای مبالغ بدهکار و بستانکار برابر باشد.
اشتباه سوم: انتخاب حساب نامناسب
ممکن است سند از نظر عددی تراز باشد، اما حساب انتخابشده اشتباه باشد.
برای مثال، خرید تجهیزات بادوام را نباید بدون بررسی ماهیت و سیاستهای حسابداری شرکت، بهعنوان هزینه جاری ثبت کرد.
اشتباه چهارم: ثبت اشتباه مبلغ معامله
وارد کردن مبلغ نادرست حتی در صورت تراز بودن سند، میتواند گزارشهای مالی را مخدوش کند.
اشتباه پنجم: نداشتن مدارک کافی
ثبت اسناد بدون مستندات قابل اتکا میتواند بررسی معاملات و رسیدگیهای بعدی را دشوار کند.
آیا برای ثبت سند حسابداری باید نرمافزار داشته باشیم؟
ثبت سند حسابداری را میتوان بهصورت دستی نیز انجام داد؛ اما در کسبوکارهایی که تعداد معاملات مالی زیاد است، استفاده از نرمافزار حسابداری میتواند فرآیند ثبت و بررسی اطلاعات را آسانتر کند.
بسیاری از نرمافزارهای حسابداری امکانات زیر را در اختیار کاربران قرار میدهند:
ثبت اسناد حسابداری ساده و مرکب
بررسی تراز بودن بدهکار و بستانکار
مدیریت سرفصلها و کدهای حسابداری
ثبت و جستوجوی اسناد مالی
تهیه گزارشهای حسابداری و تراز آزمایشی
تعیین سطح دسترسی و تأیید اسناد
نگهداری سوابق و پیوستهای مرتبط
البته امکانات دقیق هر نرمافزار متفاوت است. همچنین استفاده از نرمافزار بهتنهایی تضمینکننده صحت ثبتها نیست و آشنایی با اصول حسابداری همچنان ضروری است.
جمعبندی: سند حسابداری و بدهکار و بستانکار را چگونه یاد بگیریم؟
در این مقاله توضیح دادیم که سند حسابداری چیست و بدهکار و بستانکار چگونه در ثبت معاملات مالی استفاده میشوند.
سند حسابداری یکی از پایههای اصلی ثبت و گزارشگری مالی است. با کمک آن میتوان اثر معاملات را بر حسابهای کسبوکار ثبت، بررسی و پیگیری کرد.
برای یادگیری بهتر، کافی است سه اصل مهم را به خاطر بسپارید:
هر رویداد مالی را از نظر تأثیر آن بر حسابها بررسی کنید.
ماهیت حسابها را بشناسید تا بتوانید بدهکار و بستانکار را درست تشخیص دهید.
در هر سند حسابداری، مجموع بدهکار و بستانکار باید برابر باشد.
اگر تازهکار هستید، پیشنهاد میکنیم ابتدا جدول ماهیت حسابها را یاد بگیرید و سپس ثبتهای ساده مانند دریافت وجه، پرداخت هزینه، خرید تجهیزات و فروش خدمات را تمرین کنید. با انجام این تمرینها، مفاهیم سند حسابداری و بدهکار و بستانکار بهتدریج برای شما کاملاً روشن خواهند شد.