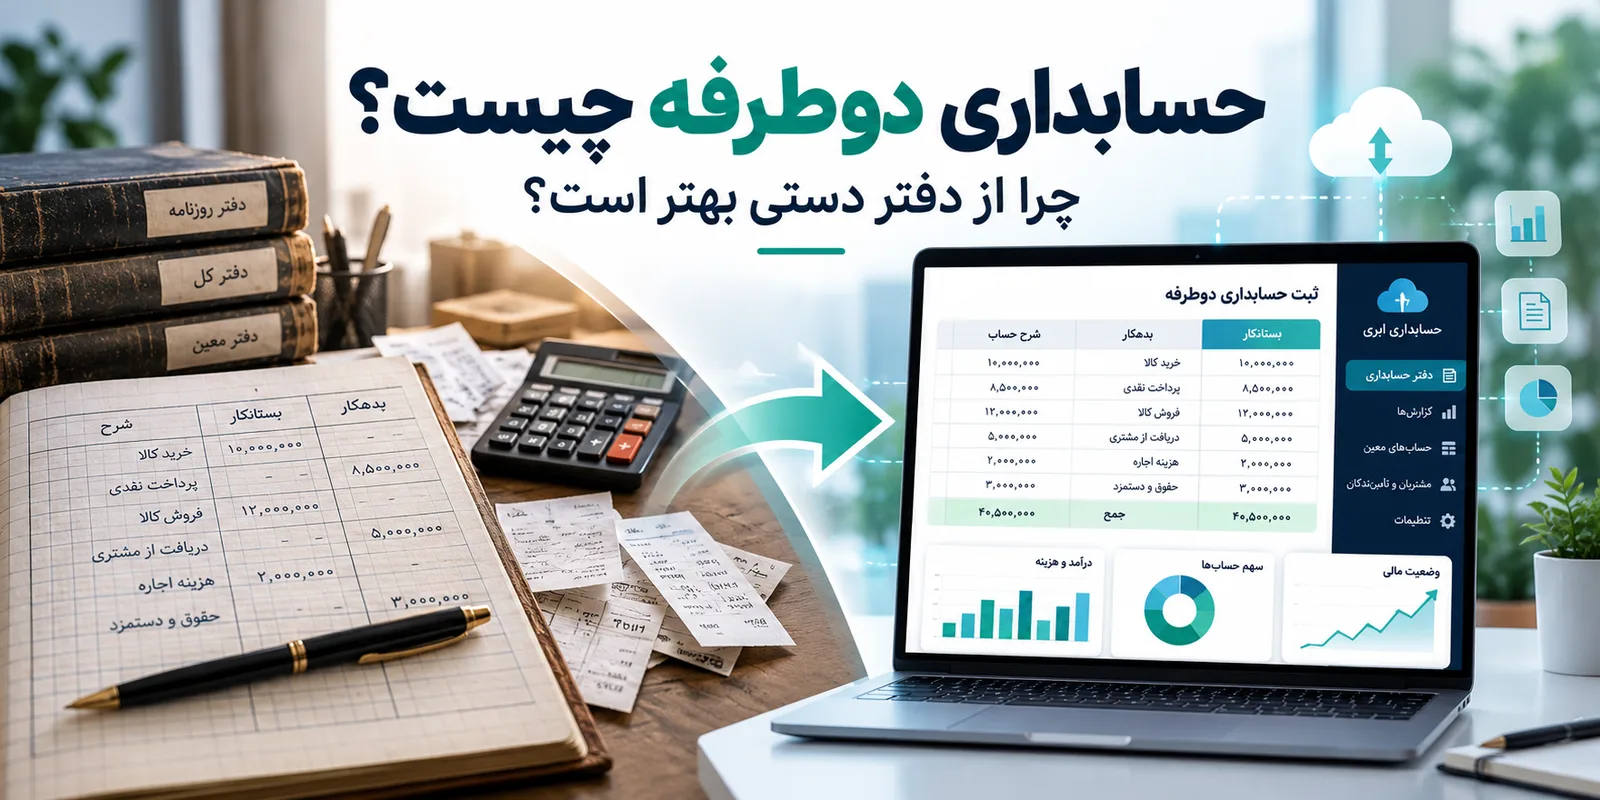
حسابداری دوطرفه چیست و چرا از دفتر دستی بهتر است؟ آموزش با مثال
فرض کنید صاحب یک فروشگاه هستید و هر روز مبلغ فروش، خرید کالا، هزینهها و طلب مشتریان را در یک دفتر یادداشت میکنید. در پایان ماه، فروش خوبی داشتهاید، اما وقتی موجودی بانک را بررسی میکنید، نمیدانید دقیقاً چه مقدار سود کردهاید، چقدر به تأمینکنندگان بدهکار هستید و چه مبلغی باید از مشتریان دریافت کنید.
این مشکل بسیاری از کسبوکارهایی است که هنوز از ثبتهای ساده و دستی برای مدیریت امور مالی استفاده میکنند. راهحل، استفاده از یک سیستم منظمتر به نام حسابداری دوطرفه یا حسابداری دوبل (Double-Entry Accounting) است.
در حسابداری دوطرفه، هر رویداد مالی حداقل بر دو حساب تأثیر میگذارد و مجموع مبالغ بدهکار و بستانکار در هر سند باید برابر باشد. این روش کمک میکند جریان پول، بدهیها، مطالبات، داراییها و درآمدها به شکلی منسجم ثبت شوند.
اما حسابداری دوطرفه چیست و چرا از دفتر دستی بهتر است؟ آیا برای فروشگاههای کوچک هم کاربرد دارد؟ ثبت بدهکار و بستانکار چگونه انجام میشود؟
در این مقاله از نوتراز، حسابداری دوطرفه را به زبان ساده و با مثال عددی آموزش میدهیم و تفاوت آن با روشهای سنتی ثبت حسابها را بررسی میکنیم.
حسابداری دوطرفه چیست؟
حسابداری دوطرفه روشی برای ثبت رویدادهای مالی است که در آن هر تراکنش حداقل در دو حساب ثبت میشود؛ بهگونهای که مجموع بدهکارها با مجموع بستانکارها برابر باشد.
به زبان ساده، وقتی پولی وارد کسبوکار میشود یا از آن خارج میشود، تنها ثبت مبلغ کافی نیست. باید مشخص شود این تغییر مالی از کجا ایجاد شده و بر کدام بخشهای حسابداری اثر گذاشته است.
برای مثال، اگر یک فروشگاه مبلغ ۱۰ میلیون تومان برای خرید تجهیزات پرداخت کند، دو اتفاق رخ داده است:
۱. دارایی تجهیزات فروشگاه ۱۰ میلیون تومان افزایش یافته است.
۲. موجودی بانک فروشگاه ۱۰ میلیون تومان کاهش یافته است.
در حسابداری دوطرفه، هر دو تغییر ثبت میشوند.
به همین دلیل، این روش تصویر کاملتری از وضعیت مالی کسبوکار نسبت به دفتری ارائه میدهد که فقط مبالغ دریافتی و پرداختی را ثبت میکند.
چرا به حسابداری دوطرفه، حسابداری دوبل میگویند؟
واژه «دوبل» به ثبت دو جنبه مالی هر تراکنش اشاره دارد.
البته این موضوع به معنای آن نیست که هر تراکنش حتماً فقط دو ردیف ثبت دارد. بعضی اسناد حسابداری ممکن است چند ردیف بدهکار و چند ردیف بستانکار داشته باشند.
قانون اصلی این است: مجموع بدهکار = مجموع بستانکار.
درست همین ویژگی، یکی از مهمترین ابزارهای کنترل ثبتهای حسابداری را فراهم میکند.
حسابداری دوطرفه چگونه کار میکند؟
برای درک عملکرد حسابداری دوطرفه، ابتدا باید با مفهوم معادله حسابداری و دو اصطلاح بدهکار و بستانکار آشنا شوید.
معادله اصلی حسابداری دوطرفه
پایه حسابداری دوطرفه، معادله اساسی حسابداری است:
داراییها = بدهیها + حقوق مالکانه
داراییها شامل منابعی مانند موجودی بانک، صندوق، کالا، تجهیزات و طلب از مشتریان هستند.
بدهیها تعهدات کسبوکار به دیگران، مانند بدهی به تأمینکنندگان و تسهیلات پرداختنی را نشان میدهند.
حقوق مالکانه نیز بیانگر سهم مالک یا مالکان از خالص داراییهای واحد تجاری است.
هر رویداد مالی باید به شکلی ثبت شود که پس از ثبت آن، توازن معادله حسابداری حفظ شود.
برای مثال، وقتی صاحب کسبوکار مبلغ ۱۰۰ میلیون تومان بهعنوان سرمایه وارد حساب بانکی شرکت میکند، دارایی بانک و حقوق مالکانه هر دو به میزان ۱۰۰ میلیون تومان افزایش پیدا میکنند.
درنتیجه، معادله همچنان برقرار میماند.
بدهکار و بستانکار در حسابداری دوطرفه یعنی چه؟
در حسابداری، بدهکار (Debit) و بستانکار (Credit) دو سمت ثبت حسابها هستند.
این اصطلاحات لزوماً به معنای بدهکار بودن شخص به دیگران یا طلبکار بودن او نیستند.
اثر بدهکار و بستانکار بر هر حساب به ماهیت آن بستگی دارد.
نوع حساب | افزایش حساب | کاهش حساب |
|---|---|---|
داراییها | بدهکار | بستانکار |
بدهیها | بستانکار | بدهکار |
حقوق مالکانه | بستانکار | بدهکار |
درآمدها | بستانکار | بدهکار |
هزینهها | بدهکار | بستانکار |
برای مثال، وقتی موجودی بانک افزایش پیدا میکند، حساب بانک بدهکار میشود؛ اما وقتی موجودی بانک کاهش مییابد، حساب بانک بستانکار میشود.
در مقابل، افزایش درآمد فروش معمولاً در سمت بستانکار ثبت میشود.
برای توضیح کاملتر این مفاهیم، مقاله سند حسابداری چیست؟ آموزش بدهکار و بستانکار را در وبلاگ نوتراز مطالعه کنید.
آموزش حسابداری دوطرفه با مثال ساده و کاربردی
برای اینکه نحوه ثبت حسابداری دوطرفه را بهتر درک کنیم، یک فروشگاه فرضی را در نظر بگیرید.
فرض کنید صاحب فروشگاه در ابتدای فعالیت ۱۰۰ میلیون تومان سرمایه نقدی وارد کسبوکار میکند و سپس چند تراکنش مالی انجام میدهد.
تمام مبالغ مثال زیر بر حسب میلیون تومان هستند. برای سادهتر شدن آموزش، مالیات بر ارزش افزوده و سایر تعدیلات احتمالی در نظر گرفته نشدهاند.
مثال اول: ثبت سرمایه اولیه
صاحب فروشگاه ۱۰۰ میلیون تومان سرمایه به حساب بانکی کسبوکار واریز میکند.
شرح حساب | بدهکار | بستانکار |
|---|---|---|
بانک | ۱۰۰ | — |
سرمایه مالک | — | ۱۰۰ |
جمع | ۱۰۰ | ۱۰۰ |
در این سند، حساب بانک بدهکار شده چون دارایی افزایش یافته است. حساب سرمایه نیز بستانکار شده چون حقوق مالکانه افزایش پیدا کرده است.
مثال دوم: خرید نسیه کالا
فروشگاه ۴۰ میلیون تومان کالا از یک تأمینکننده خریداری میکند، اما هنوز مبلغ آن را پرداخت نکرده است.
شرح حساب | بدهکار | بستانکار |
|---|---|---|
موجودی کالا | ۴۰ | — |
حسابهای پرداختنی | — | ۴۰ |
جمع | ۴۰ | ۴۰ |
در اینجا موجودی کالا افزایش یافته و همزمان بدهی فروشگاه به تأمینکننده نیز بیشتر شده است.
نکته مهم: خرید نسیه کالا در این مثال، در زمان خرید بهعنوان دارایی موجودی کالا ثبت میشود و لزوماً همان لحظه هزینه صورت سود و زیان نیست.
مثال سوم: فروش نسیه کالا
فرض کنید فروشگاه بخشی از کالاهای خود را به مبلغ ۲۵ میلیون تومان به مشتری میفروشد؛ اما مشتری قرار است مبلغ را بعداً پرداخت کند.
ثبت درآمد فروش به شکل زیر است:
شرح حساب | بدهکار | بستانکار |
|---|---|---|
حسابهای دریافتنی | ۲۵ | — |
درآمد فروش | — | ۲۵ |
جمع | ۲۵ | ۲۵ |
با این ثبت، فروشگاه ۲۵ میلیون تومان درآمد شناسایی کرده و به همان میزان از مشتری طلبکار شده است.
حالا فرض کنیم بهای تمامشده کالاهای فروختهشده ۱۵ میلیون تومان بوده است. در سیستم ثبت دائمی موجودی کالا، سند دیگری نیز ثبت میشود:
شرح حساب | بدهکار | بستانکار |
|---|---|---|
بهای تمامشده کالای فروشرفته | ۱۵ | — |
موجودی کالا | — | ۱۵ |
جمع | ۱۵ | ۱۵ |
درنتیجه، این فروش ۲۵ میلیون تومانی، پیش از درنظرگرفتن هزینههای دیگر، ۱۰ میلیون تومان سود ناخالص ایجاد کرده است.
این مثال نشان میدهد چرا مبلغ فروش با سود کسبوکار یکسان نیست.
مثال چهارم: دریافت بخشی از طلب مشتری
مشتری ۱۰ میلیون تومان از بدهی خود را به حساب فروشگاه واریز میکند.
شرح حساب | بدهکار | بستانکار |
|---|---|---|
بانک | ۱۰ | — |
حسابهای دریافتنی | — | ۱۰ |
جمع | ۱۰ | ۱۰ |
حساب بانک افزایش پیدا کرده و طلب فروشگاه از مشتری کاهش یافته است.
توجه کنید که دریافت این ۱۰ میلیون تومان، درآمد جدیدی ایجاد نمیکند؛ زیرا درآمد فروش در زمان ثبت معامله شناسایی شده بود.
مثال پنجم: پرداخت بدهی به تأمینکننده
فروشگاه ۱۲ میلیون تومان از بدهی خرید کالا را پرداخت میکند.
شرح حساب | بدهکار | بستانکار |
|---|---|---|
حسابهای پرداختنی | ۱۲ | — |
بانک | — | ۱۲ |
جمع | ۱۲ | ۱۲ |
در این سند، بدهی فروشگاه و موجودی بانک هر دو کاهش پیدا کردهاند.
مثال ششم: پرداخت اجاره فروشگاه
فرض کنید فروشگاه ۵ میلیون تومان اجاره مربوط به همین دوره را از حساب بانک پرداخت میکند.
شرح حساب | بدهکار | بستانکار |
|---|---|---|
هزینه اجاره | ۵ | — |
بانک | — | ۵ |
جمع | ۵ | ۵ |
در اینجا هزینه دوره افزایش یافته و موجودی بانک کاهش پیدا کرده است.
نتیجه مثال: وضعیت مالی فروشگاه چگونه است؟
پس از ثبت این تراکنشها، مانده حسابهای اصلی به شکل زیر خواهد بود:
عنوان | مبلغ (میلیون تومان) |
|---|---|
موجودی بانک | ۹۳ |
حسابهای دریافتنی از مشتریان | ۱۵ |
موجودی کالا | ۲۵ |
جمع داراییها | ۱۳۳ |
بدهی به تأمینکنندگان | ۲۸ |
سرمایه اولیه | ۱۰۰ |
سود دوره | ۵ |
جمع بدهیها و حقوق مالکانه | ۱۳۳ |
سود دوره نیز به شکل زیر محاسبه میشود:
سود دوره = ۲۵ میلیون تومان درآمد فروش − ۱۵ میلیون تومان بهای تمامشده − ۵ میلیون تومان هزینه اجاره = ۵ میلیون تومان
همچنین:
۱۳۳ میلیون تومان دارایی = ۲۸ میلیون تومان بدهی + ۱۰۵ میلیون تومان حقوق مالکانه
همانطور که مشاهده میکنید، معادله حسابداری همچنان برقرار است.
این مثال نشان میدهد که با حسابداری دوطرفه میتوان علاوه بر وجوه نقد، مطالبات، بدهیها، موجودی کالا و سود کسبوکار را بهصورت منظم بررسی کرد.
حسابداری دستی چیست و چه تفاوتی با حسابداری دوطرفه دارد؟
در بسیاری از کسبوکارهای کوچک، صاحبان فروشگاهها اطلاعات مالی را در یک دفتر کاغذی یا جدول ساده ثبت میکنند.
برای مثال:
فروش روزانه: ۸ میلیون تومان
خرید کالا: ۵ میلیون تومان
هزینه حملونقل: ۵۰۰ هزار تومان
این روش برای یادداشت رویدادهای روزانه ساده است، اما اگر فقط به ثبت دریافتها و پرداختها محدود شود، ممکن است اطلاعات لازم درباره مطالبات، بدهیها، موجودی کالا و سود واقعی را ارائه نکند.
تفاوت مهم: حسابداری دستی یک شیوه ثبت اطلاعات است، اما حسابداری دوطرفه یک روش حسابداری محسوب میشود. بنابراین میتوان حسابداری دوطرفه را روی کاغذ نیز انجام داد.
آنچه معمولاً برای یک کسبوکار در حال رشد مزیت بیشتری دارد، ترکیب روش دوطرفه با نرمافزاری است که ثبت اسناد، کنترل حسابها و گزارشگیری را منظم و سریعتر میکند.
جدول مقایسه دفتر دستی با حسابداری دوطرفه نرمافزاری
ویژگی | دفتر دستی ساده | حسابداری دوطرفه نرمافزاری |
|---|---|---|
شیوه ثبت | ثبت دستی و گاه محدود به دریافت و پرداخت | ثبت بدهکار و بستانکار برای هر رویداد |
پیگیری بدهیها | نیازمند ثبت و جمعبندی جداگانه | امکان مشاهده مانده حسابهای پرداختنی |
پیگیری مطالبات | معمولاً با فهرست یا دفتر جداگانه | امکان گزارشگیری از حساب مشتریان |
بررسی توازن حسابها | وابسته به روش ثبت و کنترل دستی | امکان کنترل تراز بودن اسناد |
تهیه گزارش سود و زیان | نیازمند محاسبه و دستهبندی بیشتر | تهیه گزارش از دادههای ثبتشده |
جستوجوی تراکنشها | زمانبر، بهویژه در دفاتر حجیم | جستوجو و فیلتر اطلاعات |
اصلاح اشتباهات | خطخوردگی یا ثبت اصلاحی دستی | ثبت اصلاحات با قابلیت ردیابی در سامانه مناسب |
دسترسی کاربران | وابسته به دسترسی فیزیکی به دفتر | دسترسی براساس امکانات و مجوزهای نرمافزار |
مناسب برای رشد کسبوکار | محدودتر در حجم بالای عملیات | مقیاسپذیرتر با انتخاب نرمافزار مناسب |
در این مقایسه فرض شده است که دفتر دستی فقط یک دفتر ساده ثبت رویدادهاست. اگر حسابداری دوطرفه بهطور کامل در دفاتر کاغذی انجام شود، بسیاری از قابلیتهای حسابداری آن همچنان وجود خواهند داشت؛ اما عملیات دستی و گزارشگیری ممکن است زمان بیشتری نیاز داشته باشند.
۷ مزیت مهم حسابداری دوطرفه نسبت به ثبتهای ساده دفتر دستی
۱. شفافیت بیشتر در حسابهای مالی
در یک دفتر ساده ممکن است فقط بنویسید «۲۰ میلیون تومان خرید کالا».
اما در حسابداری دوطرفه مشخص میشود کالا خریداریشده نقدی بوده یا نسیه، چه میزان به موجودی اضافه شده و چه تعهدی ایجاد شده است.
این شفافیت باعث میشود مدیر کسبوکار درک بهتری از وضعیت مالی داشته باشد.
۲. کنترل بهتر بدهکاران و بستانکاران
یکی از مشکلات رایج کسبوکارها، فراموش شدن مطالبات یا بدهیهای سررسیدشده است.
با ثبت منظم حسابهای دریافتنی و پرداختنی، میتوان مانده حساب مشتریان و تأمینکنندگان را بررسی کرد.
برای مثال، اگر یک مشتری سه فاکتور نسیه داشته و فقط بخشی از مبلغ را پرداخت کرده باشد، حسابداری دوطرفه امکان محاسبه مانده طلب را فراهم میکند.
۳. شناسایی برخی خطاهای حسابداری
در حسابداری دوطرفه، مجموع بدهکار و بستانکار هر سند باید برابر باشد.
اگر یک طرف سند ثبت نشود یا مبلغ دو طرف متفاوت باشد، سند ناتراز خواهد شد.
البته تراز بودن سند بهتنهایی به معنای صحیح بودن تمام اطلاعات نیست. ممکن است مبلغ اشتباه در دو طرف یکسان ثبت شده باشد یا حساب نامناسبی انتخاب شده باشد.
بنابراین در کنار کنترل توازن، بررسی اسناد، تطبیق حسابها و کنترل اطلاعات ضروری است.
۴. محاسبه دقیقتر سود و زیان
وقتی درآمدها، هزینهها و بهای تمامشده در حسابهای مناسب ثبت شوند، تهیه گزارش سود و زیان سادهتر میشود.
برای مثال، فروش ۱۰۰ میلیون تومانی لزوماً به معنای سود ۱۰۰ میلیون تومانی نیست. باید بهای کالا، هزینههای عملیاتی و سایر اقلام مربوط نیز در نظر گرفته شوند.
برای یادگیری نحوه تحلیل این گزارش، مقاله صورت سود و زیان را چطور بخوانیم؟ را مطالعه کنید.
۵. مدیریت بهتر موجودی کالا و خریدها
در فروشگاهها، موجودی کالا یکی از مهمترین داراییهاست.
در سیستمهای یکپارچه، ثبت خرید، فروش و بهای تمامشده میتواند بهروزرسانی موجودی و حسابهای مالی را به هم متصل کند.
این ویژگی به مدیر کمک میکند وضعیت کالاها و اثر مالی فروش را بهتر بررسی کند.
البته محاسبه صحیح موجودی و بهای تمامشده به ثبت دقیق ورود و خروج کالا و روش حسابداری انتخابی وابسته است.
۶. امکان تهیه گزارشهای مالی منظم
حسابداری دوطرفه مبنایی برای تهیه گزارشهای مهم مالی مانند تراز آزمایشی، ترازنامه و صورت سود و زیان فراهم میکند.
این گزارشها به مدیر نشان میدهند کسبوکار چه میزان دارایی دارد، چه مقدار بدهکار است و در یک دوره چه عملکردی داشته است.
در مقاله ترازنامه چیست و چه چیزی درباره کسبوکار میگوید؟ میتوانید با ساختار یکی از این گزارشهای مهم آشنا شوید.
۷. آمادگی بیشتر برای توسعه کسبوکار
با افزایش تعداد مشتریان، فاکتورها، خریدها و هزینهها، مدیریت اطلاعات در دفتر کاغذی دشوارتر میشود.
استفاده از یک سیستم حسابداری دوطرفه منظم کمک میکند کسبوکار در زمان توسعه فعالیت، اطلاعات مالی ساختاریافتهتری داشته باشد.
این موضوع برای فروشگاههای چندکاربره، شرکتهای خدماتی، مجموعههای پخش و کسبوکارهایی که حجم تراکنش بالایی دارند، اهمیت بیشتری پیدا میکند.
آیا حسابداری دوطرفه برای کسبوکارهای کوچک هم مناسب است؟
بله. حسابداری دوطرفه فقط مخصوص شرکتهای بزرگ نیست.
کسبوکارهای کوچک نیز ممکن است فروش نسیه، خرید اعتباری، موجودی کالا، تسهیلات بانکی و هزینههای متنوع داشته باشند.
در چنین شرایطی، ثبت صرف دریافت و پرداخت نقدی نمیتواند بهتنهایی تصویر کاملی از وضعیت مالی ارائه کند.
حسابداری دوطرفه برای فروشگاهها
در فروشگاه، حسابداری دوطرفه به ثبت منظم فروش، خرید، حساب مشتریان، بدهی به تأمینکنندگان و هزینهها کمک میکند.
اگر سیستم حسابداری به انبار و صندوق متصل باشد، مدیر میتواند اثر تراکنشها بر بخشهای مختلف کسبوکار را آسانتر بررسی کند.
حسابداری دوطرفه برای شرکتهای خدماتی
یک شرکت خدماتی ممکن است قراردادهایی داشته باشد که درآمد آنها شناسایی شده، اما هنوز تمام مبلغ دریافت نشده باشد.
حسابداری دوطرفه کمک میکند درآمد شناساییشده و حسابهای دریافتنی از یکدیگر تفکیک شوند.
حسابداری دوطرفه برای تولیدیها
در شرکتهای تولیدی، ثبت موجودی مواد اولیه، محصولات، هزینههای تولید و بهای تمامشده اهمیت زیادی دارد.
حسابداری دوطرفه در کنار سیستم مناسب بهای تمامشده، امکان طبقهبندی و گزارشگیری منظم این اطلاعات را فراهم میکند.
حسابداری دوطرفه برای فروشگاههای اینترنتی
فروشگاههای آنلاین علاوه بر ثبت فروش، معمولاً با اطلاعات پرداخت، مرجوعی کالا، موجودی انبار و هزینههای ارسال سروکار دارند.
نرمافزار حسابداری یکپارچه میتواند بخشی از این اطلاعات را به هم متصل کند و نیاز به ورود مجدد دادهها را کاهش دهد.
تفاوت حسابداری یکطرفه و دوطرفه چیست؟
حسابداری یکطرفه یا ثبت ساده (Single-Entry Bookkeeping) معمولاً رویدادها را در قالب یک ثبت اصلی، مانند دریافت یا پرداخت وجه، دنبال میکند.
در مقابل، حسابداری دوطرفه آثار هر رویداد را در حسابهای مرتبط ثبت میکند.
برای مثال، دریافت ۸ میلیون تومان از مشتری در دفتر ساده ممکن است فقط بهصورت «دریافت ۸ میلیون تومان» نوشته شود.
اما در حسابداری دوطرفه، بسته به ماهیت تراکنش، ثبت متفاوت است.
اگر مشتری بدهی قبلی خود را پرداخت کرده باشد:
حساب بانک بدهکار میشود.
حسابهای دریافتنی بستانکار میشود.
اگر مشتری برای یک خدمت انجامشده و شناساییشده در همان زمان وجه پرداخت کرده باشد، ممکن است حساب بانک بدهکار و حساب درآمد خدمات بستانکار شود.
بنابراین حسابداری دوطرفه تنها مبلغ تراکنش را نشان نمیدهد؛ بلکه ماهیت مالی آن را نیز مشخص میکند.
آیا حسابداری دوطرفه احتمال اشتباه را به صفر میرساند؟
خیر. یکی از برداشتهای نادرست درباره حسابداری دوبل، این است که هر سند تراز حتماً صحیح است.
در واقع، یک سند ممکن است از نظر مبلغ بدهکار و بستانکار تراز باشد اما همچنان اشتباه داشته باشد.
برای مثال، اگر هزینه اجاره بهجای حساب هزینه اجاره در حساب هزینه تبلیغات ثبت شود، ممکن است سند کاملاً تراز باشد؛ اما طبقهبندی هزینهها نادرست خواهد بود.
همچنین ممکن است یک معامله اصلاً ثبت نشده باشد یا مبلغ نادرستی در هر دو سمت ثبت شده باشد.
بنابراین برای داشتن گزارش مالی قابل اتکا، علاوه بر سیستم دوطرفه باید کنترلهایی مانند تطبیق حسابهای بانکی، بررسی فاکتورها، کنترل حساب اشخاص و تهیه تراز آزمایشی انجام شود.
برای آشنایی با این گزارش، مقاله تراز آزمایشی چیست و چگونه تهیه میشود؟ را بخوانید.
چرا نرمافزار حسابداری دوطرفه از دفتر کاغذی کارآمدتر است؟
در روش دستی، ثبت رویدادها، انتقال اطلاعات به دفتر کل، محاسبه ماندهها و تهیه گزارشها معمولاً نیازمند زمان و بررسی بیشتری است.
یک نرمافزار حسابداری مناسب میتواند انجام بسیاری از این عملیات را سریعتر و منظمتر کند.
ثبت اطلاعات بدون دوبارهکاری غیرضروری
در نرمافزارهای یکپارچه، ثبت یک فاکتور میتواند مبنای ایجاد سند حسابداری و بهروزرسانی اطلاعات مرتبط باشد.
این قابلیت نیاز به انتقال دستی یک اطلاعات میان چند دفتر را کاهش میدهد.
گزارشگیری سریعتر
بهجای جمعزدن صفحات متعدد دفتر، میتوان مانده حسابها و گزارشهای دورهای را از دادههای ثبتشده تهیه کرد.
دسترسی آسانتر به سوابق
در نرمافزار مناسب، امکان جستوجو براساس تاریخ، شماره سند، مشتری یا نوع تراکنش وجود دارد.
مدیریت بهتر دسترسی کاربران
در بسیاری از نرمافزارهای حرفهای میتوان برای کاربران مختلف سطح دسترسی تعریف کرد و سوابق تغییرات را بررسی کرد.
کمک به تصمیمگیری مالی
وقتی اطلاعات خرید، فروش، هزینهها و مطالبات منظم باشند، مدیر میتواند تصمیمهای مالی را بر اساس دادههای دقیقتر اتخاذ کند.
البته کیفیت این گزارشها همچنان به صحت دادههای ورودی و انجام کنترلهای حسابداری وابسته است.
حسابداری دوطرفه در نرمافزار حسابداری نوتراز چگونه انجام میشود؟
نوتراز یک نرمافزار حسابداری ابری با دستیار هوشمند فارسی است که از دفترداری دوطرفه پشتیبانی میکند.
در نوتراز، بخشهای فروش، خرید، انبار، صندوق، بانک و دفتر حسابداری با یکدیگر ارتباط دارند تا اطلاعات مربوط به عملیات کسبوکار در سیستم ثبت و قابل پیگیری باشند.
ثبت اسناد حسابداری از روی فاکتور
در نوتراز، برای عملیات پشتیبانیشده، سند حسابداری میتواند از روی اطلاعات فاکتور ایجاد شود.
به این ترتیب نیازی نیست برای هر فاکتور، تمام اطلاعات مربوط به آن را دوباره در دفتر دیگری وارد کنید.
دسترسی به دفتر کل، معین و تراز آزمایشی
نوتراز امکاناتی مانند ثبت سند، دفتر کل، دفتر معین، تراز آزمایشی و عملیات بستن حسابها را ارائه میکند.
این گزارشها به حسابداران کمک میکنند گردش و مانده حسابها را بررسی کنند.
ارتباط حسابداری با فروش و موجودی
در سیستم یکپارچه نوتراز، عملیات فروش و خرید میتوانند با اطلاعات انبار و بخشهای مالی مرتبط شوند.
در نتیجه مدیر میتواند علاوه بر مبلغ فروش، وضعیت موجودی و اطلاعات مالی مربوط را نیز بررسی کند.
دستیار هوشمند فارسی برای بررسی اطلاعات مالی
دستیار هوشمند نوتراز با استفاده از دادههای ثبتشده کسبوکار میتواند به پرسشهای مالی پاسخ دهد یا پیشنویس برخی عملیات را آماده کند.
برای مثال میتوانید بپرسید:
«فروش این ماه چقدر بوده است؟»
«چه مبلغی از مشتریان طلب داریم؟»
«سود این ماه چقدر شده است؟»
طبق سازوکار معرفیشده نوتراز، پیشنویسهایی که دستیار برای ثبت عملیات تهیه میکند، قبل از ثبت نهایی نیازمند تأیید کاربر هستند.
گزارشهای مالی و مدیریت کسبوکار
با ثبت صحیح اطلاعات، میتوانید از گزارشهایی مانند سود و زیان، ترازنامه، جریان نقدی و گزارش مطالبات استفاده کنید.
این امکانات میتوانند به کاهش کارهای تکراری و مدیریت منظمتر امور مالی کمک کنند.
میخواهید حسابوکتاب کسبوکارتان را از دفتر دستی به یک سیستم منظم منتقل کنید؟
از صفحه امکانات نوتراز دیدن کنید و برای آشنایی با نرمافزار، ثبتنام رایگان نوتراز را انجام دهید.
امکانات و محدودیتهای هر پلن را نیز پیش از انتخاب بررسی کنید.
چگونه حسابداری کسبوکار را از دفتر دستی به نرمافزار منتقل کنیم؟
مهاجرت به حسابداری نرمافزاری زمانی نتیجه بهتری دارد که اطلاعات اولیه با دقت آماده شوند.
مرحله اول: اطلاعات مالی فعلی را جمعآوری کنید
فاکتورهای خرید و فروش، رسیدها، هزینهها، چکها و سایر مدارک مالی را جمعآوری کنید.
مرحله دوم: مانده حسابها را مشخص کنید
موجودی واقعی بانک و صندوق، طلب مشتریان، بدهی به تأمینکنندگان، موجودی کالا و سایر داراییها و بدهیهای مهم را بررسی کنید.
مرحله سوم: ساختار حسابها را تعریف کنید
حسابها باید متناسب با نوع فعالیت کسبوکار طبقهبندی شوند.
برای مثال، حسابهای بانک، صندوق، مشتریان، تأمینکنندگان، موجودی کالا، درآمد فروش و هزینهها ممکن است موردنیاز باشند.
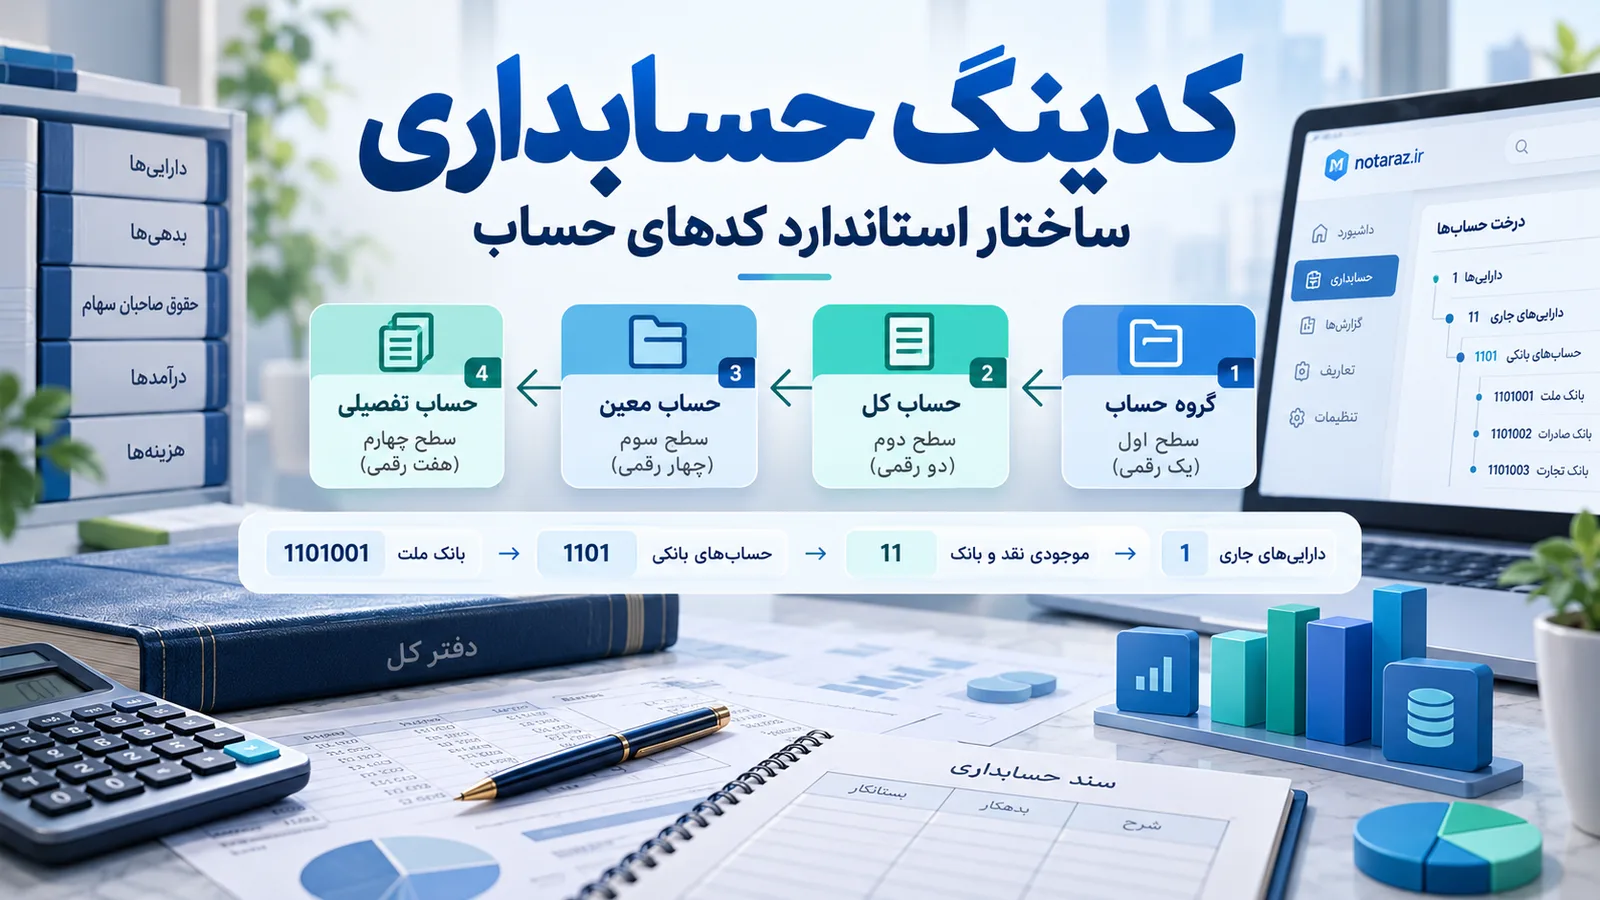
برای آشنایی با ساختار حسابها، مقاله کدینگ حسابداری چیست؟ را مطالعه کنید.
مرحله چهارم: ماندههای افتتاحیه را ثبت کنید
پس از تطبیق اطلاعات، مانده حسابهای مربوط به تاریخ شروع کار با نرمافزار ثبت میشوند.
در این مرحله باید از دوبارهثبت شدن تراکنشهایی که اثر آنها در مانده افتتاحیه لحاظ شده جلوگیری کرد.
مرحله پنجم: فاکتورها و دریافتوپرداختهای جدید را ثبت کنید
از تاریخ شروع تعیینشده، رویدادهای مالی جدید را بهطور منظم در سیستم ثبت کنید.
مرحله ششم: گزارشها را با مدارک واقعی تطبیق دهید
مانده بانک، صندوق، حساب اشخاص و موجودی کالا را بررسی کنید تا اختلافهای احتمالی شناسایی شوند.
در صورت داشتن تراکنشهای زیاد یا سوابق نامنظم، بهتر است تعیین مانده افتتاحیه و انتقال اطلاعات زیر نظر حسابدار انجام شود.
اشتباهات رایج در حسابداری دوطرفه
در شروع استفاده از این روش، برخی اشتباهات بیشتر اتفاق میافتند.
اشتباه اول: یکی دانستن بدهکار و بستانکار با دریافت و پرداخت پول
بدهکار و بستانکار دو سمت ثبت حسابداری هستند و اثر آنها به ماهیت حساب بستگی دارد.
اشتباه دوم: ثبت خرید کالا بهعنوان هزینه دوره بدون توجه به موجودی
در سیستم دائمی موجودی کالا، خرید کالایی که هنوز فروخته نشده معمولاً به موجودی کالا اضافه میشود. بهای تمامشده آن در زمان فروش شناسایی میشود.
اشتباه سوم: ثبت دریافت مطالبات بهعنوان درآمد جدید
اگر درآمد قبلاً ثبت شده باشد، وصول طلب فقط ترکیب داراییها را تغییر میدهد و درآمد دوباره ایجاد نمیکند.
اشتباه چهارم: بیتوجهی به تراز آزمایشی
بررسی تراز آزمایشی یکی از کنترلهای مهم است، اما جایگزین بررسی اسناد و حسابها نمیشود.
اشتباه پنجم: استفاده از حسابهای نامناسب
اگر ساختار کدینگ حسابداری درست طراحی نشده باشد، حتی اسناد تراز نیز ممکن است گزارشهای گمراهکننده ایجاد کنند.
اشتباه ششم: حذف یا اصلاح غیرقابلردیابی اسناد
برای حفظ سابقه مالی، اصلاح اشتباهات بهتر است طبق روش و کنترل مناسب، با ثبتهای اصلاحی قابلردیابی انجام شود.
جمعبندی؛ آیا وقت کنار گذاشتن دفتر دستی رسیده است؟
حسابداری دوطرفه یکی از پایههای مهم ثبت دقیق و منظم رویدادهای مالی است. در این روش، هر تراکنش از دو یا چند جنبه بررسی میشود و مجموع بدهکار و بستانکار آن باید برابر باشد.
برخلاف یک دفتر ساده که ممکن است فقط دریافتها و پرداختها را نشان دهد، حسابداری دوطرفه امکان ثبت منسجم داراییها، بدهیها، مطالبات، درآمدها و هزینهها را فراهم میکند.
اگرچه این روش را میتوان بهصورت دستی نیز اجرا کرد، استفاده از نرمافزار حسابداری مناسب میتواند عملیات تکراری را کاهش دهد، گزارشگیری را سادهتر کند و مدیریت اطلاعات مالی را بهبود ببخشد.
برای رشد کسبوکار، فقط دانستن اینکه چقدر پول دریافت کردهاید کافی نیست؛ باید بدانید چقدر سود کردهاید، چه مبلغی طلب دارید و چه تعهداتی باید پرداخت کنید.
اگر هنوز حسابهای کسبوکارتان را در دفتر کاغذی یا فایلهای پراکنده ثبت میکنید، میتوانید با نوتراز با یک سیستم یکپارچه حسابداری و گزارشگیری آشنا شوید.
از ثبتهای پراکنده به حسابوکتاب منظم برسید.
شروع رایگان حسابداری با نوتراز
منابع برای مطالعه بیشتر
توجه: مثالهای مالی این مقاله فرضی و آموزشیاند. نحوه ثبت برخی تراکنشها ممکن است براساس نوع فعالیت، روش حسابداری موجودی، مفاد قراردادها و الزامات قانونی متفاوت باشد.