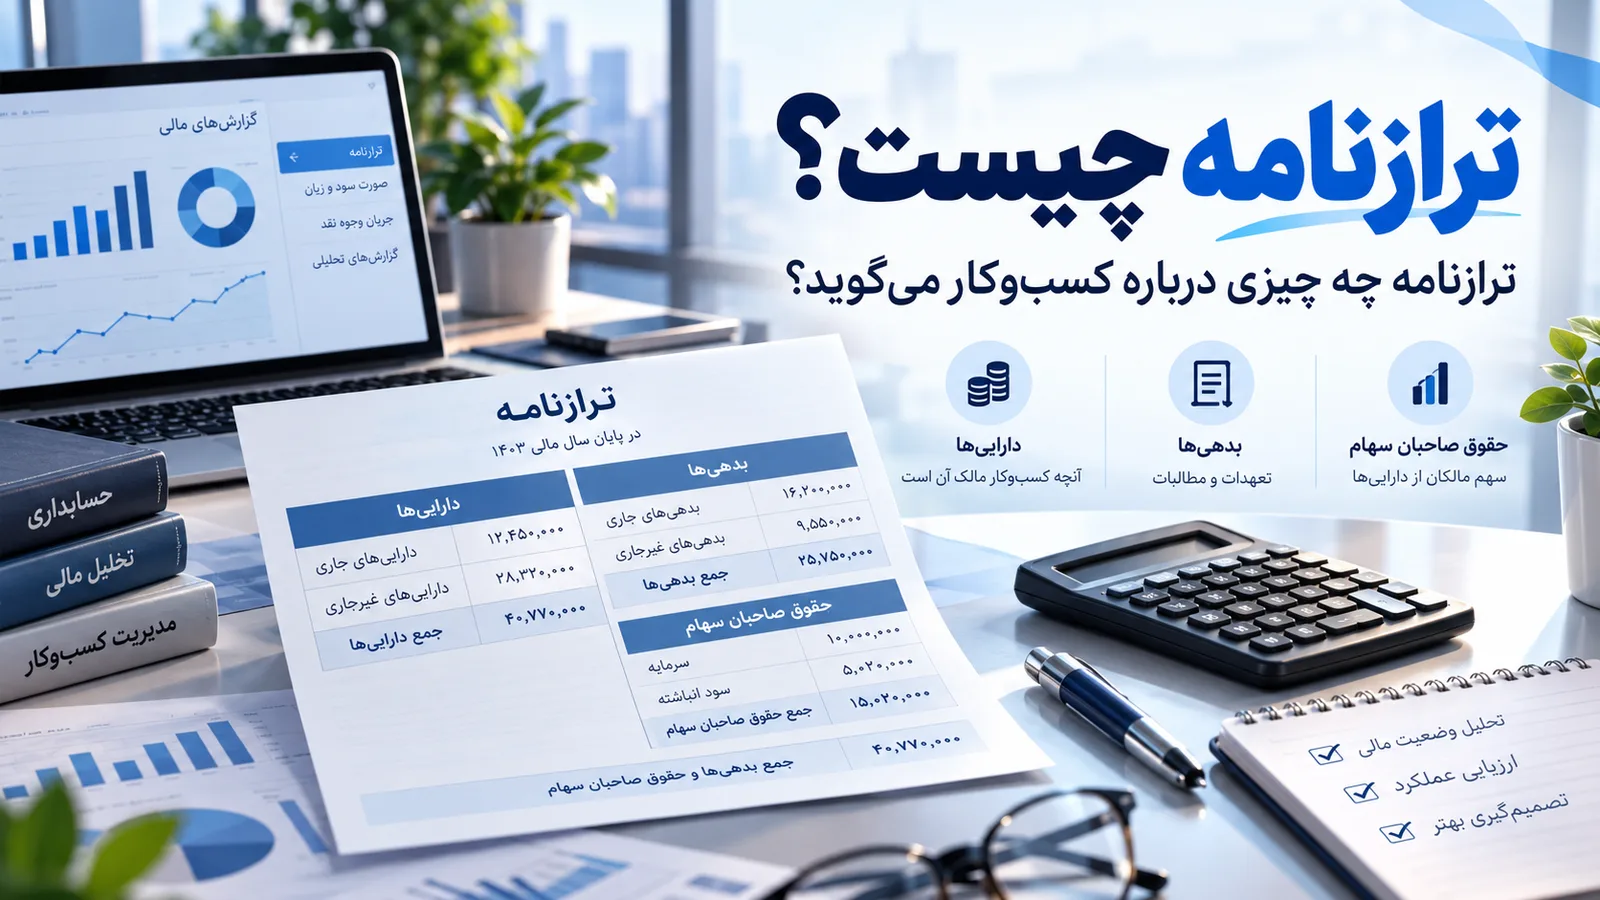
ترازنامه چیست و چه چیزی درباره کسبوکار میگوید؟
فرض کنید فروش کسبوکارتان بیشتر شده، مشتریان جدیدی پیدا کردهاید و حتی سود مناسبی هم ثبت کردهاید؛ اما همچنان برای پرداخت بدهیها یا خرید موجودی جدید با مشکل روبهرو هستید. چرا چنین اتفاقی میافتد؟ آیا وضعیت مالی شرکت واقعاً بهاندازه فروش آن خوب است؟
برای پاسخ به این سؤالها باید با یکی از مهمترین صورتهای مالی، یعنی ترازنامه آشنا شوید.
ترازنامه (Balance Sheet) گزارشی است که داراییها، بدهیها و حقوق مالکانه یک کسبوکار را در یک تاریخ مشخص نشان میدهد. این گزارش به شما کمک میکند بفهمید شرکت چه منابعی در اختیار دارد، چقدر بدهکار است و چه میزان از داراییهای آن به مالکان تعلق دارد.
در این مقاله از نوتراز، توضیح میدهیم ترازنامه چیست، چه اجزایی دارد، چگونه تهیه و تحلیل میشود و چه اطلاعات مهمی درباره سلامت مالی یک کسبوکار در اختیار مدیران قرار میدهد. همچنین با یک نمونه ترازنامه ساده و فرمولهای کاربردی، نحوه خواندن این گزارش را یاد میگیرید.
ترازنامه چیست؟ تعریف ترازنامه به زبان ساده
ترازنامه یکی از صورتهای مالی اصلی در حسابداری است که وضعیت مالی یک شرکت را در یک مقطع زمانی مشخص نمایش میدهد.
این گزارش در استانداردهای حسابداری ایران با عنوان صورت وضعیت مالی (Statement of Financial Position) شناخته میشود.
برای مثال، ترازنامه یک شرکت در تاریخ ۲۹ اسفند ۱۴۰۴ نشان میدهد شرکت در پایان آن روز چه داراییهایی داشته، چه تعهداتی بر عهده آن بوده و ارزش دفتری خالص داراییهای متعلق به مالکان چقدر بوده است.
به زبان ساده، ترازنامه به سه سؤال اساسی پاسخ میدهد:
کسبوکار چه چیزهایی دارد؟ (داراییها)
کسبوکار چه مقدار بدهکار است؟ (بدهیها)
پس از کسر بدهیها، چه مقدار از داراییها به مالکان تعلق دارد؟ (حقوق مالکانه)
نکته مهم این است که ترازنامه وضعیت مالی را در یک تاریخ نشان میدهد، نه میزان درآمد و هزینه را در طول یک دوره.
به همین دلیل، برای ارزیابی کامل وضعیت مالی شرکت، باید ترازنامه را در کنار صورت سود و زیان و صورت جریان وجوه نقد بررسی کرد.
چرا ترازنامه برای کسبوکارها اهمیت دارد؟
بسیاری از مدیران هنگام بررسی وضعیت کسبوکار، ابتدا به میزان فروش و سود توجه میکنند. درحالیکه فروش بالا همیشه به معنای داشتن نقدینگی مناسب یا وضعیت مالی پایدار نیست.
ممکن است یک فروشگاه فروش زیادی داشته باشد؛ اما بخش عمده فروش آن نسیه باشد. در چنین شرایطی، درآمد ثبت شده است، ولی وجه نقد کافی برای پرداخت بدهیها وجود ندارد.
ترازنامه کمک میکند تصویر دقیقتری از وضعیت منابع و تعهدات کسبوکار به دست آورید.
مهمترین کاربردهای ترازنامه عبارتاند از:
ارزیابی نقدینگی: بررسی توان بالقوه شرکت برای پرداخت تعهدات کوتاهمدت.
شناخت میزان بدهی: مشخصکردن سهم منابع تأمینشده از طریق بدهی.
بررسی حقوق مالکانه: شناخت ارزش دفتری خالص داراییهای متعلق به مالکان.
تصمیمگیری برای توسعه: ارزیابی ساختار مالی پیش از خرید تجهیزات، دریافت تسهیلات یا افزایش سرمایهگذاری.
ارزیابی تغییرات مالی: مقایسه ترکیب داراییها و بدهیها با دورههای گذشته.
بنابراین ترازنامه فقط یک گزارش مخصوص حسابداران نیست؛ بلکه ابزاری کاربردی برای مدیران فروشگاهها، شرکتهای خدماتی، تولیدکنندگان و صاحبان کسبوکارهای کوچک است.
اجزای ترازنامه چیست؟
ترازنامه از سه بخش اصلی تشکیل میشود:
داراییها (Assets)
بدهیها (Liabilities)
حقوق مالکانه یا حقوق صاحبان سهام (Equity)
در ادامه، هر بخش را با مثال بررسی میکنیم.
۱. داراییها در ترازنامه چیست؟
داراییها منابع اقتصادی تحت کنترل کسبوکار هستند که در نتیجه رویدادهای گذشته ایجاد شدهاند و انتظار میرود منافع اقتصادی برای شرکت فراهم کنند.
برای مثال، موجودی حساب بانکی، کالاهای موجود در انبار، مطالبات از مشتریان و تجهیزات مورد استفاده در فعالیت شرکت میتوانند از داراییهای آن باشند.
داراییها معمولاً به دو گروه جاری و غیرجاری تقسیم میشوند.
داراییهای جاری
داراییهای جاری منابعی هستند که انتظار میرود در چرخه عملیاتی عادی کسبوکار نقد، فروخته یا مصرف شوند، برای مبادله نگهداری میشوند، یا شرایط دیگری از تعریف دارایی جاری را دارند؛ از جمله انتظار تبدیل به نقد طی ۱۲ ماه پس از تاریخ گزارشگری.
نمونههای متداول دارایی جاری عبارتاند از:
وجه نقد و موجودی حسابهای بانکی
حسابهای دریافتنی از مشتریان
موجودی کالا و مواد اولیه
برخی پیشپرداختها و سرمایهگذاریهای کوتاهمدت
برای مثال، اگر فروشگاهی ۳۰۰ میلیون تومان کالا در انبار داشته باشد، موجودی کالا معمولاً در بخش داراییهای جاری ترازنامه ثبت میشود.
البته جاریبودن یک دارایی الزاماً به معنای امکان تبدیل فوری آن به وجه نقد نیست.
داراییهای غیرجاری
داراییهای غیرجاری معمولاً منابعی هستند که برای استفاده بلندمدت در کسبوکار نگهداری میشوند یا معیارهای دارایی جاری را ندارند.
نمونههایی از این داراییها عبارتاند از:
زمین و ساختمان مورد استفاده شرکت
ماشینآلات و تجهیزات تولید
وسایل نقلیه عملیاتی
داراییهای نامشهود مانند برخی نرمافزارها و حقوق مالکیت فکری
سرمایهگذاریهای بلندمدت
برای مثال، دستگاه تولیدی که یک کارخانه برای چند سال استفاده میکند، معمولاً دارایی غیرجاری محسوب میشود.
داراییهای ثابت ممکن است در ترازنامه پس از کسر استهلاک انباشته و کاهش ارزش مربوط نمایش داده شوند.
۲. بدهیها در ترازنامه چیست؟
بدهیها تعهدات فعلی کسبوکار هستند که از رویدادهای گذشته ناشی شدهاند و تسویه آنها مستلزم انتقال منابع اقتصادی است.
به بیان ساده، بدهی نشان میدهد کسبوکار چه تعهداتی در برابر بانکها، تأمینکنندگان، کارکنان یا سایر اشخاص دارد.
بدهیها نیز معمولاً به دو گروه تقسیم میشوند.
بدهیهای جاری
بدهیهای جاری شامل تعهداتی هستند که انتظار میرود در چرخه عملیاتی عادی تسویه شوند، برای مبادله نگهداری میشوند، طی ۱۲ ماه سررسید میشوند یا شرکت حق لازم برای بهتعویقانداختن تسویه آنها را ندارد.
نمونهها:
حسابهای پرداختنی به تأمینکنندگان
تسهیلات و اقساط سررسیدشونده در کوتاهمدت
حقوق و دستمزد پرداختنشده
مالیات پرداختنی
برخی پیشدریافتها از مشتریان
فرض کنید فروشگاهی ۱۰۰ میلیون تومان کالا بهصورت نسیه از تأمینکننده خریده است. تا زمانی که این مبلغ پرداخت نشود، معمولاً در حسابهای پرداختنی فروشگاه منعکس میشود.
بدهیهای غیرجاری
بدهیهای غیرجاری تعهداتی هستند که معیارهای طبقهبندی بدهی جاری را ندارند.
برای مثال، بخشی از تسهیلات بلندمدت بانکی که سررسید آن بیش از یک سال است و شرایط طبقهبندی غیرجاری را دارد، در این بخش قرار میگیرد.
البته اقساطی که طی ۱۲ ماه آینده سررسید میشوند، معمولاً باید در بخش بدهی جاری نمایش داده شوند.
۳. حقوق مالکانه در ترازنامه چیست؟
حقوق مالکانه یا حقوق صاحبان سهام، باقیمانده منافع مالکان در داراییهای شرکت پس از کسر تمام بدهیهاست.
برای مثال، اگر شرکتی ۹۰۰ میلیون تومان دارایی و ۵۰۰ میلیون تومان بدهی داشته باشد، حقوق مالکانه آن برابر ۴۰۰ میلیون تومان خواهد بود.
حقوق مالکانه میتواند شامل سرمایه ثبتشده، سود و زیان انباشته، اندوختهها و سایر اجزای مرتبط باشد.
نکته: حقوق مالکانه برابر با وجه نقد قابل برداشت مالکان نیست. این مبلغ ارزش دفتری خالص داراییهای شرکت را نشان میدهد و لزوماً با ارزش روز کسبوکار نیز یکسان نیست.
فرمول ترازنامه چیست؟ معادله اصلی حسابداری
مهمترین اصل در تهیه ترازنامه، برقرار بودن معادله اساسی حسابداری است:
داراییها = بدهیها + حقوق مالکانه
به بیان دیگر، منابع اقتصادی یک کسبوکار از دو محل اصلی تأمین میشوند: تعهدات در برابر دیگران و حقوق متعلق به مالکان.
برای محاسبه حقوق مالکانه نیز میتوان از فرمول زیر استفاده کرد:
حقوق مالکانه = مجموع داراییها − مجموع بدهیها
مثال ساده از معادله ترازنامه
فرض کنید یک کسبوکار دارای اطلاعات زیر است:
مجموع داراییها: ۸۰۰ میلیون تومان
مجموع بدهیها: ۳۰۰ میلیون تومان
حقوق مالکانه: ۵۰۰ میلیون تومان
معادله حسابداری به این شکل خواهد بود:
۸۰۰ = ۳۰۰ + ۵۰۰
بنابراین ترازنامه از نظر معادله حسابداری متوازن است.
اگر دو طرف معادله برابر نباشند، باید محاسبات، ثبتها یا نحوه انتقال مانده حسابها بررسی شود.
البته برابر بودن دو طرف ترازنامه بهتنهایی به معنی صحیحبودن تمام اطلاعات حسابداری نیست.
نمونه ترازنامه ساده یک شرکت با جدول و مثال عددی
برای درک بهتر نحوه تهیه و خواندن ترازنامه، وضعیت مالی یک شرکت بازرگانی فرضی را بررسی میکنیم.
فرض کنید شرکت «نمونه» در تاریخ ۳۱ شهریور ۱۴۰۵ دارای اطلاعات زیر است.
نمونه ترازنامه شرکت نمونه — مبالغ به میلیون تومان
شرح حساب | مبلغ |
|---|---|
داراییهای جاری | |
موجودی نقد و بانک | ۱۸۰ |
حسابهای دریافتنی | ۱۲۰ |
موجودی کالا | ۲۰۰ |
جمع داراییهای جاری | ۵۰۰ |
داراییهای غیرجاری | |
تجهیزات و ماشینآلات (خالص) | ۴۰۰ |
جمع داراییهای غیرجاری | ۴۰۰ |
جمع کل داراییها | ۹۰۰ |
بدهیهای جاری | |
حسابهای پرداختنی | ۱۸۰ |
تسهیلات کوتاهمدت | ۱۲۰ |
جمع بدهیهای جاری | ۳۰۰ |
بدهیهای غیرجاری | |
تسهیلات بلندمدت | ۲۰۰ |
جمع کل بدهیها | ۵۰۰ |
حقوق مالکانه | |
سرمایه | ۳۰۰ |
سود انباشته | ۱۰۰ |
جمع حقوق مالکانه | ۴۰۰ |
جمع بدهیها و حقوق مالکانه | ۹۰۰ |
همانطور که مشاهده میکنید، مجموع داراییهای شرکت ۹۰۰ میلیون تومان است و مجموع بدهیها و حقوق مالکانه نیز به همین عدد میرسد.
۹۰۰ = ۵۰۰ + ۴۰۰
پس معادله حسابداری برقرار است.
اما این جدول چه اطلاعاتی درباره وضعیت مالی شرکت ارائه میکند؟
چگونه ترازنامه را تحلیل کنیم و وضعیت مالی کسبوکار را بفهمیم؟
خواندن ترازنامه فقط به بررسی برابر بودن اعداد محدود نمیشود. برای تحلیل وضعیت مالی شرکت باید ترکیب داراییها، بدهیها و حقوق مالکانه را نیز بررسی کنید.
در ادامه، مهمترین روشهای تحلیل ترازنامه را با استفاده از مثال قبلی توضیح میدهیم.
۱. بررسی نقدینگی و توان پرداخت بدهیهای کوتاهمدت
اولین موضوع مهم در تحلیل ترازنامه، بررسی رابطه داراییهای جاری و بدهیهای جاری است.
اگر یک کسبوکار دارایی جاری زیادی داشته باشد، ممکن است از توان بالقوه بیشتری برای تسویه تعهدات کوتاهمدت برخوردار باشد؛ اما کیفیت و قابلیت نقدشدن داراییها نیز اهمیت دارد.
برای این بررسی از نسبت جاری استفاده میشود:
نسبت جاری = داراییهای جاری ÷ بدهیهای جاری
در مثال ما:
۵۰۰ ÷ ۳۰۰ = ۱٫۶۷
بنابراین نسبت جاری شرکت برابر ۱٫۶۷ است.
این عدد نشان میدهد به ازای هر یک تومان بدهی جاری، حدود ۱٫۶۷ تومان دارایی جاری وجود دارد.
بااینحال، نسبت جاری بالاتر از یک همیشه به معنای نبود مشکل نقدینگی نیست. اگر مطالبات دیر وصول شوند یا موجودی کالا بهسختی فروش برود، شرکت ممکن است همچنان برای پرداخت بدهیها با مشکل مواجه شود.
۲. بررسی میزان وابستگی شرکت به بدهی
یکی دیگر از سؤالهای مهم این است که چه بخشی از داراییهای کسبوکار با بدهی تأمین مالی شده است.
برای پاسخ از نسبت بدهی به دارایی استفاده میکنیم.
نسبت بدهی به دارایی = مجموع بدهیها ÷ مجموع داراییها × ۱۰۰
در مثال شرکت نمونه:
۵۰۰ ÷ ۹۰۰ × ۱۰۰ = ۵۵٫۶ درصد
یعنی حدود ۵۵٫۶ درصد از داراییهای ثبتشده شرکت از محل بدهی تأمین شدهاند.
این نسبت به مدیران کمک میکند میزان اتکای کسبوکار به منابع تأمین مالی بدهیمحور را بررسی کنند.
بالابودن نسبت بدهی لزوماً به معنای بحران مالی نیست. شرایط صنعت، هزینه تأمین مالی، سررسید بدهیها، جریان نقدی و روند سودآوری نیز باید در تحلیل در نظر گرفته شوند.
۳. بررسی سرمایه در گردش کسبوکار
سرمایه در گردش خالص یکی از شاخصهای کاربردی برای بررسی وضعیت کوتاهمدت کسبوکار است.
فرمول آن عبارت است از:
سرمایه در گردش خالص = داراییهای جاری − بدهیهای جاری
در مثال ما:
۵۰۰ − ۳۰۰ = ۲۰۰ میلیون تومان
بنابراین سرمایه در گردش خالص شرکت ۲۰۰ میلیون تومان است.
مثبتبودن این عدد نشان میدهد داراییهای جاری از بدهیهای جاری بیشتر هستند.
بااینحال، سرمایه در گردش مثبت الزاماً به معنای وجود همین مبلغ وجه نقد آزاد در شرکت نیست؛ زیرا بخشی از داراییهای جاری ممکن است در موجودی کالا یا مطالبات از مشتریان قرار داشته باشد.
۴. بررسی کیفیت داراییها با نسبت آنی
در برخی کسبوکارها، بخش زیادی از داراییهای جاری به موجودی کالا اختصاص دارد.
اما موجودی کالا همیشه بهسرعت قابل فروش نیست. به همین دلیل، نسبت آنی میتواند در کنار نسبت جاری اطلاعات تکمیلی فراهم کند.
فرمول سادهشده نسبت آنی عبارت است از:
نسبت آنی = (داراییهای جاری − موجودی کالا − سایر اقلام جاری با نقدشوندگی پایین) ÷ بدهیهای جاری
در مثال ما فرض میکنیم تنها قلمی که باید از دارایی جاری برای محاسبه نسبت آنی حذف شود، موجودی کالاست.
(۵۰۰ − ۲۰۰) ÷ ۳۰۰ = ۱
نسبت آنی شرکت برابر یک است.
این یعنی داراییهای جاری سریعتر نقدشونده شرکت، از نظر مبلغ با بدهیهای جاری آن برابر هستند.
البته در تفسیر این نسبت باید قابلیت وصول حسابهای دریافتنی و سررسید واقعی بدهیها را نیز بررسی کرد.
۵. بررسی نسبت بدهی به حقوق مالکانه
این نسبت نشان میدهد میزان بدهی شرکت در مقایسه با حقوق مالکانه آن چقدر است.
نسبت بدهی به حقوق مالکانه = مجموع بدهیها ÷ حقوق مالکانه
در مثال ما:
۵۰۰ ÷ ۴۰۰ = ۱٫۲۵
یعنی به ازای هر یک تومان حقوق مالکانه، ۱٫۲۵ تومان بدهی در ساختار مالی شرکت وجود دارد.
این شاخص برای بررسی اهرم مالی کسبوکار مفید است، اما ارزیابی مناسببودن آن به صنعت، ساختار سرمایه و توان بازپرداخت بدهیها بستگی دارد.
خلاصه تحلیل ترازنامه شرکت نمونه
شاخص مالی | مقدار | کاربرد |
|---|---|---|
نسبت جاری | ۱٫۶۷ | ارزیابی اولیه توان پوشش بدهیهای جاری |
نسبت آنی | ۱ | بررسی نقدینگی بدون اتکا به موجودی کالا |
سرمایه در گردش خالص | ۲۰۰ میلیون تومان | سنجش مازاد دارایی جاری بر بدهی جاری |
نسبت بدهی به دارایی | ۵۵٫۶٪ | بررسی سهم بدهی در تأمین مالی داراییها |
نسبت بدهی به حقوق مالکانه | ۱٫۲۵ | بررسی میزان اهرم مالی |
نتیجه تحلیل: شرکت نمونه از نظر مبلغ، دارایی جاری بیشتری نسبت به بدهی جاری دارد؛ اما بخش مهمی از منابع آن در موجودی کالا و حسابهای دریافتنی قرار گرفته است. بنابراین مدیر باید علاوه بر بررسی ترازنامه، سرعت وصول مطالبات، گردش موجودی کالا و جریانهای نقدی را نیز کنترل کند.
این نسبتها معیارهای تحلیلی هستند و نباید بدون مقایسه با دورههای قبل، شرایط صنعت و اطلاعات تکمیلی، برای آنها حکم قطعی صادر کرد.
ترازنامه چه اطلاعاتی درباره سلامت مالی کسبوکار به ما میدهد؟
با مقایسه ترازنامه چند دوره میتوان نشانههایی از تغییر وضعیت مالی شرکت را شناسایی کرد.
برای مثال:
افزایش حسابهای دریافتنی: ممکن است فروش اعتباری رشد کرده باشد یا وصول مطالبات کندتر شده باشد. برای تشخیص علت باید گزارش فروش و سن مطالبات بررسی شود.
افزایش موجودی کالا: ممکن است کسبوکار برای فروش بیشتر آماده شده باشد؛ اما احتمال انباشت کالای کمگردش نیز وجود دارد.
افزایش بدهیهای کوتاهمدت: ممکن است فشار پرداختهای نزدیک بیشتر شده باشد، بهویژه اگر داراییهای نقدشونده به همان نسبت افزایش نیافته باشند.
افزایش حقوق مالکانه: میتواند ناشی از سود انباشته، افزایش سرمایه، تجدید ارزیابی یا سایر تغییرات باشد. بنابراین همیشه نباید آن را صرفاً نتیجه سودآوری دانست.
کاهش مستمر وجه نقد: ممکن است نشانه افزایش هزینهها، سرمایهگذاری، بازپرداخت بدهی یا ضعف وصول مطالبات باشد. علت دقیق آن را باید در صورت جریان وجوه نقد پیدا کرد.
به همین دلیل، ارزش واقعی ترازنامه زمانی مشخص میشود که اعداد آن را در کنار اطلاعات سایر گزارشهای مالی تحلیل کنید.
نحوه تهیه ترازنامه چگونه است؟ آموزش مرحلهبهمرحله
برای تهیه یک ترازنامه قابل اتکا، ابتدا باید اطلاعات مالی کسبوکار بهدرستی ثبت و طبقهبندی شده باشند.
مرحله اول: تاریخ گزارش را تعیین کنید
ابتدا مشخص کنید ترازنامه مربوط به چه تاریخی است؛ برای مثال پایان ماه، پایان فصل یا پایان سال مالی.
در گزارشهای مالی رسمی، تاریخ گزارشگری و اطلاعات مقایسهای باید مطابق الزامات مربوط ارائه شوند.
مرحله دوم: مانده حسابها را بررسی کنید
مانده حسابهای دارایی، بدهی و حقوق مالکانه را از دفاتر حسابداری یا تراز آزمایشی استخراج کنید.
در این مرحله لازم است مغایرتهای بانکی، حسابهای دریافتنی و پرداختنی و سایر حسابهای مهم بررسی شوند.
مرحله سوم: اصلاحات حسابداری را انجام دهید
قبل از تهیه گزارش نهایی، ثبتها و تعدیلات موردنیاز را تکمیل کنید؛ از جمله:
ثبت استهلاک داراییهای ثابت
بررسی موجودی واقعی کالا و ثبت اصلاحات انبار
شناسایی مطالبات مشکوکالوصول و کاهش ارزش داراییها در صورت لزوم
شناسایی هزینهها و بدهیهای تحققیافته اما ثبتنشده
ثبت سایر اصلاحات پایان دوره
مرحله چهارم: داراییها و بدهیها را طبقهبندی کنید
داراییها و بدهیها را بر اساس ماهیت و معیارهای جاری و غیرجاری در گروه مناسب قرار دهید.
برای مثال، بخش سررسیدشونده تسهیلات بلندمدت ممکن است لازم باشد به بدهی جاری منتقل شود.
مرحله پنجم: حقوق مالکانه و جمع اقلام را محاسبه کنید
پس از تهیه اطلاعات، مجموع داراییها، بدهیها و حقوق مالکانه را محاسبه و معادله حسابداری را کنترل کنید.
جمع داراییها باید با جمع بدهیها و حقوق مالکانه برابر باشد.
مرحله ششم: گزارش را تحلیل و با دوره قبل مقایسه کنید
در پایان، تغییرات مهم را بررسی کنید.
آیا موجودی کالا بیش از حد افزایش یافته است؟ آیا بدهیهای کوتاهمدت رشد کردهاند؟ آیا مطالبات بهموقع وصول میشوند؟
در گزارشگری رسمی، صورت وضعیت مالی باید با الزامات استانداردهای حسابداری و یادداشتهای توضیحی مربوط هماهنگ باشد.
تفاوت ترازنامه با صورت سود و زیان چیست؟
یکی از رایجترین اشتباهات حسابداری، یکسان دانستن ترازنامه و صورت سود و زیان است.
درحالیکه این دو گزارش به دو سؤال متفاوت پاسخ میدهند.
ویژگی | ترازنامه | صورت سود و زیان |
|---|---|---|
هدف | نمایش وضعیت مالی | نمایش عملکرد مالی |
زمان گزارش | در یک تاریخ مشخص | طی یک دوره مشخص |
اطلاعات اصلی | دارایی، بدهی، حقوق مالکانه | درآمد، هزینه، سود یا زیان |
کاربرد مهم | بررسی نقدینگی و ساختار مالی | بررسی سودآوری و هزینهها |
نمونه سؤال | شرکت چقدر بدهی دارد؟ | شرکت چقدر سود کرده است؟ |
برای مثال، صورت سود و زیان ممکن است نشان دهد شرکتی در طول سال ۲۰۰ میلیون تومان سود کرده است.
اما ترازنامه نشان میدهد در پایان سال چه میزان دارایی و بدهی داشته و حقوق مالکانه آن چقدر بوده است.
برای آشنایی بیشتر با گزارش عملکرد مالی، پیشنهاد میکنیم مقاله صورت سود و زیان را چطور بخوانیم؟ را نیز مطالعه کنید.
تفاوت ترازنامه با تراز آزمایشی چیست؟
تراز آزمایشی گزارشی از مانده حسابهای دفتر کل در ستونهای بدهکار و بستانکار است و برای بررسی ثبتها و کمک به تهیه صورتهای مالی کاربرد دارد.
اما ترازنامه یک صورت مالی است که اقلام دارایی، بدهی و حقوق مالکانه را طبقهبندی میکند.
به همین دلیل، برابر بودن ستونهای تراز آزمایشی یا تراز بودن معادله حسابداری، بهتنهایی تضمین نمیکند تمام معاملات بدون اشتباه ثبت شدهاند.
تفاوت ترازنامه با صورت جریان وجوه نقد چیست؟
ترازنامه نشان میدهد شرکت در تاریخ گزارشگری چه میزان وجه نقد و سایر داراییها و بدهیها دارد.
اما صورت جریان وجوه نقد نشان میدهد طی دوره، وجه نقد از چه محلهایی وارد کسبوکار شده و برای چه فعالیتهایی مصرف شده است.
این تفاوت اهمیت زیادی دارد؛ زیرا ممکن است شرکتی سودآور باشد ولی به دلیل فروش نسیه یا سرمایهگذاری سنگین با کمبود نقدینگی مواجه شود.
ترازنامه چه چیزهایی را بهتنهایی نشان نمیدهد؟
با وجود اهمیت فراوان ترازنامه، این گزارش محدودیتهایی هم دارد.
اول اینکه ترازنامه بهتنهایی نشان نمیدهد کسبوکار در طول یک دوره چقدر سود کرده است. برای این موضوع باید صورت سود و زیان بررسی شود.
دوم اینکه ارزش دفتری داراییها لزوماً با قیمت فروش یا ارزش روز آنها برابر نیست.
سوم اینکه برخی عوامل مهم مانند اعتبار برند، کیفیت مدیریت و روابط با مشتریان ممکن است در ترازنامه شناسایی نشده باشند.
چهارم اینکه ترازنامه تنها وضعیت یک تاریخ را نشان میدهد و ممکن است تغییرات قابلتوجهی پس از آن تاریخ اتفاق افتاده باشد.
در نتیجه، برای تصمیمگیریهای مالی مهم نباید صرفاً به یک ترازنامه تکیه کرد.
اشتباهات رایج هنگام خواندن و تحلیل ترازنامه
هنگام بررسی ترازنامه، این اشتباهات میتوانند باعث برداشت نادرست از وضعیت مالی کسبوکار شوند.
اشتباه اول: برابر دانستن دارایی زیاد با ثروتمندبودن شرکت
شرکتی ممکن است دارایی بالایی داشته باشد، اما بخش عمده این داراییها از محل بدهی تأمین شده باشند.
اشتباه دوم: توجه نکردن به سررسید بدهیها
مجموع بدهیها بهتنهایی کافی نیست. باید مشخص شود چه مبلغی از آنها در کوتاهمدت سررسید میشود.
اشتباه سوم: درنظرگرفتن موجودی کالا بهعنوان وجه نقد
موجودی کالا ممکن است به زمان و هزینه برای فروش نیاز داشته باشد و لزوماً بلافاصله نقد نمیشود.
اشتباه چهارم: مقایسهنکردن ترازنامه با دورههای قبل
یک ترازنامه فقط تصویری از یک تاریخ است. مقایسه چند دوره میتواند روند تغییرات و نشانههای هشداردهنده را آشکار کند.
اشتباه پنجم: بیتوجهی به کیفیت حسابهای دریافتنی
مطالباتی که مدت زیادی از سررسید آنها گذشته یا احتمال وصول پایینی دارند، نمیتوانند مانند وجه نقد در تحلیل نقدینگی تلقی شوند.
اشتباه ششم: تصور اینکه تراز بودن گزارش یعنی همه ثبتها صحیح هستند
گاهی معاملات در حساب اشتباه ثبت شدهاند یا اطلاعاتی از قلم افتاده است، اما معادله حسابداری همچنان برقرار مانده است.
برای جلوگیری از این اشتباهات، ثبت منظم اطلاعات و بررسی دورهای حسابها ضروری است.
چگونه با نرمافزار حسابداری نوتراز ترازنامه تهیه کنیم؟
تهیه ترازنامه دقیق به اطلاعات حسابداری منظم و بهروز نیاز دارد.
اگر فاکتورهای خرید و فروش، دریافتها و پرداختها، مانده حسابها و موجودی کالا بهدرستی ثبت نشوند، گزارشهای مالی نیز ممکن است اطلاعات قابل اتکایی ارائه نکنند.
نوتراز یک نرمافزار حسابداری ابری است که برای مدیریت مالی کسبوکارهای ایرانی طراحی شده است.
این نرمافزار امکاناتی مانند ثبت فاکتور، حسابداری دوطرفه، مدیریت موجودی، حسابهای دریافتنی و پرداختنی و گزارشهای مدیریتی را در اختیار کاربران قرار میدهد.
از جمله گزارشهای مالی قابل دسترسی در نوتراز میتوان به موارد زیر اشاره کرد:
ترازنامه یا صورت وضعیت مالی
صورت سود و زیان
صورت جریان وجوه نقد
گزارشهای فروش و مطالبات
امکان دریافت خروجی اکسل از گزارشهای مدیریتی نیز در نوتراز معرفی شده است.
همچنین دستیار هوشمند فارسی نوتراز به کاربران کمک میکند پرسشهای مالی خود را بر اساس اطلاعات ثبتشده کسبوکار مطرح کنند.
برای مثال، مدیر کسبوکار میتواند روند فروش، تغییرات هزینهها یا وضعیت مطالبات را بررسی کند و در کنار ترازنامه، شناخت بهتری از عملکرد مالی مجموعه به دست آورد.
البته دقت گزارشها و تحلیلها به صحت و کاملبودن اطلاعات ثبتشده وابسته است.
برای آشنایی بیشتر، صفحه امکانات نرمافزار حسابداری نوتراز را مشاهده کنید.
جمعبندی: ترازنامه چه چیزی درباره کسبوکار میگوید؟
ترازنامه یکی از مهمترین ابزارهای شناخت وضعیت مالی هر کسبوکار است. این گزارش نشان میدهد شرکت در یک تاریخ مشخص چه میزان دارایی و بدهی دارد و حقوق مالکانه آن چقدر است.
اما ارزش اصلی ترازنامه فقط در نمایش اعداد نیست؛ بلکه در تحلیل آنهاست.
با بررسی ترازنامه میتوانید وضعیت نقدینگی، میزان وابستگی به بدهی، سرمایه در گردش و تغییرات ساختار مالی کسبوکار را بهتر بشناسید.
برای تصمیمگیری دقیقتر، بهتر است این گزارش را بهصورت منظم و در کنار صورت سود و زیان، صورت جریان وجوه نقد و یادداشتهای توضیحی بررسی کنید.
اگر میخواهید اطلاعات مالی کسبوکارتان منظمتر ثبت شود و به گزارشهایی مانند ترازنامه و سود و زیان دسترسی داشته باشید، امکانات نوتراز را بررسی کنید.
منبع تخصصی برای مطالعه بیشتر: استاندارد حسابداری شماره ۱ ایران؛ ارائه صورتهای مالی (تجدیدنظرشده ۱۳۹۷)
یادداشت: تمامی اعداد نمونه ترازنامه در این مقاله فرضی و صرفاً برای آموزش هستند. ساختار و اقلام صورتهای مالی واقعی ممکن است براساس ماهیت فعالیت و الزامات گزارشگری متفاوت باشد.