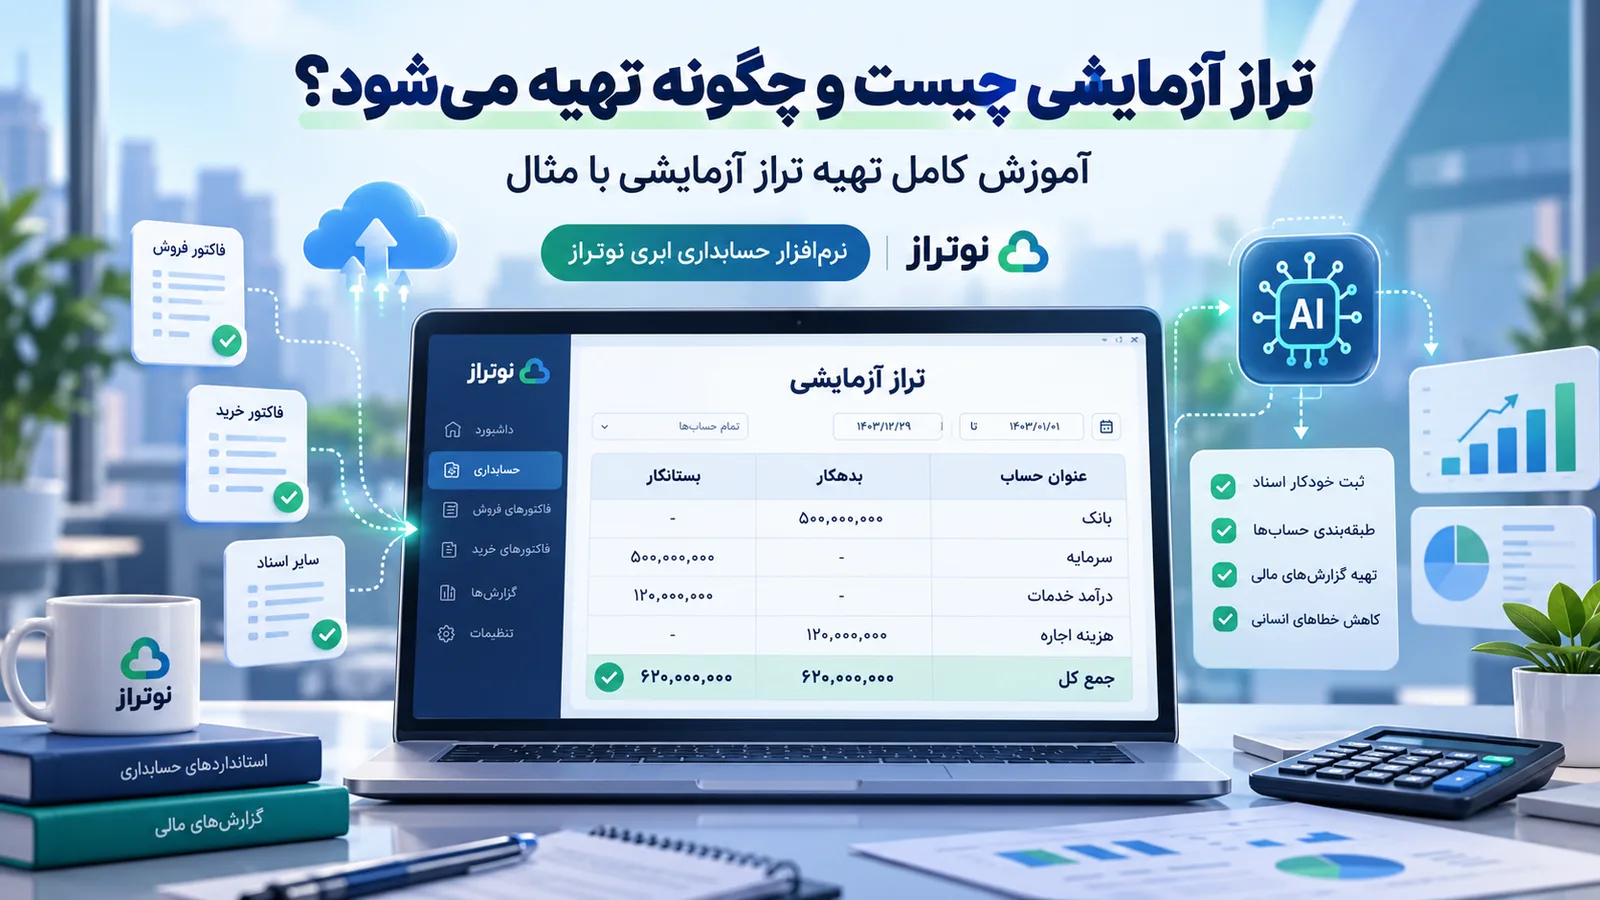
اگر با حسابداری سروکار داشته باشید، احتمالاً اصطلاح تراز آزمایشی را شنیدهاید. این گزارش یکی از مهمترین ابزارهای کنترل حسابهاست و به حسابداران کمک میکند وضعیت مانده حسابهای شرکت را بررسی کرده و بخشی از اشتباهات ثبتهای مالی را شناسایی کنند.
فرض کنید در طول یک ماه صدها فاکتور خرید و فروش ثبت کردهاید، حقوق کارکنان را پرداخت کردهاید و مبالغ مختلفی به حساب بانکی شرکت واریز یا از آن برداشت شده است. چگونه میتوانید مطمئن شوید که مجموع مانده حسابهای بدهکار و بستانکار با یکدیگر برابر هستند؟
اینجاست که تراز آزمایشی اهمیت پیدا میکند.
اما تراز آزمایشی چیست، چه انواعی دارد، چگونه تهیه میشود و چه تفاوتی با ترازنامه دارد؟
در این مقاله از وبلاگ نوتراز، به زبان ساده و با مثالهای کاربردی به این سوالات پاسخ میدهیم. همچنین با نحوه تهیه و بررسی تراز آزمایشی به کمک نرمافزار حسابداری ابری آشنا خواهید شد.
تراز آزمایشی چیست؟
تراز آزمایشی (Trial Balance) گزارشی حسابداری است که مانده بدهکار یا بستانکار حسابهای دفتر کل را در یک تاریخ مشخص نمایش میدهد. هدف اصلی این گزارش، بررسی برابری مجموع مانده حسابهای بدهکار و بستانکار و فراهمکردن اطلاعات اولیه برای کنترل حسابها و تهیه صورتهای مالی است.
به زبان ساده، تراز آزمایشی نشان میدهد هر حساب در یک تاریخ مشخص چقدر مانده دارد و آیا مجموع ماندههای بدهکار و بستانکار برابر است یا خیر.
برای مثال، یک شرکت ممکن است دارای حسابهایی مانند بانک، صندوق، سرمایه، درآمد فروش، هزینه حقوق و حسابهای پرداختنی باشد.
تراز آزمایشی مانده این حسابها را در دو ستون بدهکار و بستانکار نمایش میدهد تا حسابدار بتواند وضعیت آنها را بررسی کند.
مهمترین اصل تراز آزمایشی این است:
مجموع مانده بدهکار = مجموع مانده بستانکار
اگر این دو مقدار برابر نباشند، احتمال وجود اشتباه در انتقال اطلاعات، محاسبه ماندهها یا ثبتهای حسابداری وجود دارد.
البته برابر بودن دو ستون به این معنا نیست که تمام اطلاعات حسابداری بدون اشتباه هستند. این موضوع را در ادامه بیشتر بررسی میکنیم.
هدف از تهیه تراز آزمایشی چیست؟
تهیه تراز آزمایشی فقط برای برابر کردن دو ستون بدهکار و بستانکار نیست. این گزارش کاربردهای مهمی در کنترل و بررسی اطلاعات مالی کسبوکارها دارد.
۱. بررسی توازن حسابها
اولین و مهمترین کاربرد تراز آزمایشی، بررسی برابری مجموع ماندههای بدهکار و بستانکار است.
در حسابداری دوطرفه، هر رویداد مالی باید بهگونهای ثبت شود که مجموع مبالغ بدهکار و بستانکار برابر باشد. تراز آزمایشی نیز این برابری را در سطح مانده حسابها کنترل میکند.
۲. کمک به شناسایی اشتباهات حسابداری
اگر مجموع ماندههای بدهکار و بستانکار برابر نباشد، حسابدار متوجه وجود مغایرت میشود و میتواند ثبتهای حسابداری و اطلاعات دفتر کل را بررسی کند.
البته برخی اشتباهات، مانند ثبت یک معامله در حساب نادرست، ممکن است باعث برهمخوردن تراز نشوند.
۳. آمادهسازی اطلاعات برای صورتهای مالی
تراز آزمایشی اصلاحشده یکی از منابع اصلی اطلاعات برای تهیه صورتهای مالی مانند صورت سود و زیان و صورت وضعیت مالی یا ترازنامه است.
۴. بررسی مانده حسابها
حسابدار با استفاده از تراز آزمایشی میتواند مانده حسابهای مختلف از جمله بانک، صندوق، سرمایه، درآمدها و هزینهها را مشاهده کند.
این اطلاعات به شناسایی ماندههای غیرعادی و حسابهایی که به بررسی بیشتری نیاز دارند کمک میکند.
۵. کنترل حسابها در پایان دوره مالی
تراز آزمایشی معمولاً در پایان دورههای گزارشگری، مانند پایان ماه، فصل یا سال مالی تهیه میشود.
با این حال، شرکتها میتوانند برای کنترل بهتر اطلاعات مالی، در بازههای کوتاهتر نیز از آن استفاده کنند.
اجزای اصلی تراز آزمایشی کداماند؟
یک تراز آزمایشی ساده معمولاً شامل اطلاعات زیر است:
نام شرکت: مشخص میکند گزارش مربوط به کدام واحد اقتصادی است.
تاریخ گزارش: تاریخ یا دورهای که مانده حسابها برای آن بررسی میشود.
کد حساب: شناسه هر حساب در سیستم کدینگ حسابداری.
عنوان حساب: نام حساب مانند بانک، سرمایه، فروش یا هزینه اجاره.
ستون بدهکار: مانده بدهکار حسابها.
ستون بستانکار: مانده بستانکار حسابها.
جمع ستونها: مجموع ماندههای بدهکار و بستانکار برای بررسی توازن گزارش.
در گزارشهای چندستونی، علاوه بر مانده حسابها، اطلاعاتی مانند گردش بدهکار، گردش بستانکار و مانده ابتدای دوره نیز نمایش داده میشود.
نحوه تهیه تراز آزمایشی به زبان ساده
برای تهیه تراز آزمایشی باید اطلاعات حسابهای دفتر کل را جمعآوری کرده و مانده هر حساب را در ستون مناسب قرار دهید.
در ادامه، مراحل تهیه تراز آزمایشی را بررسی میکنیم.
مرحله اول: ثبت رویدادهای مالی
ابتدا تمام رویدادهای مالی شرکت، مانند خرید، فروش، دریافت وجه، پرداخت هزینه و ایجاد بدهی، باید در سیستم حسابداری ثبت شوند.
برای مثال، اگر شرکت مبلغ ۱۰ میلیون تومان بابت خرید تجهیزات از حساب بانکی پرداخت کند، حساب تجهیزات بدهکار و حساب بانک بستانکار میشود.
اگر با این مفاهیم آشنایی ندارید، مطالعه مقاله سند حسابداری چیست؟ آموزش بدهکار و بستانکار میتواند مفید باشد.
مرحله دوم: انتقال اطلاعات به دفتر کل
پس از ثبت اسناد حسابداری، اطلاعات حسابها در دفتر کل طبقهبندی میشوند.
برای مثال، تمام ثبتهای مربوط به حساب بانک در یک حساب کل جمعآوری میشوند تا گردش و مانده آن مشخص شود.
مرحله سوم: محاسبه مانده حسابها
در این مرحله باید مانده نهایی هر حساب محاسبه شود.
بهعنوان مثال، اگر حساب بانک در طول دوره دارای ۸۰ میلیون تومان گردش بدهکار و ۳۰ میلیون تومان گردش بستانکار باشد و مانده ابتدای دوره صفر باشد، مانده نهایی آن برابر است با:
۸۰,۰۰۰,۰۰۰ − ۳۰,۰۰۰,۰۰۰ = ۵۰,۰۰۰,۰۰۰ تومان بدهکار
مرحله چهارم: انتقال ماندهها به تراز آزمایشی
پس از محاسبه مانده حسابها، هر حساب در ستون بدهکار یا بستانکار تراز آزمایشی قرار میگیرد.
برای این کار باید ماهیت حسابها و سمت مانده نهایی آنها را در نظر گرفت.
مرحله پنجم: محاسبه جمع ستونها
در انتهای گزارش، مجموع مانده حسابهای بدهکار و بستانکار محاسبه میشود.
اگر مجموع دو ستون برابر باشد، تراز آزمایشی از نظر برابری ماندهها تراز است.
مرحله ششم: بررسی مغایرتها و اصلاح اشتباهات
اگر ستونها برابر نباشند، باید اطلاعات دفتر کل، اسناد حسابداری و محاسبات بررسی شوند.
پس از شناسایی و اصلاح اشتباهات، تراز آزمایشی مجدداً تهیه میشود.
مثال تراز آزمایشی با اعداد واقعی و قابل فهم
برای یادگیری بهتر، فرض کنید یک شرکت خدماتی به نام «شرکت آریا» فعالیت خود را آغاز کرده و طی یک ماه معاملات زیر را انجام داده است:
۱. مالک شرکت ۱۰۰ میلیون تومان سرمایه به حساب بانکی واریز میکند.
۲. شرکت تجهیزات اداری به ارزش ۳۰ میلیون تومان بهصورت نقدی خریداری میکند.
۳. ملزومات اداری به مبلغ ۱۰ میلیون تومان بهصورت نسیه خریداری میشود.
۴. شرکت ۲۵ میلیون تومان بابت خدمات ارائهشده دریافت میکند.
۵. مبلغ ۸ میلیون تومان بابت اجاره ماه جاری پرداخت میشود.
۶. شرکت ۴ میلیون تومان از بدهی خود به تأمینکننده را پرداخت میکند.
۷. خدمات دیگری به مبلغ ۱۵ میلیون تومان بهصورت نسیه ارائه میشود.
برای سادهسازی مثال، مالیات، استهلاک، مصرف ملزومات و سایر تعدیلات در نظر گرفته نشدهاند. فرض میکنیم مانده ابتدای تمام حسابها صفر است.
نمونه تراز آزمایشی دو ستونی
پس از ثبت معاملات و محاسبه مانده حسابها، تراز آزمایشی شرکت به شکل زیر خواهد بود:
تراز آزمایشی شرکت آریا – پایان ماه
عنوان حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
بانک | ۸۳,۰۰۰,۰۰۰ | — |
حسابهای دریافتنی | ۱۵,۰۰۰,۰۰۰ | — |
تجهیزات اداری | ۳۰,۰۰۰,۰۰۰ | — |
ملزومات اداری | ۱۰,۰۰۰,۰۰۰ | — |
حسابهای پرداختنی | — | ۶,۰۰۰,۰۰۰ |
سرمایه | — | ۱۰۰,۰۰۰,۰۰۰ |
درآمد خدمات | — | ۴۰,۰۰۰,۰۰۰ |
هزینه اجاره | ۸,۰۰۰,۰۰۰ | — |
جمع کل | ۱۴۶,۰۰۰,۰۰۰ | ۱۴۶,۰۰۰,۰۰۰ |
همانطور که مشاهده میکنید، مجموع ماندههای بدهکار و بستانکار هر دو برابر با ۱۴۶ میلیون تومان هستند.
بنابراین تراز آزمایشی این شرکت از نظر مجموع ماندهها تراز است.
این مثال نشان میدهد چگونه معاملات مختلف یک کسبوکار در قالب گزارشی منظم خلاصه میشوند.
انواع تراز آزمایشی در حسابداری
تراز آزمایشی از نظر ساختار گزارش به انواع مختلفی تقسیم میشود. رایجترین انواع آن شامل تراز آزمایشی دو ستونی، چهار ستونی، شش ستونی و هشت ستونی است.
۱. تراز آزمایشی دو ستونی چیست؟
تراز آزمایشی دو ستونی سادهترین شکل این گزارش است که شامل دو ستون برای مانده بدهکار و مانده بستانکار حسابهاست.
در این نوع گزارش، هر حساب بر اساس مانده نهایی خود در یکی از دو ستون قرار میگیرد.
کاربردهای تراز دو ستونی عبارتاند از:
بررسی برابری ماندههای بدهکار و بستانکار
مشاهده مانده حسابهای دفتر کل
کنترل اولیه اطلاعات حسابداری
فراهمکردن اطلاعات پایه برای بررسیهای پایان دوره
۲. تراز آزمایشی چهار ستونی چیست؟
تراز آزمایشی چهار ستونی علاوه بر مانده حسابها، گردش بدهکار و گردش بستانکار را نیز نمایش میدهد.
بنابراین چهار ستون اصلی آن شامل موارد زیر هستند:
گردش بدهکار
گردش بستانکار
مانده بدهکار
مانده بستانکار
برای مثال، تراز آزمایشی چهار ستونی شرکت آریا به شکل زیر خواهد بود:
حساب | گردش بدهکار | گردش بستانکار | مانده بدهکار | مانده بستانکار |
|---|---|---|---|---|
بانک | ۱۲۵ | ۴۲ | ۸۳ | — |
دریافتنی | ۱۵ | — | ۱۵ | — |
تجهیزات | ۳۰ | — | ۳۰ | — |
ملزومات | ۱۰ | — | ۱۰ | — |
پرداختنی | ۴ | ۱۰ | — | ۶ |
سرمایه | — | ۱۰۰ | — | ۱۰۰ |
درآمد خدمات | — | ۴۰ | — | ۴۰ |
هزینه اجاره | ۸ | — | ۸ | — |
جمع | ۱۹۲ | ۱۹۲ | ۱۴۶ | ۱۴۶ |
واحد مبالغ جدول: میلیون تومان.
در این گزارش، گردش بدهکار و بستانکار برابر با ۱۹۲ میلیون تومان است؛ اما جمع ماندههای بدهکار و بستانکار ۱۴۶ میلیون تومان است.
علت تفاوت این اعداد آن است که گردش حسابها مجموع ثبتهای هر سمت را نشان میدهد، درحالیکه مانده حساب حاصل خالص گردشها با درنظرگرفتن مانده ابتدای دوره است.
۳. تراز آزمایشی شش ستونی چیست؟
تراز آزمایشی شش ستونی اطلاعات بیشتری درباره گردش حسابها ارائه میدهد.
در یکی از ساختارهای رایج این گزارش، شش ستون به شکل زیر هستند:
گردش بدهکار پیش از بازه انتخابشده
گردش بستانکار پیش از بازه انتخابشده
گردش بدهکار در بازه انتخابشده
گردش بستانکار در بازه انتخابشده
مانده بدهکار
مانده بستانکار
برای مثال، اگر تراز آزمایشی برای ماه مهر تهیه شود، میتوان گردش حسابها تا پایان شهریور را جدا از گردش مهرماه مشاهده کرد.
البته در بعضی نرمافزارها، ساختار شش ستونی شامل مانده ابتدای دوره، گردش دوره و مانده پایان دوره است. بنابراین هنگام استفاده از گزارش باید عنوان ستونها بررسی شود.
۴. تراز آزمایشی هشت ستونی چیست؟
تراز آزمایشی هشت ستونی یکی از گزارشهای تفصیلیتر برای بررسی گردش و مانده حسابها محسوب میشود.
در یکی از ساختارهای رایج، این گزارش شامل اطلاعات تراز شش ستونی بهعلاوه دو ستون مانده بدهکار و بستانکار ابتدای دوره مالی است.
این گزارش برای بررسی سابقه حسابها و مقایسه گردشهای مالی در بازههای مختلف کاربرد دارد.
نکته: ساختار دقیق ترازهای شش و هشت ستونی در تمام نرمافزارهای حسابداری یکسان نیست و بهتر است هنگام تهیه گزارش، تعاریف ستونهای همان نرمافزار بررسی شود.
تفاوت انواع تراز آزمایشی در یک نگاه
نوع تراز | اطلاعات اصلی | کاربرد |
|---|---|---|
دو ستونی | مانده بدهکار و بستانکار | کنترل توازن ماندهها |
چهار ستونی | گردش و مانده حسابها | بررسی تغییرات و مانده حساب |
شش ستونی | تفکیک بیشتر گردشها یا مانده ابتدا | تحلیل دقیقتر حسابها |
هشت ستونی | اطلاعات تکمیلی گردش و مانده افتتاحیه | بررسی گستردهتر حسابها |
انتخاب نوع تراز آزمایشی به هدف گزارشگیری، میزان جزئیات موردنیاز و امکانات نرمافزار حسابداری بستگی دارد.
تفاوت تراز آزمایشی اصلاحنشده، اصلاحشده و اختتامی
یکی دیگر از تقسیمبندیهای مهم تراز آزمایشی، مربوط به زمان تهیه آن در چرخه حسابداری است.
تراز آزمایشی اصلاحنشده
این گزارش پیش از ثبت اصلاحات پایان دوره تهیه میشود.
هدف آن بررسی اولیه مانده حسابها و شناسایی مواردی است که به اصلاح یا تعدیل نیاز دارند.
تراز آزمایشی اصلاحشده
پس از ثبت اصلاحات ضروری مانند هزینههای تحققیافته، درآمدهای تحققیافته، استهلاک و تعدیلات پیشپرداختها، تراز آزمایشی اصلاحشده تهیه میشود.
این گزارش مبنای مناسبتری برای تهیه صورتهای مالی پایان دوره است.
تراز آزمایشی اختتامی یا پس از بستن حسابها
این تراز پس از انجام ثبتهای بستن حسابهای موقت تهیه میشود.
در تراز پس از بستن حسابها، حسابهای دائمی مانند داراییها، بدهیها و حقوق مالکانه باقی میمانند و حسابهای موقت درآمد و هزینه بسته شدهاند.
تفاوت تراز آزمایشی و ترازنامه چیست؟
یکی از سوالات متداول افراد تازهکار در حسابداری این است که آیا تراز آزمایشی همان ترازنامه است؟
خیر. این دو گزارش، کاربرد و ساختار متفاوتی دارند.
تراز آزمایشی برای کنترل مانده حسابها و بررسی توازن بدهکار و بستانکار استفاده میشود؛ اما ترازنامه یا صورت وضعیت مالی، وضعیت داراییها، بدهیها و حقوق مالکانه را در یک تاریخ مشخص نشان میدهد.
جدول مقایسه تراز آزمایشی و ترازنامه
ویژگی | تراز آزمایشی | ترازنامه |
|---|---|---|
هدف | کنترل حسابها | نمایش وضعیت مالی |
اطلاعات | مانده حسابهای دفتر کل | دارایی، بدهی و حقوق مالکانه |
نوع گزارش | گزارش داخلی حسابداری | صورت مالی |
مخاطب اصلی | حسابدار و واحد مالی | مدیران و استفادهکنندگان صورتهای مالی |
زمان تهیه | در طول دوره و پایان دوره | در تاریخ گزارشگری |
نمایش درآمد و هزینه | ممکن است بهصورت مستقیم | از طریق اثر بر حقوق مالکانه |
بنابراین نباید تراز آزمایشی را با ترازنامه اشتباه گرفت.
تفاوت تراز آزمایشی و دفتر کل چیست؟
دفتر کل و تراز آزمایشی ارتباط مستقیمی با یکدیگر دارند؛ اما یکسان نیستند.
در دفتر کل، ثبتهای بدهکار و بستانکار هر حساب و گردش آن قابل مشاهده است.
در مقابل، تراز آزمایشی اطلاعات حسابهای دفتر کل را در یک گزارش خلاصه و منظم گردآوری میکند.
برای مثال، در دفتر کل بانک میتوان تمام ثبتهای مربوط به دریافت و پرداخت وجه را بررسی کرد؛ اما در تراز آزمایشی، گردشها یا مانده نهایی حساب بانک در کنار سایر حسابها نمایش داده میشود.
برای آشنایی بیشتر با این موضوع میتوانید مقاله تفاوت دفتر روزنامه، کل و معین چیست؟ را مطالعه کنید.
چرا تراز آزمایشی تراز نمیشود؟
گاهی حسابدار پس از تهیه گزارش متوجه میشود که مجموع ماندههای بدهکار و بستانکار برابر نیستند.
این وضعیت میتواند دلایل مختلفی داشته باشد.
اشتباه در انتقال مانده حسابها
ممکن است مانده یک حساب بهاشتباه در ستون بدهکار یا بستانکار درج شود.
اشتباه در محاسبات
اگر مانده حسابها بهصورت دستی محاسبه شود، احتمال خطای جمع و تفریق وجود دارد.
ثبت ناقص اطلاعات
ممکن است فقط یک سمت از یک ثبت حسابداری به دفتر کل منتقل شده باشد.
انتقال اشتباه مبلغ
برای مثال، ممکن است مبلغ ۵۴ میلیون تومان بهاشتباه ۴۵ میلیون تومان وارد شده باشد.
اشکال در محدوده گزارشگیری
انتخاب نادرست تاریخ، دوره مالی، اسناد تأییدشده یا محدوده حسابها نیز ممکن است باعث اختلاف در گزارشهای تهیهشده شود.
در سیستمهای حسابداری استاندارد که ثبتهای دوطرفه متوازن را الزامی میکنند، برخی از این خطاها در همان مرحله ثبت سند کنترل میشوند.
چگونه مغایرت تراز آزمایشی را برطرف کنیم؟
برای پیدا کردن علت مغایرت، میتوانید مراحل زیر را انجام دهید:
۱. اختلاف مجموع بدهکار و بستانکار را محاسبه کنید.
۲. مانده حسابها را با اطلاعات دفتر کل مقایسه کنید.
۳. بررسی کنید همه اسناد مرتبط با دوره موردنظر در گزارش لحاظ شده باشند.
۴. حسابهایی را که مانده غیرعادی دارند بررسی کنید.
۵. اعداد واردشده و احتمال جابهجایی رقمها را کنترل کنید.
۶. در صورت نیاز، با مراجعه به اسناد و مدارک اولیه، ثبتهای اصلاحی لازم را انجام دهید.
۷. پس از اصلاح اطلاعات، گزارش تراز آزمایشی را دوباره تهیه کنید.
نکته مهم: حتی اگر مجموع بدهکار و بستانکار برابر باشد، ممکن است اشتباهاتی مانند حذف کامل یک معامله، ثبت در حساب نادرست یا ثبت مبلغ اشتباه در هر دو سمت وجود داشته باشد.
به همین دلیل، کنترل تراز آزمایشی باید در کنار بررسی اسناد، تطبیق حسابهای بانکی و سایر کنترلهای حسابداری انجام شود.
تهیه تراز آزمایشی با نرمافزار حسابداری
تهیه دستی تراز آزمایشی در کسبوکارهای کوچک امکانپذیر است؛ اما با افزایش تعداد معاملات، محاسبه گردش و مانده حسابها زمانبر میشود.
نرمافزارهای حسابداری با استفاده از اسناد ثبتشده و اطلاعات دفتر کل، امکان تهیه گزارشهای مالی را فراهم میکنند.
استفاده از یک سیستم حسابداری مناسب میتواند مزایای زیر را داشته باشد:
کاهش محاسبات دستی و خطاهای انتقال اعداد
دسترسی منظم به اطلاعات دفتر کل
امکان بررسی مانده حسابها
تسهیل تهیه گزارشهای دورهای
صرفهجویی در زمان حسابداران
فراهمکردن اطلاعات لازم برای کنترل و تحلیل وضعیت مالی
البته دقت گزارش همچنان به صحت ثبتهای اولیه و انجام اصلاحات حسابداری بستگی دارد.
تهیه و بررسی تراز آزمایشی با نرمافزار حسابداری ابری نوتراز
نوتراز یک نرمافزار حسابداری ابری و هوشمند برای کسبوکارهای ایرانی است که ابزارهای مختلف حسابداری، مالی و گزارشگیری را در یک محیط یکپارچه ارائه میدهد.
یکی از قابلیتهای این نرمافزار، پشتیبانی از دفترداری دوطرفه، اسناد حسابداری، دفتر کل و معین و تراز آزمایشی است.
در نوتراز، اطلاعات بخشهای مختلف کسبوکار به یکدیگر متصل هستند. برای مثال، اسناد حسابداری مرتبط با فاکتورها میتوانند بهصورت خودکار ایجاد شوند و مبنای بهروزرسانی دفاتر و گزارشها قرار بگیرند.
استفاده از تراز آزمایشی در نوتراز چه مزایایی دارد؟
۱. ارتباط با سیستم حسابداری دوطرفه
نوتراز از ثبتهای حسابداری دوطرفه پشتیبانی میکند و اطلاعات حسابها را برای تهیه گزارشهایی مانند تراز آزمایشی در اختیار واحد مالی قرار میدهد.
۲. ارتباط اسناد حسابداری با فاکتورها
ایجاد خودکار اسناد از روی فاکتورها، نیاز به ثبت مجدد برخی اطلاعات را کاهش میدهد و به یکپارچگی اطلاعات مالی کمک میکند.
۳. دسترسی ابری به اطلاعات حسابداری
نوتراز تحت وب است و کاربران میتوانند از طریق مرورگر به نرمافزار و اطلاعات حسابداری خود دسترسی داشته باشند.
۴. استفاده از دستیار هوش مصنوعی فارسی
نوتراز دارای دستیار هوشمندی است که میتواند بر اساس دادههای کسبوکار به پرسشهای مالی کاربران به زبان فارسی پاسخ دهد.
این قابلیت میتواند در کنار گزارشهای استاندارد حسابداری، به درک بهتر اطلاعات مالی و بررسی وضعیت کسبوکار کمک کند.
۵. ارتباط با سایر گزارشهای مالی
در نوتراز، بخش دفترداری با گزارشهای مدیریتی مانند سود و زیان، ترازنامه و گزارشهای مالی مرتبط است.
این موضوع به مدیران کمک میکند اطلاعات ثبتشده را از دیدگاههای مختلف بررسی کنند.
آیا هوش مصنوعی جایگزین بررسی حسابدار میشود؟
خیر. استفاده از هوش مصنوعی و ابزارهای گزارشگیری میتواند سرعت دسترسی به اطلاعات را افزایش دهد؛ اما بررسی صحت اسناد، ثبت اصلاحات و تأیید نهایی گزارشهای مالی همچنان اهمیت دارد.
در نوتراز نیز عملیات پیشنهادی دستیار که نیازمند ثبت اطلاعات هستند، پیش از ثبت نهایی به تأیید کاربر نیاز دارند.
برای آشنایی بیشتر با قابلیتها میتوانید صفحه امکانات نرمافزار حسابداری نوتراز را مشاهده کنید.
اشتباهات رایج هنگام تهیه تراز آزمایشی
برای تهیه یک گزارش قابل اتکا، بهتر است از اشتباهات زیر جلوگیری کنید:
۱. اشتباه گرفتن گردش و مانده حساب: گردش نشاندهنده مجموع مبالغ ثبتشده در یک سمت حساب است؛ اما مانده، نتیجه خالص ثبتها با درنظرگرفتن مانده ابتدای دوره است.
۲. بیتوجهی به اصلاحات پایان دوره: برخی هزینهها و درآمدها برای انعکاس صحیح در دوره مالی به ثبتهای تعدیلی نیاز دارند.
۳. انتخاب تاریخ نادرست: تاریخ گزارش و محدوده اسناد باید با هدف بررسی هماهنگ باشد.
۴. تصور کافی بودن تراز شدن: برابر بودن ستونهای بدهکار و بستانکار، همه اشتباهات حسابداری را شناسایی نمیکند.
۵. بررسی نکردن حسابهای غیرعادی: مانده خلاف ماهیت معمول یک حساب باید بررسی شود؛ هرچند همیشه به معنای اشتباه نیست.
جمعبندی: تراز آزمایشی چه کمکی به حسابداری میکند؟
در این مقاله بررسی کردیم که تراز آزمایشی چیست و چگونه تهیه میشود. همچنین با انواع تراز آزمایشی، تفاوت آن با ترازنامه، روش بررسی مغایرتها و نمونه عددی آشنا شدیم.
تراز آزمایشی یکی از مهمترین گزارشهای کنترلی در حسابداری است که مانده حسابهای دفتر کل را بهصورت منظم نمایش میدهد و امکان بررسی برابری مجموع ماندههای بدهکار و بستانکار را فراهم میکند.
با این حال، تراز بودن گزارش بهتنهایی نشانه صحت کامل اطلاعات مالی نیست و باید در کنار سایر کنترلهای حسابداری مورد استفاده قرار گیرد.
اگر مدیریت مالی کسبوکار شما شامل فاکتورهای متعدد، دریافت و پرداختهای روزانه و حسابهای مختلف است، استفاده از نرمافزار حسابداری میتواند فرآیند ثبت و بررسی اطلاعات را سادهتر کند.
نوتراز؛ حسابداری ابری با دستیار هوش مصنوعی فارسی
نوتراز با ترکیب دفترداری دوطرفه، گزارشهای مالی و دستیار هوشمند فارسی به شما کمک میکند اطلاعات مالی کسبوکار خود را منظمتر مدیریت کنید.
برای آشنایی با امکانات و شروع استفاده از نرمافزار، به وبسایت نوتراز مراجعه کنید یا از طریق شروع رایگان نوتراز حساب خود را ایجاد کنید.