تفاوت دفتر روزنامه، دفتر کل و دفتر معین چیست؟ بررسی کامل با مثال و جدول مقایسه
یکی از مهمترین مباحث در آموزش حسابداری، آشنایی با تفاوت دفتر کل، دفتر معین و دفتر روزنامه است. این سه دفتر نقش مهمی در ثبت، طبقهبندی و بررسی اطلاعات مالی کسبوکارها دارند؛ اما هرکدام برای هدف متفاوتی استفاده میشوند.
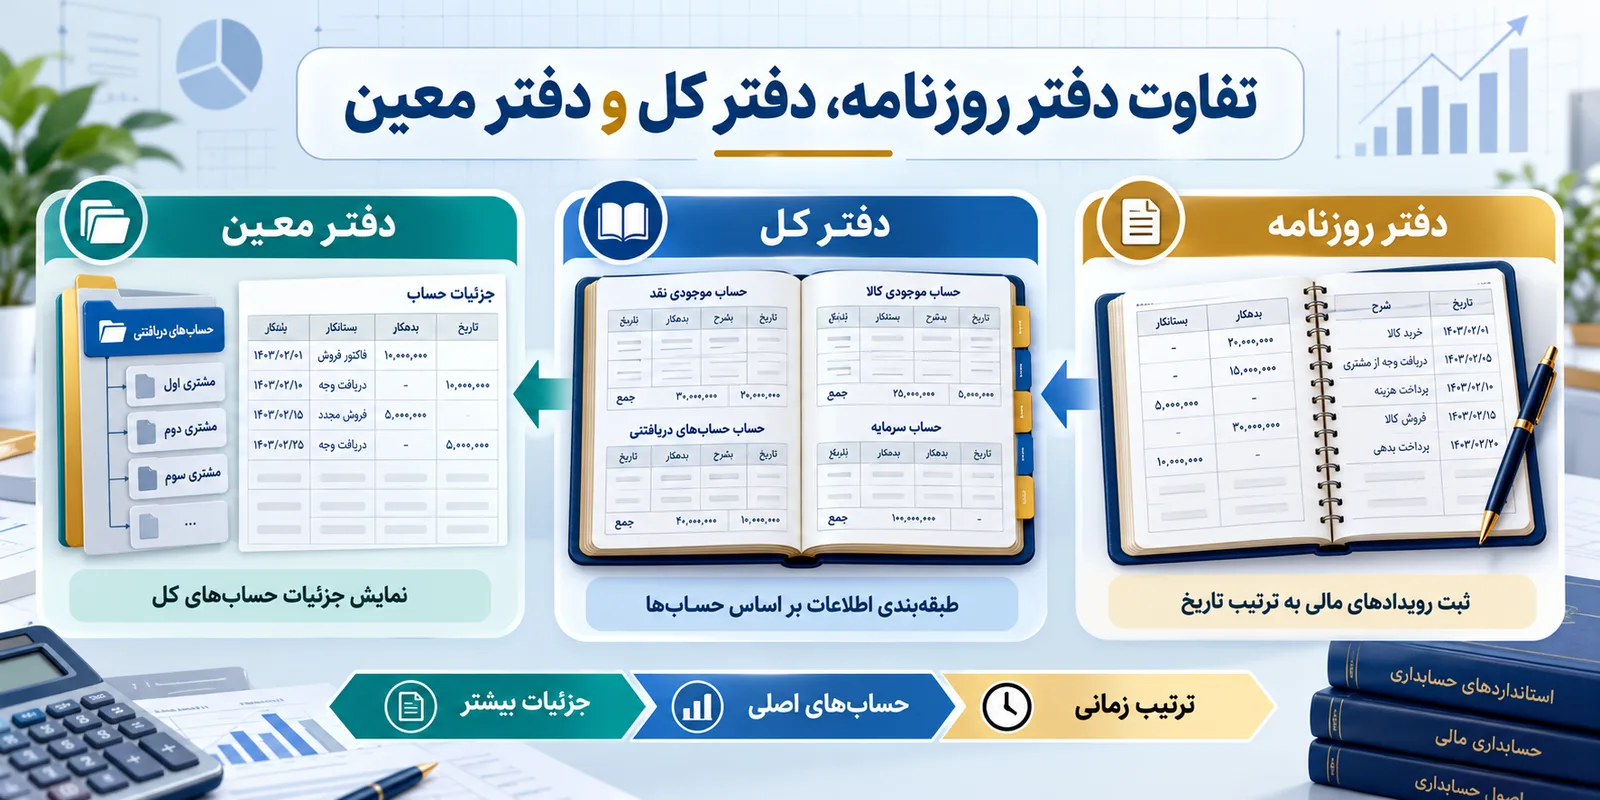
دفتر روزنامه برای ثبت رویدادهای مالی به ترتیب تاریخ، دفتر کل برای دستهبندی اطلاعات بر اساس حسابهای مختلف و دفتر معین برای بررسی جزئیات حسابهای دفتر کل کاربرد دارد.
برای مثال، اگر شرکتی از چند مشتری طلبکار باشد، در دفتر کل میتوان مجموع مطالبات را مشاهده کرد؛ اما برای مشخصشدن جزئیات این مطالبات باید به حسابهای معین و تفصیلی مراجعه کرد.
در این مقاله به زبان ساده توضیح میدهیم دفتر روزنامه، دفتر کل و دفتر معین چیست، چه تفاوتهایی با یکدیگر دارند و اطلاعات مالی چگونه در آنها ثبت میشود. همچنین با مثالهای عملی، جدول مقایسه و نکات قانونی مرتبط با دفاتر حسابداری آشنا خواهید شد.
تفاوت دفتر روزنامه، دفتر کل و دفتر معین در یک نگاه
مهمترین تفاوت این سه دفتر در نحوه سازماندهی و میزان جزئیات اطلاعات مالی است.
دفتر روزنامه: نشان میدهد چه رویداد مالی و در چه تاریخی ثبت شده است.
دفتر کل: نشان میدهد هر حساب چه میزان گردش بدهکار، گردش بستانکار و مانده دارد.
دفتر معین: جزئیات و زیرمجموعههای حسابهای دفتر کل را مشخص میکند.
به عبارت ساده، دفتر روزنامه بر زمان ثبت، دفتر کل بر نوع حساب و دفتر معین بر جزئیات حسابها تمرکز دارد.
جدول مقایسه دفتر روزنامه، دفتر کل و دفتر معین
ویژگی | دفتر روزنامه | دفتر کل | دفتر معین |
|---|---|---|---|
کاربرد اصلی | ثبت رویدادهای مالی | طبقهبندی حسابها | تفکیک جزئیات حسابها |
مبنای تنظیم | ترتیب تاریخ | سرفصل حساب | حسابهای زیرمجموعه |
سطح اطلاعات | جزئیات ثبت حسابداری | گردش و مانده حسابهای کل | گردش و مانده حسابهای معین |
منبع اطلاعات | اسناد حسابداری | دفتر روزنامه | اسناد و اطلاعات حسابهای مرتبط |
هدف | ثبت منظم عملیات | گزارشگیری مالی | کنترل و تحلیل جزئیات |
نمونه اطلاعات | خرید، فروش و دریافت وجه | بانک، فروش و حسابهای دریافتنی | دریافتنی تجاری، دریافتنی کارکنان |
وضعیت قانونی | از دفاتر اصلی قانونی | از دفاتر اصلی قانونی | دفتر پشتیبان و تحلیلی |
کاربرد در نرمافزار | گزارش ثبتهای زمانی | گزارش گردش حساب کل | گزارش گردش حساب معین |
اکنون برای درک بهتر تفاوتها، هر دفتر را جداگانه بررسی میکنیم.
دفتر روزنامه چیست؟
دفتر روزنامه (Journal) یکی از اصلیترین دفاتر حسابداری است که برای ثبت رویدادهای مالی به ترتیب تاریخ وقوع استفاده میشود.
در این دفتر، اطلاعاتی مانند خرید کالا، فروش محصولات، پرداخت هزینهها، دریافت وجه، پرداخت بدهی و سایر معاملات مالی ثبت میشوند.
در سیستم حسابداری، ابتدا رویداد مالی شناسایی و بر اساس مدارک مربوط برای آن سند حسابداری صادر میشود. سپس اطلاعات سند در دفتر روزنامه درج میشود.
اطلاعات ثبتشده در دفتر روزنامه
یک ثبت معمول در دفتر روزنامه شامل اطلاعات زیر است:
تاریخ ثبت رویداد مالی
شماره سند حسابداری
نام حساب بدهکار
نام حساب بستانکار
مبلغ بدهکار و بستانکار
شرح عملیات مالی
شماره ارجاع یا عطف، در صورت نیاز
مجموع مبالغ بدهکار و بستانکار هر سند باید برابر باشد. این موضوع یکی از اصول اساسی حسابداری دوطرفه است.
مثال ثبت در دفتر روزنامه
فرض کنید یک شرکت بابت خرید تجهیزات اداری، مبلغ ۱۰ میلیون تومان از حساب بانکی خود پرداخت کرده است.
ثبت حسابداری این رویداد به شکل زیر است:
شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
تجهیزات اداری | ۱۰,۰۰۰,۰۰۰ | — |
بانک | — | ۱۰,۰۰۰,۰۰۰ |
جمع | ۱۰,۰۰۰,۰۰۰ | ۱۰,۰۰۰,۰۰۰ |
در این مثال، حساب تجهیزات اداری بدهکار و حساب بانک بستانکار شده است؛ زیرا تجهیزات شرکت افزایش و موجودی بانک کاهش یافته است.
نکته مهم: ترتیب زمانی ثبت اطلاعات، ویژگی اصلی دفتر روزنامه است.
دفتر کل چیست؟
دفتر کل (General Ledger) دفتری است که اطلاعات ثبتشده در دفتر روزنامه را بر اساس سرفصلهای حسابداری دستهبندی میکند.
برخلاف دفتر روزنامه که رویدادها بر اساس تاریخ ثبت میشوند، در دفتر کل برای هر حساب یک بخش یا صفحه مستقل در نظر گرفته میشود.
برای مثال، تمام ثبتهای مربوط به حساب بانک در یک حساب کل و تمام ثبتهای مربوط به فروش در حساب کل فروش قابل بررسی هستند.
دفتر کل شامل چه حسابهایی است؟
با توجه به ساختار کدینگ و نوع فعالیت شرکت، دفتر کل میتواند شامل حسابهایی مانند موارد زیر باشد:
موجودی نقد و بانک
حسابهای دریافتنی
حسابهای پرداختنی
موجودی کالا
داراییهای ثابت
سرمایه
درآمد فروش
هزینههای عملیاتی
حسابدار با مراجعه به دفتر کل میتواند گردش بدهکار، گردش بستانکار و مانده هر حساب را مشاهده کند.
مثال ثبت در دفتر کل
فرض کنید یک شرکت در طول یک دوره مالی، عملیات زیر را در حساب بانک انجام داده است:
دریافت وجه: ۱۵ میلیون تومان
پرداخت بابت خرید تجهیزات: ۱۰ میلیون تومان
دریافت وجه از مشتری: ۵ میلیون تومان
در نتیجه، حساب بانک دارای ۲۰ میلیون تومان گردش بدهکار و ۱۰ میلیون تومان گردش بستانکار است.
اگر مانده ابتدای دوره صفر باشد، مانده پایان دوره برابر خواهد بود با:
۲۰,۰۰۰,۰۰۰ − ۱۰,۰۰۰,۰۰۰ = ۱۰,۰۰۰,۰۰۰ تومان بدهکار
این مثال نشان میدهد دفتر کل چگونه امکان محاسبه و بررسی مانده هر حساب را فراهم میکند.
کاربردهای دفتر کل در حسابداری
دفتر کل برای تهیه تراز آزمایشی، بررسی مانده حسابها، کنترل مغایرتهای حسابداری و فراهمکردن اطلاعات لازم برای تهیه صورتهای مالی مورد استفاده قرار میگیرد.
به همین دلیل، دفتر کل یکی از مهمترین ابزارهای کنترل اطلاعات مالی شرکتها محسوب میشود.
دفتر معین چیست؟
دفتر معین (Subsidiary Ledger) برای تفکیک و بررسی دقیقتر حسابهای دفتر کل استفاده میشود.
گاهی اطلاعات موجود در یک حساب کل برای مدیریت امور مالی کافی نیست و حسابدار باید بداند مبالغ ثبتشده به کدام دسته از معاملات، اشخاص یا فعالیتها مربوط است.
در چنین شرایطی از دفتر معین استفاده میشود.
برای مثال، حساب کل «حسابهای دریافتنی» میتواند دارای حسابهای معینی مانند دریافتنیهای تجاری و سایر دریافتنیها باشد.
در بسیاری از نرمافزارهای حسابداری، برای شناسایی جزئیات هر مشتری یا تأمینکننده، از سطح تفصیلی نیز استفاده میشود.
مثال کاربرد دفتر معین
فرض کنید شرکتی مبلغ ۵۰ میلیون تومان حساب دریافتنی دارد که شامل موارد زیر است:
حساب معین | مانده بدهکار (تومان) |
|---|---|
حسابهای دریافتنی تجاری | ۳۵,۰۰۰,۰۰۰ |
سایر حسابهای دریافتنی | ۱۵,۰۰۰,۰۰۰ |
جمع حسابهای دریافتنی | ۵۰,۰۰۰,۰۰۰ |
در دفتر کل، مجموع حسابهای دریافتنی ۵۰ میلیون تومان نمایش داده میشود؛ اما دفتر معین نشان میدهد این مبلغ از چه بخشهایی تشکیل شده است.
اگر حسابدار بخواهد بداند از هر مشتری دقیقاً چقدر طلب دارد، میتواند به حسابهای تفصیلی مشتریان مراجعه کند.
مهمترین کاربردهای دفتر معین
دفتر معین به حسابداران کمک میکند تا:
جزئیات حسابهای کل را بررسی کنند.
گردش بخشهای مختلف یک حساب را مشاهده کنند.
مغایرتهای حسابداری را شناسایی کنند.
اطلاعات دقیقتری برای گزارشهای مدیریتی فراهم کنند.
مجموع حسابهای معین را با مانده حساب کل کنترل کنند.
تفاوت دفتر کل و دفتر معین چیست؟
یکی از سوالات رایج حسابداران تازهکار این است که فرق دفتر کل با دفتر معین چیست؟
مهمترین تفاوت این دو دفتر در سطح جزئیات ثبت اطلاعات است.
دفتر کل اطلاعات حسابها را در سطح اصلی نمایش میدهد؛ اما دفتر معین حسابهای کل را به زیرمجموعههای جزئیتر تقسیم میکند.
برای مثال، یک شرکت ممکن است در دفتر کل، حسابی با عنوان «موجودی نقد و بانک» داشته باشد. در سطح معین، این حساب میتواند به حسابهای بانک و صندوق تفکیک شود.
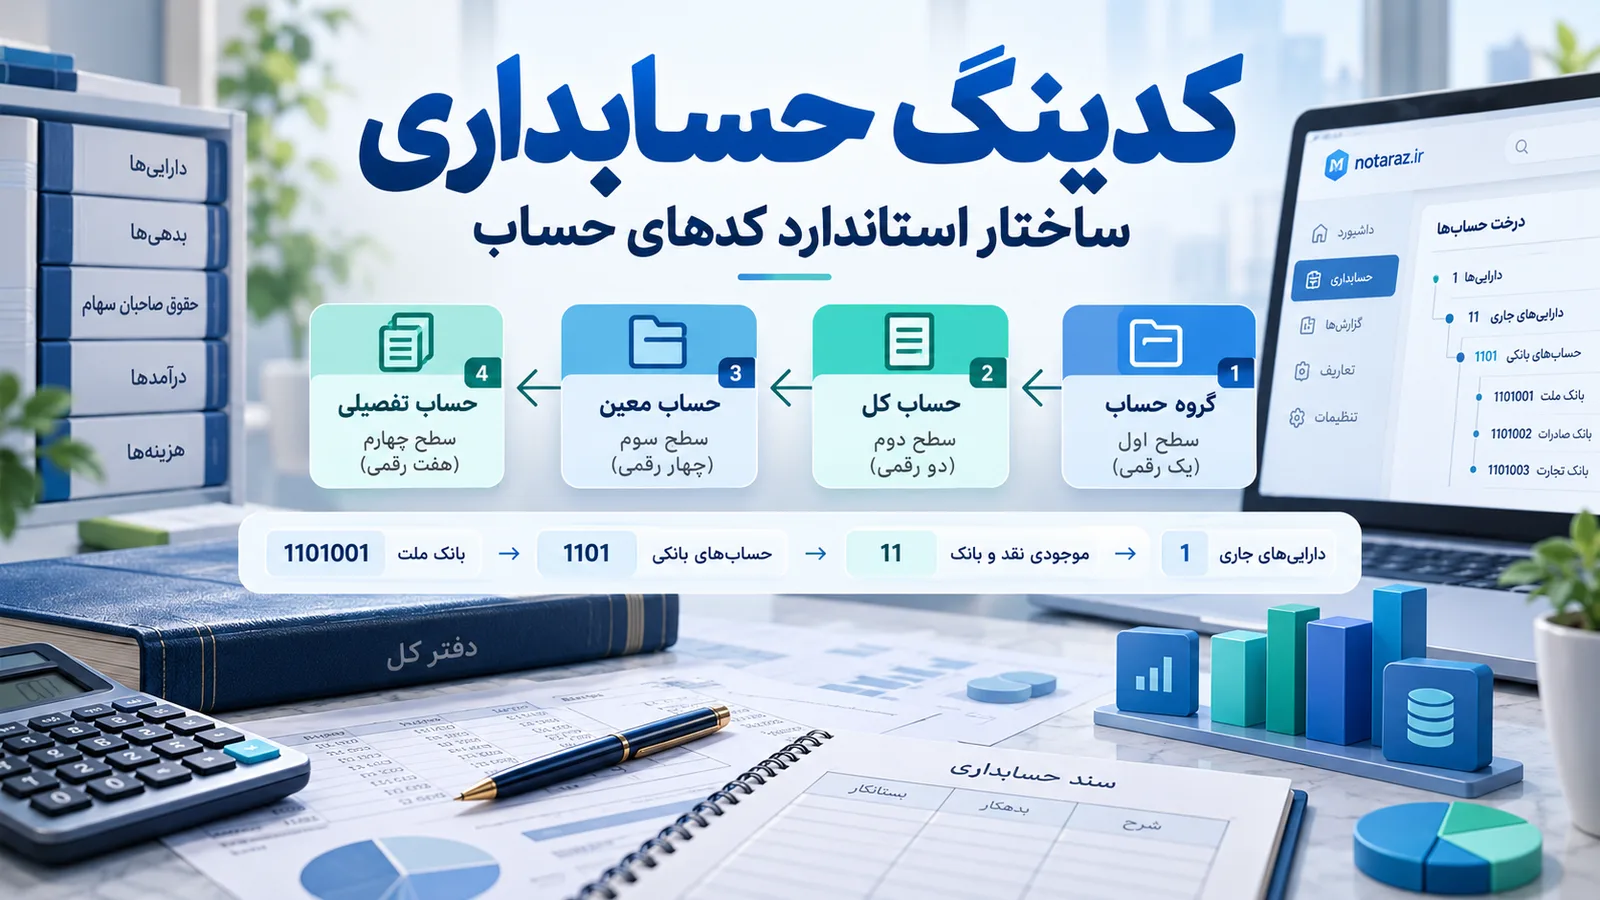
در ساختارهای حسابداری چندسطحی، سطوح کل، معین و تفصیلی ارتباط سلسلهمراتبی دارند.
تفاوت حساب کل، معین و تفصیلی
برای درک این موضوع، ساختار زیر را در نظر بگیرید:
حساب کل: حسابهای دریافتنی
حساب معین: حسابهای دریافتنی تجاری
حساب تفصیلی: مشتری الف، مشتری ب و مشتری ج
در این ساختار، دفتر کل مجموع حسابهای دریافتنی را نشان میدهد، دفتر معین امکان تفکیک دریافتنیهای تجاری را فراهم میکند و سطح تفصیلی مانده مربوط به هر مشتری را مشخص میسازد.
بنابراین، دفتر کل و دفتر معین مکمل یکدیگر هستند و استفاده از هرکدام بهتنهایی نمیتواند تمام نیازهای اطلاعاتی واحد مالی را پوشش دهد.
تفاوت دفتر روزنامه و دفتر کل چیست؟
اگرچه دفتر روزنامه و دفتر کل هر دو برای ثبت و نگهداری اطلاعات مالی استفاده میشوند، تفاوت مهمی میان آنها وجود دارد.
دفتر روزنامه اطلاعات را به ترتیب تاریخ ثبت میکند، اما دفتر کل همان اطلاعات را بر اساس نوع حساب سازماندهی میکند.
برای مثال، اگر یک شرکت در یک روز عملیات خرید کالا، دریافت وجه و پرداخت حقوق داشته باشد، اطلاعات این رویدادها به ترتیب ثبت در دفتر روزنامه قابل مشاهده است.
اما در دفتر کل، هر ثبت به حساب مربوط منتقل میشود. به این ترتیب، بخش مربوط به بانک شامل گردشهای بانک و بخش هزینه حقوق شامل گردشهای مرتبط با حقوق خواهد بود.
مزیت دفتر روزنامه، امکان پیگیری رویدادها بر اساس تاریخ است. مزیت دفتر کل نیز امکان بررسی گردش و مانده هر حساب در طول دوره مالی است.
مثال عملی ثبت در دفتر روزنامه، دفتر کل و دفتر معین
برای درک بهتر ارتباط این سه دفتر، یک مثال کامل را بررسی میکنیم.
فرض کنید شرکت «آرمان» طی یک ماه، معاملات زیر را انجام داده است:
در تاریخ ۱ مهر، مبلغ ۱۲ میلیون تومان فروش نسیه به مشتری الف انجام داده است.
در تاریخ ۳ مهر، مبلغ ۸ میلیون تومان فروش نسیه به مشتری ب انجام داده است.
در تاریخ ۱۰ مهر، مبلغ ۵ میلیون تومان از مطالبات مشتری الف را دریافت کرده است.
برای سادهسازی مثال، ثبت مالیات، بهای تمامشده کالای فروشرفته و سایر رویدادهای احتمالی در نظر گرفته نشده است.
مرحله اول: ثبت در دفتر روزنامه
ابتدا این سه رویداد مالی در دفتر روزنامه ثبت میشوند.
تاریخ | حساب بدهکار | حساب بستانکار | مبلغ (تومان) |
|---|---|---|---|
۱ مهر | حسابهای دریافتنی | فروش | ۱۲,۰۰۰,۰۰۰ |
۳ مهر | حسابهای دریافتنی | فروش | ۸,۰۰۰,۰۰۰ |
۱۰ مهر | بانک | حسابهای دریافتنی | ۵,۰۰۰,۰۰۰ |
در هر ردیف، مبلغ بدهکار و بستانکار با یکدیگر برابر است و طرفین ثبت حسابداری مشخص شدهاند.
مرحله دوم: انتقال اطلاعات به دفتر کل
پس از ثبت رویدادها در دفتر روزنامه، اطلاعات حسابها در دفتر کل دستهبندی میشوند.
حساب کل | گردش بدهکار | گردش بستانکار | مانده پایان دوره |
|---|---|---|---|
حسابهای دریافتنی | ۲۰,۰۰۰,۰۰۰ | ۵,۰۰۰,۰۰۰ | ۱۵,۰۰۰,۰۰۰ بدهکار |
فروش | ۰ | ۲۰,۰۰۰,۰۰۰ | ۲۰,۰۰۰,۰۰۰ بستانکار |
بانک | ۵,۰۰۰,۰۰۰ | ۰ | ۵,۰۰۰,۰۰۰ بدهکار |
همانطور که مشاهده میکنید، در دفتر کل مجموع مطالبات شرکت ۱۵ میلیون تومان است.
اما آیا مشخص است این مبلغ مربوط به کدام مشتریان است؟
خیر. برای بررسی جزئیات مطالبات، باید از اطلاعات معین و تفصیلی استفاده کنیم.
مرحله سوم: بررسی دفتر معین و حسابهای تفصیلی
فرض کنید حساب کل «حسابهای دریافتنی»، دارای معین «حسابهای دریافتنی تجاری» است.
در سطح معین، مانده حسابهای دریافتنی تجاری ۱۵ میلیون تومان بدهکار خواهد بود.
حالا حسابهای تفصیلی مشتریان را بررسی میکنیم:
حساب تفصیلی | فروش نسیه | وجوه دریافتی | مانده طلب |
|---|---|---|---|
مشتری الف | ۱۲,۰۰۰,۰۰۰ | ۵,۰۰۰,۰۰۰ | ۷,۰۰۰,۰۰۰ |
مشتری ب | ۸,۰۰۰,۰۰۰ | ۰ | ۸,۰۰۰,۰۰۰ |
جمع | ۲۰,۰۰۰,۰۰۰ | ۵,۰۰۰,۰۰۰ | ۱۵,۰۰۰,۰۰۰ |
مجموع مانده حسابهای تفصیلی مشتریان با مانده حساب معین دریافتنی تجاری و حساب کل دریافتنیها برابر است.
این تطابق، یکی از کنترلهای مهم در سیستم حسابداری محسوب میشود.
نتیجه مثال: دفتر روزنامه نشان میدهد معاملات چه زمانی ثبت شدهاند؛ دفتر کل مجموع مانده مطالبات را مشخص میکند؛ و حسابهای معین و تفصیلی جزئیات مربوط به این مطالبات را در اختیار حسابدار قرار میدهند.
ارتباط دفتر روزنامه، دفتر کل و دفتر معین در چرخه حسابداری
این دفاتر بخشهای جداگانهای از سیستم حسابداری هستند، اما اطلاعات آنها ارتباط مستقیمی با یکدیگر دارد.
روند کلی ثبت و پردازش اطلاعات مالی به شکل زیر است:
وقوع رویداد مالی ← تهیه سند حسابداری ← ثبت در دفتر روزنامه ← انتقال به حسابهای کل و معین ← بررسی حسابهای تفصیلی ← تهیه تراز آزمایشی و گزارشهای مالی
در سیستمهای نرمافزاری، معمولاً پس از ثبت و تأیید سند حسابداری، اطلاعات لازم برای گزارشهای روزنامه، کل، معین و تفصیلی از پایگاه داده مشترک استخراج میشود.
نکته مهم این است که گزارشهای مختلف باید با یکدیگر سازگار باشند. برای مثال، مجموع مانده حسابهای معین مرتبط باید با مانده حساب کل مربوط مطابقت داشته باشد.
آیا دفتر روزنامه، دفتر کل و دفتر معین جزو دفاتر قانونی هستند؟
یکی از تفاوتهای مهم این سه دفتر به وضعیت قانونی آنها مربوط میشود.
در ایران، دفتر روزنامه و دفتر کل از دفاتر اصلی موضوع قانون تجارت محسوب میشوند.
بر اساس مواد ۶ تا ۸ قانون تجارت، دفتر روزنامه و دفتر کل در میان دفاتر تجارتی ذکر شدهاند و نحوه استفاده از آنها نیز بیان شده است.
در مقابل، دفتر معین عمدتاً بهعنوان ابزاری برای تفکیک و کنترل حسابهای دفتر کل استفاده میشود و بهتنهایی جایگزین دفتر روزنامه یا دفتر کل قانونی نیست.
البته وضعیت تکالیف نگهداری و ارائه دفاتر برای همه اشخاص یکسان نیست و باید با توجه به نوع شخصیت حقوقی، گروه مالیاتی و مقررات مربوط بررسی شود.
وضعیت دفاتر قانونی و الکترونیکی در سال ۱۴۰۵
بر اساس آییننامه اجرایی موضوع ماده ۹۵ قانون مالیاتهای مستقیم، ابلاغشده در ۲۱ آبان ۱۴۰۴، دفاتر روزنامه و کل همچنان در مقررات نگهداری دفاتر جایگاه اصلی دارند.
مطابق این آییننامه، اشخاص حقوقی و صاحبان مشاغل گروه اول، با رعایت شرایط مقرر، مکلف به نگهداری دفاتر روزنامه و کل یا سایر دفاتر حسب مورد هستند. برای صاحبان مشاغل گروه دوم و سوم، نگهداری دفاتر قانونی از نظر تکالیف این آییننامه الزامی نیست و تکالیف ثبت و نگهداری اسناد و گزارشهای درآمد و هزینه اعمال میشود.
این آییننامه، ضوابط استفاده از دفاتر دستی و الکترونیکی را نیز مشخص کرده است.
نکته دیگر این است که ماده ۸ قانون تجارت انتقال اطلاعات از روزنامه به کل را دستکم هفتهای یکبار مطرح میکند؛ در حالی که آییننامه مالیاتی جدید برای ثبت و انتقال اطلاعات در دفاتر دستی، ضوابط زمانی اجرایی خاص خود را مقرر کرده است. بنابراین، رعایت مواعد باید با توجه به مقررات مرتبط با وضعیت مؤدی انجام شود.
توجه: دفتر معین، با وجود اهمیت زیاد در حسابداری، در فهرست مستقل دفاتر موضوع ماده ۵ آییننامه جدید ذکر نشده است. بااینحال، نگهداری اطلاعات حسابهای معین و تفصیلی برای شفافیت مالی و پاسخگویی در رسیدگیها اهمیت دارد.
تفاوت ثبت دستی و نرمافزاری در دفاتر حسابداری
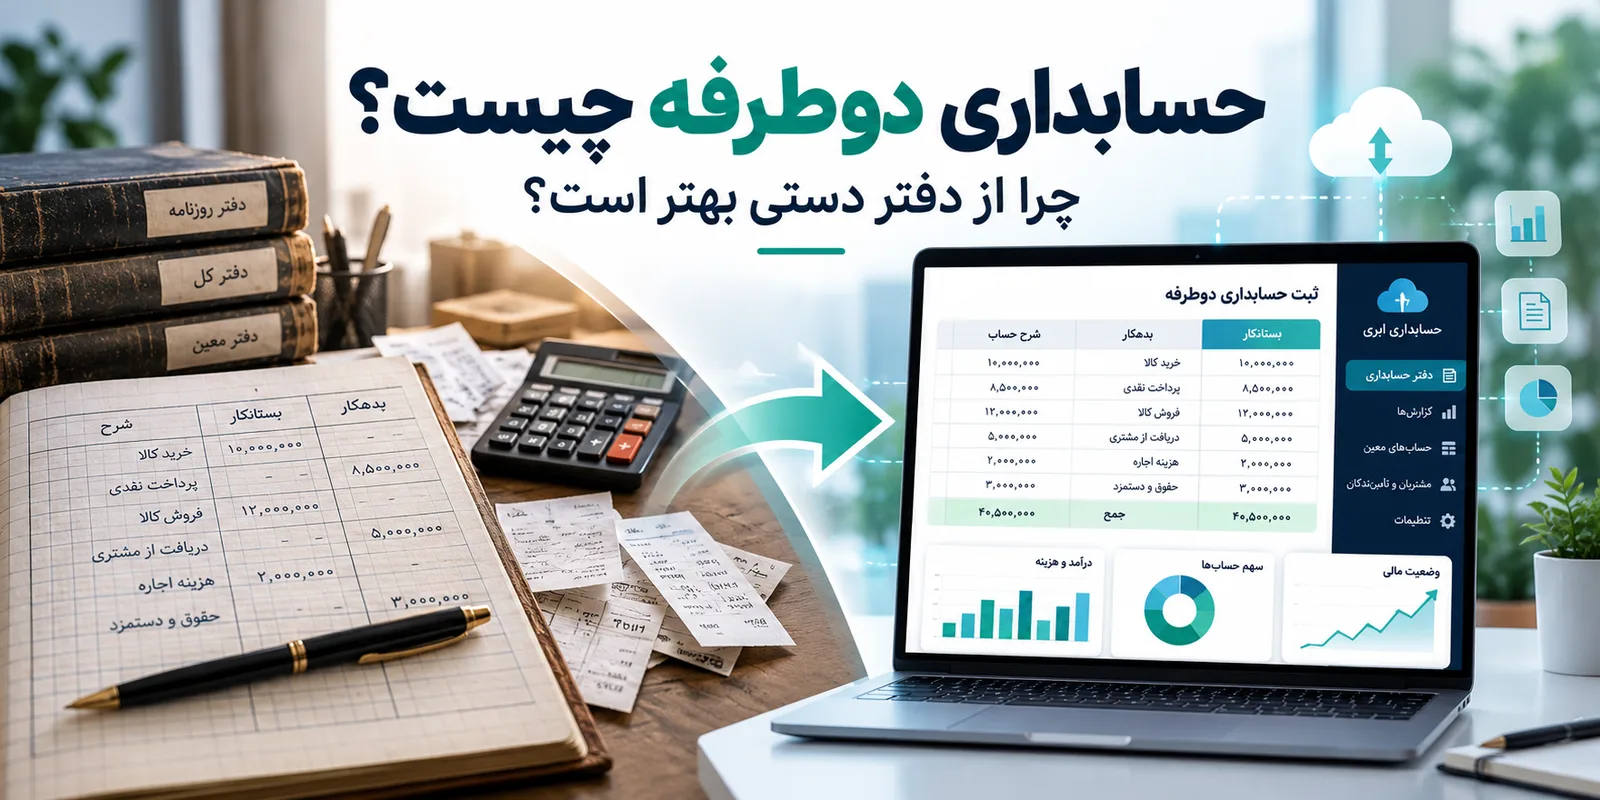
در گذشته، حسابداران اطلاعات مالی را بهصورت دستی در دفتر روزنامه، دفتر کل و دفتر معین ثبت میکردند.
این روش به دقت بالا و زمان زیادی نیاز داشت؛ زیرا انتقال اطلاعات میان دفاتر ممکن بود باعث خطا در ثبت ارقام یا مانده حسابها شود.
امروزه استفاده از نرمافزارهای حسابداری، ثبت و گزارشگیری اطلاعات را سادهتر کرده است.
در یک نرمافزار حسابداری مناسب، پس از ثبت سند مالی میتوان گزارش دفتر روزنامه، دفتر کل، دفتر معین و حسابهای تفصیلی را دریافت کرد.
مزایای استفاده از نرمافزار حسابداری شامل موارد زیر است:
کاهش خطاهای انتقال دستی اطلاعات
دسترسی سریعتر به مانده حسابها
امکان بررسی گردش حسابها در دورههای مختلف
کنترل ارتباط حسابهای کل، معین و تفصیلی
تهیه سریعتر تراز آزمایشی
امکان جستوجوی اسناد و پیگیری مغایرتها
البته استفاده از نرمافزار حسابداری بهتنهایی به معنای انجام کامل تکالیف مربوط به دفاتر قانونی نیست. مؤدیان باید ضوابط مربوط به ثبت، پلمب، نگهداری و بارگذاری اطلاعات را متناسب با مقررات جاری رعایت کنند.
اشتباهات رایج در استفاده از دفتر روزنامه، کل و معین
آشنایی با تفاوت دفاتر حسابداری به جلوگیری از خطاهای مالی کمک میکند. برخی از اشتباهات رایج عبارتاند از:
۱. اشتباه گرفتن دفتر کل و دفتر معین
دفتر کل برای ثبت و گزارشگیری از حسابهای اصلی استفاده میشود؛ اما دفتر معین جزئیات مربوط به زیرمجموعههای حساب کل را نمایش میدهد.
۲. ناهماهنگی مانده حساب کل و معین
اگر مجموع مانده حسابهای معین با مانده حساب کل مرتبط یکسان نباشد، باید علت اختلاف بررسی شود.
۳. ثبت ناقص رویدادهای مالی
ثبت نادرست حساب بدهکار یا بستانکار میتواند موجب اشتباه در تمام گزارشهای بعدی شود، حتی زمانی که جمع بدهکار و بستانکار سند برابر است.
۴. ثبت اطلاعات بدون مدارک پشتیبان
اسناد حسابداری باید بر اساس مدارک معتبر مانند فاکتور، رسید پرداخت، قرارداد و مدارک بانکی تهیه شوند.
۵. بیتوجهی به ثبتهای اصلاحی
گاهی خطاهای حسابداری پس از ثبت اولیه شناسایی میشوند. اصلاح این خطاها باید از طریق ثبتهای اصلاحی قابل پیگیری و مطابق با ضوابط حسابداری و مقررات مربوط انجام شود.
۶. تصور اینکه تمام دفاتر کاربرد یکسانی دارند
هر دفتر برای پاسخ به پرسش مشخصی استفاده میشود. دفتر روزنامه بر زمان، دفتر کل بر مانده حساب اصلی و دفتر معین بر جزئیات حساب تمرکز دارد.
سوالات متداول درباره تفاوت دفتر روزنامه، دفتر کل و دفتر معین
۱. مهمترین تفاوت دفتر کل، معین و روزنامه چیست؟
دفتر روزنامه اطلاعات مالی را بر اساس تاریخ ثبت میکند. دفتر کل این اطلاعات را بر اساس سرفصل حسابها طبقهبندی میکند و دفتر معین برای بررسی جزئیات حسابهای دفتر کل استفاده میشود.
۲. آیا دفتر معین همان دفتر کل است؟
خیر. دفتر کل اطلاعات حسابهای اصلی را نمایش میدهد؛ اما دفتر معین مربوط به حسابهای زیرمجموعه آنهاست. این دو دفتر از نظر سطح اطلاعات و کاربرد با یکدیگر تفاوت دارند.
۳. آیا دفتر معین جزو دفاتر قانونی است؟
دفتر معین از دفاتر کمکی و تحلیلی حسابداری محسوب میشود و بهتنهایی جایگزین دفتر روزنامه و کل قانونی نیست. در آییننامه جدید موضوع ماده ۹۵ نیز دفتر معین بهعنوان یک نوع دفتر مستقل در فهرست ماده ۵ ذکر نشده است.
۴. اطلاعات ابتدا در دفتر روزنامه ثبت میشود یا دفتر کل؟
در فرایند متعارف حسابداری، ابتدا سند حسابداری تهیه شده و اطلاعات آن در دفتر روزنامه ثبت میشود. سپس ثبتهای مربوط به هر حساب به دفتر کل منتقل یا در سیستم نرمافزاری در گزارش دفتر کل منعکس میشود.
۵. تفاوت حساب معین و حساب تفصیلی چیست؟
حساب معین زیرمجموعه حساب کل است؛ اما حساب تفصیلی در ساختارهای چندسطحی، جزئیات بیشتری مانند نام مشتریان، تأمینکنندگان یا کارکنان را مشخص میکند.
۶. آیا دفتر روزنامه و دفتر کل باید پلمب شوند؟
در روش کاغذی، برای اشخاص مشمول تکلیف، استفاده از دفاتر ثبتشده و رعایت مقررات مربوط ضروری است. در روش الکترونیکی نیز دریافت کد رهگیری و ثبت اطلاعات مطابق ضوابط سامانه دفاتر تجاری الکترونیکی مطرح است. شرایط دقیق به سال مالی، نوع دفتر و وضعیت مؤدی بستگی دارد.
۷. آیا میتوان بدون دفتر معین حسابداری انجام داد؟
در یک سیستم حسابداری ساده ممکن است تعداد حسابهای معین محدود باشد؛ اما در شرکتهایی که معاملات متعدد و حسابهای گوناگون دارند، استفاده از حسابهای معین و تفصیلی برای کنترل دقیق اطلاعات بسیار مهم است.
۸. دفتر کل چه نقشی در تهیه تراز آزمایشی دارد؟
تراز آزمایشی با استفاده از مانده یا گردش حسابهای دفتر کل تهیه میشود. این گزارش برای کنترل برابری مجموع بدهکار و بستانکار و بررسی اولیه ثبتهای حسابداری کاربرد دارد.
۹. آیا نرمافزار حسابداری جایگزین دفاتر قانونی میشود؟
نرمافزار حسابداری امکان ثبت و گزارشگیری اطلاعات مالی را فراهم میکند؛ اما انجام تکالیف قانونی مربوط به ثبت، نگهداری یا بارگذاری اطلاعات دفاتر باید مطابق مقررات جاری صورت گیرد.
۱۰. کدام دفتر برای بررسی بدهی یا طلب هر مشتری مناسبتر است؟
برای مشاهده مجموع مطالبات میتوان از دفتر کل استفاده کرد؛ اما برای بررسی طلب یا بدهی هر مشتری، گزارش حسابهای معین و بهویژه حسابهای تفصیلی مناسبتر است.
جمعبندی؛ تفاوت دفتر کل، دفتر معین و دفتر روزنامه
شناخت تفاوت دفتر روزنامه، دفتر کل و دفتر معین یکی از مباحث پایه و ضروری در حسابداری است.
دفتر روزنامه محل ثبت رویدادهای مالی به ترتیب تاریخ است. دفتر کل اطلاعات ثبتشده را بر اساس حسابهای اصلی طبقهبندی میکند و دفتر معین جزئیات حسابهای کل را در اختیار حسابداران قرار میدهد.
این سه بخش در کنار حسابهای تفصیلی، امکان پیگیری رویدادهای مالی، بررسی مانده حسابها، شناسایی مغایرتها و تهیه گزارشهای دقیق را فراهم میکنند.
در نهایت، استفاده صحیح از دفاتر حسابداری و انتخاب نرمافزار مناسب میتواند نقش مهمی در افزایش دقت اطلاعات مالی، بهبود گزارشگیری و کنترل بهتر وضعیت مالی کسبوکار داشته باشد.