اگر کسبوکار شما مشمول صدور صورتحساب الکترونیکی باشد، تنها تهیه یک فاکتور در نرمافزار حسابداری کافی نیست؛ اطلاعات صورتحساب باید مطابق استانداردهای سازمان امور مالیاتی تهیه و از مسیر قانونی به سامانه مؤدیان ارسال شود.
در نگاه اول ممکن است این فرایند کمی پیچیده به نظر برسد: کارپوشه مالیاتی، شناسه یکتای حافظه مالیاتی، کلید عمومی و خصوصی، شناسه کالا و خدمت، شرکت معتمد، صورتحساب نوع اول و دوم و شماره منحصربهفرد مالیاتی، اصطلاحاتی هستند که مؤدی هنگام شروع کار با آنها روبهرو میشود.
در این راهنما، ارسال صورتحساب الکترونیکی به سامانه مؤدیان را از صفر تا مرحله پیگیری نتیجه ارسال بررسی میکنیم.
صورتحساب الکترونیکی چیست؟
صورتحساب الکترونیکی فاکتوری است که اطلاعات آن مطابق استانداردها و الگوهای تعیینشده تهیه میشود و دارای اطلاعات لازم برای ثبت در سامانه مؤدیان است.
یکی از تفاوتهای اصلی این صورتحساب با یک فاکتور عادی، وجود شماره منحصربهفرد مالیاتی و ساختار اطلاعاتی استاندارد آن است.
سامانه مؤدیان مرجع ثبت و مدیریت صورتحسابهای الکترونیکی است و سازمان امور مالیاتی نیز در درگاه رسمی خود امکان دسترسی مؤدیان به کارپوشه صورتحسابهای الکترونیکی را فراهم کرده است.
قبل از ارسال صورتحساب به سامانه مؤدیان چه چیزهایی لازم داریم؟
پیش از صدور اولین فاکتور بهتر است مطمئن شوید زیرساخت لازم آماده است. بسته به روشی که برای ارسال انتخاب میکنید، ممکن است به تمام یا بخشی از موارد زیر نیاز داشته باشید:
پرونده مالیاتی فعال و دسترسی به کارپوشه سامانه مؤدیان
انتخاب روش ارسال صورتحساب
شناسه یکتای حافظه مالیاتی
نرمافزار حسابداری یا نرمافزار واسط سازگار با سامانه مؤدیان
کلید عمومی و خصوصی در روشهایی که از کلید مؤدی استفاده میکنند
شناسه معتبر کالا یا خدمت
اطلاعات صحیح فروشنده و حسب نوع صورتحساب، اطلاعات خریدار
نرخ صحیح مالیات و عوارض ارزش افزوده
انتخاب نوع و الگوی صحیح صورتحساب
حالا مراحل را یکییکی بررسی کنیم.
مرحله اول: وارد کارپوشه سامانه مؤدیان شوید
اولین قدم، دسترسی به پرونده مالیاتی و کارپوشه مرتبط با آن است.
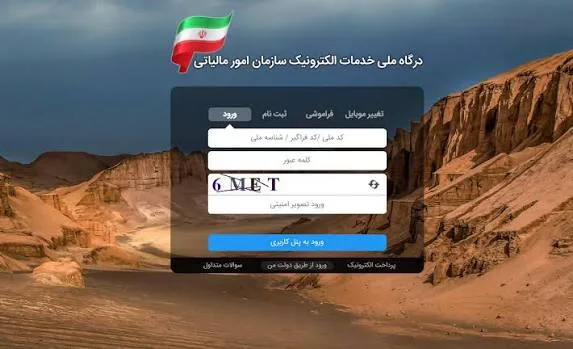
برای این کار وارد درگاه ملی خدمات الکترونیک سازمان امور مالیاتی شوید. درگاه رسمی سازمان به نشانی my.tax.gov.ir امکان احراز هویت و دسترسی به خدمات الکترونیکی مالیاتی را فراهم میکند.
پس از ورود:
پرونده مالیاتی مرتبط با کسبوکار را انتخاب کنید.
وارد کارپوشه سامانه مؤدیان شوید.
اطلاعات پرونده و وضعیت عضویت را بررسی کنید.
مطمئن شوید پروندهای را انتخاب کردهاید که فروش موردنظر متعلق به همان فعالیت است.
اگر چند پرونده یا فعالیت مالیاتی دارید، انتخاب پرونده اشتباه میتواند در مراحل بعدی دردسر ایجاد کند.
مرحله دوم: روش ارسال صورتحساب الکترونیکی را انتخاب کنید
یکی از مهمترین تصمیمها، انتخاب روش ارسال صورتحساب به سامانه مؤدیان است.
بهطور کلی روشهای پیشبینیشده شامل موارد زیر هستند:
ارسال مستقیم توسط مؤدی
ارسال توسط شرکت معتمد با کلید مؤدی
ارسال توسط شرکت معتمد با کلید شرکت معتمد
ارسال از طریق سامانههای دولتی در موارد مربوط
در ارسال مستقیم، مسئولیت ارسال بر عهده مؤدی است. در روش شرکت معتمد با کلید مؤدی، صدور و امضای صورتحساب توسط مؤدی انجام میشود و شرکت معتمد مسئول ارسال آن است. در روش استفاده از کلید شرکت معتمد، شرکت معتمد با زیرساخت و کلید خود عملیات صدور و ارسال را انجام میدهد.
کدام روش ارسال برای ما بهتر است؟
اگر شرکت یا کسبوکار شما نرمافزار حسابداری مناسب، نیروی مالی آشنا با سامانه و زیرساخت فنی لازم را دارد، ارسال مستقیم توسط مؤدی میتواند گزینه مناسبی باشد.
اگر نمیخواهید درگیر تنظیمات فنی، اتصال نرمافزار و مدیریت فرایند ارسال شوید، استفاده از شرکت معتمد ارائهکننده خدمات مالیاتی معمولاً فرایند را سادهتر میکند.
نکته مهم این است که اگر روش ارسال با کلید مؤدی را انتخاب کنید، باید الزامات مربوط به امضای الکترونیکی و کلیدهای موردنیاز را نیز فراهم کنید.
مرحله سوم: در صورت نیاز، گواهی امضای الکترونیکی و کلیدها را آماده کنید
در روش ارسال مستقیم یا روش شرکت معتمد با کلید مؤدی، صورتحساب با کلید متعلق به مؤدی امضا میشود.
در این حالت معمولاً با دو مفهوم روبهرو خواهید شد:
کلید خصوصی (Private Key): باید بهصورت امن نزد مؤدی نگهداری شود و نباید در اختیار افراد غیرمجاز قرار گیرد.
کلید عمومی (Public Key): برای معرفی کلید و دریافت شناسه مربوط به حافظه مالیاتی مورد استفاده قرار میگیرد.
اگر از روش شرکت معتمد با کلید شرکت معتمد استفاده شود، فرایند فنی مربوط به کلید مؤدی میتواند متفاوت باشد؛ بنابراین قبل از دریافت گواهی و انجام مراحل فنی، روش ارسال خود را مشخص کنید.
مرحله چهارم: شناسه یکتای حافظه مالیاتی دریافت کنید
یکی از مهمترین پیشنیازهای ارسال مستقیم، شناسه یکتای حافظه مالیاتی است.
حافظه مالیاتی در واقع بستر سختافزاری یا نرمافزاری است که برای ثبت و انتقال اطلاعات صورتحسابهای الکترونیکی استفاده میشود و هر حافظه مالیاتی دارای شناسه یکتای مخصوص خود است.
برای دریافت شناسه، در کارپوشه مؤدیان معمولاً باید به بخش مربوط به شناسههای یکتای حافظه مالیاتی مراجعه کنید و فرایند دریافت شناسه جدید را انجام دهید.
در این مرحله، متناسب با روش انتخابشده ممکن است از شما خواسته شود:
روش ارسال صورتحساب را تعیین کنید؛
فایل کلید عمومی را معرفی کنید؛
اطلاعات مربوط به حافظه مالیاتی را تکمیل کنید؛
و در پایان شناسه یکتای حافظه مالیاتی را دریافت کنید.
نکته مهم: شناسه یکتای حافظه مالیاتی با شماره منحصربهفرد مالیاتی صورتحساب یکی نیست.
شناسه حافظه به ابزار یا حافظه مورد استفاده برای صدور صورتحساب تعلق دارد، در حالی که شماره منحصربهفرد مالیاتی برای هر صورتحساب بهصورت جداگانه ایجاد میشود.
مرحله پنجم: شناسه کالا و خدمت را بررسی کنید
پیش از صدور فاکتور باید کالاها و خدمات موجود در نرمافزار خود را به شناسه کالا/خدمت مالیاتی صحیح متصل کنید.
درج شناسه کالا یا خدمت مرتبط در صورتحساب الکترونیکی اهمیت زیادی دارد. فهرست شناسههای کالا و خدمت از طریق سامانه مربوط در اختیار مؤدیان قرار میگیرد و این فهرست بهروزرسانی میشود.
برای هر کالا یا خدمت باید شناسه متناسب با همان قلم را انتخاب کنید.
در صورتی که شناسه اختصاصی موردنظر هنوز در دسترس نباشد، در مواردی که مقررات اجازه میدهد امکان استفاده از شناسه عمومی مرتبط وجود دارد.
یکی از خطاهای رایج هنگام ارسال فاکتور، انتخاب شناسهای است که با اطلاعات یا نرخ مالیات و عوارض آن کالا یا خدمت تطابق ندارد.
بنابراین قبل از اولین ارسال، بهتر است شناسه تمام کالاها و خدمات پرتکرار کسبوکار را در نرمافزار حسابداری تنظیم کنید.
مرحله ششم: نرمافزار یا شرکت معتمد را برای ارسال آماده کنید
اگر روش ارسال مستقیم توسط مؤدی را انتخاب کردهاید، نرمافزار حسابداری یا نرمافزار واسط شما باید قابلیت تولید اطلاعات طبق استاندارد سامانه مؤدیان و ارسال آنها به سامانه را داشته باشد.
معمولاً در تنظیمات نرمافزار باید اطلاعاتی مانند موارد زیر وارد شود:
شناسه یا شماره اقتصادی مؤدی
شناسه یکتای حافظه مالیاتی
اطلاعات کلید و امضای الکترونیکی
اطلاعات شعبه یا پرونده مرتبط
شناسه کالاها و خدمات
واحدهای اندازهگیری
نرخهای مالیات و عوارض
اگر از شرکت معتمد استفاده میکنید، فرایند ورود اطلاعات و قالب فایل یا سامانه مورد استفاده را همان شرکت مشخص خواهد کرد.
بهتر است قبل از صدور تعداد زیادی فاکتور، یک یا چند صورتحساب آزمایشی یا کمریسک ارسال کنید و از صحت تنظیمات مطمئن شوید.
مرحله هفتم: نوع صورتحساب الکترونیکی را مشخص کنید
انتخاب نوع اشتباه صورتحساب میتواند باعث ثبت نادرست معامله شود.
صورتحسابهای الکترونیکی از نظر ساختار به انواع مختلف تقسیم میشوند که سه عنوان شناختهشده آنها نوع اول، نوع دوم و نوع سوم است.
صورتحساب الکترونیکی نوع اول
در نوع اول، اطلاعات فروشنده و خریدار و مشخصات کالا یا خدمت درج میشود.
این نوع صورتحساب اهمیت ویژهای در معاملات بین فعالان اقتصادی دارد؛ زیرا در صورت رعایت شرایط قانونی میتواند مبنای بررسی اعتبار مالیاتی خریدار قرار گیرد.
معاملات نقدی و نسیه نیز حسب ضوابط میتوانند در قالب نوع اول ثبت شوند.
صورتحساب الکترونیکی نوع دوم
در نوع دوم، درج اطلاعات خریدار الزامی نیست و اطلاعات فروشنده و کالا یا خدمت ثبت میشود.
این صورتحساب معمولاً برای معاملاتی استفاده میشود که نیازی به انتقال اعتبار مالیاتی به خریدار ندارند و معامله در چارچوب این نوع، نقدی تلقی میشود.
صورتحساب الکترونیکی نوع سوم
نوع سوم عموماً مربوط به رسید یا گزارش الکترونیکی دستگاه کارتخوان یا درگاه پرداخت الکترونیکی دارای شرایط قانونی و شماره مالیاتی مربوط است.
به همین دلیل فرایند آن با صدور دستی یک صورتحساب نوع اول در نرمافزار حسابداری یکسان نیست.
مرحله هشتم: الگوی صحیح صورتحساب را انتخاب کنید
بعد از انتخاب نوع، باید الگوی صورتحساب نیز صحیح باشد.
برای بسیاری از کسبوکارهای معمولی، الگوی عمومی «فروش کالا و خدمات» مورد استفاده قرار میگیرد؛ اما برخی فعالیتها الگوی اختصاصی دارند.
برای مثال، در دستورالعملهای سامانه الگوهایی برای موضوعاتی مانند موارد زیر در نظر گرفته شده است:
فروش کالا و خدمات
فروش ارز
طلا، جواهر و پلاتین
قرارداد پیمانکاری
قبوض خدماتی
بلیت هواپیما
صادرات
هر الگو اطلاعات و قواعد خاص خود را دارد. بنابراین، برای مثال یک صادرکننده یا پیمانکار نباید صرفاً به این دلیل که نرمافزار گزینه «فروش» را بهصورت پیشفرض انتخاب کرده، همان الگو را بدون بررسی استفاده کند. دستورالعمل صدور صورتحساب برای معاملات و فعالیتهای مختلف، الگوهای متناسب در نظر گرفته است.
مرحله نهم: اطلاعات صورتحساب را با دقت وارد کنید
حالا نوبت صدور فاکتور است.
اطلاعات دقیق موردنیاز به نوع و الگوی صورتحساب بستگی دارد؛ اما در یک فاکتور فروش معمولاً باید مواردی مانند اینها بررسی شوند:
تاریخ و زمان صدور
اطلاعات فروشنده
اطلاعات خریدار در صورت لزوم
نوع معامله
نقدی یا نسیه بودن معامله در صورت کاربرد
شناسه کالا یا خدمت
شرح کالا یا خدمت
تعداد یا مقدار
واحد اندازهگیری
مبلغ واحد
مبلغ کل
تخفیف
مبلغ پس از تخفیف
نرخ مالیات و عوارض
مبلغ مالیات و عوارض
سایر اطلاعات موردنیاز الگوی انتخابشده
در این مرحله، اشتباه در کد اقتصادی یا شناسه خریدار، شناسه کالا، نرخ مالیات یا نوع صورتحساب میتواند باعث خطا یا ثبت نامناسب فاکتور شود.
مرحله دهم: صورتحساب را ارسال کنید
بعد از تکمیل و کنترل اطلاعات، گزینه ارسال صورتحساب به سامانه مؤدیان را در نرمافزار یا بستر شرکت معتمد اجرا کنید.
در روش مستقیم، نرمافزار اطلاعات را طبق ساختار تعیینشده به سامانه منتقل میکند.
در روش شرکت معتمد، ابتدا اطلاعات در اختیار شرکت معتمد قرار میگیرد و متناسب با روش انتخابشده، صدور یا ارسال از طریق زیرساخت آن شرکت انجام میشود.
نکته مهم این است که نمایش عبارت «ارسال شد» در نرمافزار لزوماً پایان کار نیست. نتیجه پردازش سامانه نیز باید بررسی شود.
مرحله یازدهم: نتیجه ارسال و وضعیت صورتحساب را کنترل کنید
پس از ارسال، وضعیت صورتحساب را بررسی کنید.
برای این کار میتوانید از گزارشهای نرمافزار ارسالکننده و همچنین کارپوشه سامانه مؤدیان استفاده کنید. سامانه مؤدیان برای صورتحسابهای خرید و فروش، امکان مشاهده و پیگیری وضعیت را فراهم کرده است.
اگر صورتحساب با موفقیت ثبت شده باشد، باید اطلاعات و وضعیت آن در سامانه قابل پیگیری باشد.
اگر با خطا مواجه شدید، صرفاً ارسال مجدد همان فاکتور بدون بررسی علت خطا کار درستی نیست؛ ابتدا باید پیام خطا را بررسی کنید.
خطاها معمولاً ممکن است به مواردی مانند اینها مربوط باشند:
شناسه نادرست کالا یا خدمت
اطلاعات اشتباه خریدار
نرخ یا مبلغ نادرست مالیات
تنظیم نبودن اطلاعات حافظه مالیاتی
اشکال در امضای الکترونیکی
انتخاب نوع یا الگوی نامناسب
مغایرت اطلاعات صورتحساب با قواعد کنترلی سامانه
تکراری بودن اطلاعات ارسالشده
مهلت ارسال صورتحساب الکترونیکی به سامانه مؤدیان چقدر است؟
این بخش بسیار مهم است.
براساس اطلاعیه مربوط به مهلت ثبت صورتحساب، از ۱۵ آبان ۱۴۰۳ حداکثر فاصله بین تاریخ صدور صورتحساب الکترونیکی و تاریخ ارسال و ثبت آن در سامانه مؤدیان ۱۲ روز تعیین شده است.
بنابراین بهتر است ارسال فاکتورها را به روزهای پایانی این بازه موکول نکنید.
بهترین رویه عملی این است که صورتحسابها در فاصله کوتاهی پس از صدور ارسال شوند تا در صورت بروز خطای فنی یا اطلاعاتی، فرصت کافی برای بررسی و رفع مشکل وجود داشته باشد.
اگر بعد از ارسال فاکتور متوجه اشتباه شویم چه کنیم؟
نباید فاکتور ثبتشده را مانند یک سند ساده در نرمافزار پاک کنید و تصور کنید موضوع حل شده است.
سامانه مؤدیان برای تغییرات پس از صدور، سازوکارهای مشخصی دارد. بسته به نوع اتفاق، ممکن است نیاز به صدور یکی از این اسناد باشد:
صورتحساب اصلاحی
اگر اطلاعات قابل اصلاح صورتحساب نیاز به تغییر داشته باشد، از صورتحساب اصلاحی استفاده میشود.
صورتحساب ابطالی
اگر شرایط بهگونهای باشد که صورتحساب قبلی باید از اعتبار خارج شود، ممکن است صدور صورتحساب ابطالی لازم باشد.
صورتحساب برگشت از فروش
اگر تمام یا بخشی از کالا یا خدمت معاملهشده برگشت داده شود، صورتحساب برگشت از فروش کاربرد دارد.
این صورتحسابها به صورتحساب مرجع مرتبط میشوند و باید مطابق قواعد اعلامشده سامانه صادر شوند. بنابراین پیش از اصلاح یک فاکتور ثبتشده، ابتدا مشخص کنید که مورد شما «اصلاح»، «ابطال» یا «برگشت از فروش» است.
آیا میتوان فاکتور را مستقیماً داخل سایت سامانه مؤدیان وارد کرد؟
در فرایند اصلی سامانه مؤدیان، ارسال صورتحساب میتواند از طریق نرمافزارها و زیرساختهای متصل یا شرکتهای معتمد انجام شود و روشهای مختلفی برای ارسال پیشبینی شده است.
بنابراین نباید تصور کرد تنها راه قانونی این است که برای هر فروش وارد سایت شوید و اطلاعات فاکتور را دستی تایپ کنید.
برای کسبوکارهایی با تعداد فاکتور بالا، استفاده از نرمافزار حسابداری متصل یا خدمات شرکت معتمد عملاً مدیریت فرایند را بسیار سادهتر میکند.
ارسال مستقیم بهتر است یا شرکت معتمد؟
پاسخ برای همه کسبوکارها یکسان نیست.
ارسال مستقیم معمولاً برای کسبوکارهایی مناسبتر است که سیستم حسابداری منظم، نرمافزار مناسب و نیروی مالی آشنا با مقررات دارند.
مزیت آن، کنترل مستقیمتر فرایند است؛ اما در مقابل مسئولیت تنظیمات، صحت اطلاعات و پیگیری ارسال نیز بیشتر بر عهده خود مؤدی خواهد بود.
شرکت معتمد میتواند برای کسبوکارهایی مناسب باشد که نمیخواهند وارد جزئیات فنی اتصال، امضای صورتحساب و زیرساخت ارسال شوند.
بهخصوص در روش استفاده از کلید شرکت معتمد، بخش بیشتری از فرایند صدور و ارسال از طریق زیرساخت شرکت معتمد انجام میشود.
اشتباهات رایج در ارسال صورتحساب به سامانه مؤدیان
بخش قابلتوجهی از خطاهای سامانه با چند کنترل ساده قابل پیشگیری است:
انتخاب پرونده مالیاتی اشتباه
استفاده از شناسه کالا یا خدمت نامرتبط
وارد کردن اشتباه شناسه ملی یا اطلاعات خریدار
انتخاب نادرست نوع صورتحساب
انتخاب الگوی اشتباه
استفاده از نرخ نادرست مالیات و عوارض
تنظیم نبودن شناسه یکتای حافظه مالیاتی در نرمافزار
ارسال چندباره یک صورتحساب بدون بررسی وضعیت قبلی
بیتوجهی به پیام خطای دریافتی از سامانه
موکول کردن ارسال فاکتورها به پایان مهلت قانونی
اصلاح یا حذف فاکتور در نرمافزار بدون انجام عملیات متناظر در سامانه مؤدیان
داشتن یک فرایند مشخص برای کنترل فاکتور پیش از ارسال، معمولاً بسیار کمهزینهتر از اصلاح تعداد زیادی صورتحساب اشتباه است.
چکلیست قبل از ارسال صورتحساب الکترونیکی
پیش از کلیک روی گزینه «ارسال»، این موارد را یک بار کنترل کنید:
آیا پرونده مالیاتی صحیح انتخاب شده است؟
آیا شناسه یکتای حافظه مالیاتی فعال و صحیح است؟
آیا نوع صورتحساب درست انتخاب شده است؟
آیا الگوی صورتحساب متناسب با معامله است؟
آیا مشخصات خریدار، در صورت لزوم، صحیح است؟
آیا شناسه کالا و خدمت هر ردیف درست است؟
آیا تعداد، مبلغ و تخفیفها صحیح هستند؟
آیا نرخ مالیات و عوارض درست انتخاب شده است؟
آیا نقدی یا نسیه بودن معامله صحیح ثبت شده است؟
آیا تاریخ صدور درست است؟
آیا صورتحساب قبلاً ارسال نشده است؟
آیا پس از ارسال، نتیجه پردازش نیز کنترل خواهد شد؟
همین چکلیست ساده میتواند جلوی بخش بزرگی از اشتباهات روزمره را بگیرد.
جمعبندی
برای ارسال صورتحساب الکترونیکی به سامانه مؤدیان ابتدا باید پرونده و کارپوشه مالیاتی خود را بررسی کنید و روش ارسال را مشخص کنید. سپس متناسب با روش انتخابشده، شناسه یکتای حافظه مالیاتی و زیرساخت لازم برای ارسال را آماده کرده و شناسه کالاها و خدمات خود را تنظیم کنید.
پس از آن باید نوع و الگوی صحیح صورتحساب را انتخاب کنید، اطلاعات معامله را با دقت وارد کرده و فاکتور را از طریق نرمافزار متصل یا شرکت معتمد ارسال کنید.
اما فرایند در همین نقطه تمام نمیشود. کنترل نتیجه ارسال و وضعیت نهایی صورتحساب در سامانه مؤدیان یکی از مهمترین مراحل کار است.
همچنین با توجه به مهلت ۱۲ روزه اعلامشده برای فاصله تاریخ صدور تا ثبت صورتحساب، بهتر است ارسال فاکتورها بهصورت منظم و در کوتاهترین زمان ممکن انجام شود، نه اینکه همه صورتحسابها برای روزهای پایانی مهلت باقی بمانند.
از آنجا که دستورالعملها، الگوها و امکانات سامانه مؤدیان ممکن است بهروزرسانی شوند، برای پروندههای خاص یا معاملات تخصصی مانند صادرات، طلا، فروش ارز و قراردادهای پیمانکاری، آخرین دستورالعملهای سازمان امور مالیاتی نیز باید بررسی شود.
بهروزرسانی محتوای حقوقی و اجرایی: ۱۴۰۵