مالیات بر ارزش افزوده چیست؟
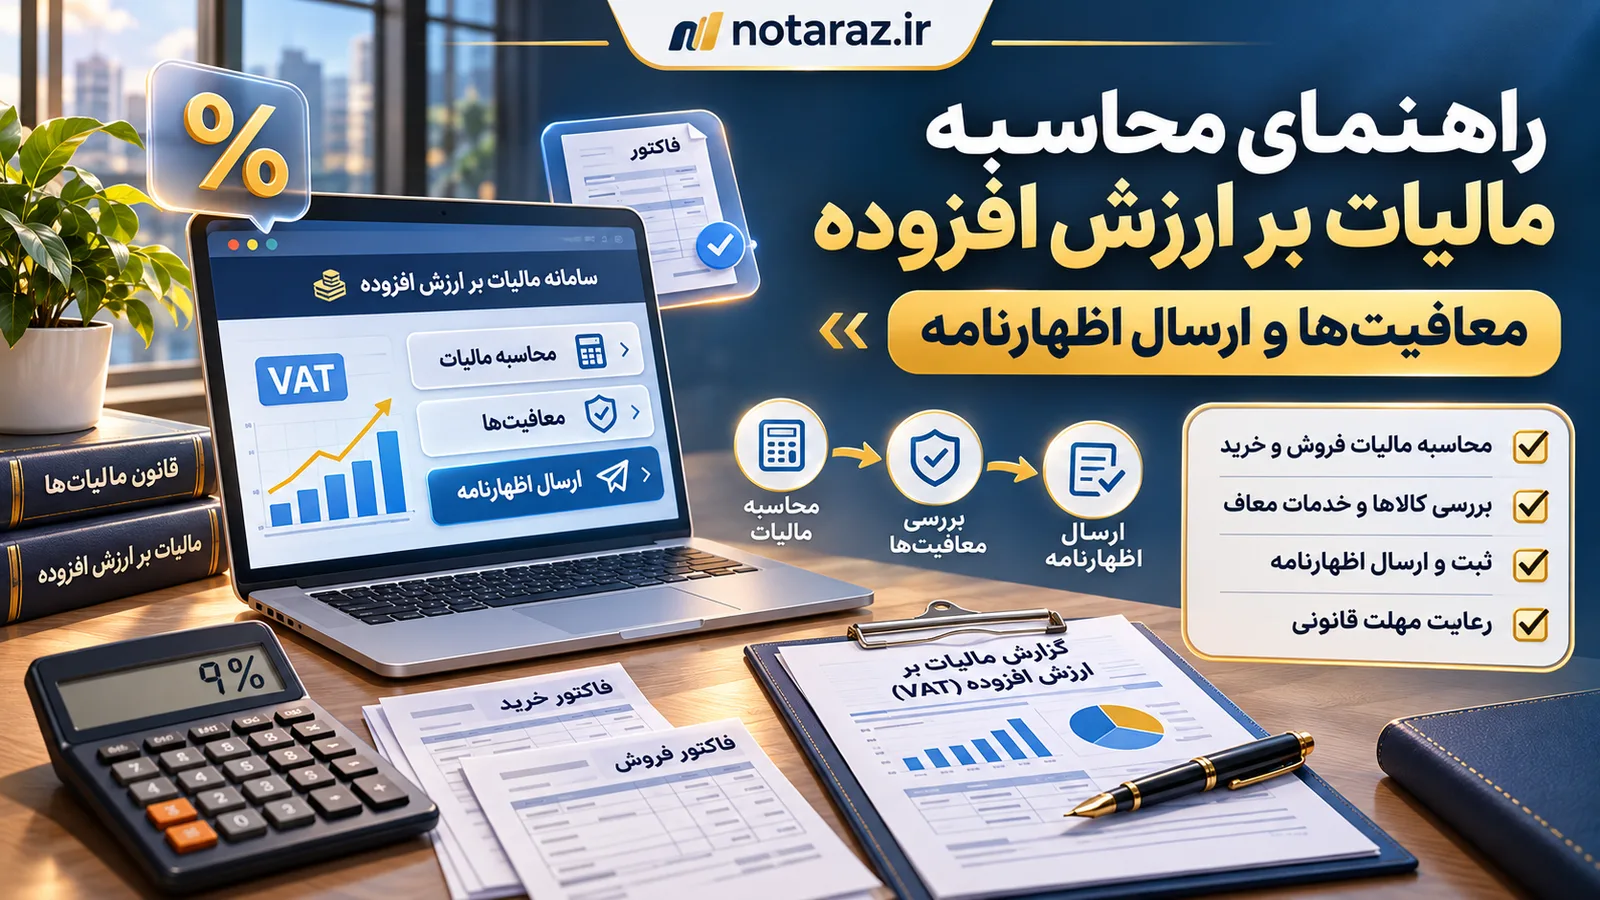
محاسبه مالیات بر ارزش افزوده یکی از وظایف مهم مالی در هر بنگاه اقتصادی است. مالیات بر ارزش افزوده یا VAT نوعی مالیات غیرمستقیم است که از مصرفکننده نهایی دریافت میشود. در این نظام مالیاتی، فروشنده کالا و خدمات موظف است این مبلغ را در زمان خرید از مشتری دریافت کرده و در موعد مقرر به سازمان امور مالیاتی پرداخت کند. این ساختار مالیاتی در زنجیره تولید و توزیع جریان دارد و هر بنگاه اقتصادی تنها در قبال ارزش افزوده ایجادشده در مرحله کاری خود مسئولیت دارد. برای آشنایی بیشتر با تکالیف قانونی و نحوه عضویت در این بستر، مطالعه مقاله سامانه مؤدیان چیست؟ چه کسانی باید ثبتنام کنند؟ اطلاعات مفیدی به شما میدهد.
برای صاحبان کسبوکار و حسابداران، درک درست جریان این مالیات اهمیت بالایی دارد. از آنجا که مصرفکننده نهایی پرداختکننده اصلی است، واحدهای تجاری نقش واسطه را در وصول و واریز این وجه به عهده دارند. عدم توجه به تکالیف این حوزه میتواند جریمههای مالیاتی سنگینی را به همراه داشته باشد. سیستمهای مالیاتی با هدف شفافیت مالی این روند را پایش میکنند و حسابداران باید دقت کافی در ثبت اسناد مربوط به خرید و فروش داشته باشند.
در اقتصاد مدرن، چرخش اسناد مالی و فاکتورها نشاندهنده سلامت فعالیت تجاری است. وقتی یک واحد صنفی یا شرکت تجاری کالا یا خدماتی را عرضه میکند، در واقع سهم دولت را به نیابت از آن وصول میکند. این ساختار باعث میشود تا سازمان امور مالیاتی بتواند جریان کالاها را از مبدأ تولید تا مصرف نهایی ردگیری کند. حسابداران با ثبت دقیق این مبالغ در دفاتر قانونی، پستی بلندیهای مالیاتی شرکت را مدیریت میکنند.
پیامد عدم دقت در این بخش، انباشت بدهیهای مالیاتی و جریمههای سنگین است. صاحب کسبوکار باید بداند که وجه دریافتی تحت عنوان مالیات بر ارزش افزوده، متعلق به شرکت نیست و باید به عنوان یک بدهی جاری در حسابها نگهداری شود تا در موعد مقرر تسویه گردد. استفاده از سیستمهای حسابداری دقیق کمک میکند تا این مبالغ به اشتباه در حساب درآمد یا سود عملیاتی منظور نشوند.
نرخ عمومی مالیات بر ارزش افزوده
بر اساس مقررات جاری، نرخ عمومی مالیات بر ارزش افزوده در سال ۱۴۰۵ معادل ۱۰ درصد تعیین شده است. این نرخ به عنوان مبنای اصلی محاسبات در فاکتورهای فروش و خدمات اعمال میشود. تمام عرضهکنندگان کالاها و خدمات مشمول باید این درصد را در محاسبات فاکتورهای خود لحاظ کنند مگر اینکه فعالیت یا کالای آنها مشمول معافیتهای قانونی یا نرخ صفر باشد.
تغییرات نرخ مالیاتی در برنامههای حسابداری و سیستمهای صدور فاکتور باید به موقع اعمال شود. اگر کسبوکاری از نرمافزارهای مالی استفاده میکند، بهروزرسانی نرخها مانع از بروز خطاهای محاسباتی در زمان صدور صورتحساب میشود. بررسی دقیق فاکتورها به همراه در نظر گرفتن نرخ ۱۰ درصدی، از اختلاف حساب با سازمان مالیاتی جلوگیری میکند.
اعمال دقیق این نرخ برای تمامی فعالان اقتصادی یک ضرورت قانونی است. اگر فروشندهای نرخ نادرستی را در فاکتور درج کند، در زمان حسابرسی مالیاتی با چالش جدی روبهرو خواهد شد. واحدهای تجاری باید مطمئن شوند که سیستم فروش آنها به صورت خودکار این درصد را روی اقلام مشمول اعمال میکند.
از دیدگاه مدیریتی، آگاهی از این نرخ روی قیمتگذاری نهایی کالاها تأثیر میگذارد. وقتی نرخ مالیات تغییر میکند، بهای تمامشده برای مصرفکننده نهایی نیز دستخوش نوسان میشود. مدیران فروش باید در تعیین استراتژیهای قیمتی خود این ۱۰ درصد را به دقت مد نظر قرار دهند تا حد سود شرکت حفظ شود.
فرمول محاسبه ارزش افزوده و مالیات قابل پرداخت
برای درک نحوه محاسبه مالیات بر ارزش افزوده باید با دو فرمول کلیدی آشنا شویم. نخستین فرمول مربوط به محاسبه ارزش افزوده است که از تفاضل ارزش کالا یا خدمات عرضهشده منهای ارزش کالاها و خدمات خریداریشده به دست میآید. این مقدار نشاندهنده ارزش جدیدی است که در جریان فعالیت اقتصادی به محصول اضافه شده است.
فرمول دوم به تعیین مبلغ نهایی قابل پرداخت مربوط میشود. بر اساس این فرمول، مالیات قابل پرداخت برابر است با مالیات فروش منهای اعتبار مالیاتی خرید. به بیان سادهتر، مالیاتی که هنگام فروش از مشتری کردهاید را منهای مالیاتی میکنید که بابت خریدهای مرتبط پرداختهاید. جزئیات بیشتر درباره این محاسبات در مقاله نحوه محاسبه مالیات بر ارزش افزوده در فاکتور فروش + مثال توضیح داده شده است.
در عمل، حسابداران باید فاکتورهای خرید و فروش را به تفکیک اقلام مشمول استخراج کنند. ارزش کالاها و خدمات عرضهشده مبنای محاسبه مالیات فروش قرار میگیرد و فاکتورهای خرید معتبر به عنوان اعتبار مالیاتی منظور میشوند. ثبت دقیق تاریخ خرید و فروش در این مرحله نقش تعیینکنندهای دارد.
پیامد اشتباه در این محاسبات، پرداخت اضافه یا کسر پرداخت به سازمان امور مالیاتی است. اگر اعتبار خرید کمتر از میزان واقعی ثبت شود، مالیات قابل پرداخت افزایش مییابد و بار مالیاتی مضاعفی بر دوش کسبوکار گذاشته میشود. به کارگیری نرمافزارهای استاندارد خطاهای انسانی در این محاسبات را به حداقل میرساند.
اشخاص مشمول و تکالیف قانونی
تمام اشخاص حقیقی و حقوقی که به عرضه کالاها و خدمات مشمول اشتغال دارند، باید تکالیف مالیات بر ارزش افزوده را به طور کامل انجام دهند. این اشخاص موظفند با تشکیل پرونده مالیاتی، ورود به درگاه ملی خدمات مالیاتی و کارپوشه سامانه مؤدیان و ارسال صورتحساب الکترونیکی، تکالیف خود را به موقع به سرانجام برسانند. رعایت این مراحل برای جلوگیری از جرائم قانونی الزامی است.
برای انجام دقیق این مراحل، استفاده از ابزارهای اتوماسیون مالی و ارتباطی مانند پل نوتراز میتواند فرآیند انتقال دادههای فروش و خرید را سرعت ببخشد. حسابداران باید مراقب باشند که اطلاعات مندرج در کارپوشه با دفاتر حسابداری تطابق کامل داشته باشد. هرگونه مغایرت در ثبت صورتحسابها ممکن است اعتبار مالیاتی خرید را زیر سوال ببرد.
اشخاص حقیقی شامل کسبه، بازاریان و صاحبان مشاغل آزاد که حجم فعالیت آنها به حد نصاب قانونی میرسد، باید این تکالیف را رعایت کنند. اشخاص حقوقی یعنی شرکتهای تجاری نیز از همان ابتدای تأسیس و شروع فعالیت مشمول این مقررات هستند. ثبتنام در سامانه مالیاتی گام نخست در این مسیر طولانی است.
صاحب کسبوکار باید نظارت مستمری بر عملکرد واحد مالی خود داشته باشد تا هیچکدام از مراحل تشکیل پرونده و ارسال صورتحسابها از قلم نیفتد. عدم آگاهی از تکالیف قانونی رافع مسئولیت مؤدی نیست و سازمان مالیاتی بر اساس اسناد موجود جرائم قانونی را اعمال خواهد کرد.
کالاها و خدمات معاف از مالیات بر ارزش افزوده
قانونگذار برخی اقلام و خدمات را به دلیل اهمیت اجتماعی و اقتصادی از پرداخت مالیات بر ارزش افزوده معاف کرده است. برخی اقلام مانند محصولات کشاورزی فرآورینشده، دارو، خدمات درمانی و آموزشی مشخص، کتاب و فرش دستباف طبق قانون معاف از مالیات بر ارزش افزوده هستند. معاملات مربوط به این اقلام نیازی به محاسبه و دریافت مالیات در فاکتور ندارند.
برای حسابداران و مدیران مالی، تفکیک اقلام مشمول از اقلام معاف اهمیت حیاتی دارد. اگر فاکتوری شامل کالاهای معاف باشد، اعمال مالیات روی آن تخلف محسوب میشود و خریدار حق اعتراض دارد. سیستمهای انبارداری و فروش باید به گونهای تنظیم شوند که کالاهای معاف به درستی شناسایی و گزارش شوند.
معافیتهای قانونی با هدف حمایت از اقشار آسیبپذیر جامعه و توسعه فرهنگ و سلامت در نظر گرفته شدهاند. به عنوان مثال، عرضه دارو و خدمات درمانی به دلیل نیاز عمومی جامعه مشمول این حمایتهاست. فعالان این حوزهها نباید در فاکتورهای فروش خود مبلغی تحت عنوان مالیات بر ارزش افزوده از بیماران یا خریداران مطالبه کنند.
چالش اصلی در حسابداری این اقلام، مدیریت خرید و فروش همزمان کالاهای مشمول و معاف است. حسابدار باید تفکیک حسابها را به دقت انجام دهد تا هزینههای مربوط به کالاهای معاف با بخشهای مشمول تداخل پیدا نکند و گزارشدهی به سازمان امور مالیاتی بدون نقص انجام شود.
تفاوت معافیت با نرخ صفر مالیاتی
در نظام مالیاتی، میان معافیت و نرخ صفر تفاوت ساختاری وجود دارد. در نرخ صفر مالیاتی، کالا یا خدمت در محدوده نظام مالیات بر ارزش افزوده قرار دارد اما نرخ فروش صفر درصد است و مؤدی میتواند اعتبار مالیاتی خرید را منظور یا استرداد کند. در حالی که در معافیتهای معمولی، امکان استفاده از اعتبار مالیاتی خرید برای آن اقلام وجود ندارد.
این تفاوت تأثیر مستقیمی بر بهای تمامشده و جریان نقدینگی شرکتها دارد. کسبوکارهایی که مشمول نرخ صفر هستند میتوانند مالیات پرداختی بابت خریدهای خود را مطالبه کنند یا به عنوان اعتبار در دورههای بعدی استفاده نمایند. بررسی این موضوع به بهینهسازی مالیات پرداختی کمک شایانی میکند.
برای فعالان اقتصادی که در حوزه صادرات یا صنایع خاص با نرخ صفر فعالیت میکنند، این مزیت اهمیت بالایی دارد. آنها اگرچه مالیاتی از مشتری داخلی دریافت نمیکنند، اما میتوانند مالیاتهای پرداختی در زنجیره تأمین را پس بگیرند. این مکانیزم به رقابتپذیری کالاهای داخلی در بازارهای هدف کمک میکند.
حسابداران باید دقت داشته باشند که اسناد و مدارک مربوط به فعالیتهای دارای نرخ صفر باید به صورت کاملاً شفاف و مستند نگهداری شوند. سازمان مالیاتی برای استرداد یا پذیرش اعتبار مالیاتی این اقلام، بازرسیهای دقیقی انجام میدهد و وجود نقص در مدارک میتواند موجب رد اعتبار شود.
مراحل و مهلت ارسال اظهارنامه مالیاتی
مؤدیان باید حداکثر تا پایان ماه پس از پایان هر دوره سهماهه، اظهارنامه مالیات بر ارزش افزوده را ارسال و تسویه کنند. رعایت این مهلت قانونی از تعلق جرائم دیرکرد جلوگیری میکند. فرآیند ارسال شامل جمعآوری اطلاعات خرید و فروش، تطبیق صورتحسابها، ورود به سامانههای مرتبط و ارسال نهایی اظهارنامه است.
برای مدیریت بهتر این فرآیند، آگاهی از نحوه ارسال صورتحسابها و استفاده از امکانات نرمافزاری اهمیت دارد. مقالاتی نظیر آموزش ارسال صورتحساب الکترونیکی به سامانه مؤدیان؛ گامبهگام راهنماییهای عملی در این زمینه ارائه میدهند. همچنین بررسی قیمت نرمافزار حسابداری میتواند در تجهیز شرکت به ابزارهای مناسب یاری برساند.
آمادهسازی اظهارنامه نیازمند بستن حسابها و مغایرتگیری در پایان هر فصل است. حسابدار باید پیش از فرا رسیدن مهلت قانونی، تمامی فاکتورهای ثبتشده در کارپوشه را با اسناد داخلی مقایسه کند تا هیچ فاکتوری جا نماند یا به اشتباه دوبار ثبت نشود.
تأخیر در ارسال اظهارنامه یا عدم تسویه مالیات در مهلت مقرر، پیامدهای سنگینی از جمله جرائم غیرقابل بخشودگی به دنبال دارد. صاحب کسبوکار باید منابع مالی لازم را برای تسویه به موقع مالیات در پایان هر فصل پیشبینی کند تا واحد تجاری دچار کسری نقدینگی نشود.
خلاصه مقررات و محاسبات ارزش افزوده
جدول زیر چکیدهای از مهمترین نکات و فرمولهای مالیات بر ارزش افزوده را برای بررسی سریع نشان میدهد:
| موضوع | شرح مقررات یا فرمول |
|---|---|
| نرخ عمومی | معادل ۱۰ درصد در سال ۱۴۰۵ |
| فرمول ارزش افزوده | ارزش کالا یا خدمات عرضهشده - ارزش کالاها و خدمات خریداریشده |
| فرمول مالیات قابل پرداخت | مالیات فروش - اعتبار مالیاتی خرید |
| مهلت ارسال اظهارنامه | حداکثر تا پایان ماه پس از پایان هر دوره سهماهه |
| اقلام معاف | دارو، کتاب، فرش دستباف، محصولات کشاورزی فرآورینشده و خدمات درمانی و آموزشی مشخص |