سامانه مؤدیان چیست و چه کسانی باید در آن ثبتنام کنند؟
اگر صاحب کسبوکار، شرکت، فروشگاه یا فعالیت حرفهای هستید، احتمال زیادی وجود دارد که نام سامانه مؤدیان را شنیده باشید. این سامانه یکی از مهمترین بخشهای نظام مالیاتی الکترونیکی کشور است و بخش قابلتوجهی از اطلاعات مربوط به فروش، صورتحسابهای الکترونیکی و ارتباط مؤدی با سازمان امور مالیاتی از طریق آن مدیریت میشود.
اما سامانه مؤدیان چیست؟ چه کسانی مشمول سامانه مؤدیان هستند؟ آیا همه اشخاص حقیقی و حقوقی باید در آن ثبتنام کنند و برای عضویت چه اقدامی لازم است؟
در این مقاله به زبان ساده به این سؤالها پاسخ میدهیم.
سامانه مؤدیان چیست؟
سامانه مؤدیان، سامانهای تحت مدیریت سازمان امور مالیاتی کشور است که برای اشخاص مشمول، کارپوشه مالیاتی در نظر گرفته میشود و بخش مهمی از تبادل اطلاعات مالیاتی از طریق این کارپوشه انجام میشود.
طبق قانون، سامانه مؤدیان مرجع نهایی ثبت، صدور و استعلام صورتحسابهای الکترونیکی است. در اصلاحات قانونی سال ۱۴۰۴ نیز مفهوم کارپوشه توسعه پیدا کرده و حسب مورد، کارپوشه تجاری یا غیرتجاری برای اشخاص در نظر گرفته شده است.
به بیان ساده، سامانه مؤدیان را میتوان پل ارتباط الکترونیکی بین مؤدی و سازمان امور مالیاتی دانست. اطلاعات مرتبط با صورتحسابهای فروش و خرید، وضعیت پرونده، برخی اطلاعات مربوط به ابزارهای پرداخت و سایر تکالیف قانونی از طریق این بستر مدیریت میشود.
کارپوشه سامانه مؤدیان چیست؟
برای مؤدیان در سامانه، یک کارپوشه تجاری ایجاد میشود. این کارپوشه در عمل مانند پنل اختصاصی مالیاتی کسبوکار است و مؤدی از طریق آن میتواند وضعیت اطلاعات و صورتحسابهای مالیاتی خود را مشاهده و مدیریت کند.
براساس اصلاحات سال ۱۴۰۴، برای هر شخص تجاری یک کارپوشه تجاری یکتا تعریف شده و برای اشخاص غیرتجاری نیز مفهوم «کارپوشه غیرتجاری» به قانون اضافه شده است.
بنابراین نباید «سامانه مؤدیان» را فقط یک سایت برای ثبت فاکتور در نظر گرفت؛ این سامانه بخشی از زیرساخت اصلی ارتباط دیجیتال اشخاص با نظام مالیاتی کشور است.
چه کسانی مشمول سامانه مؤدیان هستند؟
یکی از پرتکرارترین سؤالات این است که چه کسانی باید در سامانه مؤدیان ثبتنام کنند؟
طبق آخرین اصلاحات قانون پایانههای فروشگاهی و سامانه مؤدیان، در این قانون منظور از «مؤدی» اساساً اشخاص تجاری تعریفشده در قانون است. دامنه این اشخاص شامل گروههای مختلف اشخاص حقیقی و حقوقی میشود.
مهمترین گروههای مشمول عبارتاند از:
صاحبان مشاغل و کسبوکارهای حقیقی؛ مانند فروشندگان، تولیدکنندگان، ارائهدهندگان خدمات، صاحبان فروشگاهها، کسبوکارهای اینترنتی و سایر فعالان اقتصادی مشمول مقررات مالیاتی.
مشاغل حرفهای و غیرصنفی؛ مانند پزشکان، وکلا، مهندسان، مشاوران و سایر اشخاصی که از فعالیت حرفهای خود درآمد کسب میکنند.
اشخاص حقوقی ایرانی که دارای فعالیت انتفاعی یا غیرانتفاعی هستند؛ از جمله شرکتها و مؤسسات.
اشخاص حقوقی خارجی که در ایران شعبه، نماینده، کارگزار یا فعالیت مشابه دارند.
برخی دیگر از اشخاص حقیقی که طبق تعریف جدید قانون، از جمله در موارد مقرر در فصل دوم باب سوم قانون مالیاتهای مستقیم یا ماده ۷۷ همان قانون، در گروه اشخاص تجاری قرار میگیرند.
بنابراین تصور اینکه سامانه مؤدیان فقط مخصوص شرکتهای بزرگ یا فروشگاههای دارای دستگاه کارتخوان است، درست نیست. بسیاری از صاحبان کسبوکارهای کوچک و متوسط و فعالان حرفهای نیز در دامنه مقررات آن قرار میگیرند.
آیا اشخاص حقیقی هم باید در سامانه مؤدیان عضو باشند؟
بله. اگر شخص حقیقی دارای فعالیت اقتصادی یا شغلی باشد و براساس قانون در گروه اشخاص تجاری قرار بگیرد، مشمول مقررات سامانه مؤدیان خواهد بود.
برای مثال، یک فروشنده، پزشک، وکیل، مشاور، برنامهنویس دارای فعالیت شغلی، صاحب فروشگاه اینترنتی یا شخصی که بهصورت مستقل کسبوکار دارد، صرفاً به دلیل اینکه شرکت ثبت نکرده است از تکالیف مالیاتی مربوط به سامانه مؤدیان خارج نمیشود.
در مقابل، یک شهروند عادی که فعالیت تجاری یا شغلی مشمول ندارد، نباید صرفاً به دلیل داشتن کد ملی با یک صاحب کسبوکار از نظر تکالیف صدور صورتحساب الکترونیکی یکسان تلقی شود. اصلاحات سال ۱۴۰۴ برای اشخاص غیرتجاری نیز کارپوشه غیرتجاری تعریف کرده، اما این موضوع به معنی تحمیل تمام تکالیف تجاری مؤدیان به همه شهروندان نیست.
آیا شرکتها باید در سامانه مؤدیان ثبتنام کنند؟
بله. اشخاص حقوقی ایرانی دارای فعالیت انتفاعی یا غیرانتفاعی در تعریف جدید قانون در زمره اشخاص تجاری قرار گرفتهاند. بنابراین شرکتها و مؤسسات مشمول باید پرونده مالیاتی خود را تکمیل کرده و تکالیف مرتبط با سامانه مؤدیان و صورتحسابهای الکترونیکی را مطابق مقررات انجام دهند.
نوع شرکت نیز بهتنهایی تعیینکننده معافیت از این تکلیف نیست. سهامی خاص، مسئولیت محدود، مؤسسات و سایر اشخاص حقوقی باید شرایط فعالیت و تکالیف مالیاتی خود را براساس مقررات مربوط بررسی کنند.
آیا ثبتنام در سامانه مؤدیان هنوز باید بهصورت دستی انجام شود؟
این بخش یکی از مواردی است که درباره آن مطالب قدیمی زیادی در اینترنت وجود دارد.
بر اساس متن فعلی ماده ۲ قانون پایانههای فروشگاهی و سامانه مؤدیان، سازمان امور مالیاتی مکلف است مؤدیان را در سامانه مؤدیان ثبت کرده و کارپوشه اختصاصی برای آنها تخصیص دهد. همچنین پس از ثبت مؤدی در نظام مالیاتی، سازمان باید ظرف مهلت قانونی عضویت و تخصیص کارپوشه را انجام دهد.
در نتیجه، در وضعیت فعلی بهتر است بهجای اینکه عضویت در سامانه مؤدیان را یک «ثبتنام جداگانه و مستقل» تصور کنیم، آن را ادامه فرایند ثبتنام و تکمیل پرونده در نظام مالیاتی بدانیم.
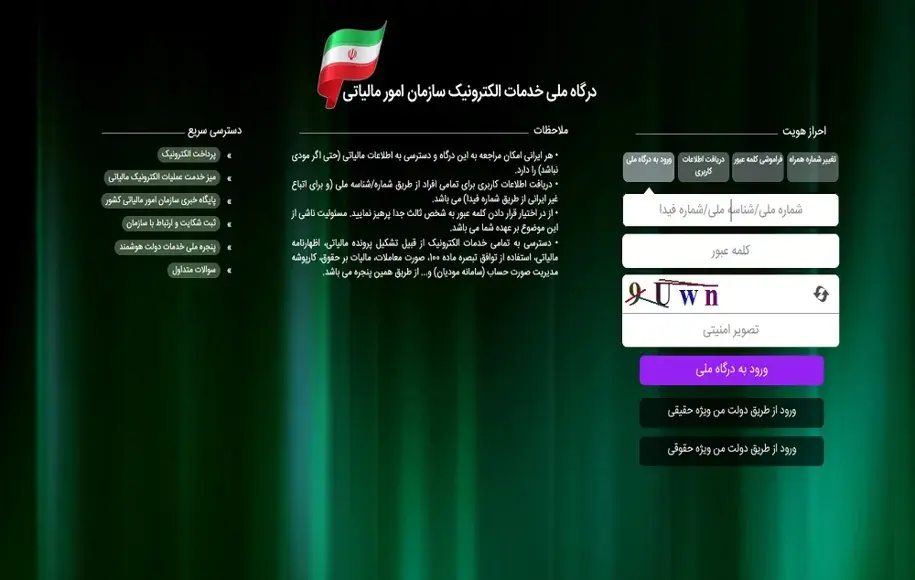
مؤدی ابتدا باید وضعیت ثبتنام مالیاتی و پرونده خود را کامل کند. پس از تخصیص کارپوشه میتواند از طریق درگاه خدمات الکترونیکی مالیاتی به کارپوشه خود دسترسی داشته باشد. در اطلاعیهها و راهنماهای مرتبط نیز نشانی my.tax.gov.ir بهعنوان مسیر ورود به خدمات الکترونیکی مالیاتی و دسترسی به کارپوشه ذکر شده است.
بعد از ایجاد کارپوشه مؤدیان چه باید کرد؟
صرف وجود یک کارپوشه به معنی انجام کامل تکالیف مالیاتی نیست. مؤدی باید اطلاعات پرونده خود را بررسی کند و متناسب با نوع فعالیت، الزامات مربوط به صورتحساب الکترونیکی، حسابهای تجاری، ابزارهای پرداخت و سایر تکالیف مقرر را انجام دهد.
قانون همچنین اشخاص تجاری را مکلف کرده است حسابها و شناسه یکتای دستگاههای کارتخوان یا درگاههای پرداخت مورد استفاده برای فعالیت شغلی خود را مطابق مقررات به سازمان اعلام کنند.
برای صدور و ارسال صورتحساب الکترونیکی نیز مؤدی میتواند بر اساس روشهای مورد تأیید سازمان امور مالیاتی، از نرمافزارهای متصل به سامانه یا خدمات شرکتهای معتمد مالیاتی استفاده کند.
صورتحساب الکترونیکی چیست؟
یکی از اصلیترین کاربردهای سامانه مؤدیان، صدور و ثبت صورتحساب الکترونیکی است.
صورتحساب الکترونیکی فاکتوری است که اطلاعات آن مطابق استانداردهای اعلامشده سازمان امور مالیاتی تهیه و در سامانه ثبت میشود. اطلاعات فروشنده، خریدار حسب نوع صورتحساب، کالا یا خدمت، مبلغ، مالیات و سایر مشخصات موردنیاز میتواند در این صورتحساب درج شود.
سامانه مؤدیان مرجع نهایی ثبت، صدور و استعلام این صورتحسابها بهشمار میرود.
ثبت صحیح صورتحسابها اهمیت زیادی دارد؛ زیرا قوانین مالیاتی در سالهای اخیر بهسمتی حرکت کردهاند که اعتبار بسیاری از اطلاعات خرید، فروش و هزینههای قابل قبول مالیاتی به اطلاعات ثبتشده در سامانههای الکترونیکی وابسته باشد. اصلاحات سال ۱۴۰۴ نیز نقش صورتحساب الکترونیکی را در پذیرش هزینههای مالیاتی پررنگتر کرده است.
تفاوت سامانه مؤدیان و پایانه فروشگاهی چیست؟
این دو اصطلاح گاهی بهجای یکدیگر استفاده میشوند، اما یکسان نیستند.
سامانه مؤدیان بستر مرکزی تحت مدیریت سازمان امور مالیاتی است که کارپوشهها و اطلاعات صورتحسابهای الکترونیکی در آن مدیریت میشود.
پایانه فروشگاهی میتواند رایانه، دستگاه کارتخوان، درگاه پرداخت یا ابزار دیگری باشد که شرایط قانونی لازم برای اتصال به شبکه پرداخت و سامانه مؤدیان و صدور صورتحساب الکترونیکی را داشته باشد.
خردهفروشیها و واحدهای صنفی که مستقیماً با مصرفکننده نهایی در ارتباط هستند، علاوه بر عضویت در سامانه مؤدیان، در چارچوب قانون تکالیف مربوط به پایانه فروشگاهی را نیز دارند.
آیا همه مشمولان باید دقیقاً به یک روش صورتحساب صادر کنند؟
خیر. نوع و نحوه صدور صورتحساب میتواند با توجه به نوع فعالیت، نوع معامله، طرف معامله و مقررات و معافیتهای قانونی متفاوت باشد.
قانون برای بعضی مؤدیان یا برخی فعالیتها شرایط و استثناهای خاصی در نظر گرفته است. همچنین در اصلاحات جدید، برای مؤدیانی که به دلیل ماهیت کسبوکار امکان صدور صورتحساب الکترونیکی ندارند، امکان تعیین فهرست جداگانه پیشبینی شده است.
بنابراین مشمول بودن سامانه مؤدیان را نباید با این گزاره اشتباه گرفت که «همه کسبوکارها در تمام شرایط دقیقاً یک نوع صورتحساب و با یک روش واحد صادر میکنند».
چرا عضویت و فعالیت صحیح در سامانه مؤدیان مهم است؟
سامانه مؤدیان به یکی از ارکان اصلی نظام مالیاتی کشور تبدیل شده است. سازمان امور مالیاتی از اطلاعات ثبتشده در این سامانه برای ایجاد شفافیت بیشتر در معاملات و بررسی اطلاعات مالیاتی استفاده میکند.
از طرف دیگر، عدم انجام تکالیف مقرر در قانون میتواند برای مؤدی تبعات مالیاتی و جرایم قانونی به همراه داشته باشد. به همین دلیل صاحبان کسبوکار بهتر است وضعیت کارپوشه، پرونده مالیاتی و نحوه صدور صورتحسابهای خود را بهطور منظم بررسی کنند.
نکته مهم این است که قوانین مرتبط با سامانه مؤدیان طی سالهای اخیر چند بار اصلاح شدهاند؛ در نتیجه استفاده از آموزشها یا مقالات قدیمی ممکن است باعث اجرای اشتباه فرایندها شود.
چگونه وارد سامانه مؤدیان شویم؟
برای شروع، مؤدی باید در نظام مالیاتی دارای ثبتنام و پرونده تکمیلشده باشد. خدمات مربوط به پروندههای مالیاتی از طریق درگاه ملی خدمات الکترونیک سازمان امور مالیاتی به نشانی my.tax.gov.ir در دسترس است و مؤدی میتواند پس از ورود، وضعیت پرونده و دسترسی خود به کارپوشه را بررسی کند.
پس از ورود به کارپوشه نیز باید اطلاعات مربوط به پرونده و عضویت بررسی شود و متناسب با روش انتخابشده برای ارسال صورتحساب، تنظیمات لازم انجام گیرد.
اگر در سامانه مؤدیان فعالیت نکنیم چه اتفاقی میافتد؟
قانون پایانههای فروشگاهی و سامانه مؤدیان برای عدم انجام برخی تکالیف، ضمانتهای اجرایی و جرایم مالیاتی در نظر گرفته است. نوع جریمه به تخلف انجامشده بستگی دارد؛ برای مثال عدم صدور یا ثبت صورتحساب مطابق مقررات، عدم رعایت الزامات اعلامی یا انجام ندادن سایر تکالیف قانونی میتواند آثار مالیاتی ایجاد کند.
به همین دلیل، اگر یک کسبوکار مشمول قانون است، نادیده گرفتن کارپوشه مؤدیان راه مناسبی برای حل موضوع نیست. بهتر است از همان ابتدای فعالیت، وضعیت پرونده و تکالیف مالیاتی بهدرستی مشخص شود.
جمعبندی؛ سامانه مؤدیان برای چه کسانی الزامی است؟
سامانه مؤدیان یکی از مهمترین زیرساختهای نظام مالیاتی الکترونیکی کشور است و وظیفه اصلی آن ایجاد بستر ارتباط مالیاتی و مدیریت صورتحسابهای الکترونیکی است.
در پاسخ کوتاه به سؤال «چه کسانی مشمول سامانه مؤدیان هستند؟» میتوان گفت صاحبان مشاغل و فعالیتهای اقتصادی، فعالان حرفهای و اشخاص حقوقی از مهمترین گروههای مشمول این قانون هستند؛ با این حال تعریف دقیق اشخاص تجاری براساس اصلاحات جدید قانون باید در هر پرونده مورد توجه قرار گیرد.
همچنین برخلاف بسیاری از آموزشهای قدیمی، براساس متن فعلی قانون، ثبت عضویت و تخصیص کارپوشه مؤدیان توسط سازمان امور مالیاتی انجام میشود و مؤدی باید ابتدا ثبتنام و پرونده خود را در نظام مالیاتی تکمیل کند، سپس وضعیت کارپوشه و تکالیف مربوط به صورتحسابهای الکترونیکی را مدیریت کند.
از آنجا که قوانین سامانه مؤدیان و صورتحساب الکترونیکی در سالهای اخیر بارها اصلاح شدهاند، برای تصمیمگیری درباره شرایط خاص هر کسبوکار باید آخرین قوانین، بخشنامهها و اطلاعیههای سازمان امور مالیاتی بررسی شود.
بهروزرسانی محتوای حقوقی: ۱۴۰۵