تحلیل سنی مطالبات چیست و چه کمکی به وصول میکند؟
فرض کنید فروش کسبوکار شما در ماه گذشته عالی بوده، فاکتورهای زیادی صادر کردهاید و درآمد قابلتوجهی در حسابهای مالی ثبت شده است. اما وقتی موعد پرداخت حقوق کارکنان یا تسویه با تأمینکنندگان میرسد، با کمبود نقدینگی مواجه میشوید.
مشکل از کجاست؟
یکی از دلایل رایج این وضعیت، وصولنشدن بهموقع مطالبات از مشتریان است. ممکن است بخشی از فروش شما بهصورت اعتباری انجام شده باشد و مشتریان هنوز بدهی خود را پرداخت نکرده باشند.
اما فقط دانستن مبلغ کل طلب کافی نیست. باید بدانید چه مقدار از مطالبات سررسید شده، چند روز از موعد پرداخت هر بدهی گذشته و کدام مشتریان برای نقدینگی کسبوکار ریسک بیشتری دارند.
اینجاست که تحلیل سنی مطالبات (Accounts Receivable Aging Analysis) اهمیت پیدا میکند.
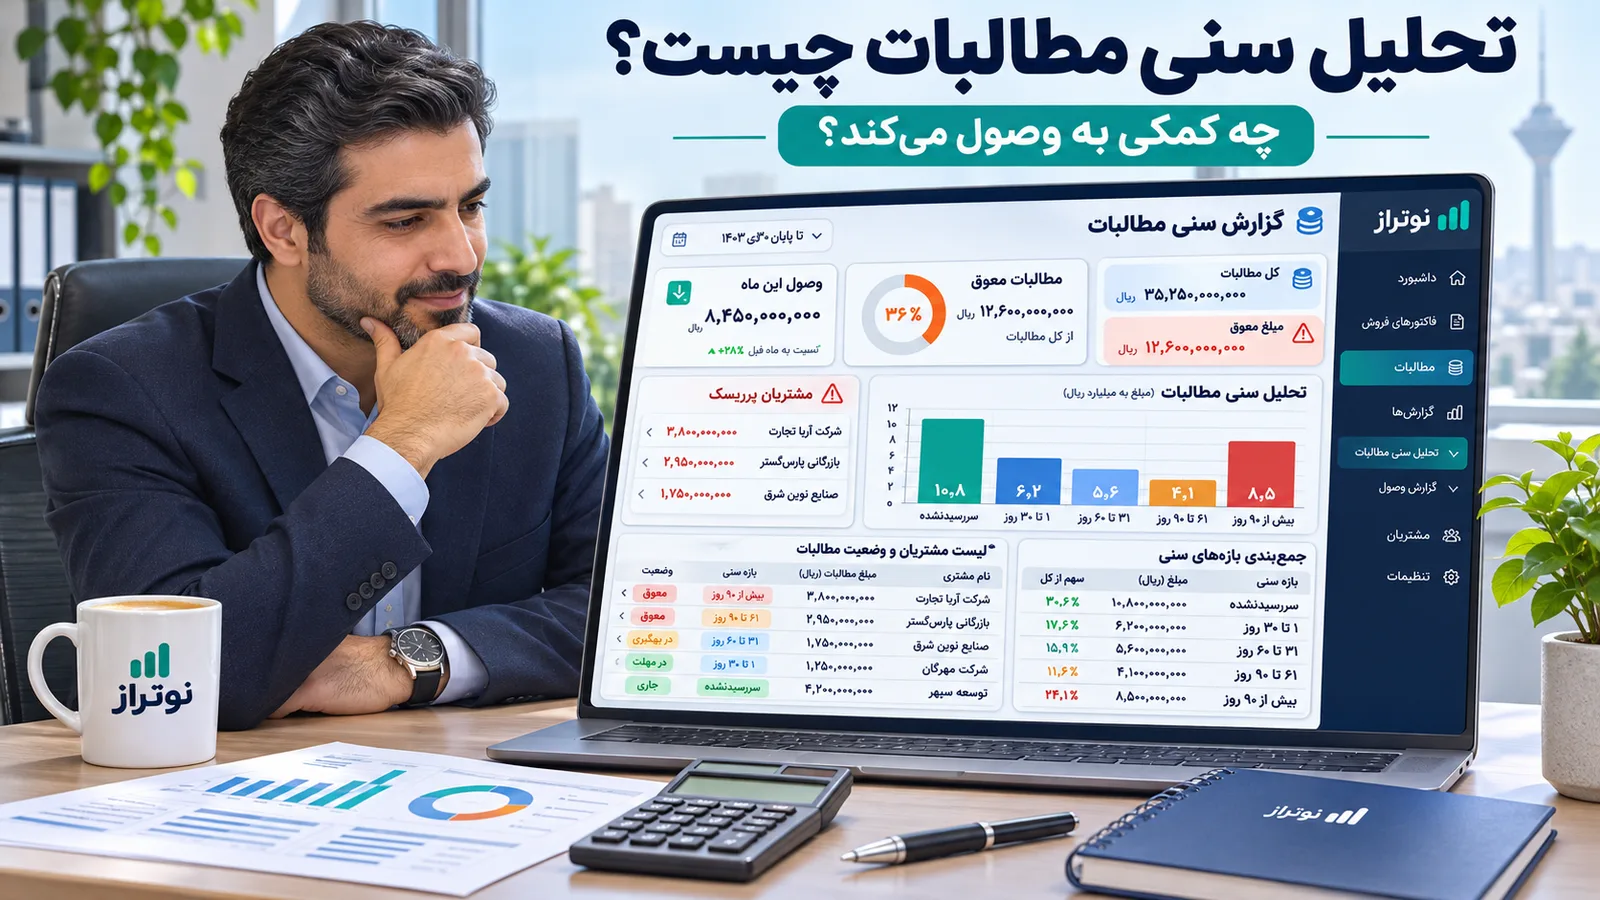
تحلیل سنی مطالبات روشی برای دستهبندی حسابهای دریافتنی بر اساس مدتزمان سپریشده از سررسید پرداخت است. این تحلیل به کسبوکارها کمک میکند مطالبات معوق را شناسایی کنند، مشتریان بدحساب را در اولویت پیگیری قرار دهند و احتمال وصولنشدن بدهیها را کاهش دهند.
در این مقاله از نوتراز، مفهوم تحلیل سنی مطالبات، روش تهیه جدول، محاسبه شاخصهای مهم و راهکارهای استفاده از آن برای بهبود وصول مطالبات را با مثالهای کاربردی بررسی میکنیم.
تحلیل سنی مطالبات چیست؟
تحلیل سنی مطالبات یک روش حسابداری و مدیریتی برای بررسی و طبقهبندی مانده بدهی مشتریان بر اساس مدتزمان پرداختنشدن آنهاست.
نتیجه این تحلیل در گزارشی به نام «گزارش سنی مطالبات» یا «جدول سنی حسابهای دریافتنی» نمایش داده میشود.
در این گزارش، فاکتورهای پرداختنشده معمولاً بر اساس تعداد روزهای گذشته از سررسید، در چند گروه قرار میگیرند:
مطالبات سررسیدنشده
مطالبات با ۱ تا ۳۰ روز تأخیر
مطالبات با ۳۱ تا ۶۰ روز تأخیر
مطالبات با ۶۱ تا ۹۰ روز تأخیر
مطالبات با بیش از ۹۰ روز تأخیر
برای مثال، تصور کنید دو مشتری هرکدام ۵۰ میلیون تومان به کسبوکار شما بدهکار هستند.
موعد پرداخت مشتری اول هنوز نرسیده، اما مشتری دوم ۱۰۰ روز از سررسید بدهی خود گذشته است.
اگر فقط مانده حساب مشتریان را ببینید، هر دو بدهی یکسان به نظر میرسند. اما تحلیل سنی مطالبات نشان میدهد که وضعیت این دو بدهی از نظر ریسک وصول کاملاً متفاوت است.
نکته مهم: سن مطالبات الزاماً به معنای مدتزمان گذشته از صدور فاکتور نیست. برای مدیریت وصول، معمولاً تعداد روزهای سپریشده از تاریخ سررسید پرداخت مبنای مناسبتری است.
چرا تحلیل سنی مطالبات برای کسبوکارها مهم است؟
فروش اعتباری میتواند به جذب مشتری و افزایش درآمد کمک کند، اما در مقابل، بخشی از منابع مالی کسبوکار را تا زمان دریافت وجه درگیر میکند.
وقتی مشتریان بدهی خود را دیرتر از موعد پرداخت میکنند، کسبوکار ممکن است برای پرداخت هزینههای جاری، خرید کالا یا انجام تعهدات مالی با مشکل مواجه شود.
تحلیل سنی حسابهای دریافتنی چند مزیت مهم دارد.
۱. شناسایی زودهنگام بدهیهای معوق
این گزارش نشان میدهد کدام فاکتورها بهتازگی سررسید شدهاند و کدام بدهیها مدت زیادی است پرداخت نشدهاند.
بهاینترتیب میتوانید پیش از افزایش تأخیر، برای پیگیری مطالبات اقدام کنید.
۲. اولویتبندی مشتریان برای وصول بدهی
همه مشتریان بدهکار به یک نوع پیگیری نیاز ندارند.
برای مشتریای که فقط چند روز از موعد پرداخت او گذشته، یک یادآوری محترمانه ممکن است کافی باشد.
اما مشتریای که چند ماه از سررسید بدهی او گذشته و به پیگیریهای قبلی پاسخ نداده، به بررسی جدیتر و برنامه وصول مشخص نیاز دارد.
۳. بهبود مدیریت جریان نقدی
وقتی بدانید چه مقدار از مطالبات سررسید شده و وضعیت پرداخت مشتریان چگونه است، میتوانید دریافتهای احتمالی آینده را واقعبینانهتر پیشبینی کنید.
البته مبلغ مطالبات بهتنهایی تضمینی برای دریافت وجه در تاریخ مشخص نیست. پیشبینی نقدینگی باید سابقه پرداخت مشتریان و احتمال وصول را نیز در نظر بگیرد.
برای آشنایی بیشتر با این موضوع، مطالعه مقاله مدیریت جریان نقدی برای کسبوکارهای کوچک پیشنهاد میشود.
۴. کاهش ریسک مطالبات مشکوکالوصول
هرچه بدهی مدت بیشتری پرداختنشده باقی بماند، معمولاً ضرورت بررسی ریسک وصول آن بیشتر میشود.
با بررسی سن مطالبات، میتوانید حسابهایی را که نیازمند ارزیابی دقیقتر هستند شناسایی کنید و از حسابدار بخواهید وضعیت آنها را از نظر ضرورت شناسایی زیان اعتباری یا ذخیره مطالبات مشکوکالوصول بررسی کند.
۵. اصلاح سیاستهای فروش اعتباری
اگر گزارش نشان دهد مشتریان یک گروه خاص دائماً با تأخیر پرداخت میکنند، شاید لازم باشد شرایط اعتباردهی، سقف بدهی یا مهلت پرداخت آنها بازنگری شود.
بنابراین تحلیل سنی مطالبات فقط برای دریافت بدهیهای قبلی نیست؛ بلکه به جلوگیری از ایجاد مطالبات پرریسک جدید هم کمک میکند.
جدول سنی مطالبات چیست و شامل چه بخشهایی میشود؟
جدول سنی مطالبات، شکل خلاصهشده گزارش حسابهای دریافتنی است که مبلغ بدهیهای باز را به تفکیک مدت تأخیر نمایش میدهد.
یک جدول کاربردی معمولاً شامل نام مشتری، شماره فاکتور، تاریخ سررسید، مانده پرداختنشده، تعداد روزهای تأخیر و وضعیت پیگیری است.
نمونه جدول سنی مطالبات یک شرکت
فرض کنید در تاریخ تهیه گزارش، یک شرکت بازرگانی پنج فاکتور پرداختنشده دارد.
مشتری | مانده بدهی (میلیون تومان) | وضعیت سررسید |
|---|---|---|
مشتری الف | ۱۰۰ | ۱۰ روز تا سررسید |
مشتری ب | ۸۰ | ۱۲ روز تأخیر |
مشتری ج | ۶۰ | ۴۷ روز تأخیر |
مشتری د | ۴۰ | ۷۵ روز تأخیر |
مشتری هـ | ۲۰ | ۱۱۰ روز تأخیر |
مجموع | ۳۰۰ |
در این مثال، مجموع مطالبات شرکت ۳۰۰ میلیون تومان است.
اما این عدد بهتنهایی وضعیت واقعی وصول را مشخص نمیکند.
برای تحلیل بهتر، بدهیها را بر اساس مدت تأخیر دستهبندی میکنیم.
جدول خلاصه تحلیل سنی مطالبات
بازه سنی | مبلغ (میلیون تومان) | سهم از کل |
|---|---|---|
سررسیدنشده | ۱۰۰ | ۳۳٫۳٪ |
۱ تا ۳۰ روز تأخیر | ۸۰ | ۲۶٫۷٪ |
۳۱ تا ۶۰ روز تأخیر | ۶۰ | ۲۰٪ |
۶۱ تا ۹۰ روز تأخیر | ۴۰ | ۱۳٫۳٪ |
بیش از ۹۰ روز تأخیر | ۲۰ | ۶٫۷٪ |
مجموع | ۳۰۰ | ۱۰۰٪ |
این جدول چند نکته مدیریتی مهم را آشکار میکند.
اول اینکه فقط ۱۰۰ میلیون تومان از مطالبات هنوز سررسید نشده است.
دوم اینکه ۲۰۰ میلیون تومان از بدهیها از موعد پرداخت گذشتهاند.
سوم اینکه ۶۰ میلیون تومان از مطالبات، بیش از ۶۰ روز تأخیر دارند.
بنابراین مدیر شرکت باید علاوه بر پیگیری وصول کل مطالبات معوق، بدهیهای قدیمیتر و مشتریانی را که مبلغ بدهی بالاتر یا سابقه پرداخت نامناسب دارند، با دقت بیشتری بررسی کند.
نحوه محاسبه سن مطالبات چگونه است؟
برای محاسبه سن مطالبات، ابتدا باید یک تاریخ مشخص برای تهیه گزارش تعیین کنید.
سپس تاریخ سررسید هر فاکتور را با تاریخ گزارش مقایسه کنید.
تعداد روزهای تأخیر = تاریخ گزارش − تاریخ سررسید پرداخت
اگر نتیجه مثبت باشد، فاکتور به همان تعداد روز از سررسید گذشته است.
اگر نتیجه صفر یا منفی باشد، فاکتور هنوز معوق محسوب نمیشود.
مثال محاسبه سن یک فاکتور
فرض کنید سررسید فاکتوری ۱۰ مهر بوده و گزارش را در تاریخ ۳۰ مهر همان سال تهیه میکنید.
در این حالت:
۳۰ − ۱۰ = ۲۰ روز تأخیر
پس مانده پرداختنشده این فاکتور در گروه «۱ تا ۳۰ روز گذشته از سررسید» قرار میگیرد.
حالا فرض کنید مبلغ اولیه فاکتور ۷۰ میلیون تومان بوده، اما مشتری پیش از تاریخ گزارش ۲۰ میلیون تومان پرداخت کرده است.
مانده واقعی قابلوصول برابر است با:
۷۰ − ۲۰ = ۵۰ میلیون تومان
بنابراین در گزارش سنی مطالبات باید ۵۰ میلیون تومان ثبت شود، نه مبلغ اولیه ۷۰ میلیون تومان.
این نکته اهمیت زیادی دارد؛ زیرا استفاده از مبلغ اولیه فاکتور بدون کسر پرداختهای ثبتشده، باعث نمایش مطالبات بیش از مقدار واقعی میشود.
آموزش تهیه گزارش سنی مطالبات در ۵ مرحله
برای تهیه یک گزارش دقیق، لازم نیست حتماً سازمان بزرگی داشته باشید. حتی کسبوکارهای کوچک میتوانند با ثبت منظم فاکتورها و دریافتها، گزارش سنی قابلاستفاده تهیه کنند.
مرحله اول: فهرست فاکتورهای تسویهنشده را استخراج کنید
تمام فاکتورهایی را که تا تاریخ گزارش مانده بدهکار دارند، مشخص کنید.
برای هر فاکتور باید نام مشتری، شماره سند، تاریخ صدور، تاریخ سررسید و مبلغ باقیمانده قابلدسترسی باشد.
اگر یک مشتری چند فاکتور با سررسیدهای متفاوت دارد، بهتر است هر فاکتور جداگانه بررسی شود.
مرحله دوم: مانده واقعی بدهی را محاسبه کنید
مبالغ پرداختشده، اسناد اصلاحی و برگشت از فروش را با رعایت نحوه تخصیص آنها به فاکتورها اعمال کنید.
مطمئن شوید دریافتهایی که در حساب بانکی ثبت شدهاند، در حساب مشتری نیز بهدرستی شناسایی شدهاند.
مرحله سوم: تعداد روزهای تأخیر را مشخص کنید
با مقایسه تاریخ گزارش و سررسید هر فاکتور، تعداد روزهای تأخیر را محاسبه کنید.
اگر از اکسل استفاده میکنید، میتوانید اختلاف تاریخها را محاسبه و برای هر فاکتور یک بازه سنی تعیین کنید.
مرحله چهارم: فاکتورها را در بازههای سنی قرار دهید
مطالبات را در گروههای سررسیدنشده، ۱ تا ۳۰ روز، ۳۱ تا ۶۰ روز، ۶۱ تا ۹۰ روز و بیش از ۹۰ روز قرار دهید.
این بازهها قابل تنظیم هستند. برای مثال، کسبوکاری که مهلت پرداخت کوتاهی دارد، ممکن است به گزارشهای ۱ تا ۷ روز و ۸ تا ۱۵ روز نیز نیاز داشته باشد.
مرحله پنجم: گزارش را تحلیل و برنامه وصول تعیین کنید
پس از تهیه گزارش، مجموع مطالبات هر گروه را محاسبه کنید و مشتریان دارای بدهی مهم یا پرریسک را مشخص کنید.
برای هر مورد، مسئول پیگیری، اقدام بعدی و زمان پیگیری را ثبت کنید.
بهتر است جمع مانده گزارش سنی را نیز با حسابهای دریافتنی در سیستم حسابداری تطبیق دهید تا مغایرتها شناسایی شوند.
چگونه از تحلیل سنی مطالبات برای وصول سریعتر استفاده کنیم؟
ارزش واقعی گزارش سنی مطالبات زمانی مشخص میشود که اطلاعات آن به اقدام تبدیل شوند.
تهیه جدول بدون پیگیری منظم، بهتنهایی باعث دریافت سریعتر پول نمیشود.
مطالبات سررسیدنشده: پیشگیری از تأخیر
برای فاکتورهایی که هنوز موعد پرداخت آنها نرسیده، میتوانید چند روز قبل از سررسید، یادآوری محترمانه ارسال کنید.
بهتر است مشتری از مبلغ، شماره فاکتور، موعد پرداخت و روش تسویه اطلاع دقیق داشته باشد.
این اقدام به جلوگیری از تأخیرهای ناشی از فراموشی یا نقص اطلاعات کمک میکند.
مطالبات ۱ تا ۳۰ روز: پیگیری اولیه
در این مرحله، ارسال پیام یادآوری یا تماس تلفنی میتواند مناسب باشد.
اگر مشتری با مبلغ فاکتور اختلاف دارد، موضوع را سریع بررسی کنید. گاهی مشکل اصلی عدم پرداخت نیست، بلکه اختلاف در قیمت، تحویل کالا یا ثبت اسناد است.
مطالبات ۳۱ تا ۶۰ روز: پیگیری جدیتر
اگر بدهی همچنان تسویه نشده، بهتر است علت تأخیر مشخص شود.
از مشتری تاریخ پرداخت بخواهید و توافق انجامشده را ثبت کنید.
در صورت نیاز، امکان پرداخت مرحلهای یا اصلاح شرایط اعتباری را متناسب با وضعیت مشتری و سیاست کسبوکار بررسی کنید.
مطالبات ۶۱ تا ۹۰ روز: ارزیابی ریسک
در این بازه، پیگیری باید با نظارت دقیقتر انجام شود.
مدیر مالی یا مدیر فروش میتواند سوابق پرداخت، وضعیت بدهی و تعهدات مشتری را بررسی کند.
در صورت افزایش ریسک، بازنگری در سقف اعتبار یا شرایط فروشهای بعدی قابل بررسی است.
مطالبات بیش از ۹۰ روز: تصمیم مدیریتی
مطالباتی که بیش از ۹۰ روز از موعد پرداخت آنها گذشته، نیازمند بررسی دقیقتر هستند؛ اما این موضوع به معنی غیرقابلوصولبودن قطعی آنها نیست.
ابتدا مستندات، سوابق مکاتبات و توان یا تمایل مشتری به پرداخت را بررسی کنید.
اگر پیگیریهای معمول نتیجه نداد، ممکن است مذاکره رسمی، تنظیم برنامه تسویه یا در موارد مناسب، دریافت مشاوره حقوقی لازم باشد.
برای آشنایی با روشهای تکمیلی، مقاله وصول مطالبات؛ راهکارهای دریافت طلب از مشتریان بدحساب را نیز مطالعه کنید.
سه شاخص مهم برای تحلیل بهتر مطالبات
علاوه بر جدول سنی، میتوانید چند شاخص مدیریتی را محاسبه کنید تا وضعیت وصول را در طول زمان بررسی کنید.
۱. نسبت مطالبات معوق به کل مطالبات
این شاخص نشان میدهد چه سهمی از حسابهای دریافتنی از سررسید گذشتهاند.
نسبت مطالبات معوق = (مجموع مطالبات سررسیدگذشته ÷ کل مطالبات) × ۱۰۰
در مثال قبلی:
۲۰۰ ÷ ۳۰۰ × ۱۰۰ = ۶۶٫۷ درصد
یعنی حدود ۶۶٫۷ درصد از کل مطالبات شرکت، از موعد پرداخت گذشتهاند.
این عدد باید با دورههای قبلی، شرایط اعتباری مشتریان و وضعیت معمول صنعت مقایسه شود.
۲. سهم مطالبات با تأخیر بیش از ۶۰ روز
این شاخص کمک میکند تمرکز مطالبات در بازههای قدیمیتر را اندازه بگیرید.
سهم مطالبات بیش از ۶۰ روز = (مطالبات با تأخیر بیش از ۶۰ روز ÷ کل مطالبات) × ۱۰۰
در مثال ما:
۶۰ ÷ ۳۰۰ × ۱۰۰ = ۲۰ درصد
یعنی یکپنجم کل مطالبات، بیش از ۶۰ روز از سررسید گذشتهاند.
اگر این نسبت در ماههای متوالی افزایش یابد، میتواند علامتی برای بررسی جدیتر فرآیند وصول باشد.
۳. متوسط دوره وصول مطالبات (DSO)
شاخص DSO یا Days Sales Outstanding تخمینی از مدتزمان متوسط تبدیل فروش اعتباری به وجه نقد ارائه میدهد.
یکی از روشهای رایج محاسبه آن:
DSO = (متوسط حسابهای دریافتنی ÷ فروش خالص اعتباری دوره) × تعداد روزهای دوره
برای مثال، اگر متوسط مانده حسابهای دریافتنی طی یک دوره ۳۰روزه برابر با ۱۲۰ میلیون تومان و فروش خالص اعتباری همان دوره ۲۴۰ میلیون تومان باشد:
۱۲۰ ÷ ۲۴۰ × ۳۰ = ۱۵ روز
بر اساس این روش، DSO شرکت ۱۵ روز است.
این عدد یک شاخص تقریبی و وابسته به روش محاسبه است و نباید با میانگین واقعی روزهای تأخیر فاکتورها یکسان در نظر گرفته شود.
بهتر است DSO را با شرایط پرداخت توافقشده، دورههای قبل و الگوی فروش اعتباری کسبوکار مقایسه کنید.
تفاوت تحلیل سنی مطالبات با گزارش بدهکاران چیست؟
یکی از سؤالهای رایج مدیران این است که وقتی گزارش مانده حساب مشتریان در دسترس است، چه نیازی به گزارش سنی مطالبات وجود دارد؟
تفاوت اصلی در نوع اطلاعاتی است که هر گزارش ارائه میدهد.
ویژگی | گزارش بدهکاران | گزارش سنی مطالبات |
|---|---|---|
مانده بدهی مشتری | دارد | دارد |
زمان سررسید فاکتورها | ممکن است نمایش دهد | مبنای اصلی تحلیل است |
طبقهبندی تأخیر پرداخت | معمولاً ندارد | دارد |
شناسایی مطالبات قدیمی | محدود | دقیقتر |
اولویتبندی وصول | نیازمند اطلاعات تکمیلی | کاربردیتر |
بررسی ریسک دیرکرد | محدود | مناسبتر |
گزارش بدهکاران به سؤال «چه کسی چقدر بدهکار است؟» پاسخ میدهد.
اما تحلیل سنی مطالبات کمک میکند بفهمید «کدام بدهی چه مدت از سررسیدش گذشته و چه اقدامی برای پیگیری آن مناسبتر است؟»
بهترین نتیجه زمانی به دست میآید که این دو گزارش در کنار سوابق پرداخت مشتری و برنامه دریافتهای آینده بررسی شوند.
اشتباهات رایج در تهیه و تحلیل گزارش سنی مطالبات
حتی یک جدول مرتب نیز در صورت استفاده از اطلاعات اشتباه میتواند مدیر را به تصمیم نادرست برساند.
۱. محاسبه سن همه مطالبات از تاریخ صدور فاکتور
ممکن است فاکتوری ۶۰ روز قبل صادر شده باشد، اما مشتری طبق قرارداد ۹۰ روز برای پرداخت فرصت داشته باشد.
این فاکتور هنوز معوق نیست. بنابراین باید مبنای محاسبه سن در گزارش مشخص و یکسان باشد.
۲. استفاده از مبلغ اولیه بهجای مانده فاکتور
اگر مشتری بخشی از فاکتور را پرداخت کرده، فقط مانده تسویهنشده باید در گزارش لحاظ شود.
۳. ترکیب همه فاکتورهای یک مشتری در یک بازه
مشتری ممکن است یک فاکتور سررسیدنشده و فاکتور دیگری با ۷۰ روز تأخیر داشته باشد.
قرار دادن تمام بدهی مشتری در یک بازه، تصویر نادرستی از وضعیت وصول ایجاد میکند.
۴. برابر دانستن بدهی قدیمی با طلب سوختشده
قدمت بدهی یکی از علائم ریسک است، اما بهتنهایی به معنی عدم امکان وصول نیست.
تصمیم درباره شناسایی ذخیره مطالبات مشکوکالوصول باید بر اساس اطلاعات معتبر، تجربه وصول، شرایط مشتری و الزامات حسابداری مربوط انجام شود.
۵. تهیه گزارش بدون مشخصکردن اقدام بعدی
اگر گزارش نشان دهد مشتری ۸۰ روز تأخیر دارد اما هیچکس مسئول پیگیری او نباشد، تهیه گزارش ارزش عملی محدودی خواهد داشت.
بهتر است گزارش سنی به یک برنامه کاری مشخص متصل شود.
هر چند وقت یکبار گزارش سنی مطالبات را بررسی کنیم؟
فاصله زمانی بررسی گزارش به حجم فروش اعتباری و تعداد مشتریان بستگی دارد.
برای بسیاری از کسبوکارهای کوچک، تهیه گزارش کامل در پایان هر ماه و بررسی هفتگی مطالبات سررسیدگذشته میتواند نقطه شروع مناسبی باشد.
اما اگر تعداد فاکتورها زیاد است یا کسبوکار با فشار نقدینگی مواجه است، ممکن است پایش روزانه مطالبات مهم و سررسیدها ضروری باشد.
یک برنامه عملی میتواند شامل این موارد باشد:
روزانه: کنترل سررسیدهای نزدیک و پرداختهای جدید.
هفتگی: بررسی مطالبات معوق و ثبت نتیجه پیگیری مشتریان.
ماهانه: تحلیل تغییرات بازههای سنی، ارزیابی عملکرد وصول و بازنگری سیاستهای اعتباری.
مهمتر از تعداد دفعات تهیه گزارش، استمرار پیگیری و ثبت نتایج اقدامات است.
نرمافزار حسابداری چه نقشی در مدیریت سنی مطالبات دارد؟
تهیه دستی جدول سنی مطالبات با تعداد کمی فاکتور امکانپذیر است؛ اما با افزایش مشتریان، اسناد فروش و پرداختهای مرحلهای، کنترل اطلاعات پیچیدهتر میشود.
در چنین شرایطی، ثبت منظم اطلاعات در یک نرمافزار حسابداری میتواند مدیریت بدهکاران را سادهتر کند.
برای تحلیل مناسب مطالبات، بهتر است نرمافزار انتخابی امکان ثبت و پیگیری اطلاعاتی مانند مانده حساب مشتری، تاریخ سررسید فاکتور، دریافتهای جزئی، گردش حساب و گزارش بدهکاران را فراهم کند.
وجود گزارش سنی مطالبات و امکان مشاهده جزئیات هر فاکتور نیز مزیت مهمی برای مدیریت وصول است.
نوتراز بهعنوان یک راهکار حسابداری برای کسبوکارها میتواند در مسیر ساماندهی اطلاعات مالی و مدیریت حسابهای مشتریان مورد بررسی قرار گیرد.
اگر میخواهید وضعیت بدهی مشتریان را دقیقتر مدیریت کنید، ابتدا اطمینان پیدا کنید اطلاعات فروش، سررسیدها و دریافتها در سیستم مالی کسبوکارتان بهدرستی ثبت میشوند.
برای آشنایی بیشتر با نوتراز و امکانات آن، به وبسایت نوتراز مراجعه کنید.
جمعبندی؛ با تحلیل سنی مطالبات، وصول بدهی را هدفمند کنید
مدیریت مطالبات فقط به دانستن مبلغ بدهی مشتریان محدود نمیشود. برای حفظ نقدینگی کسبوکار باید بدانید هر طلب چه زمانی ایجاد شده، چه موقع باید پرداخت میشده و چه مدت از سررسید آن گذشته است.
تحلیل سنی مطالبات با طبقهبندی بدهیها بر اساس مدت تأخیر، به مدیران کمک میکند وضعیت واقعی حسابهای دریافتنی را بهتر بشناسند و برای پیگیری وصول تصمیمهای دقیقتری بگیرند.
استفاده منظم از این گزارش میتواند به شناسایی زودهنگام مطالبات معوق، اصلاح شرایط فروش اعتباری، مدیریت ریسک مشتریان و پیشبینی واقعبینانهتر جریان نقدی کمک کند.
به یاد داشته باشید که فروش اعتباری زمانی برای کسبوکار ارزشمندتر است که فرآیند دریافت وجه آن نیز بهخوبی مدیریت شود.
اگر میخواهید مدیریت مالی و حسابهای مشتریان خود را منظمتر کنید، میتوانید با مراجعه به نوتراز راهکارهای حسابداری متناسب با نیاز کسبوکارتان را بررسی کنید.