اهمیت ارزیابی دقیق موجودی کالا در سلامت مالی
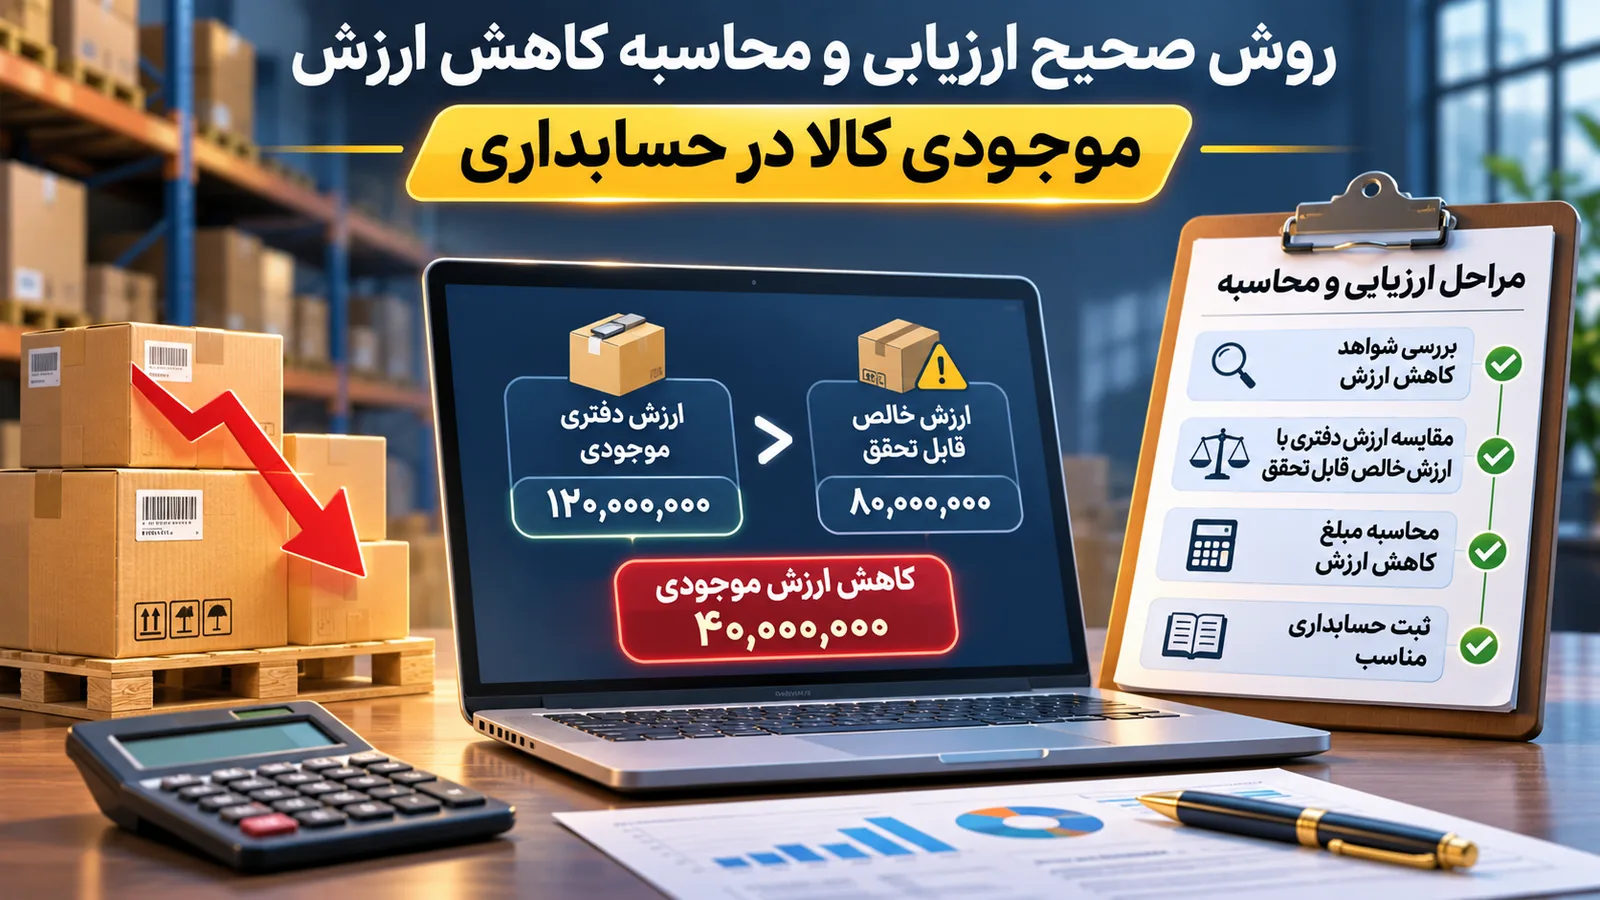
یکی از ارکان اصلی مدیریت مالی در هر کسبوکاری، تعیین دقیق ارزش داراییهایی است که در انبار نگهداری میشوند. طبق استانداردهای حسابداری، موجودی کالا باید همواره به مبلغ کمتر بین بهای تمامشده و خالص ارزش فروش ارزیابی شود. این اصل به این معناست که اگر ارزش یک کالا به هر دلیلی در بازار کاهش یابد، باید این کاهش ارزش در دفاتر شناسایی شود. شناسایی دقیق این زیانها نه تنها از بیشنمایی داراییها جلوگیری میکند، بلکه به صاحبان کسبوکار کمک میکند تا درک بهتری از سودآوری واقعی محصولات خود داشته باشند. برای تسلط بیشتر بر این فرایند، میتوانید با روشهای تعیین قیمت تمامشده آشنا شوید که در قیمت تمامشده چیست و چگونه محاسبه میشود؟ آموزش با مثال به آن پرداختهایم.
خطرات محاسبه تجمیعی موجودیها
بسیاری از حسابداران در نگاه اول ممکن است وسوسه شوند که موجودی کالا را به صورت گروهی یا کلی ارزیابی کنند. با این حال، تجمیع گسترده کالاها برای محاسبه کاهش ارزش، روشی خطادار است که میتواند زیانهای واقعی را از دید مدیریت پنهان کند. به عنوان مثال، در یک بررسی محاسباتی مشخص شد که در صورت استفاده از رویکرد تجمیعی، تنها ۶۰ میلیون ریال کاهش ارزش شناسایی میشود؛ در حالی که همین اقلام در ارزیابی دقیق و قلمبهقلم، زیانی معادل ۱۸۰ میلیون ریال را نشان میدادند. این اختلاف ۱۲۰ میلیون ریالی دقیقاً به دلیل پوشانده شدن زیان کالاهای آسیبدیده با مازاد ارزش فروش کالاهای سودده رخ میدهد. برای تحلیل دقیق وضعیت عملکردی و جلوگیری از این خطاها در گزارشگیری، مطالعه صورت سود و زیان را چطور بخوانیم؟ آموزش گامبهگام با مثال واقعینما پیشنهاد میشود.
استاندارد شماره ۸ و ممنوعیت تهاتر زیان
بنا بر استاندارد حسابداری شماره ۸ ایران، مبنای ارزیابی موجودی کالا باید قلمبهقلم یا نهایتاً بر اساس گروههای مشابه باشد. یکی از نکات کلیدی در این استاندارد، ممنوعیت تهاتر زیان با سود تحققنیافته است. بدین معنا که یک واحد تجاری مجاز نیست زیان حاصل از کاهش ارزش کالایی خاص را با سود حاصل از فروش یا ارزش بالاتر کالای دیگری پوشش دهد. هر قلم کالا باید به طور مستقل مورد سنجش قرار گیرد تا ریسکهای هر بخش بهدرستی در حسابها منعکس شود. اگر در مورد نحوه محاسبه و تاثیرات مالی این تغییرات ابهامی دارید، پیشنهاد میکنیم به سود ناخالص و سود خالص چیست؟ تفاوت و نحوه محاسبه با مثال مراجعه کنید.
محاسبه اصولی خالص ارزش فروش
هنگامی که از خالص ارزش فروش صحبت میکنیم، نباید تنها به قیمت فعلی بازار برای فروش هر قلم کالا اکتفا کرد. طبق الزامات حسابداری، ارزیابی کاهش ارزش باید پس از کسر تمامی مخارج مربوط به تکمیل، بازاریابی و فروش کالا از قیمت فروش انجام شود. در واقع، مبلغی که برای مقایسه با بهای تمامشده انتخاب میشود، باید مبلغی باشد که شرکت واقعاً پس از کسر هزینههای عرضه کالا به دست میآورد. نادیده گرفتن این مخارج میتواند منجر به محاسبات اشتباه در حاشیه سود شود.
سن موجودی، علامت خطر یا مبنای محاسبه؟
یک اشتباه رایج این است که سن موجودی به عنوان تنها معیار تعیین کاهش ارزش در نظر گرفته شود. در واقعیت، سن موجودی کالا تنها یک علامت هشدار برای بررسی و رسیدگی بیشتر است و بهتنهایی نباید مبنای ثبت کاهش ارزش قرار گیرد. مبلغ کاهش ارزش باید بر اساس شواهد بازیافت کالا، نظیر تقاضای بازار یا وضعیت فیزیکی کالا تعیین شود. برای درک عمیقتر از رفتارهای مالی کالاهای قدیمی، مطالعه حسابداری مرجوعی کالای راکد و آثار مالیاتی میتواند راهگشا باشد.
قواعد برگشت کاهش ارزش در دورههای مالی
حسابداری پویاست و گاهی ممکن است ارزش بازیافتنی کالایی که قبلاً کاهش ارزش داشته است، در دورههای آتی افزایش یابد. در چنین حالتی، ثبت برگشت کاهش ارزش مجاز است، اما این کار بدون محدودیت نیست. نخست اینکه مبلغ برگشت کاهش ارزش نباید از مبلغ کاهش ارزش ثبتشده در دورههای قبل فراتر رود. دوم اینکه، مبلغ دفتری جدید نباید از بهای تمامشده اولیه کالا بیشتر شود تا از تحریف ارزش داراییها جلوگیری به عمل آید.
نقش هوشمندی در فرایندهای حسابداری
امروزه سیستمهای هوشمند میتوانند در تحلیل دادههای انبار کمک شایانی کنند. با این حال، استفاده از این سیستمها نیازمند تعریف دقیق سطح محاسبه و تأیید انسانی بر اساس مدارک و شواهد معتبر است. اتکای صرف به محاسبات نرمافزاری بدون نظارت و تحلیل کارشناسی، ممکن است منجر به نتایج غیردقیق شود. برای مدیریت بهینه کالا در سازمان خود، استفاده از قابلیتهای مدیریت چند انبار در نرمافزار حسابداری میتواند در نظمبخشی به این فرایندها موثر باشد.
جدول جمعبندی معیارهای ارزیابی
| شاخص ارزیابی | توضیح عملیاتی |
|---|---|
| روش استاندارد | ارزیابی قلمبهقلم (یا گروههای مشابه) |
| مبنای محاسبه | کمترِ بهای تمامشده و خالص ارزش فروش |
| کسورات مجاز | هزینههای تکمیل و فروش کالا |
| محدودیت برگشت | عدم تجاوز از کاهش ارزش قبلی یا بهای اولیه |
| نکته مدیریتی | عدم تهاتر سود و زیان بین کالاها |
برای موفقیت در کنترل داراییها، پیشنهاد میشود همواره لیست موجودیهای خود را به صورت دورهای بازبینی کنید. از ابزارهای موجود در امکانات نوتراز برای نظارت بر وضعیت مالی خود استفاده کنید و در صورت نیاز به بررسی قیمتهای تمامشده یا مغایرتهای مالی، از راهنماییهای مقالات مرتبط بهره ببرید. دقت در رعایت این نکات، پایداری گزارشهای مالی شما را تضمین خواهد کرد.