چرا سود ثبتشده در دفاتر حسابداری لزوماً به معنای سودآور بودن نهایی پروژه نیست؟
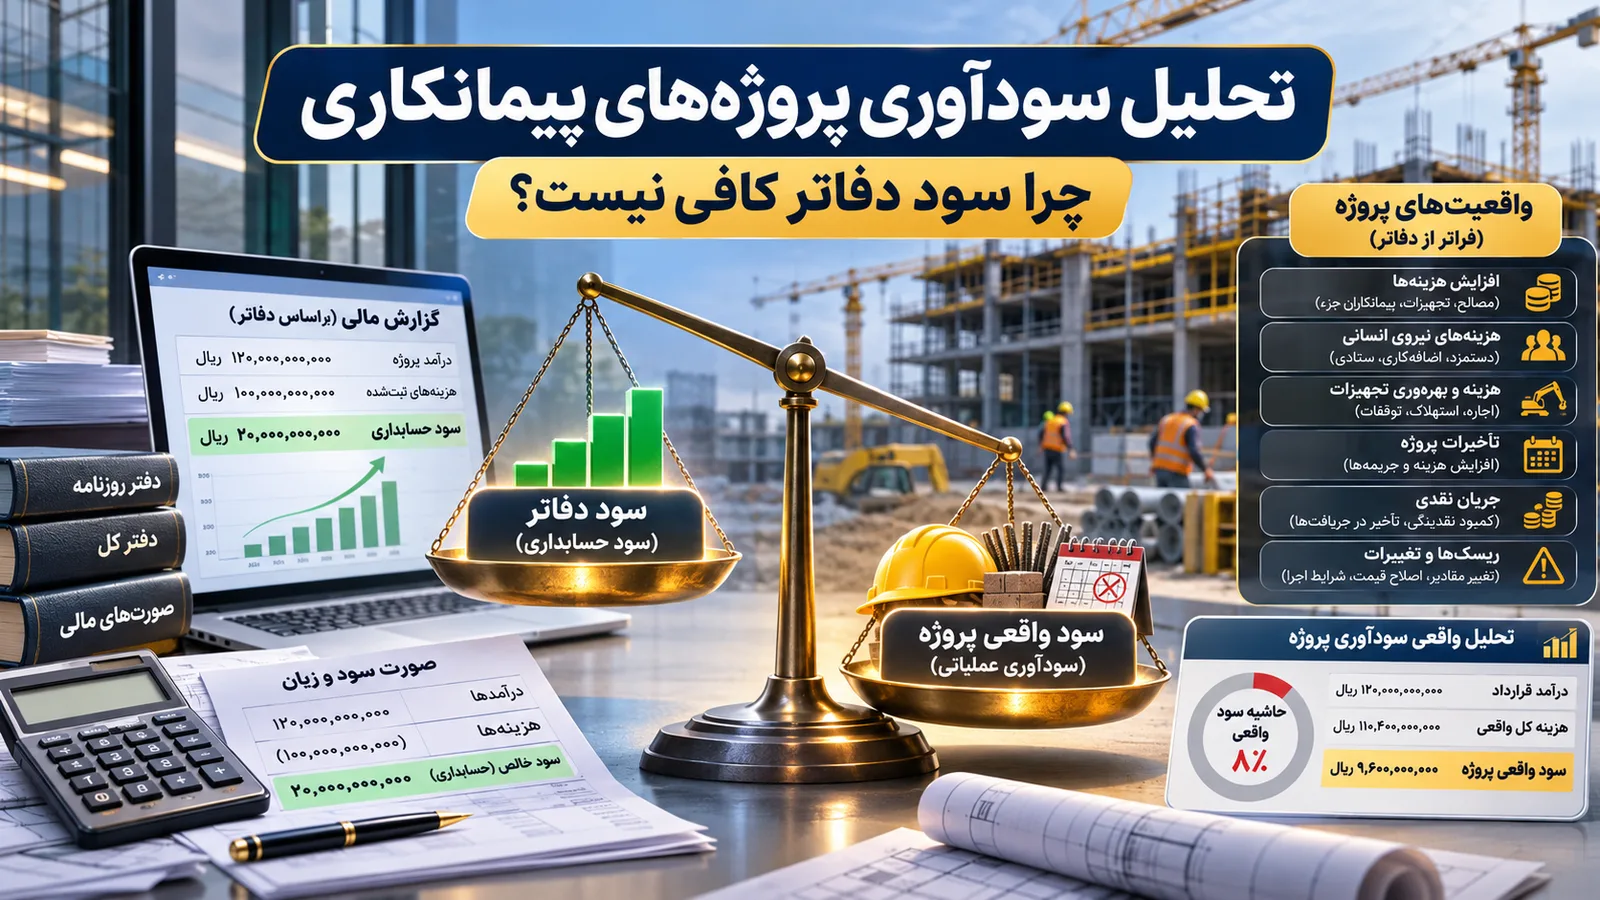
بسیاری از صاحبان کسبوکار و حسابداران تصور میکنند که سود نشان داده شده در صورتهای مالی میانی، تصویری دقیق از موفقیت یک پروژه ارائه میدهد. اما واقعیت این است که سود ثبتشده در هر مقطع زمانی، تنها تفاوت درآمد و هزینه شناساییشده در دفاتر است و لزوماً نشاندهنده سود نهایی پروژه نیست. در پروژههای طولانیمدت، نوسان قیمتها و تغییر در تعهدات میتواند واقعیت مالی را در لحظه تغییر دهد. برای درک بهتر عملکرد مالی، پیشنهاد میکنیم صورت سود و زیان را چطور بخوانیم؟ را مطالعه کنید تا با نحوه تحلیل حاشیه سود آشنا شوید.
تمایز میان سود ثبتشده، سود پیشبینیشده و جریان نقد
مدیران مالی برای مدیریت صحیح منابع، باید بین سه شاخص سود ثبتشده، سود پیشبینیشده در پایان پروژه و جریان نقد پروژه تفکیک قائل شوند. سود ثبتشده بر اساس فعالیتهای انجام شده تا امروز است، در حالی که پیشبینی سود نهایی نیازمند نگاه به آینده است. جریان نقد نیز نشاندهنده توان مالی فعلی برای ادامه کار است و با سود حسابداری تفاوت اساسی دارد. در کنار این موارد، درک تفاوت دفترها در تفاوت دفتر روزنامه، کل و معین چیست؟ میتواند به ثبت دقیقتر این دادهها کمک کند.
شناسایی درآمد و ایفای تعهدات عملکردی
استانداردهای حسابداری نظیر استاندارد ۴۳ ایران و IFRS 15، شناسایی درآمد را تابع ایفای تعهدات عملکردی میدانند. این یعنی شما نمیتوانید صرفاً بر اساس نسبت درآمد شناساییشده به کل مبلغ قرارداد، پیشرفت پروژه را محاسبه کنید. شناسایی درآمد باید بر پایه میزان کاری باشد که واقعاً تکمیل شده و تعهدات آن ایفا شده است. برای تسلط بر این استانداردها و ثبت صحیح اسناد، حسابداری دوطرفه چیست و چرا از دفتر دستی بهتر است؟ راهنمای خوبی برای تغییر رویههای سنتی است.
مفاهیم کلیدی در برآورد هزینههای پروژه
برای مدیریت صحیح پیمانکاری، باید با اصطلاحات تخصصی زیر آشنا باشید تا دچار اشتباه در برآورد سود نشوید:
- هزینه تکمیل پروژه (ETC): این شاخص برآورد هزینههای مورد نیاز از تاریخ گزارش تا پایان تعهدات است. این عدد نشان میدهد چه میزان منابع مالی دیگر برای اتمام پروژه نیاز است.
- برآورد کل هزینه پایان پروژه (EAC): حاصل جمع هزینههای انجامشده تا کنون و هزینه برآوردی برای تکمیل (ETC) است که تصویر نهایی مخارج را ترسیم میکند.
مدیران باید بدانند که با ۸ گزارش مالی ماهانه که هر صاحب کسبوکار باید ببیند میتوانند این شاخصها را بهتر رصد کنند.
چالشهای ارزیابی پروژههای بلندمدت
در پروژههای پیمانکاری، تکیه بر اعداد ثبتشده در دفتر کل کافی نیست. این اعداد گذشته را نشان میدهند، در حالی که سودآوری پروژه به تصمیمات عملیاتی آینده وابسته است. حسابداران باید بهطور مداوم هزینههای آتی را بازنگری کنند تا در صورت انحراف از بودجه، اقدامات اصلاحی انجام شود.
شناسایی قراردادهای زیانبار
قرارداد زیانبار زمانی مطرح میشود که هزینههای اجتنابناپذیر ایفای تعهدات از منافع اقتصادی مورد انتظار قرارداد پیشی بگیرد. ارزیابی زیانده بودن یک قرارداد، علاوه بر اعداد دفاتر، نیازمند بررسی وضعیت حقوقی، جریمههای احتمالی و تعهدات قراردادی است. صرف تکیه بر گزارشهای مالی ساده ممکن است واقعیتهای حقوقی را پنهان نگه دارد. در مواجهه با چنین قراردادهایی، شناسایی سریع زیان طبق اصول استاندارد برای پیشگیری از بحرانهای مالی آتی ضروری است.
نقش هوش مصنوعی در تحلیلهای مالی
در حالی که ابزارهای مدرن به محاسبات کمک میکنند، باید هوشیار بود که سیستمهای هوش مصنوعی نباید صرفاً بر اساس دادههای دفتر کل، اقدام به صدور سند قطعی ذخیره یا تغییر در برآوردهای مالی کنند. این موارد نیازمند تأیید انسانی است تا از اشتباهات استراتژیک جلوگیری شود. استفاده از ابزارهای هوشمند باید در راستای دقت بیشتر باشد، نه جایگزینی کامل قضاوت مدیران مالی. تحلیلهای هوشمند باید به عنوان دستیار در اختیار مدیر مالی قرار گیرد، نه اینکه به صورت خودکار تغییرات اساسی در اسناد حسابداری ایجاد کند.
نکات عملیاتی برای مدیران و حسابداران
برای پایداری مالی در پروژههای پیمانکاری، رعایت موارد زیر الزامی است:
- جریان نقد را از سود دفتری جدا کنید؛ سود دفتری تضمینکننده نقدینگی در محل پروژه نیست.
- همواره وضعیت تعهدات حقوقی و جریمهها را در کنار اعداد دفاتر بازبینی کنید.
- به تایید انسانی برای تغییرات مهم در برآوردها پایبند باشید.
- دادههای دریافتی از بخشهای عملیاتی (مانند پیشرفت فیزیکی) را با دادههای دفتر کل (هزینههای ریالی) تطبیق دهید.
| شاخص | توصیف |
|---|---|
| سود ثبتشده | تفاوت درآمد و هزینه تا لحظه گزارش |
| ETC | برآورد هزینه تا پایان پروژه از زمان فعلی |
| EAC | مجموع هزینه واقعی تا امروز و هزینههای پیشبینیشده برای تکمیل |
| قرارداد زیانبار | هنگامی که تعهدات مالی از منافع اقتصادی قرارداد بیشتر شود |
جمعبندی برای فعالان حوزه پیمانکاری
حالا میدانید که اعداد دفاتر تنها بخشی از حقیقت پروژه هستند. برای مدیریت موفق، باید به جای تمرکز صرف بر گزارشهای میانی، روی برآوردهای هزینهای (EAC و ETC) و تعهدات قراردادی تمرکز کنید. در نهایت، تحلیل سودآوری بدون در نظر گرفتن جریان نقد و ریسکهای حقوقی، تصویری ناقص از پروژه به دست میدهد. برای بررسی هزینهها و تطبیق آن با استانداردهای مالی، همواره جزئیات هر بخش از هزینهها را به دقت مستند کنید تا در زمان بررسیهای مالی، با تناقض مواجه نشوید. این رویه باعث میشود که در انتهای پروژه، غافلگیری مالی رخ ندهد.