مفهوم پایه و تعریف سرمایه در گردش
سرمایه در گردش یا همان Working Capital یکی از معیارهای اصلی برای سنجش سلامت مالی و توانایی پرداخت تعهدات کوتاهمدت در هر واحد تجاری است. این شاخص حیاتی نشان میدهد که آیا داراییهای نقد و نقدشونده یک مجموعه برای پوشش هزینهها و بدهیهای نزدیک به سررسید کفایت میکند یا خیر. درک این مفهوم به صاحبان کسبوکار کمک میکند تا وضعیت نقدینگی خود را با دقت بیشتری رصد کنند و برای چالشهای مالی پیش رو آماده باشند.
برای آشنایی بیشتر با گزارشهای مالی ضروری که وضعیت نقدینگی را نمایان میکنند، مطالعه مقاله ۸ گزارش مالی ماهانه که هر صاحب کسبوکار باید ببیند خالی از لطف نیست. شناخت ابزارهای مالی مانند آنچه در صفحه امکانات نوتراز معرفی شده نیز در پایش وضعیت حسابها کارآمد است. حسابداران و مدیران مالی با تحلیل این اقلام میتوانند تصمیمات بهینهتری اتخاذ کنند.
پیشزمینه اصلی این تحلیل، شناخت ترازنامه و اقلام جاری آن است. داراییها و بدهیهای جاری به طور مستقیم با عملیات روزمره شرکت گره خوردهاند و هرگونه نوسان در آنها مستقیماً روی توانایی پرداخت هزینهها تاثیر میگذارد. پیامد بیتوجهی به این تراز، گیر افتادن در تله کمبود نقدینگی است.
اجزای اصلی تشکیلدهنده سرمایه در گردش
محاسبه این شاخص مالی بر پایه تفاوت میان دو دسته از اقساط ترازنامه انجام میشود. داراییهای جاری شامل مواردی هستند که انتظار میرود طی یک دوره مالی کوتاه به وجه نقد تبدیل شوند یا مورد استفاده قرار گیرند. در مقابل، بدهیهای جاری تعهداتی هستند که واحد تجاری باید در آینده نزدیک تسویه کند. تسلط بر این اجزا برای بهبود مدیریت جریان نقدی برای کسبوکارهای کوچک اهمیت زیادی دارد.
- داراییهای جاری: شامل وجه نقد موجود در صندوق و بانک، حسابهای دریافتنی از مشتریان و موجودی کالای انبار است.
- بدهیهای جاری: شامل حسابهای پرداختنی به تامینکنندگان و تعهدات کوتاهمدت مالی است.
داراییهای جاری و بدهیهای جاری اسکلت اصلی عملیات تجاری را میسازند. اگر وجه نقد بیش از حد در بانک بماند، بازدهی مناسبی ندارد و اگر خیلی کم باشد، فاکتورهای اضطراری پرداخت نمیشوند. بررسی دقیق هر یک از این اجزا به صورت ماهانه جلوی بسیاری از انحرافات مالی را میگیرد.
فرمول محاسبه و ماهیت ریاضی سرمایه در گردش
محاسبه این شاخصه مالی فرآیند پیچیدهای ندارد و با یک تفریق ساده انجام میشود. از نظر فرمولی، سرمایه در گردش از تفریق بدهیهای جاری از داراییهای جاری به دست میآید. اگر داراییهای جاری بیشتر از بدهیهای جاری باشد، مجموعه دارای مازاد منابع برای ادامه فعالیتهای روزمره است. زمانی که این مقدار منفی میشود، به این معناست که بدهیهای کوتاهمدت از داراییهای نقد و نقدشونده پیشی گرفتهاند.
در روشهای سنتی حسابداری، این محاسبه به صورت دستی روی کاغذ یا فایلهای اکسل انجام میشد ولی در نرمافزارهای امروزی به صورت خودکار گزارش میشود. برای درک بهتر ساختار حسابها، مقایسه روشهای نگهداری اسناد و استفاده از ابزارهای هوشمند کمک زیادی میکند.
صاحب کسبوکار باید بداند که مثبت بودن این عدد همیشه به معنای کارایی بالا نیست. گاهی انباشت بیش از حد موجودی کالا یا طلبهای وصولنشده دارایی جاری را بزرگ نشان میدهد در حالی که پول نقد واقعی در دسترس نیست.
تعادل میان نقدینگی و انباشت منابع
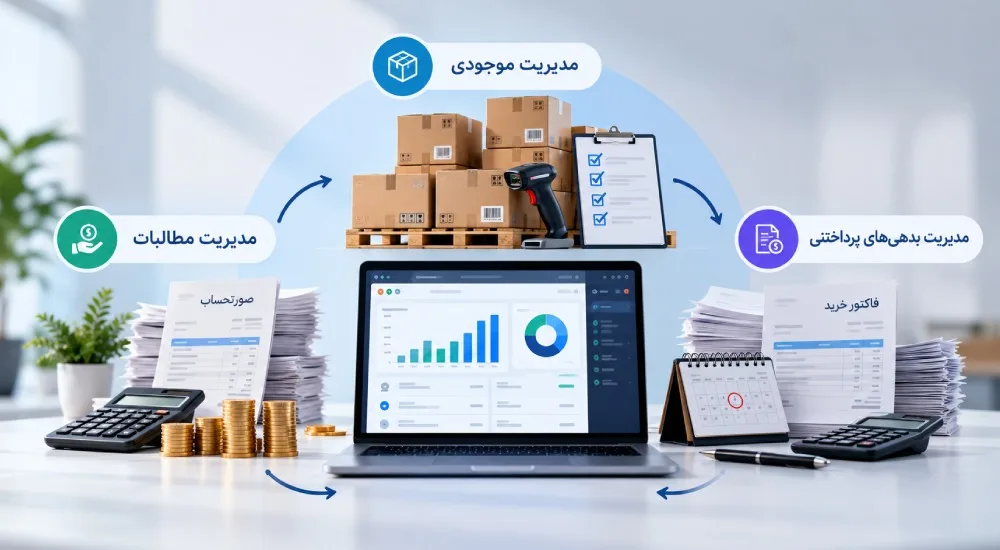
مدیریت سرمایه در گردش بر تعادل بین نقدینگی کافی و جلوگیری از انباشت ناکارآمد منابع در مطالبات و انبار تمرکز دارد. اگر منابع مالی زیادی در انبار بلوکه شود یا مشتریان فاکتورهای خود را با تاخیر زیاد تسویه کنند، کسبوکار دچار کمبود نقدینگی میشود. از سوی دیگر، نگهداری بیش از حد وجه نقد نیز فرصتهای سرمایهگذاری را از بین میبرد. برای کنترل بهتر موجودی کالا و جلوگیری از خواب سرمایه، بررسی نقطه سفارش مجدد و موجودی اطمینان چیست؟ + فرمول و مثال محاسبه راهگشاست.
انباشت منابع در انبار یکی از خطرات پنهان در واحدهای تجاری است. وقتی کالایی مدت زیادی بدون حرکت بماند، هزینههای انبارداری افزایش یافته و ارزش نقدشوندگی آن افت میکند. مدیران باید با ابزارهای کنترلی دقیق، میزان ورود و خروج کالا را زیر نظر داشته باشند.
از سوی دیگر، مطالبات معوق نیز سود روی کاغذ را به پول تبدیل نمیکنند. پیگیری مستمر حسابهای دریافتنی و تفکیک مشتریان خوشحساب از بدحساب، بخش مهمی از وظایف حسابدار است.
شاخص متوسط روزهای وصول مطالبات یا DSO
یکی از مهمترین معیارهای ارزیابی کارایی بخش مالی، شاخص DSO یا متوسط روزهای وصول مطالبات است که زمان لازم برای دریافت طلب از مشتریان را نشان میدهد. هرچه این عدد کمتر باشد، سرعت بازگشت پول به چرخه فعالیت بیشتر خواهد بود. طولانی شدن این بازه زمانی فشار زیادی بر نقدینگی وارد میکند. برای تسریع این روند و کاهش خطرات مالی، خواندن مقاله تحلیل سنی مطالبات چیست؟ آموزش محاسبه و وصول سریعتر توصیه میشود.
محاسبه این شاخص به مجموعه نشان میدهد که سیاستهای اعتباری فروش چقدر موفق بودهاند. اگر میانگین روزهای وصول از حد استاندارد صنف بالاتر برود، یعنی فروش نسیه بدون اعتبارسنجی کافی انجام شده است.
پیامد بالا بودن این شاخص، نیاز به دریافت وامهای کوتاهمدت با سود بالا برای تامین هزینههای جاری است. به همین دلیل، حسابداران همواره تلاش میکنند با گزارشهای سنی مطالبات، زنگ خطر را به موقع به صدا درآورند.
چرخه تبدیل وجه نقد و فرمول آن
چرخه تبدیل وجه نقد معیاری جامع برای سنجش مدت زمانی است که طول میکشد تا پول نقد پرداختشده برای خرید مواد اولیه یا کالا، دوباره از طریق فروش به صورت وجه نقد به مجموعه بازگردد. شناخت این چرخه برای برنامهریزی مالی دقیق ضروری است. برای تحلیل دقیقتر وضعیت مالی، آگاهی از سود ناخالص و سود خالص چیست؟ تفاوت و نحوه محاسبه با مثال نیز کمککننده خواهد بود.
- روزهای نگهداری موجودی (DIO): مدت زمانی که کالا در انبار میماند تا فروخته شود.
- روزهای وصول مطالبات (DSO): مدت زمان لازم برای دریافت وجه از مشتریان.
- روزهای پرداخت بدهی (DPO): مدت زمانی که طول میکشد تا بدهی به تامینکنندگان پرداخت شود.
فرمول چرخه تبدیل وجه نقد برابر است با روزهای نگهداری موجودی به علاوه روزهای وصول مطالبات منهای روزهای پرداخت بدهی. کوتاه شدن این چرخه یعنی بازگشت سریعتر سرمایه و قدرت مانور بیشتر برای توسعه کسبوکار.
مثال عددی و محاسبه چرخه تبدیل وجه نقد
برای درک بهتر نحوه تعامل این شاخصها، یک مثال فرضی را بررسی میکنیم. فرض کنید در یک کسبوکار، روزهای نگهداری موجودی برابر با چهل روز، روزهای وصول مطالبات سی و پنج روز و روزهای پرداخت بدهی معادل سی روز است. با جایگذاری این اعداد در فرمول مربوطه، چرخه تبدیل وجه نقد به دست میآید. مالکان کسبوکار میتوانند برای بررسی تعرفهها و شرایط ابزارهای کمکی به صفحه قیمت نرمافزار حسابداری مراجعه کنند.
| شاخص مالی | مقدار در مثال فرضی |
|---|---|
| روزهای نگهداری موجودی (DIO) | ۴۰ روز |
| روزهای وصول مطالبات (DSO) | ۳۵ روز |
| روزهای پرداخت بدهی (DPO) | ۳۰ روز |
| چرخه تبدیل وجه نقد (CCC) | ۴۵ روز |
در این مثال، مجموع روزهای انبار و وصول مطالبات هفتاد و پنج روز است و با کسر سی روز مهلت پرداخت به تامینکنندگان، چرخه نهایی به عدد چهل و پنج روز میرسد. این عدد یعنی شرکت برای هر دوره گردش مالی نیاز به تامین مالی این بازه زمانی دارد.
بررسی پدیده سرمایه در گردش منفی
بر خلاف تصور عمومی، سرمایه در گردش منفی لزوماً نشانه بحران نیست و در برخی مدلهای کسبوکار که پول سریعتر از مشتری وصول میشود دیده میشود. در این نوع ساختارها، شرکت کالا را به صورت نقدی یا با دورههای وصول بسیار کوتاه به مشتری میفروشد اما بدهی خود به تامینکننده را با مهلت طولانیتر تسویه میکند. این موضوع باعث میشود وجه نقد آزاد شده و مجموعه از منابع مالی دیگران برای توسعه فعالیت خود بهره ببرد بدون اینکه با خطر ورشکستگی روبرو شود.
فروشگاههای زنجیرهای بزرگ و مدلهای تجارت الکترونیک نمونههایی هستند که کالا را نقداً به مصرفکننده میفروشند اما فاکتورهای خرید عمده را با مهلتهای چندماهه تسویه میکنند. در نتیجه داراییهای جاری کمتر از بدهیهای جاری ثبت میشود ولی وجه نقد سالم در صندوق جریان دارد.
تشخیص این موضوع از بحران واقعی نیازمند تحلیل دقیق ساختار صنعت و نوع مدل درآمدی مجموعه است و حسابدار باید گزارشهای تفکیکی به مدیریت ارائه دهد.
جمعبندی و اقدامات بعدی مدیران
مدیریت بهینه داراییها و تعهدات کوتاهمدت پایه و اساس ثبات مالی هر واحد تجاری است. صاحبان کسبوکار باید با رصد مداوم شاخصهایی مانند چرخه تبدیل وجه نقد، متوسط روزهای وصول مطالبات و میزان موجودی انبار، از بلوکه شدن سرمایه جلوگیری کنند. شناخت دقیق این ساختارها امکان برنامهریزی دقیقتر برای پرداخت تعهدات و افزایش نقدینگی را فراهم میسازد تا مجموعه با آمادگی بیشتری در بازار فعالیت کند.
مدیران موفق همیشه گزارشهای نقدینگی را به صورت دورهای بازبینی میکنند تا تصمیمات خرید، فروش و اعتبارسنجی مشتریان بر پایه دادههای واقعی شکل بگیرد. استفاده از ابزارهای ثبت دقیق مالی نیز مسیر نظارت بر این شاخصها را هموارتر میسازد.