اهمیت تفکیک واریزی از درآمد در حسابداری
برای بسیاری از صاحبان کسبوکار، دیدن ارقام بزرگ در حساب بانکی همیشه نشانه فروش قطعی نیست. در واقع، ورود وجه به بانک به تنهایی درآمد محسوب نمیشود و اضافهواریز لزوماً بدهی قابل استرداد نیست. حسابداران باید بهخوبی بدانند که تخصیص وجه به فاکتور و ثبت دریافت بانکی، دو رویداد حسابداری کاملاً مستقل هستند که نباید با هم ترکیب شوند. مدیریت نادرست این وجوه میتواند منجر به گزارشهای مالی غیرواقعی شود و دقت تصمیمگیریهای کلان را کاهش دهد.
شناسایی ماهیت اضافهواریز در دفاتر
وقتی مبلغی بیش از بدهی فاکتور به حساب شرکت واریز میشود، نباید بهسادگی آن را در حساب سود و زیان منظور کرد. بر اساس استاندارد حسابداری ۴۳ ایران و IFRS 15، دریافت وجه به عنوان پیشدریافت، درآمد محسوب نمیشود. انتقال مبلغ اضافهواریز به سایر درآمدها بدون احراز حق درآمد، منجر به بیشنمایی سود و کمنمایی بدهی در دفاتر میشود. این خطای رایج، وضعیت واقعی بدهیهای شرکت را در ۸ گزارش مالی ماهانه که هر صاحب کسبوکار باید ببیند مخدوش میکند. شناسایی درآمد فقط زمانی مجاز است که تعهدات قراردادی به پایان رسیده باشد، نه زمان واریز نقدی.
نقش هوش مصنوعی در مدیریت تراکنشها
امروزه هوش مصنوعی در حسابداری میتواند روابط بین حواله، مشتری و فاکتور را پیشنهاد دهد. با این حال، باید توجه داشت که شناسایی مشتری توسط هوش مصنوعی نباید بدون احراز تعلق مالی و قراردادی وجه منجر به تخصیص خودکار شود. در واقع، هوش مصنوعی ابزاری کمکی است و مسئولیت نهایی تایید مبلغ تخصیص و استرداد بر عهده واحد مالی است. برای درک بهتر خطرات ناشی از اتکای صرف به فناوری، مطالعه هوش مصنوعی در نگهداری اسناد مالی و چالشهای قانونی پیشنهاد میشود. این سیستمها به تیم مالی کمک میکنند تا زمان صرفشده برای تطبیق دستی کاهش یابد و خطای انسانی در ثبتهای روزمره به حداقل برسد.
اصول تعیین تکلیف و تسویه ماندههای اضافه
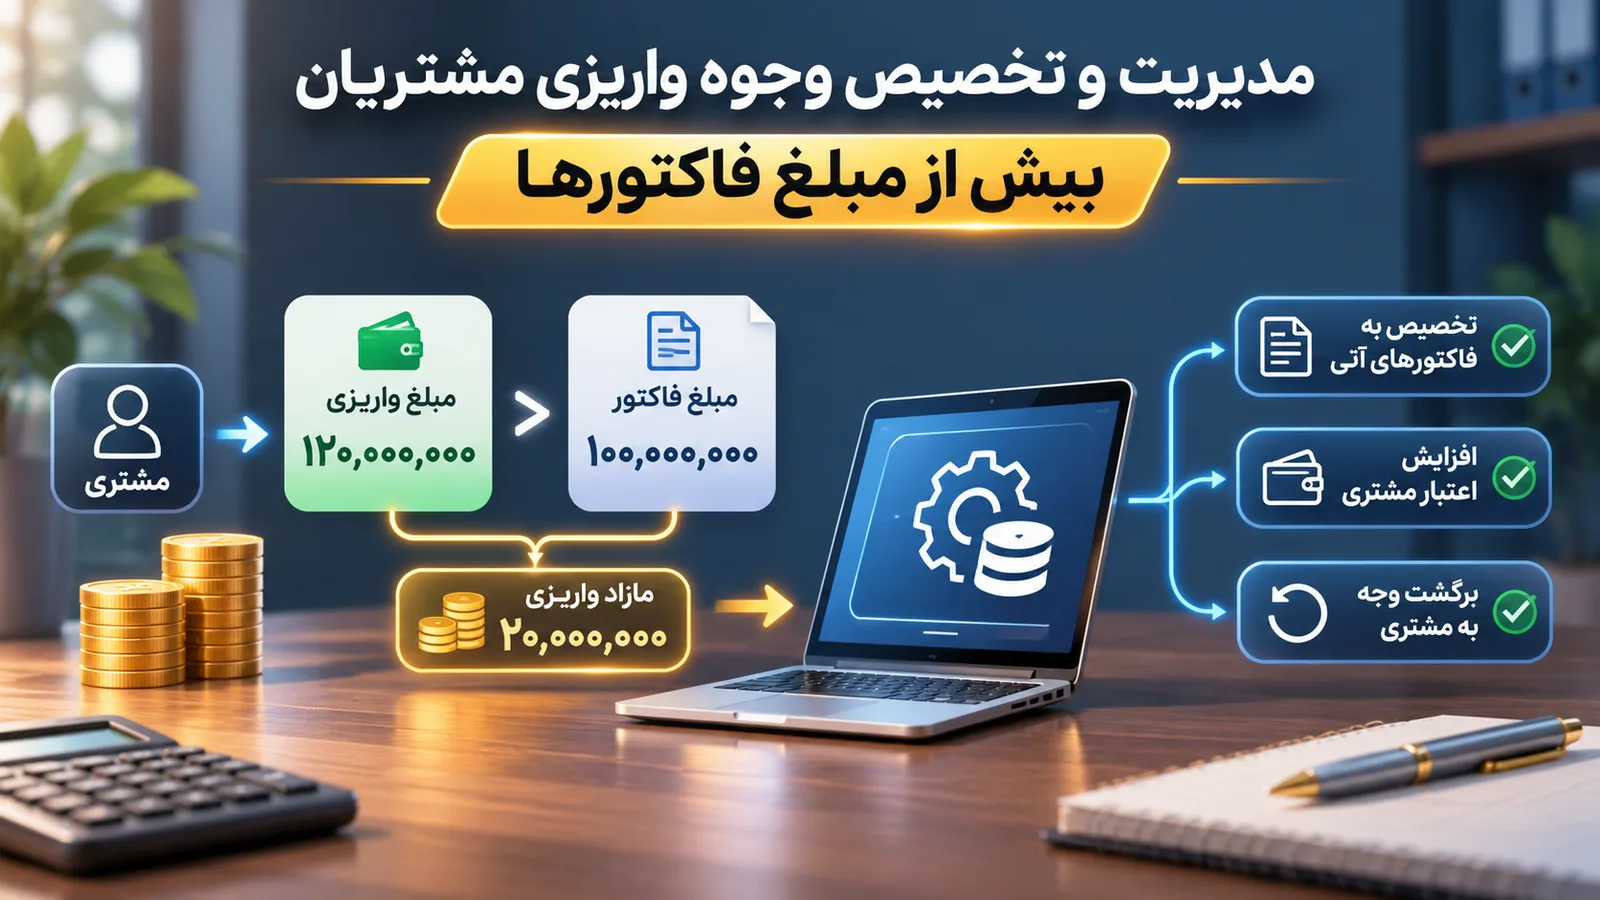
در صورت وجود مانده اضافه پس از تخصیص به فاکتورها، وجه باید در حساب واسط ثبت و تا تعیین تکلیف نهایی، شامل استرداد، پیشدریافت یا تسویه بدهی دیگر، پیگیری شود. استرداد وجه فرآیندی حساس است که نیازمند احراز هویت ذینفع، تأیید استحقاق، و بررسی موانع قانونی و قراردادی است. برای اطمینان از صحت ثبتهای حسابداری در این موارد، آشنایی با مغایرتگیری بانکی اهمیت ویژهای دارد تا ماندههای بلاصاحب در حسابهای بانکی باقی نمانند و از انباشت حسابهای واسط جلوگیری شود.
هشت کنترل ضروری برای مدیریت وجوه
برای مدیریت وجوه واریزی، وجود هشت کنترل ضروری است تا از بروز خطا یا سوءاستفاده جلوگیری شود. این موارد زیربنای انضباط مالی را تشکیل میدهند:
- احراز هویت دقیق پرداختکننده برای جلوگیری از واریزیهای جعلی.
- کنترل دقیق مانده فاکتورها پیش از هرگونه تخصیص سیستماتیک.
- تفکیک وظایف بین مسئولان دریافت وجوه و حسابداران مسئول ثبت.
- ایجاد ردپای حسابرسی برای تمامی تغییرات در تخصیصها.
- تایید نهایی مبالغ و تخصیصها توسط واحد مالی پیش از قطعی شدن سند.
- بررسی دقیق قراردادها و مفاد مالی پیش از اقدام به استرداد وجه.
- ثبت دقیق تمامی ماندههای بلا تکلیف در حسابهای واسط مشخص.
- پایش مستمر بدهیهای سنواتی برای شناسایی اضافهواریزهای قدیمی.
گزارشگیری و شفافیت مالی در کسبوکار
عدم شفافیت در تخصیص وجوه واریزی مشتریان میتواند چالشهای وصول مطالبات را پیچیدهتر کند. اگر سیستم حسابداری شما امکان تفکیک پیشدریافتها از درآمدهای قطعی را ندارد، در زمان گزارشگیری دچار مشکل خواهید شد. استفاده از قابلیتهای پیشرفته مانند امکانات نوتراز به شما کمک میکند تا جریان نقدی خود را به تفکیک واریزیهای معوق و پیشدریافتها مشاهده کنید. شفافیت در حسابهای بدهکار و بستانکار از سویی باعث بهبود روابط با مشتریان میشود و از سوی دیگر، گزارشهای مالی را مطابق با واقعیتهای موجود نگه میدارد.
جدول جمعبندی مدیریت وجوه واریزی
| وضعیت وجه | اقدام حسابداری | نکته کلیدی |
|---|---|---|
| تطابق دقیق با فاکتور | تخصیص به فاکتور | تایید هویت مشتری و بررسی قرارداد |
| بیشتر از مبلغ فاکتور | ثبت در حساب واسط | بررسی پیشدریافت یا استرداد وجه |
| نامشخص | پیگیری و احراز هویت | عدم شناسایی به عنوان درآمد قطعی |
در نهایت، بهعنوان صاحب کسبوکار یا حسابدار، همواره به یاد داشته باشید که مدیریت وجوه واریزی نیازمند دقت و رعایت اصول استانداردهای حسابداری است. برای کنترل بهتر بر فرآیندهای مالی خود، میتوانید از پل نوتراز جهت یکپارچهسازی اطلاعات بانکی با نرمافزار حسابداری استفاده کنید. نظم در این فرآیندها نه تنها از مشکلات مالیاتی جلوگیری میکند، بلکه مسیر شفافی برای پایش جریان نقدینگی شرکت در اختیار مدیران قرار میدهد.